Rà soát chi phí, tháo gỡ vướng mắc khi chuyển đổi phương thức quản lý thuế
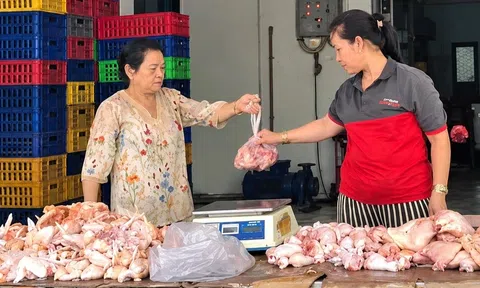
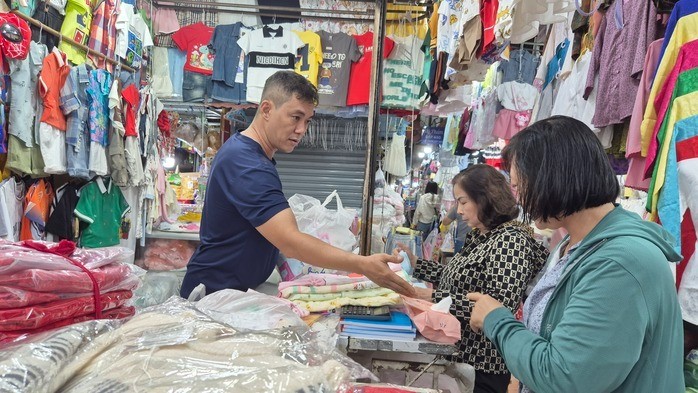
Quá trình chuyển từ thuế khoán sang phương pháp kê khai đang tạo ra những thay đổi đáng kể trong cách vận hành của các hộ kinh doanh và cơ sở bán lẻ. Bên cạnh việc đầu tư phần mềm, đăng ký dịch vụ hóa đơn điện tử, người kinh doanh còn phải bố trí thêm nhân lực để quản lý giao dịch, thực hiện kê khai và đáp ứng các yêu cầu liên quan đến kế toán, thuế.
Trước thực tế này, Cục trưởng Cục Thuế Mai Xuân Thành đã chủ trì cuộc họp rà soát các khoản chi phí phát sinh đối với siêu thị, cơ sở kinh doanh bán lẻ trong quá trình chuyển đổi phương thức quản lý thuế. Nội dung làm việc tập trung vào chi phí sử dụng phần mềm, dịch vụ hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền và nguồn lực cần thiết để thực hiện nghĩa vụ thuế.
Theo đại diện lãnh đạo Thuế Hà Nội, gánh nặng đối với người nộp thuế không đơn thuần là số tiền phải trả cho nhà cung cấp phần mềm hay dịch vụ hóa đơn. Việc đáp ứng các yêu cầu mới còn đòi hỏi hộ kinh doanh dành thời gian tìm hiểu quy định, tổ chức quy trình vận hành và bố trí nhân sự xử lý công việc phát sinh. Vì vậy, đánh giá chi phí tuân thủ cần tính đến cả nguồn lực trực tiếp và những chi phí gián tiếp, phù hợp với điều kiện thực tế của từng mô hình kinh doanh.
Ngoài ra, các khoản phí liên quan đến bản quyền phần mềm, kết nối hệ thống, nâng cấp và hỗ trợ kỹ thuật cũng cần được xem xét trên cơ sở nhu cầu sử dụng. Việc rà soát nhằm hạn chế những chi phí không cần thiết, đặc biệt với các cơ sở có quy mô nhỏ hoặc điều kiện nhân lực còn hạn chế.
Đại diện cộng đồng hộ kinh doanh tham dự cuộc họp kỳ vọng quá trình đối thoại sẽ góp phần đơn giản hóa thủ tục và giảm áp lực tài chính. Với những đơn vị bán lẻ có lượng giao dịch lớn, việc tối ưu chi phí dịch vụ và rút ngắn quy trình thực hiện nghĩa vụ thuế có thể tác động trực tiếp đến hiệu quả hoạt động.
Trước những ý kiến này, Cục trưởng Mai Xuân Thành đề nghị các đơn vị thuộc Cục Thuế, Thuế Hà Nội và bộ phận trực tiếp hỗ trợ người nộp thuế tiếp nhận đầy đủ phản ánh từ doanh nghiệp, hộ kinh doanh và nhà cung cấp dịch vụ. Các khoản chi cần được phân tích cụ thể về thành phần, mức độ cần thiết và tính phù hợp với đặc điểm hoạt động kinh doanh.
Trên cơ sở đó, cơ quan thuế sẽ đối chiếu quy định pháp luật với quy trình nghiệp vụ và tình hình triển khai thực tế để đề xuất phương án xử lý. Những nội dung thuộc thẩm quyền sẽ được nghiên cứu giải quyết, trong khi các vấn đề vượt thẩm quyền được tổng hợp, báo cáo cấp có thẩm quyền xem xét. Mục tiêu là bảo đảm hiệu quả quản lý thuế nhưng không tạo thêm gánh nặng bất hợp lý cho người kinh doanh.
Theo Cục Thuế, hộ kinh doanh có doanh thu từ 1 tỷ đồng mỗi năm trở lên thuộc diện sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế theo Nghị định số 70/2025/NĐ-CP. Hình thức này cho phép lập hóa đơn ngay tại thời điểm giao dịch, giảm độ trễ giữa lúc thanh toán và lúc phát hành hóa đơn, đồng thời hỗ trợ quản lý, tra cứu thông tin và tăng tính minh bạch.
Đối với hoạt động kinh doanh trên sàn thương mại điện tử, người bán cũng phải thực hiện các quy định về hóa đơn điện tử. Hộ kinh doanh, cá nhân kinh doanh có thể ủy nhiệm cho sàn lập hóa đơn theo quy định hiện hành.
Doanh thu dưới 1 tỷ đồng vẫn có thể được giảm thuế VAT
Song song với yêu cầu thực hiện hóa đơn điện tử, chính sách về ngưỡng doanh thu không chịu thuế VAT cũng là vấn đề được nhiều hộ kinh doanh quan tâm, nhất là những cơ sở mới hoạt động và có doanh thu chưa cao.
Theo phản ánh được đăng tải trên Cổng thông tin điện tử Bộ Tài chính, một hộ kinh doanh bắt đầu hoạt động từ tháng 8/2026, dự kiến doanh thu cả năm dưới 1 tỷ đồng và đã đăng ký sử dụng hóa đơn điện tử. Cơ sở này kinh doanh trong các lĩnh vực thuộc mã ngành 4620 và 4722, với hàng hóa, dịch vụ được phản ánh thuộc nhóm chịu thuế VAT 10% và nằm trong diện được xem xét giảm thuế theo Nghị quyết số 204/2025/QH15.
Tuy nhiên, sau khi ngưỡng doanh thu không chịu thuế VAT được nâng lên 1 tỷ đồng mỗi năm, hộ kinh doanh đặt câu hỏi liệu việc đăng ký và sử dụng hóa đơn điện tử có ảnh hưởng đến quyền áp dụng chính sách giảm thuế hay không. Người dân đồng thời đề nghị hướng dẫn về cách lập hóa đơn và căn cứ xác định nghĩa vụ thuế trong trường hợp này.
Trả lời kiến nghị, Thuế thành phố Hà Nội dẫn các quy định tại Nghị định số 68/2026/NĐ-CP và Nghị định số 141/2026/NĐ-CP, theo đó ngưỡng doanh thu thuộc diện không chịu thuế VAT được điều chỉnh từ 500 triệu đồng lên 1 tỷ đồng mỗi năm. Căn cứ các quy định này, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế VAT.
Trong khi đó, Nghị quyết số 204/2025/QH15 của Quốc hội quy định giảm 2 điểm phần trăm thuế suất VAT, từ 10% xuống 8%, đối với các nhóm hàng hóa, dịch vụ đáp ứng điều kiện, ngoại trừ những nhóm bị loại trừ theo quy định.
Thuế thành phố Hà Nội cho biết, trường hợp hộ kinh doanh có doanh thu năm dưới 1 tỷ đồng, sử dụng hóa đơn và kinh doanh ngành nghề đáp ứng các điều kiện liên quan thì vẫn được áp dụng chính sách giảm thuế VAT theo quy định.