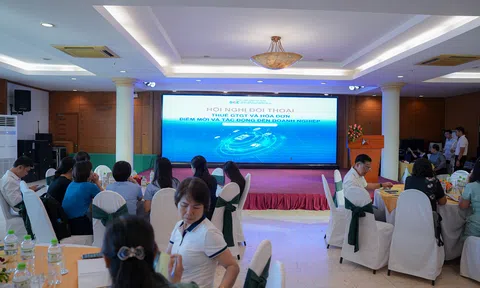
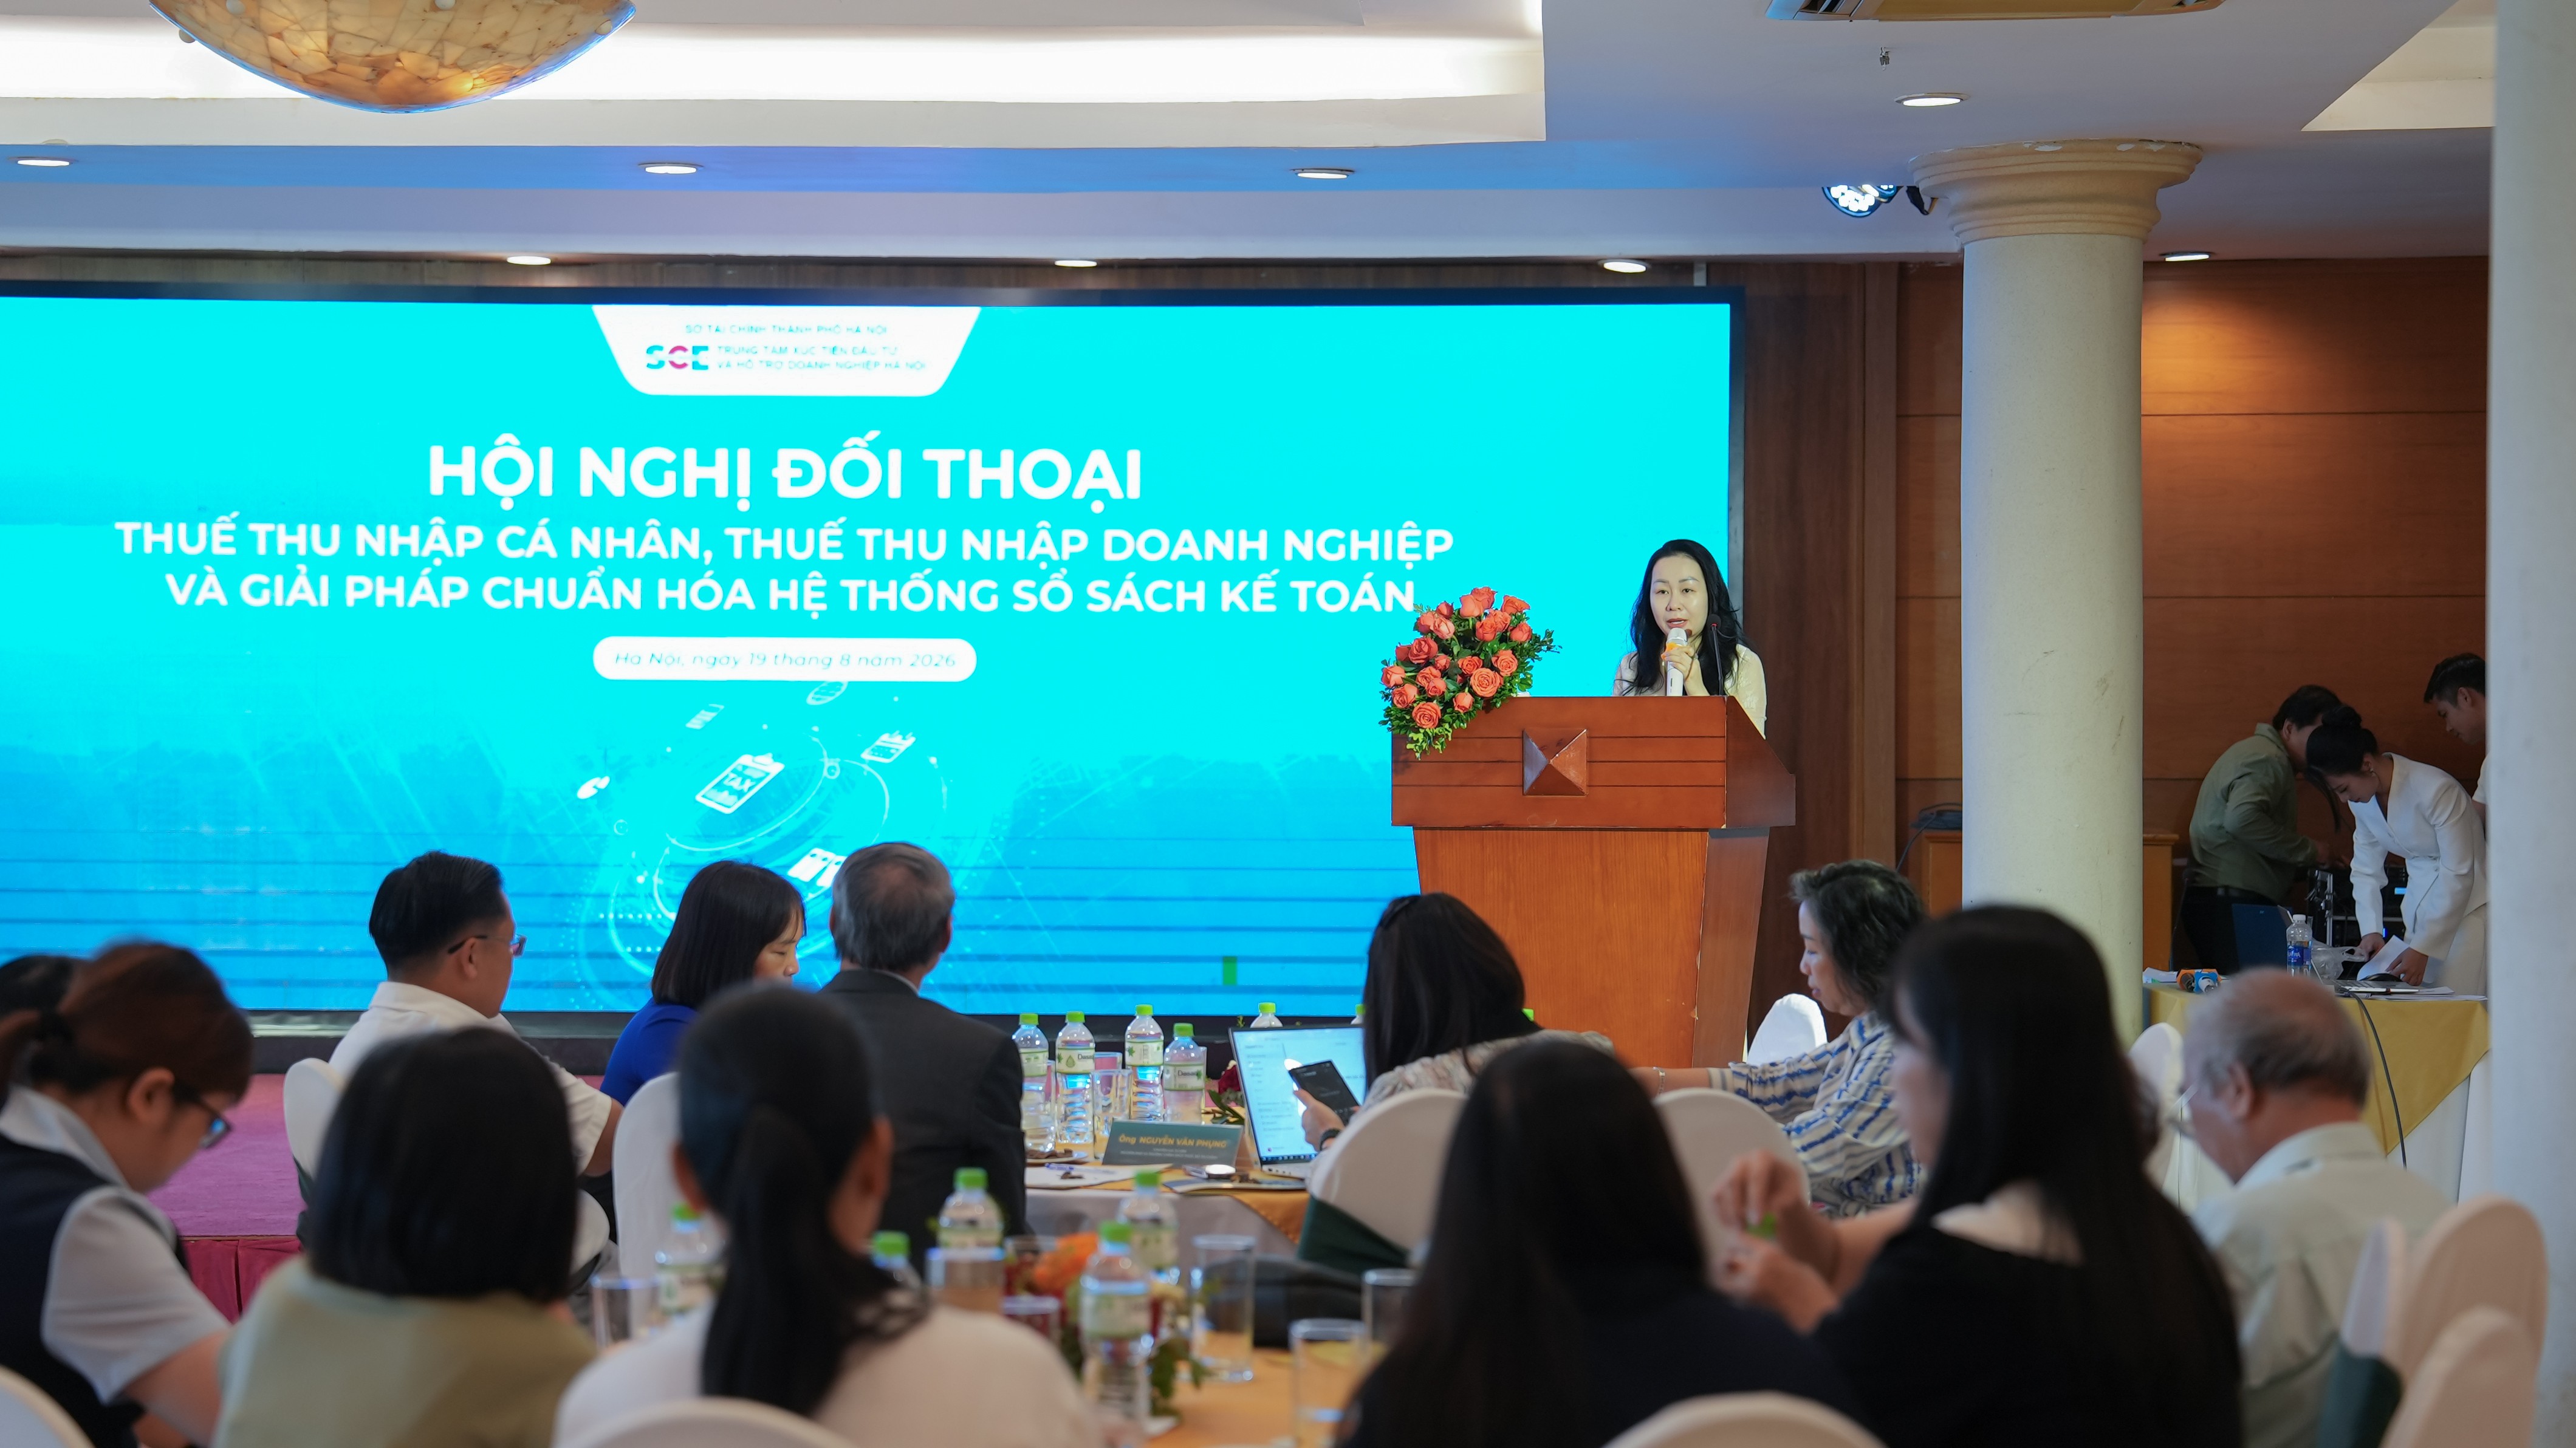
Nhằm hỗ trợ cộng đồng doanh nghiệp Thủ đô nhanh chóng cập nhật chính sách, tháo gỡ vướng mắc và thiết lập lại hệ thống quản trị, Trung tâm Xúc tiến đầu tư và Hỗ trợ doanh nghiệp Hà Nội thuộc Sở Tài chính đã tổ chức chuỗi hội nghị đối thoại chuyên sâu. Tại diễn đàn này, các chuyên gia hàng đầu về chính sách thuế, pháp lý đầu tư và kế toán doanh nghiệp đã cùng phân tích những thay đổi căn bản, đồng thời đưa ra các định hướng hành động then chốt cho cộng đồng doanh nghiệp.
Bước ngoặt cải cách thể chế và phương thức quản lý thuế kỷ nguyên số
Bức tranh cải cách môi trường kinh doanh năm 2026 thể hiện rõ tinh thần chuyển dịch của Nhà nước từ tư duy quản lý sang tư duy kiến tạo phát triển. Đánh giá về khung khổ đầu tư, Luật sư Nguyễn Hồng Chung – Chủ tịch Hệ sinh thái DVL Ventures, Chủ tịch DVL Law Firm – nhận định Luật Đầu tư 2025 đã mang lại những tháo gỡ thực chất cho doanh nghiệp khi cắt giảm tới 38 ngành nghề kinh doanh có điều kiện và thu hẹp diện dự án phải chấp thuận chủ trương đầu tư xuống còn 20 nhóm cụ thể. Đáng chú ý, cơ chế phân cấp được đẩy mạnh tối đa cho địa phương và ban quản lý các khu công nghiệp, khu kinh tế, giúp rút ngắn thời gian chuẩn bị và giảm chi phí tuân thủ thủ tục. Các chính sách ưu đãi đầu tư hiện nay cũng hướng thẳng vào các lĩnh vực kinh tế xanh, năng lượng tái tạo, công nghiệp bán dẫn và đổi mới sáng tạo. Luật sư Nguyễn Hồng Chung khuyến nghị cộng đồng doanh nghiệp nhỏ và vừa cần chuyển đổi thói quen từ việc có vướng mắc mới tìm đến luật sang việc chủ động đưa pháp lý trở thành một phần cốt lõi trong chiến lược kinh doanh.
Song hành cùng làn sóng khơi thông đầu tư, chính sách thuế giá trị gia tăng (GTGT) và hóa đơn điện tử ghi nhận những bước đột phá nhằm giảm gánh nặng thủ tục và giải phóng thanh khoản cho doanh nghiệp. ThS. Lê Thị Duyên Hải – Phó Chủ tịch kiêm Tổng thư ký Hội Tư vấn Thuế Việt Nam (VTCA), nguyên Vụ trưởng Vụ Kê khai và Kế toán thuế – nhấn mạnh quy định tháo gỡ rất lớn tại Nghị định 254/2026/NĐ-CP là doanh nghiệp không phải xuất hóa đơn điện tử khi nhận tiền đặt cọc theo quy định của Bộ luật Dân sự để bảo đảm thực hiện hợp đồng cung cấp dịch vụ. Nghĩa vụ lập hóa đơn và tính thuế GTGT, thu nhập doanh nghiệp chỉ phát sinh khi dịch vụ hoàn thành hoặc nghiệm thu bàn giao theo từng công đoạn.
Về thủ tục hoàn thuế GTGT cho hàng hóa xuất khẩu và dự án đầu tư, Thông tư 89/2026/TT-BTC đã tích hợp trực tiếp hồ sơ hoàn thuế vào tờ khai qua Phụ lục 01-8/GTGT, chính thức loại bỏ Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước mẫu 01/HT nộp riêng biệt như trước. Đáng chú ý nhất là cơ chế phân tách rủi ro hồ sơ hoàn thuế. Thay vì giam toàn bộ hồ sơ sang diện kiểm tra trước khi phát hiện một vài hóa đơn nghi vấn, cơ quan thuế nay được giải quyết hoàn thuế trước đối với phần số tiền đủ điều kiện không có rủi ro, và chỉ giữ lại phần rủi ro cao để kiểm tra xác minh. Quy định xử lý sai sót hóa đơn cũng được giảm tải khi các lỗi không làm sai lệch số tiền, mã số thuế, thuế suất và tên hàng hóa thì bên bán chỉ cần thông báo cho bên mua mà không phải xuất hóa đơn mới. Đồng thời, bên mua được bảo toàn quyền khấu trừ thuế ngay cả khi bên bán xuất hóa đơn sai thời điểm, miễn là giao dịch kinh tế có thật và đáp ứng đầy đủ điều kiện luật định.
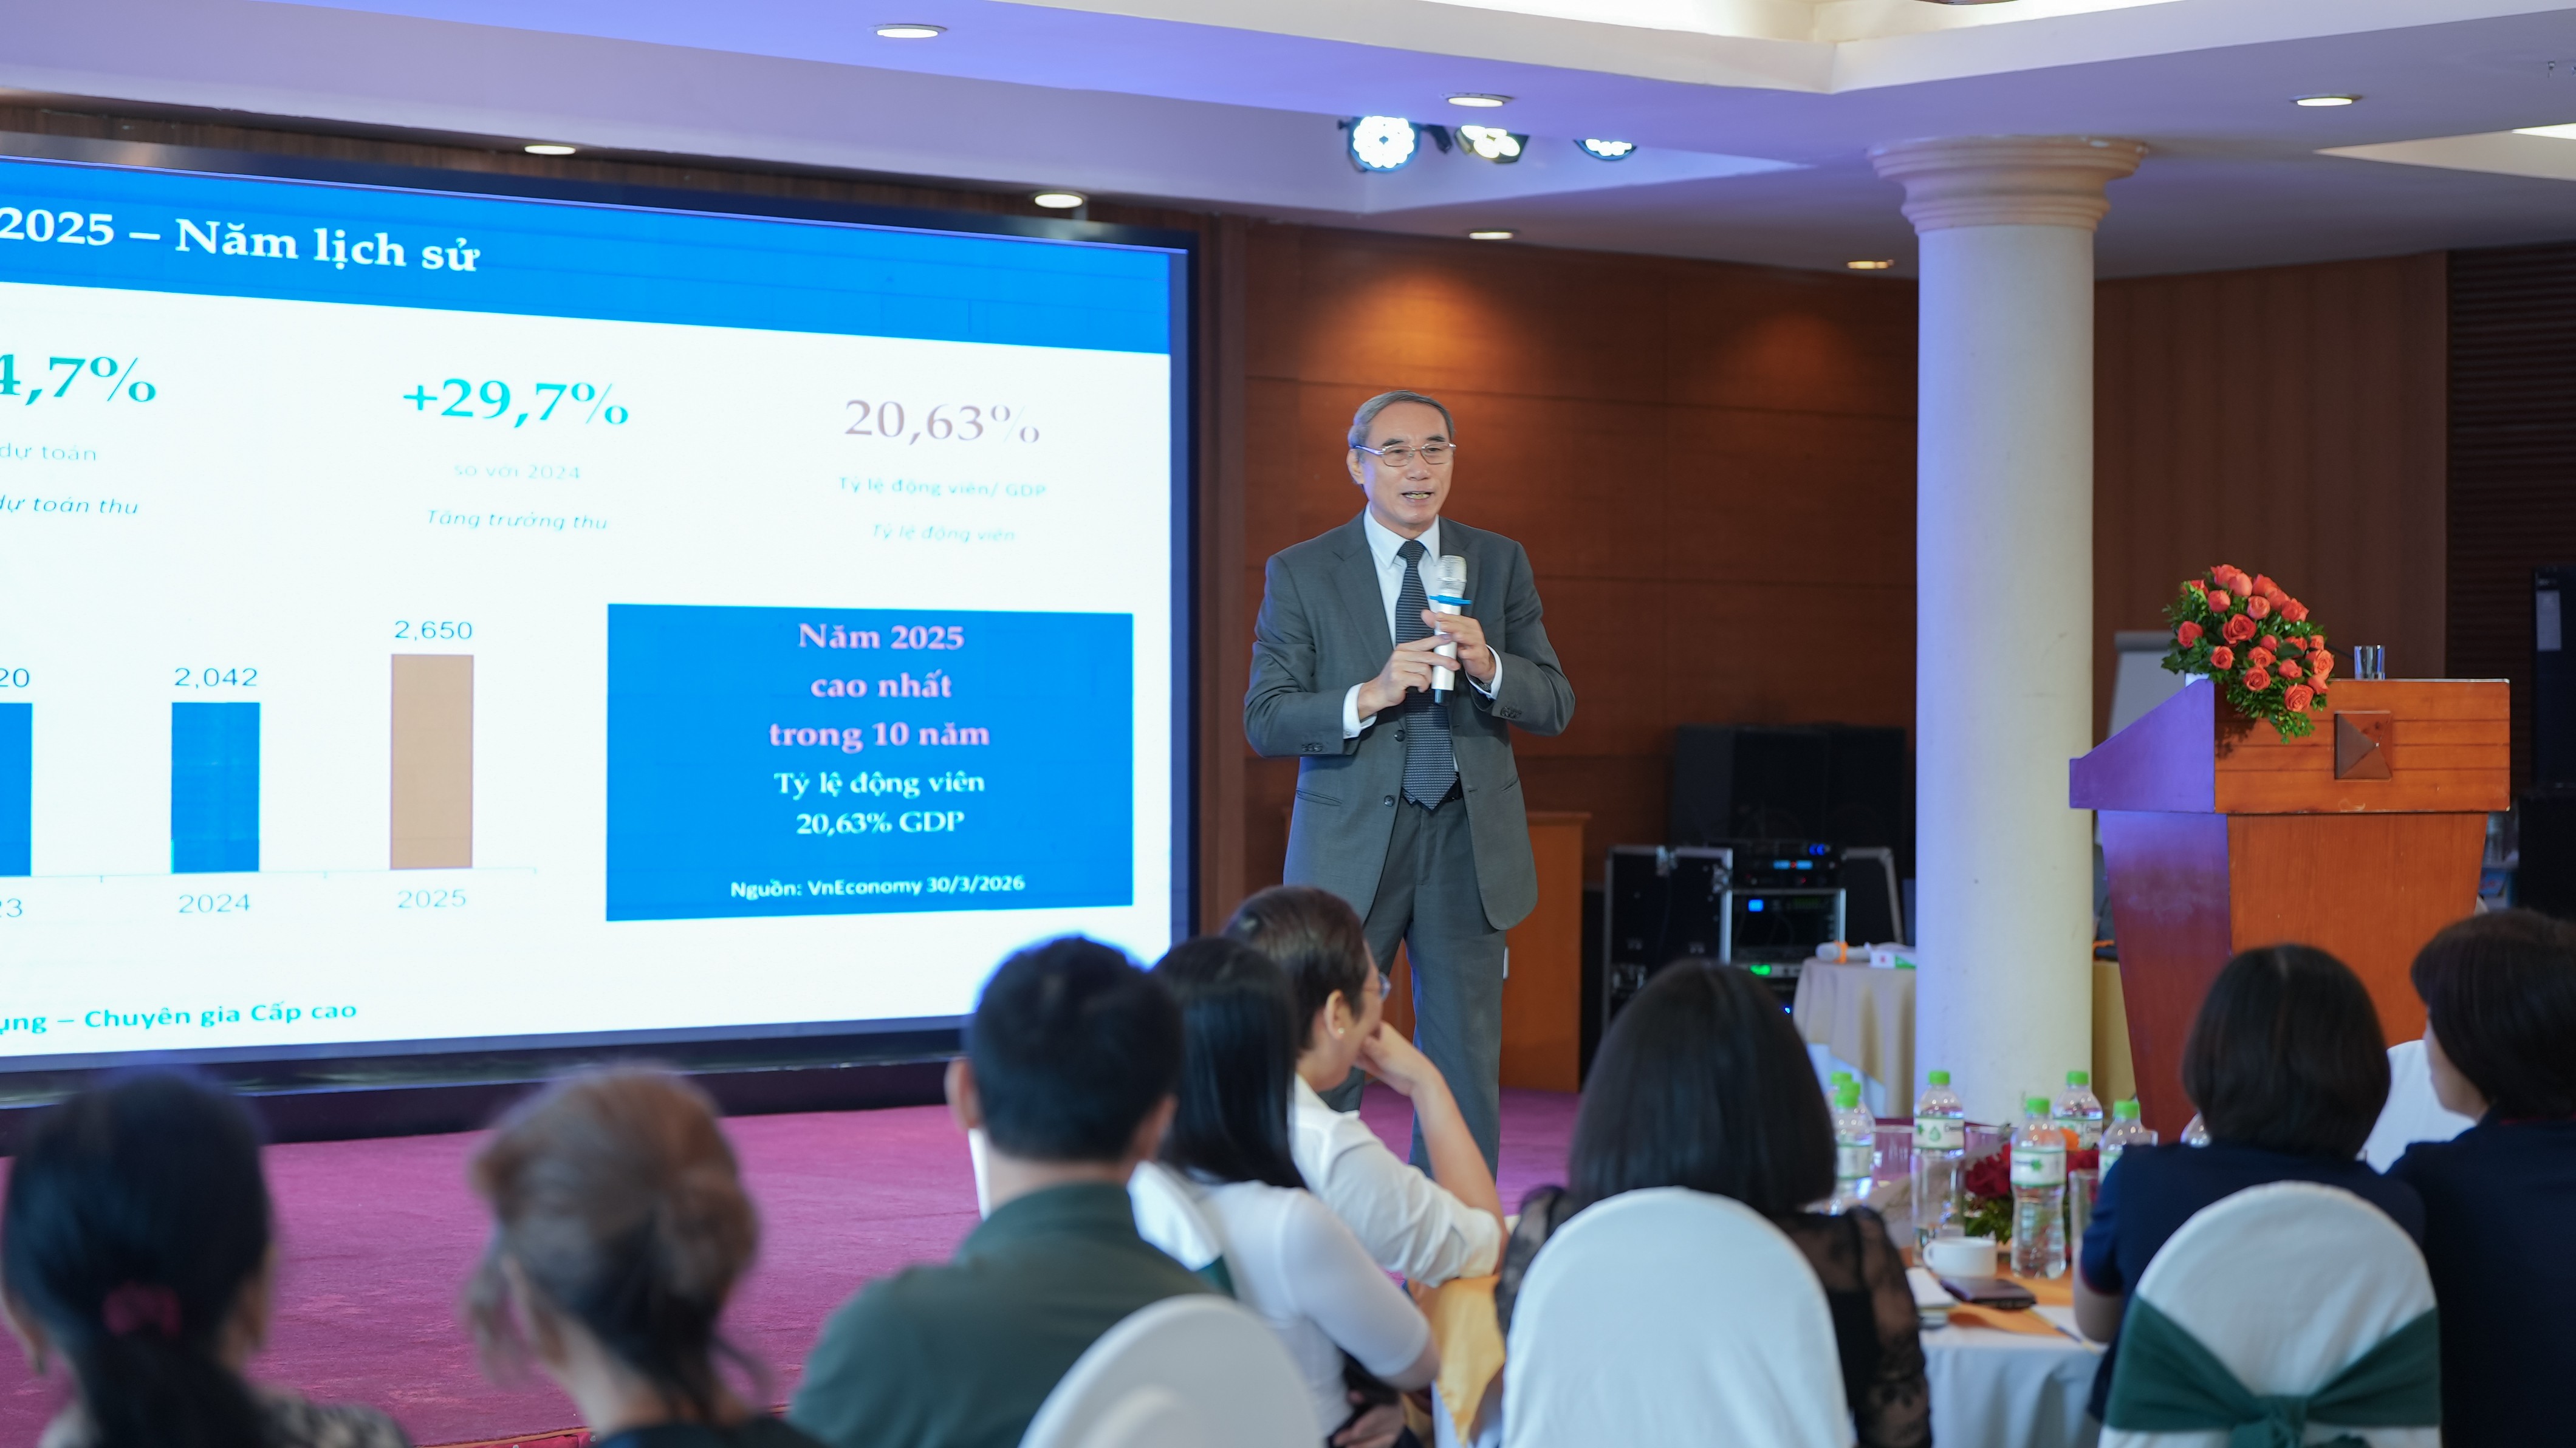
Bổ sung góc nhìn toàn diện về hệ thống thuế, chuyên gia cấp cao Nguyễn Văn Phụng – nguyên Cục trưởng Cục Thuế Doanh nghiệp lớn, nguyên Phó Vụ trưởng Vụ Chính sách Thuế, Bộ Tài chính – khẳng định công tác quản lý thuế đang bước vào kỷ nguyên chuyển đổi số toàn diện. Số thu ngân sách nhà nước năm 2025 đạt kỷ lục 2.650 nghìn tỷ đồng và tiếp tục tăng trưởng mạnh trong năm 2026 phản ánh hiệu quả vận hành của hệ thống hóa đơn điện tử kết nối thời gian thực và các mô hình trí tuệ nhân tạo (AI) giám sát dòng tiền, phân tích rủi ro tự động qua hệ số K.
Trước thay đổi về cách thức xây dựng văn bản pháp luật, ông Nguyễn Văn Phụng nhấn mạnh người làm thuế bắt buộc phải thay đổi thói quen tiếp cận. Do các thông tư mới hiện nay không còn nhắc lại nội dung của luật và nghị định, kế toán và chủ doanh nghiệp phải đọc đủ ba cấp văn bản gồm Luật, Nghị định và Thông tư mới có thể áp dụng chuẩn xác. Chuyên gia cũng lưu ý hàng loạt chính sách trợ lực quan trọng như mức thuế suất thu nhập doanh nghiệp ưu đãi 15% đến 17% cho doanh nghiệp nhỏ và siêu nhỏ, quyền trích lập Quỹ Khoa học và Công nghệ tối đa 20% lợi nhuận trước thuế. Cùng với đó, chính sách thuế thu nhập cá nhân mới áp dụng biểu lũy tiến rút gọn 5 bậc, nâng mức giảm trừ gia cảnh lên 15,5 triệu đồng một tháng cho bản thân và 6,2 triệu đồng một tháng cho người phụ thuộc, đồng thời nâng ngưỡng doanh thu miễn thuế cho hộ kinh doanh lên 1 tỷ đồng mỗi năm. Tuy nhiên, chuyên gia đặc biệt khuyến cáo doanh nghiệp phải siết chặt kỷ luật thanh toán không dùng tiền mặt cho mọi giao dịch từ 5 triệu đồng trở lên để được khấu trừ thuế và tính chi phí hợp lý, đồng thời chủ động rà soát sổ sách vì thời hạn tự nguyện kê khai bổ sung nay đã bị giới hạn trong vòng 5 năm.
Xóa bỏ tư duy "hai sổ" và bài toán chuẩn hóa dữ liệu từ gốc
Mặc dù khung pháp lý mở ra nhiều trợ lực, rủi ro lớn nhất của doanh nghiệp tư nhân hiện nay lại bắt nguồn từ chính tập quán quản trị tài chính kế toán nội bộ. Đề cập đến thực trạng này, bà Lê Yến – Chuyên gia tư vấn thuế, Giám đốc và Nhà sáng lập Hanoi Tax – đưa ra con số báo động khi có tới 90% doanh nghiệp vẫn đang duy trì hai hệ thống sổ kế toán gồm sổ nội bộ và sổ thuế. Đây là thói quen kế thừa từ cơ chế cũ, dẫn đến tình trạng số liệu vênh lệch nghiêm trọng ở mọi chỉ tiêu cốt lõi như quỹ tiền mặt ảo, doanh thu thực nhận qua tài khoản cá nhân không trùng khớp với doanh thu kê khai, chi phí thiếu hóa đơn, công nợ treo kéo dài và chênh lệch hàng tồn kho lớn.
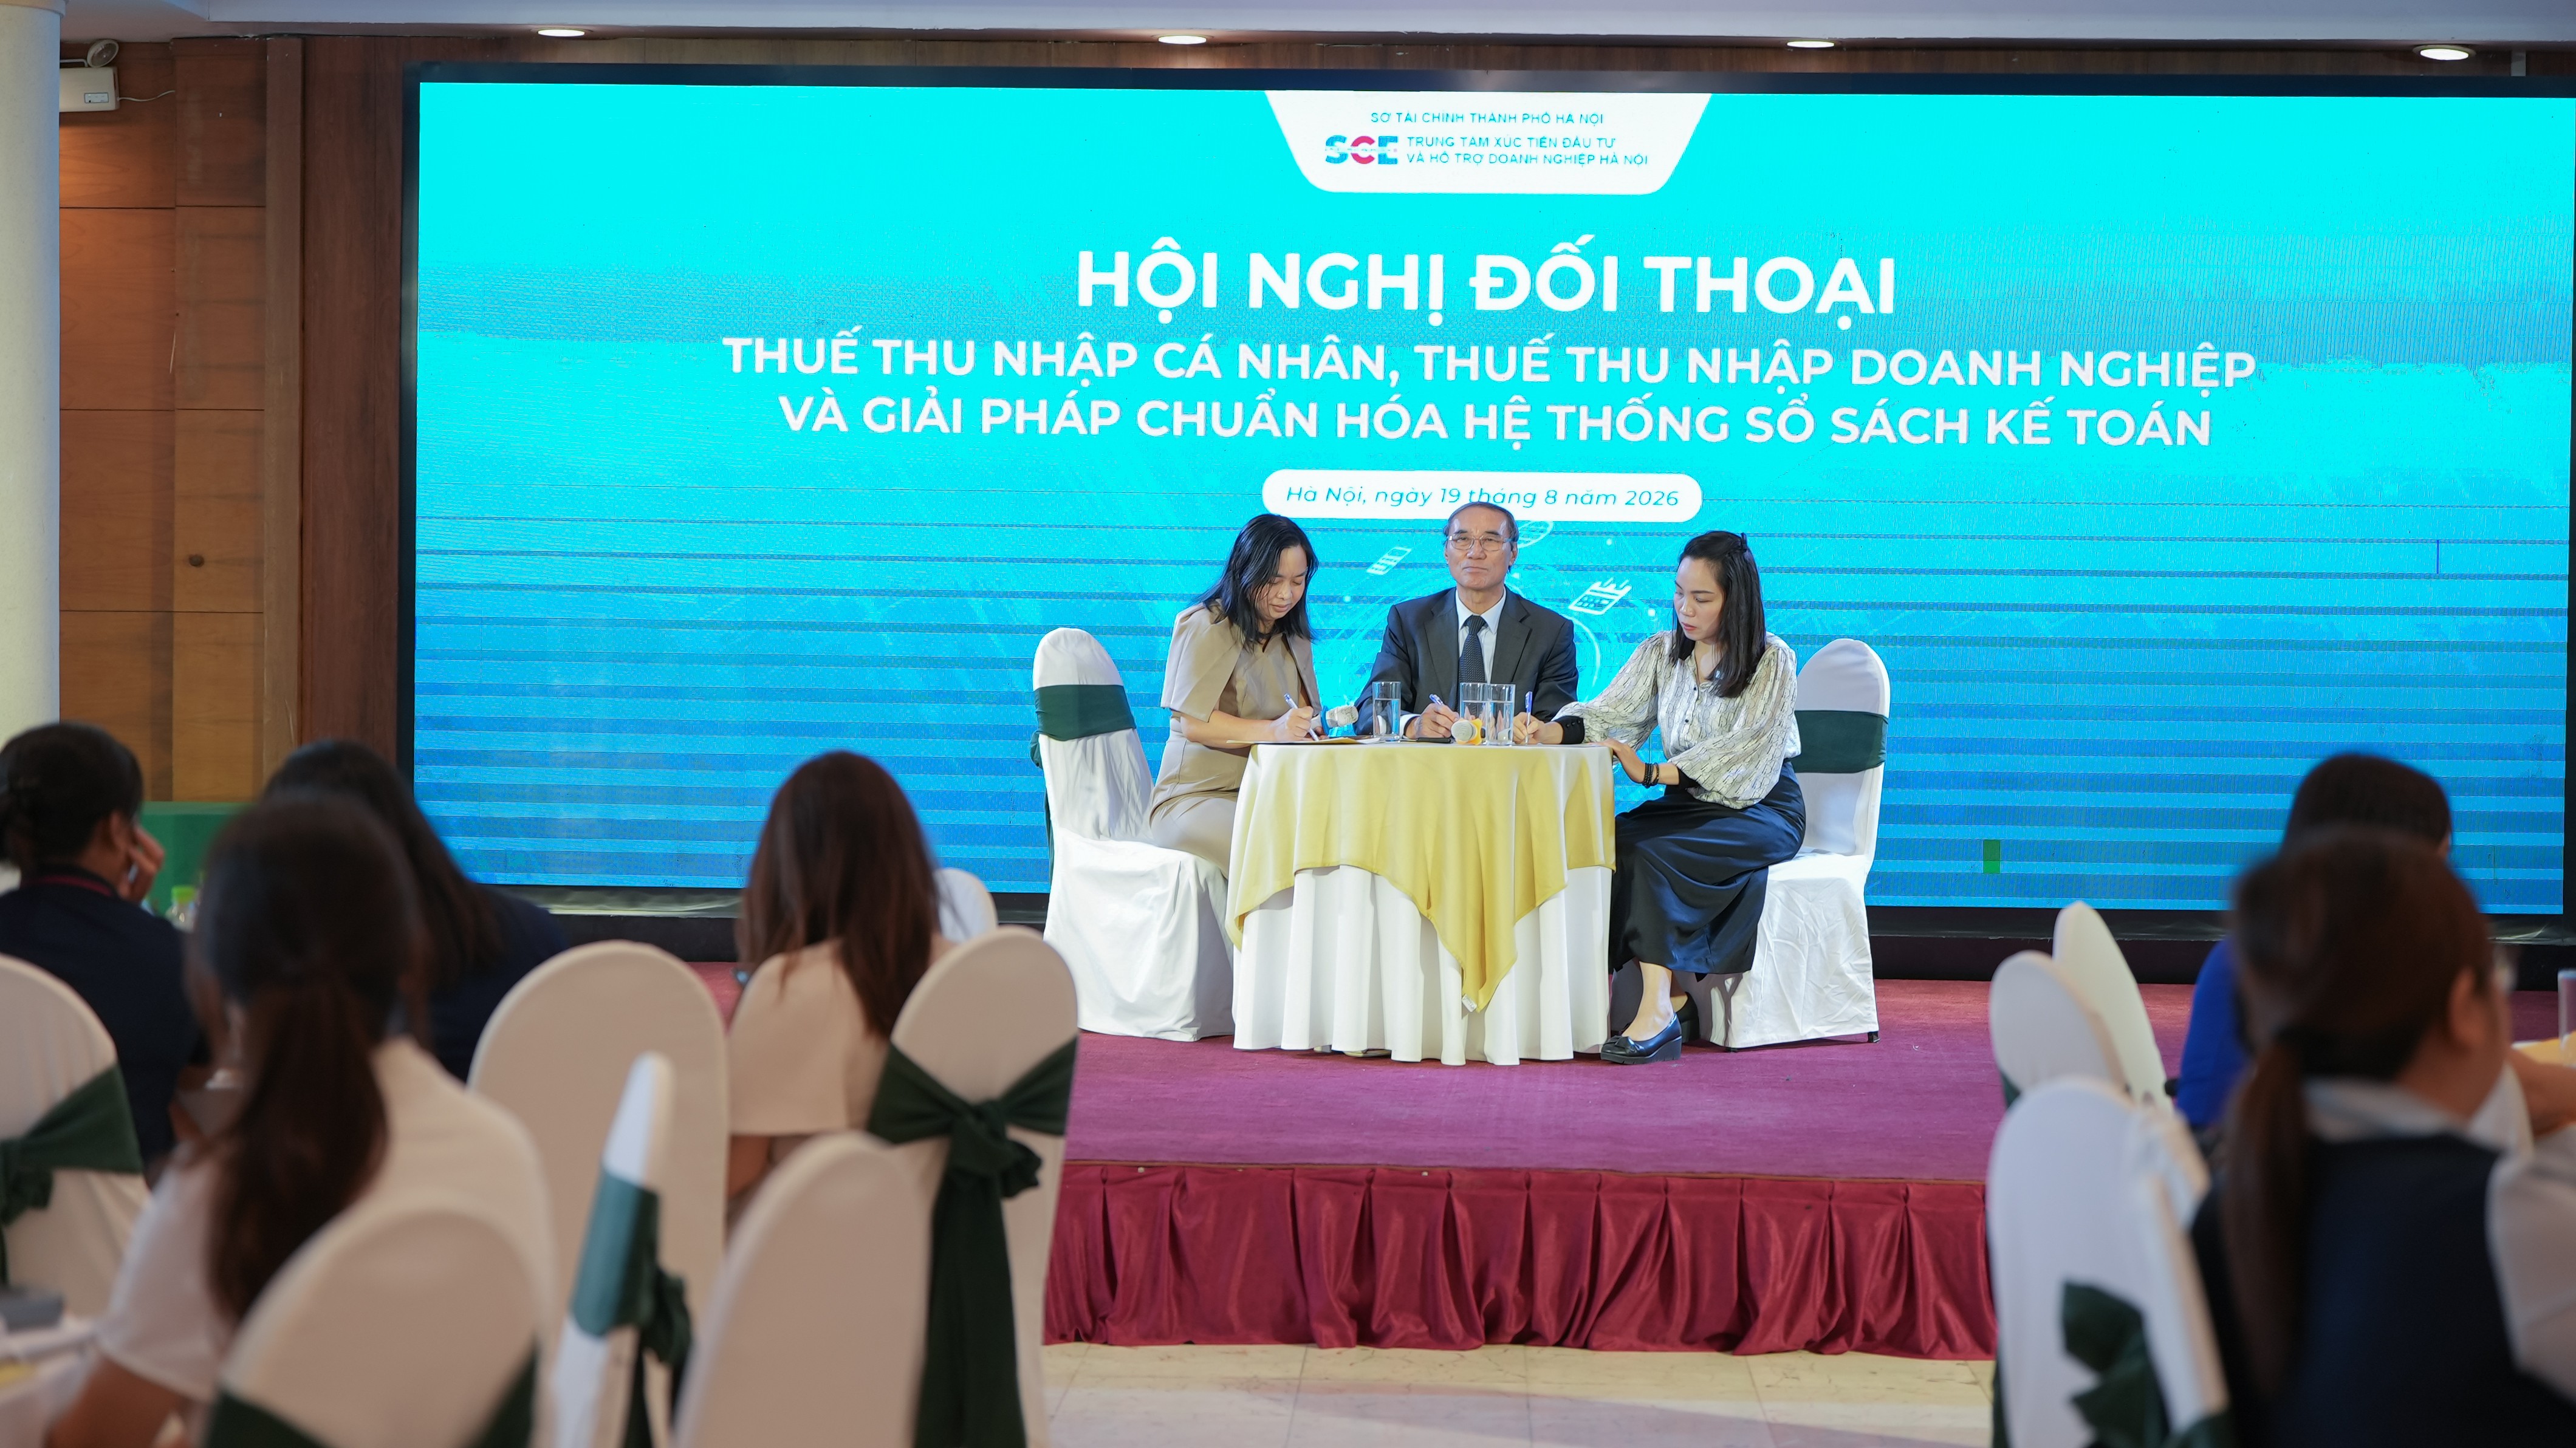
Bà Lê Yến cảnh báo việc duy trì hai bộ số liệu không hề giúp doanh nghiệp an toàn hơn mà chỉ tạo ra ba loại tổn thất nặng nề gồm rủi ro pháp lý bị thanh tra truy thu, lãng phí nguồn lực vận hành bộ máy và đánh mất năng lực quản trị khi ban lãnh đạo phải ra quyết định trên số liệu sai lệch. Dưới góc độ pháp luật thực định, Điều 13 Luật Kế toán 2015 nghiêm cấm việc lập hai hệ thống sổ sách không đồng nhất. Đặc biệt, Điều 221 Bộ luật Hình sự quy định hành vi lập hai hệ thống sổ kế toán gây thiệt hại từ 1 tỷ đồng tiền thuế trở lên có thể bị phạt tù từ 10 đến 20 năm, một mức chế tài nghiêm khắc hơn nhiều so với tội trốn thuế vốn cho phép khắc phục hậu quả tài chính.
Đưa ra góc nhìn bản chất, bà Lê Yến chỉ rõ rủi ro thuế không bắt đầu từ tờ khai thuế. Tờ khai chỉ là điểm cuối cùng phản ánh các sai lệch đã tích tụ từ trước, trong khi lỗi thực tế phát sinh ngay tại các mắt xích vận hành như hợp đồng, chốt đơn hàng, thủ tục xuất nhập kho và giao dịch thanh toán. Kế toán là tuyến kiểm soát cuối cùng chứ không thể là nơi đứng ra sửa chữa toàn bộ lỗi lầm của cả hệ thống vận hành. Do đó, việc hiểu đúng chính sách thuế là để biết phải làm đúng điều gì, còn việc chuẩn hóa hệ thống kế toán là nhằm bảo đảm toàn bộ doanh nghiệp cùng thực hiện đúng.
Để chuyển đổi thành công về một hệ thống sổ kế toán minh bạch, chuyên gia Lê Yến gợi mở lộ trình ba bước bài bản.
Bước đầu tiên là làm sạch số liệu cũ đầu kỳ, rà soát lại số dư các năm trước trên báo cáo tài chính và tờ khai thuế, phân loại nguyên nhân chênh lệch công nợ, kho hàng, ngân hàng để xử lý dứt điểm trước khi đưa vào hệ thống mới.
Bước thứ hai là xử lý và khóa chênh lệch phát sinh ngay trong từng kỳ kế toán, định kỳ đối chiếu giữa doanh thu hợp đồng, dòng tiền và hóa đơn, dứt khoát không chuyển các sai sót sang kỳ kế toán tiếp theo.
Bước thứ ba là chuẩn hóa cách làm trong toàn doanh nghiệp dựa trên năm yếu tố nền tảng gồm nguyên tắc ghi nhận thống nhất giữa các bộ phận, danh mục mã dữ liệu dùng chung cho khách hàng và hàng hóa, quy trình luân chuyển chứng từ rõ ràng về trách nhiệm và thời hạn, kết nối dữ liệu xuyên suốt giữa các phần mềm, và thiết lập cơ chế kiểm soát đối chiếu cảnh báo tự động.
Khi từng bộ phận kinh doanh, mua hàng, kho vận và nhân sự chịu trách nhiệm về dữ liệu do mình tạo ra, doanh nghiệp sẽ xây dựng được một nguồn dữ liệu duy nhất, phục vụ đồng thời cho việc quản trị nội bộ lẫn nghĩa vụ giải trình với cơ quan thuế.
Cuộc cải cách chính sách năm 2026 đặt doanh nghiệp trước yêu cầu bắt buộc phải chuyển mình. Chi phí để đầu tư làm đúng ngay từ đầu luôn rẻ hơn gấp nhiều lần chi phí phải trả khi bị phát hiện sai phạm trong bối cảnh các công cụ thanh tra dựa trên trí tuệ nhân tạo và dữ liệu định danh ngày càng hoàn thiện. Việc chủ động thích ứng pháp lý, từ bỏ tư duy hai sổ và vận hành trên một hệ thống kế toán chuẩn hóa chính là chìa khóa duy nhất giúp doanh nghiệp phòng ngừa rủi ro, bảo vệ giá trị công ty và vững bước phát triển trong giai đoạn mới.