
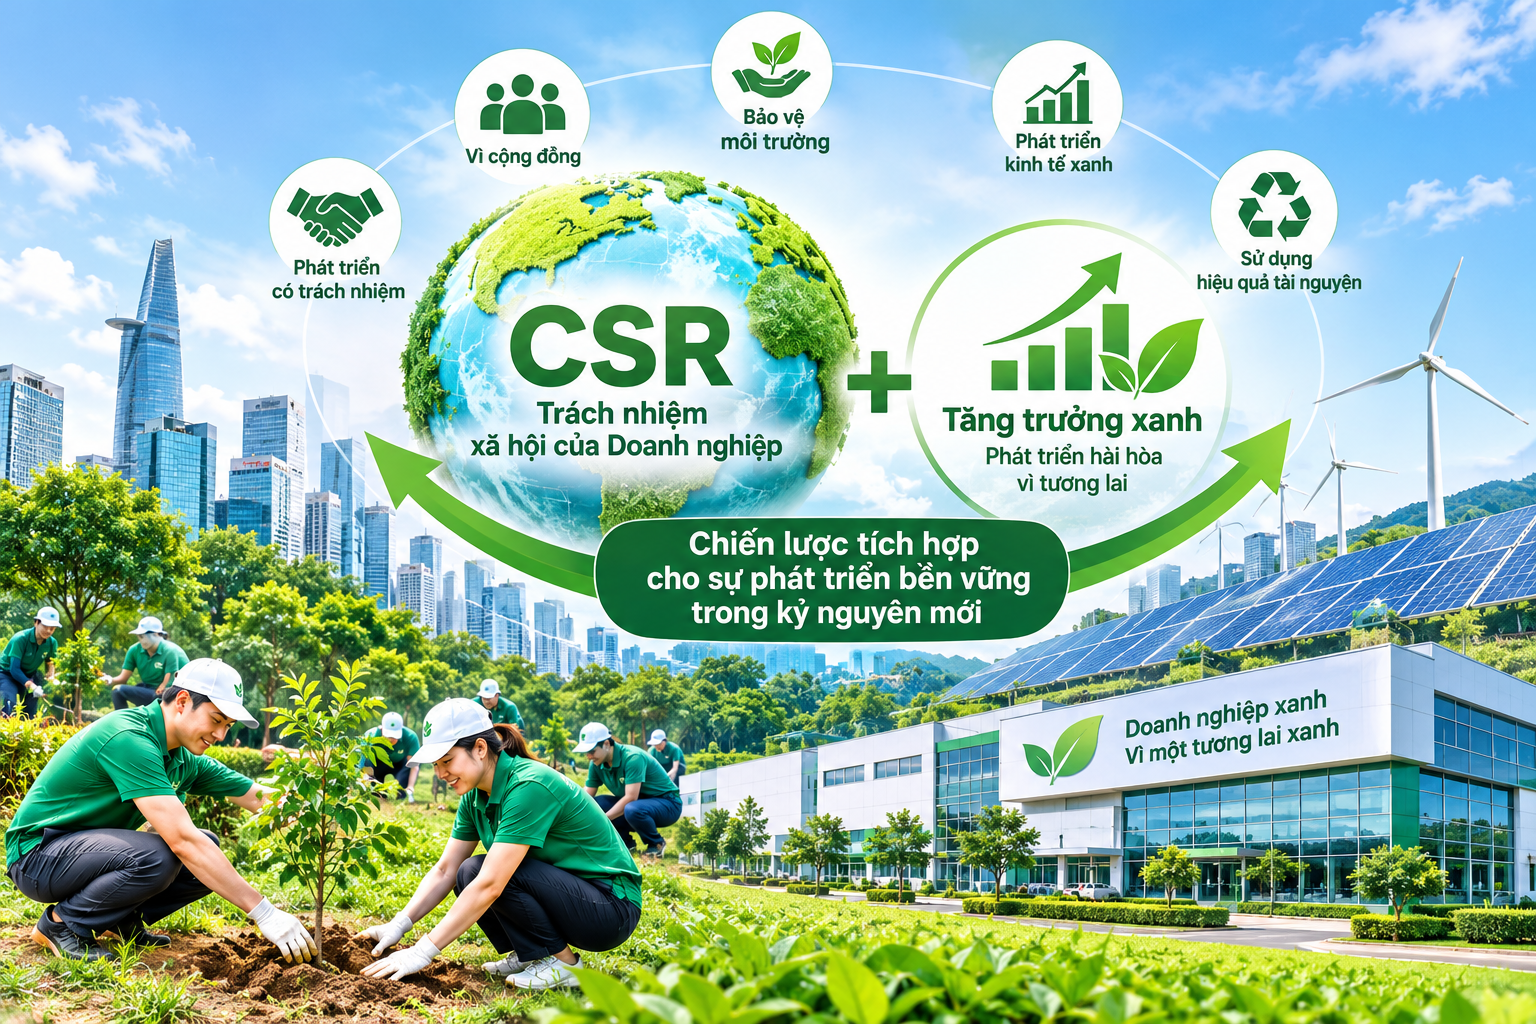
Tóm Tắt: Trong bối cảnh biến đổi khí hậu toàn cầu và sự cạn kiệt tài nguyên thiên nhiên đang diễn ra với tốc độ phi mã, mô hình tăng trưởng kinh tế truyền thống dựa trên việc khai thác tối đa nguồn lực dần bộc lộ những hạn chế cố hữu. Tăng trưởng xanh (Green Growth) đã trở thành một mệnh lệnh chiến lược đối với các quốc gia và cộng đồng doanh nghiệp toàn cầu. Bài báo khoa học này nghiên cứu mối quan hệ tương hỗ giữa Trách nhiệm xã hội của doanh nghiệp (Corporate Social Responsibility - CSR) và Tăng trưởng xanh, nhằm làm rõ cách thức tích hợp các chiến lược môi trường - xã hội vào mô hình kinh doanh core-business. Thông qua việc phân tích khung lý thuyết, các dữ liệu thực chứng và cơ chế tác động, nghiên cứu chỉ ra rằng CSR không còn là một chi phí bổ sung hay công cụ quảng bá hình ảnh đơn thuần, mà đã tiến hóa thành động lực cốt lõi thúc đẩy đổi mới sáng tạo xanh, nâng cao năng lực cạnh tranh và tạo ra giá trị bền vững dài hạn cho cả doanh nghiệp lẫn xã hội.
Từ khóa: Trách nhiệm xã hội của doanh nghiệp (CSR), Tăng trưởng xanh, Phát triển bền vững, Đổi mới sáng tạo xanh, Khung ESG.
Abstract: Against the backdrop of accelerating global climate change and the rapid depletion of natural resources, the traditional economic growth model relying on the maximum exploitation of resources is gradually revealing its inherent limitations. Green Growth has become a strategic imperative for nations and the global business community. This scientific paper investigates the reciprocal relationship between Corporate Social Responsibility (CSR) and Green Growth, aiming to clarify methods for integrating environmental and social strategies into core-business models. By analyzing theoretical frameworks, empirical data, and impact mechanisms, the research indicates that CSR is no longer a mere additional cost or promotional tool; rather, it has evolved into a core driver of green innovation, enhancing competitive advantage and creating long-term sustainable value for both businesses and society.
Keywords: Corporate Social Responsibility (CSR), Green Growth, Sustainable Development, Green Innovation, ESG Framework.
1. Đặt Vấn Đề
Thế giới trong thập niên thứ ba của thế kỷ XXI đang đối mặt với những thách thức chưa từng có về mặt sinh thái. Biến đổi khí hậu, suy giảm đa dạng sinh học và ô nhiễm môi trường không còn là những cảnh báo mang tính lý thuyết mà đã trở thành nguy cơ hiện hữu tác động trực tiếp đến sự ổn định của nền kinh tế toàn cầu. Trong bối cảnh đó, triết lý kinh doanh kinh điển của Milton Friedman (1970) - vốn cho rằng "trách nhiệm xã hội duy nhất của doanh nghiệp là gia tăng lợi nhuận cho cổ đông" - đang chịu sự chỉ trích gay gắt và dần bị thay thế bởi các quan điểm hiện đại về quản trị doanh nghiệp.
Tăng trưởng xanh, theo định nghĩa của Tổ chức Hợp tác và Phát triển Kinh tế (OECD), là việc thúc đẩy tăng trưởng và phát triển kinh tế đồng thời đảm bảo rằng các tài sản tự nhiên tiếp tục cung cấp các dịch vụ tài nguyên và môi trường mà sự sống của chúng ta phụ thuộc vào. Để đạt được điều này, sự tham gia của lực lượng doanh nghiệp - hạt nhân của nền kinh tế - đóng vai trò quyết định.
Song song đó, khái niệm Trách nhiệm xã hội của doanh nghiệp (CSR) đã trải qua một quá trình tiến hóa sâu sắc. Từ chỗ là những hoạt động từ thiện tự nguyện, rời rạc (CSR 1.0), CSR đã chuyển mình thành chiến lược tích hợp (CSR 2.0/CSR chiến lược) và hiện nay là giai đoạn gắn liền với các tiêu chuẩn ESG (Môi trường - Xã hội - Quản trị).
Tuy nhiên, mối quan hệ giữa CSR và Tăng trưởng xanh vẫn tồn tại nhiều khoảng trống nghiên cứu và thực tiễn: Doanh nghiệp thường nhìn nhận các tiêu chuẩn môi trường trong CSR như một rào cản chi phí thay vì cơ hội đầu tư. Việc triển khai CSR còn mang tính hình thức, dẫn đến hiện tượng "tẩy xanh" (greenwashing). Thiếu một mô hình tích hợp toàn diện để biến các cam kết CSR thành kết quả tăng trưởng xanh cụ thể.
Nghiên cứu này hướng tới mục tiêu giải mã cơ chế tác động của CSR đối với Tăng trưởng xanh, phân tích các lợi ích kinh tế - sinh thái từ sự kết hợp này, và đề xuất mô hình chiến lược giúp doanh nghiệp chuyển đổi thành công trong bối cảnh hiện đại.
2. Cơ sở Lý thuyết và Cơ chế tác động
2.1. Các thuyết nền tảng
Để giải thích mối tương quan giữa CSR và Tăng trưởng xanh, ba lý thuyết chính được sử dụng làm nền tảng phân tích: Lý thuyết Bền vững của Carroll (Carroll’s Pyramid of CSR): Mô hình kim tự tháp của Carroll (1991) phân chia CSR thành 4 cấp độ: Kinh tế, Pháp lý, Đạo đức và Từ thiện. Trong ngữ cảnh tăng trưởng xanh, trách nhiệm đạo đức và từ thiện mở rộng sang việc bảo vệ hành tinh, đòi hỏi doanh nghiệp phải chủ động vượt qua các yêu cầu pháp lý tối thiểu về môi trường.
Lý thuyết Các bên liên quan (Stakeholder Theory): Được phát triển bởi Freeman (1984), lý thuyết này khẳng định doanh nghiệp phải chịu trách nhiệm với tất cả các bên bị ảnh hưởng bởi hoạt động của mình (cổ đông, nhân viên, khách hàng, cộng đồng, môi trường). Tăng trưởng xanh là phương thức đáp ứng kỳ vọng ngày càng cao của các bên liên quan về một môi trường sống an toàn và bền vững.
Lý thuyết Dựa trên Nguồn lực (Resource-Based View - RBV) & RBV Tự nhiên (Natural-RBV): Hart (1995) mở rộng lý thuyết RBV khi cho rằng các năng lực môi trường (như phòng ngừa ô nhiễm, quản trị sản phẩm, phát triển bền vững) là những nguồn lực hiếm, khó bắt chước và không thể thay thế, giúp doanh nghiệp đạt được lợi thế cạnh tranh bền vững.
2.2. Khung phân tích mối quan hệ giữa CSR và Tăng trưởng xanh
Tăng trưởng xanh ở cấp độ doanh nghiệp không chỉ đơn thuần là việc cắt giảm chất thải, mà là quá trình tái định hình mô hình kinh doanh. CSR đóng vai trò là "chất xúc tác" và "la bàn định hướng" cho quá trình này thông qua ba kênh tác động chính:
Kênh Đổi mới Sáng tạo (Innovation Channel): Cam kết CSR buộc doanh nghiệp phải tìm kiếm các giải pháp công nghệ mới để giảm dấu chân carbon, dẫn đến đổi mới quy trình (process innovation) và đổi mới sản phẩm (product innovation).
Kênh Hiệu năng VH (Operational Efficiency Channel): Các sáng kiến CSR về môi trường thúc đẩy tiết kiệm năng lượng, tái sử dụng nguyên vật liệu (Kinh tế tuần hoàn), từ đó cắt giảm chi phí vận hành trong dài hạn.
Kênh Thị trường và Tài chính (Market & Finance Channel): Thực thi CSR giúp xây dựng hình ảnh thương hiệu xanh, gia tăng mức độ trung thành của người tiêu dùng, đồng thời giúp doanh nghiệp tiếp cận các nguồn vốn tín dụng xanh (Green Bonds, ESG Funds) với chi phí vốn thấp hơn.
3. Nội dung và phương pháp triển khai CSR hướng tới tăng trưởng xanh
3.1. Chuyển đổi chuỗi cung ứng xanh (Green Supply Chain Management - GSCM)
Tăng trưởng xanh không thể diễn ra độc lập tại từng doanh nghiệp mà phải phủ khắp toàn bộ chuỗi giá trị. Tích hợp CSR vào quản trị chuỗi cung ứng bao gồm: Mua sắm xanh (Green Procurement): Ưu tiên các nhà cung cấp đạt chứng nhận ISO 14001, cam kết không sử dụng lao động trẻ em và áp dụng các tiêu chuẩn phát thải nghiêm ngặt.
Sản xuất tinh gọn và sạch hơn (Cleaner Production): Áp dụng công nghệ mô phỏng, giảm thiểu tiêu thụ điện, nước và nguyên liệu hóa thạch trong quy trình chế tạo. Logistics xanh: Tối ưu hóa tuyến hình vận chuyển, chuyển đổi sang các phương tiện sử dụng năng lượng điện hoặc nhiên liệu sinh học.
3.2. Áp dụng mô hình Kinh tế tuần hoàn (Circular Economy)
Một trong những biểu hiện đỉnh cao của CSR thúc đẩy tăng trưởng xanh là việc chuyển dịch từ mô hình kinh tế tuyến tính (Khai thác - Sản xuất - Vứt bỏ) sang mô hình Kinh tế tuần hoàn (Tái thiết kế - Tái sử dụng - Tái chế).
Tiêu chí: Mô hình Tuyến tính Truyền thống Mô hình Bền vững Tích hợp CSR
Mục tiêu cốt lõi: Tối đa hóa sản lượng và lợi nhuận ngắn hạn Tối đa hóa giá trị tổng hợp (Kinh tế - Môi trường - Xã hội); Sử dụng Tài nguyên: Khai thác nguyên sinh, lãng phí cao Tái chế, tái sử dụng, tối ưu hóa nguyên liệu; Xử lý Chất thải: Xả thải ra môi trường hoặc chôn lấp Coi chất thải là tài nguyên (Zero Waste to Landfill)
Quan hệ Khách hàng: Giao dịch một lần (Bán sản phẩm). Đồng hành dài hạn (Dịch vụ hóa sản phẩm - PaaS); Chi phí Môi trường Ngoại ứng tiêu cực (Xã hội gánh chịu); Nội bộ hóa chi phí môi trường vào chiến lược.
3.3. Phát triển Nguồn nhân lực Xanh (Green HRM)
Sự thành công của chiến lược CSR hướng tới tăng trưởng xanh phụ thuộc phần lớn vào yếu tố con người. Quản trị tài nguyên nhân sự xanh bao gồm việc đào tạo nhận thức về môi trường cho nhân viên, thiết lập các chỉ số KPI gắn liền với hiệu quả sử dụng năng lượng, và xây dựng văn hóa doanh nghiệp khuyến khích các sáng kiến phát triển bền vững từ cấp cơ sở.
4. Phân tích thực chứng và bối cảnh thực tiễn
4.1. Bài học quốc tế
Nhiều tập đoàn đa quốc gia đã chứng minh rằng CSR và Tăng trưởng xanh là hai mặt của một đồng xu, bổ trợ cho sự tăng trưởng vượt bậc của doanh nghiệp:
Unilever: Thông qua Kế hoạch Sống Bền vững (Unilever Sustainable Living Plan - USLP), tập đoàn này đã chứng minh các dòng sản phẩm "phát triển bền vững" (như Lifebuoy, Dove, Seventh Generation) có tốc độ tăng trưởng nhanh hơn 69% so với phần còn lại của kinh doanh và đóng góp 75% vào tổng tăng trưởng của tập đoàn.
Patagonia: Hãng thời trang dã ngoại này đã biến CSR thành lợi thế cạnh tranh cốt lõi bằng cam kết sử dụng 100% nguyên liệu tái chế và trích 1% doanh thu cho các hoạt động môi trường. Chiến dịch "Don't Buy This Jacket" khuyến khích tiêu dùng có trách nhiệm không làm giảm doanh số, ngược lại đã nâng tầm thương hiệu và tạo ra sự trung thành tuyệt đối từ khách hàng.
4.2. Bối cảnh tại các nền kinh tế đang phát triển và Việt Nam
Tại các quốc gia đang phát triển, thực thi CSR hướng tới tăng trưởng xanh đang đứng trước cả cơ hội lẫn thách thức to lớn: Thách thức: Rào cản tài chính: Chi phí đầu tư ban đầu cho công nghệ sạch, năng lượng tái tạo và hệ thống xử lý chất thải thường rất cao.
Tư duy ngắn hạn: Nhiều doanh nghiệp vừa và nhỏ (SMEs) coi CSR là khoản chi phí lãng phí chứ không phải khoản đầu tư sinh lời.
Hiện tượng "Tẩy xanh" (Greenwashing): Một số doanh nghiệp lợi dụng thuật ngữ CSR và Tăng trưởng xanh để quảng cáo sai sự thật, làm giảm niềm tin của người tiêu dùng và các nhà đầu tư.
Cơ hội: Thỏa thuận Thương mại Tự do Thế hệ mới (FTAs): Các EVFTA, CPTPP đều đi kèm các chương nghiêm ngặt về môi trường và lao động. Doanh nghiệp thực hiện tốt CSR về môi trường sẽ sở hữu "tấm vé thông hành" vào các thị trường khắt khe như EU, Bắc Mỹ.
Xu hướng Đầu tư ESG: Các quỹ đầu tư toàn cầu đang thoái vốn khỏi các ngành công nghiệp gây ô nhiễm và dịch chuyển dòng vốn sang các doanh nghiệp đạt chuẩn ESG cao.
5. Rào cản và những thách thức trong triển khai
Mặc dù mối quan hệ tích cực giữa CSR và Tăng trưởng xanh đã được thừa nhận rộng rãi, việc hiện thực hóa trong thực tiễn vẫn gặp nhiều điểm nghẽn:
Sự đứt gãy giữa Chiến lược và Thực thi: Nhiều doanh nghiệp xây dựng báo cáo phát triển bền vững rất ấn tượng nhưng không đưa các chỉ số CSR vào vận hành thường ngày của các bộ phận chức năng.
Đo lường và Đánh giá (Metrics & Measurement): Việc đo lường tác động của CSR tới môi trường (ví dụ: lượng phát thải Scope 1, 2, 3) đòi hỏi hệ thống dữ liệu phức tạp và tốn kém mà nhiều doanh nghiệp chưa đủ năng lực đáp ứng.
Xung đột lợi ích ngắn hạn và dài hạn: Áp lực từ các chỉ số tài chính theo quý có thể khiến Ban điều hành hy sinh các mục tiêu Tăng trưởng xanh dài hạn để bảo vệ biên lợi nhuận trước mắt.
6. Khuyến nghị chiến lược cho Doanh nghiệp và nhà làm chính sách
Để biến CSR thành động lực thực sự cho Tăng trưởng xanh, chúng tôi đề xuất hệ thống giải pháp đồng bộ trên cả hai cấp độ:
6.1. Đối với Doanh nghiệp
Tích hợp CSR vào sứ mệnh cốt lõi: Chuyển từ "CSR bên lề" (Peripheral CSR) sang "CSR chiến lược" (Strategic CSR). Mọi quyết định kinh doanh cần được lọc qua lăng kính ảnh hưởng môi trường và xã hội.
Chuyển đổi số gắn liền với Chuyển đổi xanh (Dual Transition): Áp dụng dữ liệu lớn (Big Data), Trí tuệ nhân tạo (AI) và Internet mạn đàm vạn vật (IoT) để quản lý tiêu thụ năng lượng, tối ưu hóa chuỗi cung ứng và theo dõi lượng phát thải theo thời gian thực.
Minh bạch hóa Báo cáo Bền vững: Áp dụng các tiêu chuẩn quốc tế như GRI (Global Reporting Initiative) hoặc ISSB (International Sustainability Standards Board) để công khai thông tin, xây dựng lòng tin tuyệt đối với các bên liên quan.
6.2. Đối với Chính phủ và các Cơ quan Quản lý
Hoàn thiện khung pháp lý: Xây dựng danh mục phân loại xanh (Green Taxonomy) rõ ràng, ban hành các tiêu chuẩn bắt buộc về công bố thông tin ESG đối với các công ty niêm yết.
Tạo động lực kinh tế: Áp dụng chính sách ưu đãi thuế, giảm lãi suất vay cho các dự án xanh, đồng thời tăng mức xử phạt đối với các hành vi vi phạm môi trường nhằm nội bộ hóa chi phí ngoại ứng.
Xây dựng Hệ sinh thái Đổi mới sáng tạo Xanh: Mở rộng các quỹ hỗ trợ nghiên cứu và phát triển (R&D) công nghệ sạch, kết nối doanh nghiệp với các viện nghiên cứu và đại học.
7. Kết Luận
Trách nhiệm xã hội của doanh nghiệp và Tăng trưởng xanh không phải là hai khái niệm độc lập hay đối lập, mà là hai trụ cột song hành cấu thành nên mô hình phát triển bền vững của doanh nghiệp hiện đại. Việc thực thi CSR một cách chiến lược giúp doanh nghiệp không chỉ hoàn thành nghĩa vụ đạo đức với cộng đồng và hành tinh, mà còn chủ động kiến tạo những năng lực cạnh tranh mới – từ đổi mới công nghệ, tối ưu hóa chi phí đến việc thu hút nguồn vốn và nâng cao giá trị thương hiệu.
Trong một thế giới biến động, nơi các tiêu chuẩn về sinh thái và xã hội đang tái định hình lại luật chơi toàn cầu, những doanh nghiệp xem CSR và Tăng trưởng xanh là trung tâm của chiến lược phát triển sẽ là những đơn vị tiên phong dẫn dắt thị trường. Đã đến lúc các nhà quản trị từ bỏ tư duy xem CSR là khoản chi phí thụ động để chuyển sang tiếp cận CSR như một khoản đầu tư chiến lược sinh lời dài hạn - đầu tư cho sự trường tồn của chính doanh nghiệp và tương lai của hành tinh./.
Tài Liệu Tham Khảo:
Carroll, A. B. (1991). The pyramid of corporate social responsibility: Toward the moral management of organizational stakeholders. Business Horizons, 34(4), 39-48.
Freeman, R. E. (1984). Strategic Management: A Stakeholder Approach. Pitman.
Hart, S. L. (1995). A natural-resource-based view of the firm. Academy of Management Review, 20(4), 986-1014.
OECD (2011). Towards Green Growth. OECD Publishing.
Porter, M. E., & Kramer, M. R. (2006). Strategy and society: The link between competitive advantage and corporate social responsibility. Harvard Business Review, 84(12), 78-92.
Porter, M. E., & Kramer, M. R. (2011). Creating shared value. Harvard Business Review, 89(1/2), 62-77.
World Commission on Environment and Development (WCED) (1987). Our Common Future. Oxford University Press.