
Hai dự án LNG 111.000 tỷ đồng và tham vọng năm 2027
Chín tháng đầu năm 2026 khép lại với một kết quả vượt xa mọi dự báo của ban lãnh đạo Tổng Công ty Điện lực Dầu khí Việt Nam (PV Power, mã chứng khoán POW). Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, doanh thu thuần của tổng công ty đạt 49.406 tỷ đồng, tăng 94,5% so với cùng kỳ năm trước và tương đương 99% kế hoạch doanh thu cả năm. Lợi nhuận trước thuế đạt 7.744 tỷ đồng, tăng 232%, trong khi lợi nhuận sau thuế đạt 6.899 tỷ đồng, tăng 216% và gấp 3,2 lần cùng kỳ. Riêng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 6.434 tỷ đồng, tăng 247% so với cùng kỳ.
Con số 6.899 tỷ đồng có ý nghĩa đặc biệt khi đặt cạnh kế hoạch mà Đại hội đồng cổ đông thường niên ngày 20/5/2026 đã thông qua. Khi đó, PV Power trình kế hoạch lợi nhuận sau thuế cả năm 2026 chỉ 1.124 tỷ đồng, giảm 63% so với năm 2025, trên giả định giá dầu 70 USD/thùng và tỷ giá 26.500 đồng/USD, trong khi kế hoạch doanh thu hợp nhất được đặt ở mức kỷ lục 49.887 tỷ đồng. Như vậy, chỉ sau ba quý, lợi nhuận sau thuế của tổng công ty đã bằng 614% kế hoạch cả năm, tức gấp hơn 6 lần mục tiêu ban đầu. Biên lợi nhuận ròng cũng cải thiện rõ rệt, từ mức 6,4% lên 14%.
Riêng quý III/2026, PV Power ghi nhận doanh thu thuần 16.772 tỷ đồng, tăng 114% so với cùng kỳ, dù giảm 17% so với quý II/2026. Lợi nhuận sau thuế quý III đạt 2.073 tỷ đồng, tăng 119% so với cùng kỳ. Đáng chú ý, ngày 10/11/2026, Hội đồng quản trị PV Power đã phê duyệt điều chỉnh các chỉ tiêu kế hoạch năm 2026, nâng doanh thu hợp nhất lên 53.308 tỷ đồng, lợi nhuận trước thuế lên 5.568 tỷ đồng và lợi nhuận sau thuế lên 4.973 tỷ đồng, gấp hơn 4 lần kế hoạch ban đầu. Tuy nhiên, kết quả 9 tháng đã vượt cả kế hoạch vừa điều chỉnh, cho thấy mục tiêu mới nhiều khả năng chỉ là mức cam kết tối thiểu sau khi đã nhìn thấy kết quả thực tế.
Giới phân tích cũng lưu ý cần bóc tách chất lượng lợi nhuận. Theo ước tính của Chứng khoán BETA, tổng thu nhập ngoài thường xuyên trong 9 tháng đầu năm 2026 vào khoảng 2.800 tỷ đồng, trong đó có khoản hoàn nhập dự phòng phải thu khoảng 325 tỷ đồng tại cụm nhà máy Cà Mau 1 và 2. Chứng khoán SHS ước tính lợi nhuận cốt lõi quý III/2026 của PV Power đạt khoảng 1.580 tỷ đồng sau khi đã trừ khoản hoàn nhập, một con số vẫn cao hơn cả kế hoạch lợi nhuận cả năm ban đầu là 1.124 tỷ đồng. Ở chiều ngược lại, chi phí lãi vay quý III/2026 là 616 tỷ đồng, gấp 4 lần cùng kỳ, do các khoản vay dự án không còn được vốn hóa lãi vay sau khi nhà máy đi vào vận hành.
Lợi nhuận 9 tháng gấp hơn 6 lần kế hoạch năm
Đằng sau những con số ấn tượng là sản lượng điện tăng mạnh trên hầu hết các nhà máy. Tổng sản lượng 9 tháng đầu năm 2026 đạt 19,329 tỷ kWh, tăng 44% so với cùng kỳ, vượt 21% kế hoạch 9 tháng và tương đương gần 89% kế hoạch cả năm. Nhà máy nhiệt điện than Vũng Áng 1 đóng góp lớn nhất với hơn 5,7 tỷ kWh, tăng 21% so với cùng kỳ. Cụm nhà máy điện khí Cà Mau 1 và 2 sản xuất gần 4,3 tỷ kWh, tăng 4%, trong khi nhà máy điện khí Nhơn Trạch 2 đạt 3,3 tỷ kWh, tăng tới 54% so với cùng kỳ.
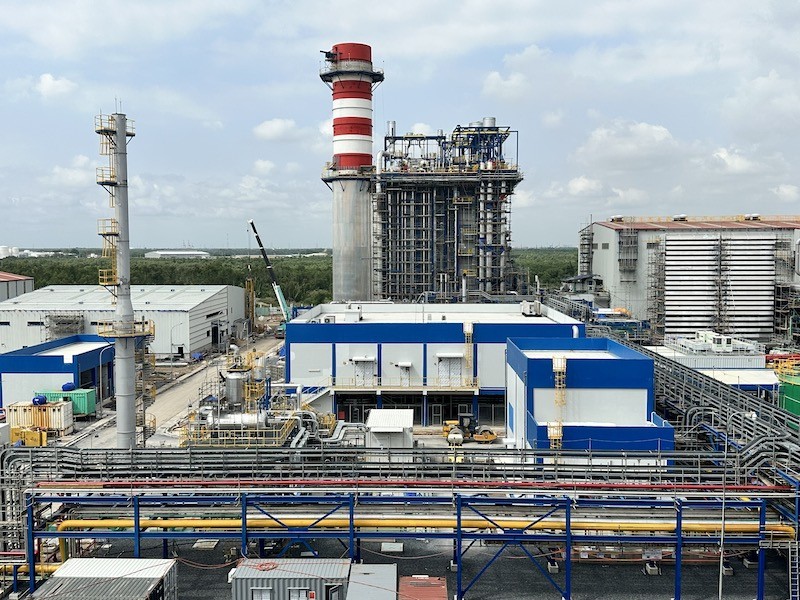
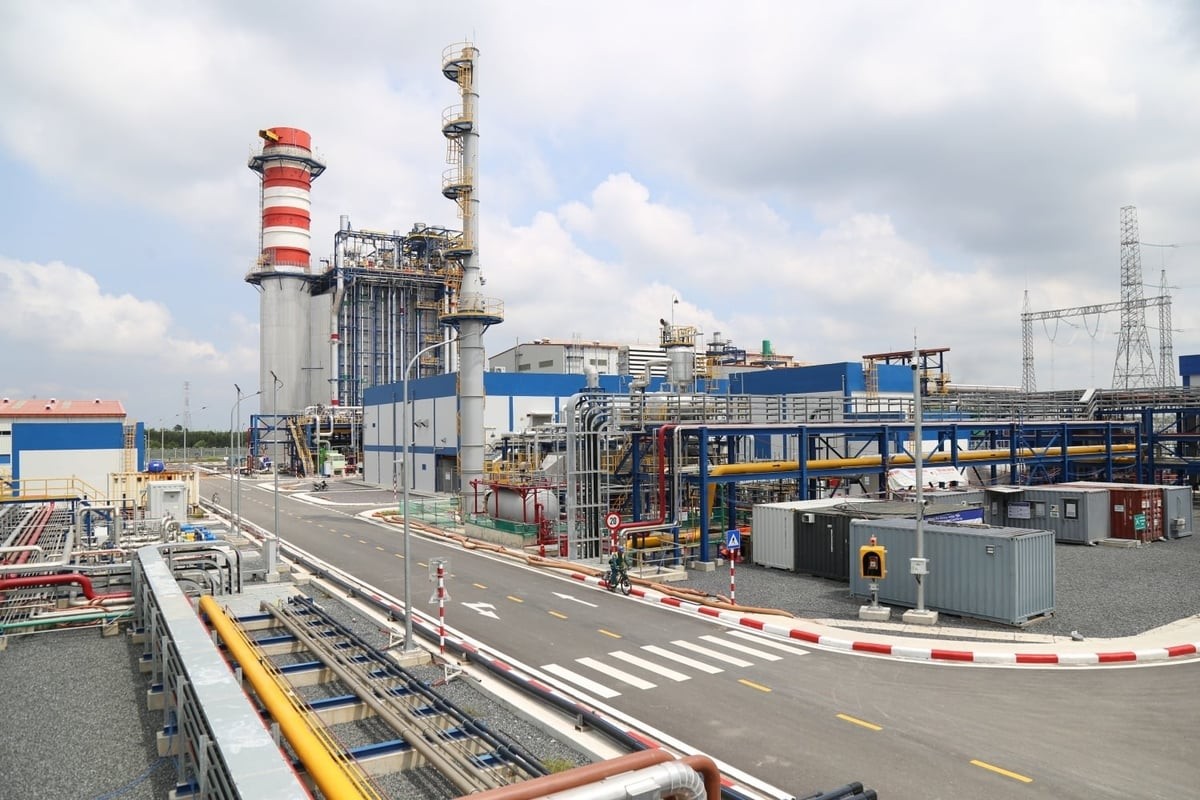
Điểm nhấn lớn nhất nằm ở cụm nhà máy điện khí LNG Nhơn Trạch 3 và 4. Chỉ sau hơn một năm vận hành thương mại, hai tổ máy này đã đóng góp gần 3,9 tỷ kWh trong 9 tháng đầu năm, gấp 7,9 lần cùng kỳ và vượt 6% kế hoạch 9 tháng. Đây là dự án điện khí LNG đầu tiên tại Việt Nam, với tổng công suất thiết kế 1.624 MW, sử dụng khí thiên nhiên hóa lỏng nhập khẩu và được trang bị tổ máy tuabin khí công suất lớn thuộc hàng hiện đại nhất thế giới. Việc cụm nhà máy này nhanh chóng trở thành trụ cột mới trong cơ cấu sản lượng của PV Power cho thấy chiến lược chuyển dịch sang điện khí LNG của tổng công ty đang đi đúng hướng, vừa góp phần bảo đảm an ninh năng lượng, vừa giảm phát thải so với nhiệt điện than truyền thống.
Đà tăng trưởng không dừng lại ở quý III/2026. Cập nhật tại buổi gặp gỡ nhà đầu tư chiều 12/11 tại Cà Mau, ông Trương Việt Phương, Phó Tổng Giám đốc PV Power, cho biết đến ngày 3/11, tổng công ty đã cán mốc kế hoạch sản lượng cả năm là 21,6 tỷ kWh. Lũy kế đến ngày 11/11, sản lượng đã đạt 22,9 tỷ kWh. Ước tính đến cuối năm, sản lượng toàn hệ thống sẽ đạt khoảng 25 tỷ kWh, vượt 16% kế hoạch năm. Về lợi nhuận, lợi nhuận sau thuế riêng công ty mẹ cả năm 2026 ước đạt gần 7.000 tỷ đồng, gấp khoảng 6,4 lần kế hoạch năm, trong đó có hơn 2.000 tỷ đồng đến từ các khoản hồi tố của những năm trước.
Một câu chuyện khiến nhiều cổ đông lo lắng suốt thời gian qua cũng đã có lời giải. Đó là lượng khí trả trước tại Cà Mau, phần khí đã trả tiền trước nhưng chưa sử dụng hết theo cam kết bao tiêu tối thiểu hằng năm. Theo lãnh đạo PV Power, đến nay tổng công ty tự tin khẳng định trong năm nay, cụ thể là mục tiêu ngày 18/12/2026, Cà Mau sẽ thu hồi toàn bộ lượng khí trả trước phát sinh từ năm 2021. Việc xử lý dứt điểm khoản khí trả trước này không chỉ cải thiện dòng tiền mà còn gỡ bỏ một rủi ro tồn đọng nhiều năm trên bảng cân đối kế toán của doanh nghiệp.
Sản lượng tăng mạnh, điện khí LNG thành trụ cột mới
Nhìn sang năm 2027, PV Power đứng trước cả cơ hội và thách thức. Trước dự báo hiện tượng El Nino tác động mạnh, các nhà máy nhiệt điện than và điện khí được kỳ vọng sẽ được huy động cao để bù đắp sự thiếu hụt của thủy điện. Dẫn số liệu từ Công ty Vận hành Hệ thống điện và Thị trường điện Quốc gia, sản lượng thủy điện toàn quốc năm 2026 chỉ đạt khoảng 86,1 tỷ kWh, giảm gần 20% so với cùng kỳ, trong khi phụ tải điện cả nước năm 2027 dự báo tăng từ 8,1% đến gần 15%. Bối cảnh này tạo dư địa huy động lớn cho các nhà máy nhiệt điện, trong đó có toàn bộ đội nhà máy của PV Power.
Để đón đầu cơ hội đó, PV Power đang dồn lực cho hai dự án điện khí LNG tại Bắc Trung Bộ với tổng công suất 3.000 MW và tổng mức đầu tư gần 111.000 tỷ đồng, tương đương khoảng 4,2 tỷ USD. Trong đó, Nhà máy điện LNG Quỳnh Lập tại Nghệ An có công suất 1.500 MW, tổng mức đầu tư gần 59.400 tỷ đồng, do liên danh PV Power nắm 51% vốn cùng SK Innovation của Hàn Quốc triển khai. Nhà máy điện LNG Vũng Áng 3 tại Hà Tĩnh cũng có công suất 1.500 MW, tổng mức đầu tư hơn 51.400 tỷ đồng, với liên danh PV Power nắm 51% và B.Grimm Power của Thái Lan nắm 34%. Cả hai dự án hướng tới vận hành thương mại vào cuối năm 2029 đến 2031.
Để chuẩn bị tài chính cho các dự án này, PV Power sẽ tăng vốn điều lệ từ gần 30.700 tỷ đồng lên khoảng 50.600 tỷ đồng vào cuối năm 2028. Đây là bước đi quan trọng để doanh nghiệp có đủ năng lực tài chính triển khai các dự án quy mô lớn, đồng thời củng cố vị thế nhà phát điện khí LNG hàng đầu Việt Nam trong giai đoạn chuyển dịch năng lượng.
Với kết quả 9 tháng vượt xa kế hoạch và triển vọng huy động cao trong năm 2027, cổ phiếu POW đang thu hút sự chú ý trở lại của giới đầu tư. Tuy nhiên, giới phân tích cũng lưu ý nhà đầu tư cần theo dõi báo cáo tài chính quý IV/2026 để đánh giá mức lợi nhuận cốt lõi có duy trì được khi không còn các khoản hoàn nhập lớn, cũng như kế hoạch năm 2027 mà PV Power sẽ trình cổ đông, qua đó xác định đâu là nền lợi nhuận mới bền vững của doanh nghiệp sau một năm bùng nổ.