
Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Tập đoàn FECON (mã FCN) đạt doanh thu thuần đạt 1.858 tỷ đồng, tăng 62,6% so với cùng kỳ năm trước. Giá vốn hàng bán tăng chậm hơn, ở mức 56%, tương đương 1.537 tỷ đồng. Nhờ đó, lợi nhuận gộp đạt 321,2 tỷ đồng, tăng hơn 104% so với mức 157,2 tỷ đồng cùng kỳ năm 2025.
Trong kỳ, doanh thu hoạt động tài chính của doanh nghiệp giảm 78%, còn 3,2 tỷ đồng. Chi phí tài chính tăng 9%, lên 74,8 tỷ đồng, trong đó chi phí lãi vay chiếm gần 72 tỷ đồng.
Chi phí bán hàng cũng tăng mạnh từ 8,4 tỷ đồng lên 42,1 tỷ đồng, tương đương gấp 5 lần cùng kỳ. Trong khi, chi phí quản lý doanh nghiệp tăng 24,6%, lên 72,7 tỷ đồng.
Theo giải trình của FECON, chi phí bán hàng tăng chủ yếu do doanh nghiệp trích lập dự phòng bảo hành công trình; còn chi phí quản lý doanh nghiệp tăng một phần do trích lập dự phòng các khoản công nợ phải thu khó đòi.
Sau khi khấu trừ các khoản chi phí và thuế, FECON báo lãi sau thuế hợp nhất quý III gần 101,9 tỷ đồng, gấp 6,2 lần mức 16,5 tỷ đồng cùng kỳ năm trước, tương ứng mức tăng hơn 516%.
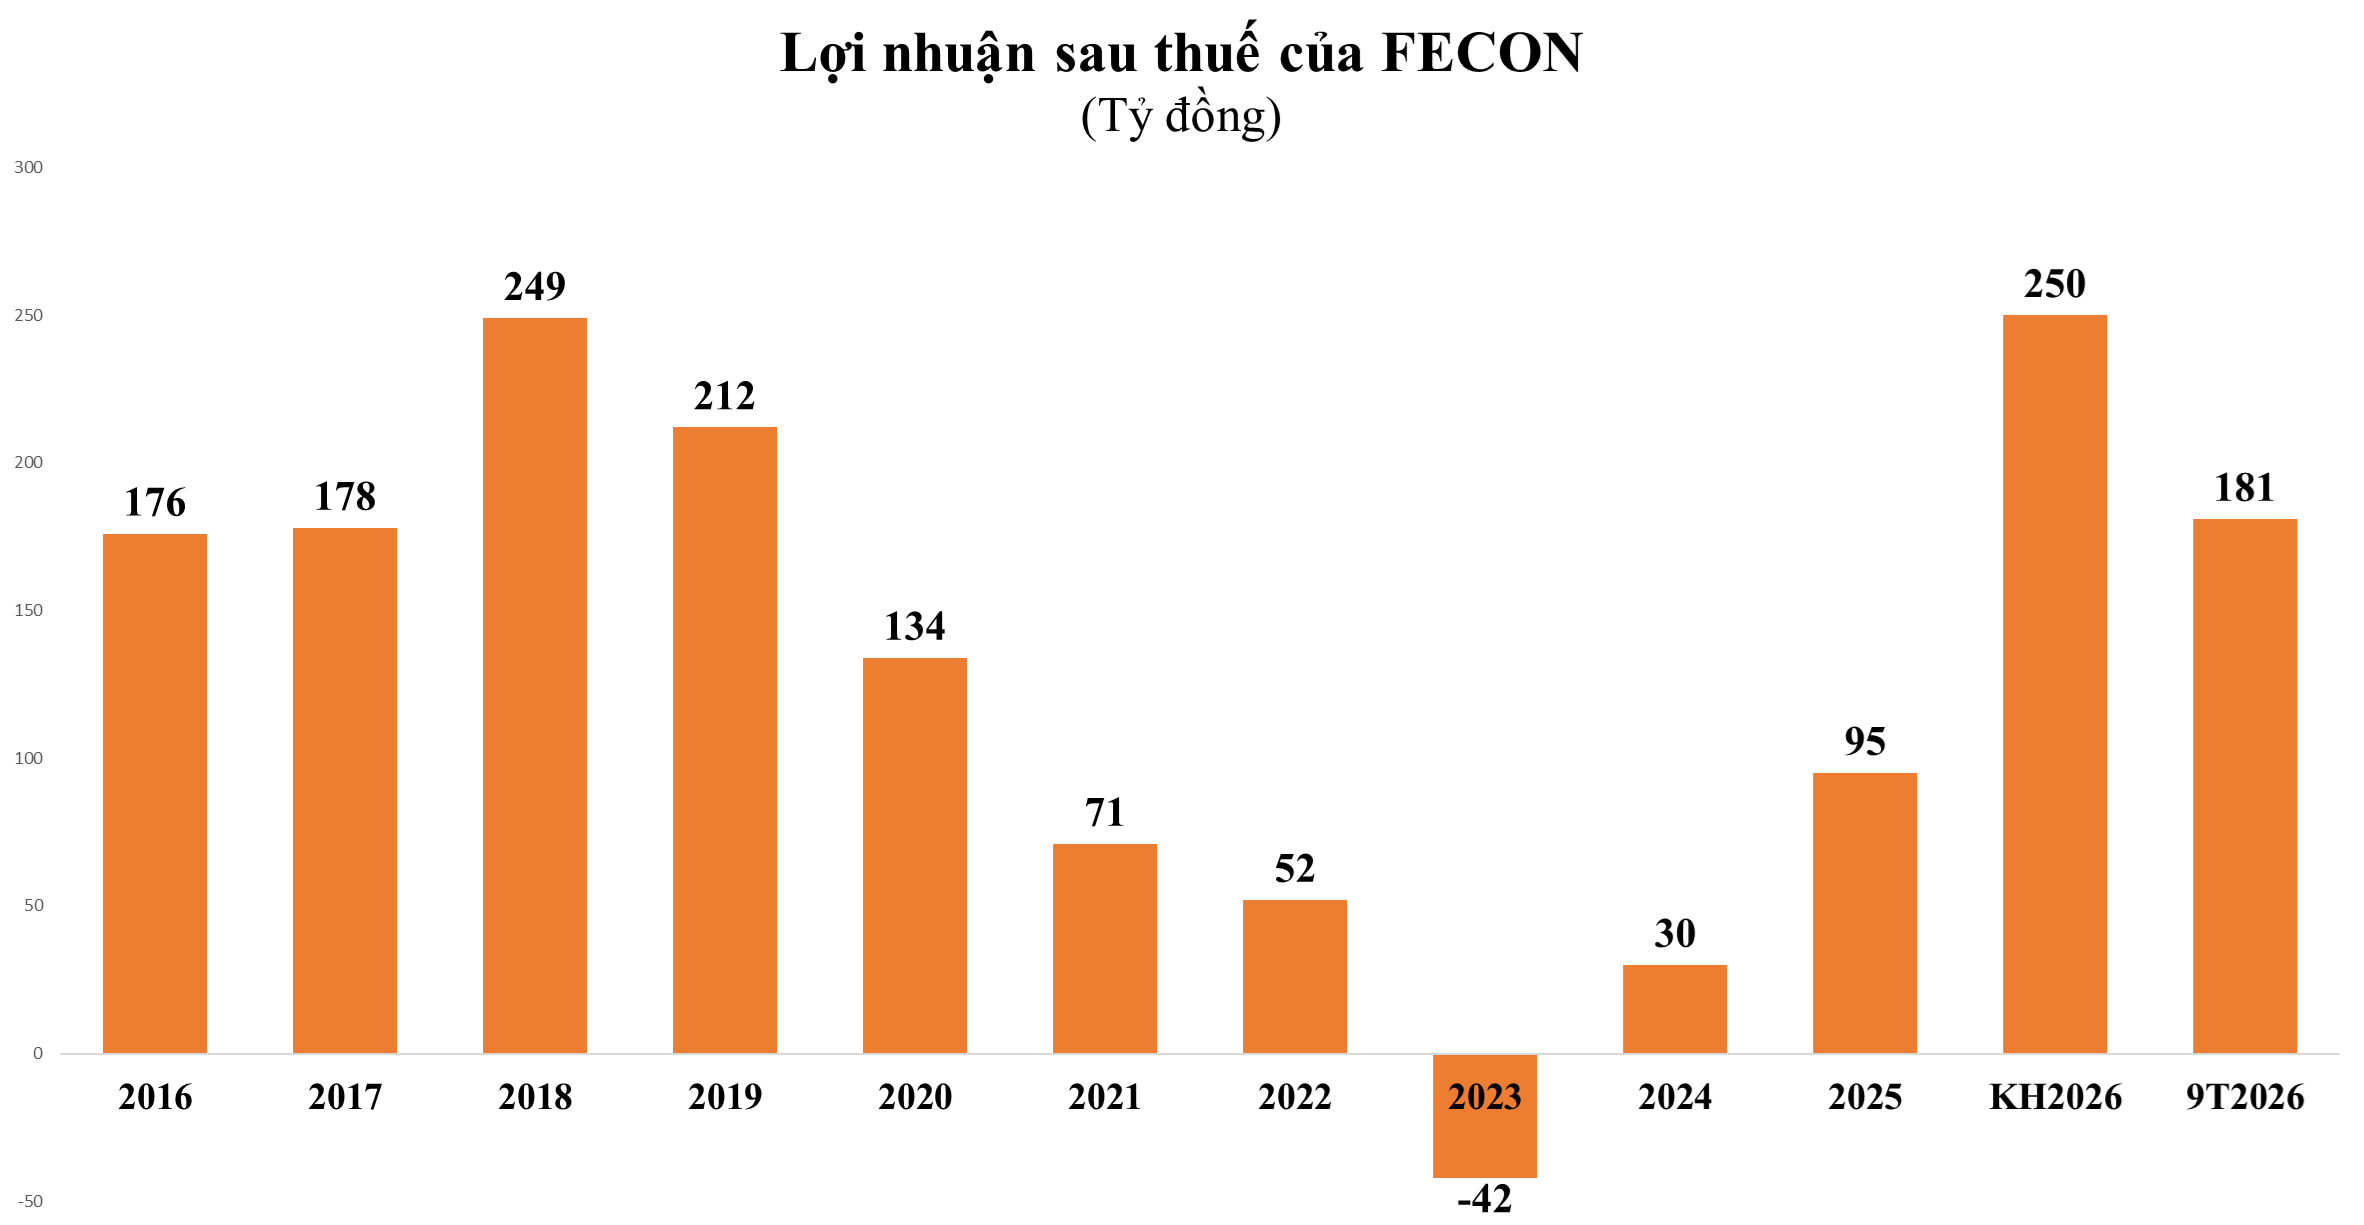
Lũy kế 9 tháng năm 2026, doanh nghiệp ghi nhận doanh thu thuần 5.071 tỷ đồng, tăng 54,2% so với cùng kỳ. Lợi nhuận trước thuế đạt 239 tỷ đồng, gấp 4,5 lần; lợi nhuận sau thuế hợp nhất đạt 181 tỷ đồng, gấp hơn 5 lần mức 33,6 tỷ đồng của 9 tháng đầu năm 2025.
Năm 2026, FECON đặt mục tiêu doanh thu hợp nhất 5.600 tỷ đồng và lợi nhuận sau thuế hợp nhất 250 tỷ đồng. Như vậy, sau 9 tháng, doanh nghiệp đã thực hiện khoảng 90,6% kế hoạch doanh thu và 72,4% mục tiêu lợi nhuận sau thuế.
Tại ngày 30/9/2026, tổng tài sản của FECON đạt 11.701 tỷ đồng, tăng 15% so với đầu năm. Trong đó, tài sản ngắn hạn chiếm 9.090 tỷ đồng, còn tài sản dài hạn đạt 2.611 tỷ đồng.
Đáng chú ý, khoản mục bất động sản đầu tư ghi nhận 864,4 tỷ đồng, trong khi đầu năm chưa phát sinh. Theo thuyết minh báo cáo tài chính, phần lớn giá trị này, tương đương gần 848 tỷ đồng, là quyền sử dụng đất và cơ sở hạ tầng cụm công nghiệp Danh Thắng – Đoan Bái được nắm giữ để cho thuê. Khoảng 17 tỷ đồng còn lại là nhà và quyền sử dụng đất nắm giữ để tăng giá.
Ở chiều ngược lại, chi phí xây dựng cơ bản dở dang giảm mạnh từ 527 tỷ đồng đầu năm xuống còn 96 tỷ đồng tại ngày 30/9, tương đương giảm khoảng 82%.
Diễn biến này cho thấy sự dịch chuyển đáng chú ý trong cơ cấu tài sản của FECON, khi khoản mục bất động sản đầu tư xuất hiện với giá trị lớn, trong khi chi phí xây dựng cơ bản dở dang giảm sâu. Riêng tại dự án cụm công nghiệp Danh Thắng – Đoan Bái, đầu năm doanh nghiệp ghi nhận khoảng 486 tỷ đồng chi phí dở dang, nhưng đến cuối tháng 9 không còn ghi nhận khoản mục này tại chi phí xây dựng cơ bản dở dang.
Ngoài ra, các khoản phải thu ngắn hạn của FECON đạt 4.476 tỷ đồng, tăng hơn 731 tỷ đồng so với đầu năm. Trong đó, phải thu ngắn hạn của khách hàng chiếm 2.622 tỷ đồng, trả trước cho người bán ngắn hạn hơn 1.051 tỷ đồng.
Hàng tồn kho đạt 3.583 tỷ đồng, tăng gần 94 tỷ đồng. Phần lớn là chi phí sản xuất, kinh doanh dở dang với giá trị hơn 3.490 tỷ đồng.
Về nguồn vốn, tổng nợ phải trả của FECON tại thời điểm cuối quý III đạt 8.172 tỷ đồng, tăng 19% so với đầu năm. Trong đó, dư nợ vay và nợ thuê tài chính đạt khoảng 4.409 tỷ đồng, tăng khoảng 323 tỷ đồng. Khoản người mua trả tiền trước ngắn hạn đạt 1.429 tỷ đồng, tăng 132 tỷ đồng.
Vốn chủ sở hữu của doanh nghiệp đạt 3.529 tỷ đồng, tăng 7% so với đầu năm. Như vậy, nợ phải trả hiện chiếm gần 70% tổng nguồn vốn của FECON.
Một điểm đáng chú ý khác trong báo cáo tài chính quý III của FECON là dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đầu năm đã chuyển sang trạng thái dương 330,6 tỷ đồng, trong khi cùng kỳ năm trước âm 382,2 tỷ đồng. Tuy nhiên, dòng tiền đầu tư vẫn âm 555,3 tỷ đồng, chủ yếu do chi cho mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác.