Gỡ vướng nợ thuế, rút ngắn thời gian rời thị trường
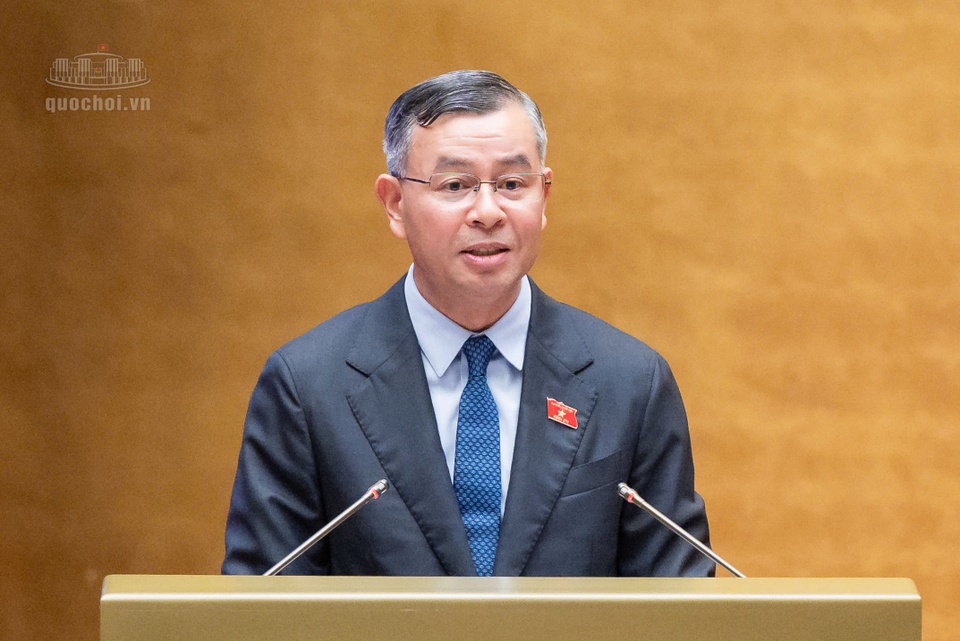
Chiều 29/10, giải trình trước Quốc hội về dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, Bộ trưởng Tài chính Ngô Văn Tuấn đã làm rõ nhiều vấn đề liên quan đến điều kiện hoạt động, cơ chế hỗ trợ và những rào cản mà doanh nghiệp gặp phải khi rút khỏi thị trường.
Theo Bộ trưởng, xây dựng luật lần này không hướng đến việc hỗ trợ doanh nghiệp một cách dàn trải, mà tập trung tạo lập môi trường thuận lợi, thúc đẩy khu vực doanh nghiệp nhỏ và vừa (DNNVV) phát triển, đóng góp hiệu quả hơn cho nền kinh tế.
Trong số những vấn đề cần giải quyết, thủ tục chấm dứt hoạt động của doanh nghiệp được xem là một điểm nghẽn đáng chú ý. Thực tế cho thấy, bên cạnh những khó khăn khi thành lập và vận hành, không ít doanh nghiệp còn mất nhiều thời gian, chi phí để hoàn tất các thủ tục rời thị trường, ngay cả khi đã ngừng kinh doanh từ lâu.
Bộ trưởng Ngô Văn Tuấn cho biết, cả nước hiện còn khoảng 2,8 triệu mã số thuế chưa được đóng, thuộc trạng thái 03 - đã dừng hoạt động kinh doanh và trạng thái 06 - không hoạt động tại địa chỉ đăng ký. Trong số này, khoảng 1,2 triệu mã số thuế thuộc về doanh nghiệp và các chi nhánh doanh nghiệp.
Trong 8 tháng đầu năm 2026, ngành thuế đã xử lý, đóng gần 600.000 mã số thuế. Tuy nhiên, để giải quyết số lượng còn lại, theo Bộ trưởng, cần xây dựng cơ chế đặc thù thay vì áp dụng cứng nhắc các quy định hiện hành đối với mọi trường hợp.
Một ví dụ được ông đưa ra là doanh nghiệp đã ngừng hoạt động suốt 10 năm, không phát sinh giao dịch nhưng khi muốn hoàn tất thủ tục vẫn phải thanh toán khoản thuế và tiền phạt khoảng 62 triệu đồng. Phần lớn nghĩa vụ này xuất phát từ lệ phí môn bài tích lũy qua nhiều năm, cùng tiền chậm nộp.
Từ thực tế đó, Bộ Tài chính đang đề xuất những giải pháp nhằm tháo gỡ gánh nặng tài chính cho các doanh nghiệp không còn hoạt động. Theo hồ sơ dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ thuế, cơ quan này kiến nghị xóa nợ lệ phí môn bài và tiền chậm nộp phát sinh đến hết năm 2025. Đồng thời, mức phạt chậm nộp hồ sơ khai thuế có thể được giảm từ 30% đến 70% đối với doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục đóng mã số thuế.
Đáng chú ý, Bộ trưởng cho biết đã chỉ đạo cơ quan đăng ký kinh doanh giải quyết thủ tục giải thể, đóng cửa doanh nghiệp trong vòng 12 giờ đối với những trường hợp đã hoàn thành toàn bộ nghĩa vụ tài chính. “Hiện nay, việc này triển khai rất tốt”, ông Tuấn thông tin.
Các giải pháp trên cũng gắn với yêu cầu nâng cao tính minh bạch trong quản lý thuế quốc tế. Theo Bộ trưởng, đầu năm 2026, Liên minh châu Âu (EU) đưa Việt Nam vào danh sách đen liên quan đến hợp tác thuế. Sau quá trình làm việc và triển khai các biện pháp theo chỉ đạo của Bộ Chính trị, Tổng Bí thư và Chính phủ, Việt Nam đã được chuyển sang danh sách xám. Đến quý I/2028, EU dự kiến tiến hành rà soát tổng thể để xem xét việc đưa Việt Nam ra khỏi danh sách các khu vực không hợp tác về thuế.
Hoàn thiện chính sách để doanh nghiệp nhỏ và vừa phát triển
Trước đó, đại biểu Nguyễn Hải Long (đoàn TP Đà Nẵng) cho biết, theo số liệu ngành thuế đến tháng 7/2026, gần 292.000 doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể. Đại biểu nhận định những vướng mắc kéo dài có thể trở thành rào cản đối với tinh thần khởi nghiệp, đặc biệt với những người trẻ muốn thử sức kinh doanh. “Người trẻ thất bại một lần thì nghĩa vụ kê khai, tiền phạt đeo theo nhiều năm. Doanh nghiệp treo dễ bị lợi dụng để mua bán hóa đơn, trong khi dự thảo chưa có quy định về rút khỏi thị trường”, ông Long nêu.
Theo đại biểu, nếu thủ tục đóng cửa doanh nghiệp kéo dài hàng năm, khả năng tái khởi nghiệp của người kinh doanh sẽ bị ảnh hưởng. Ông dẫn kinh nghiệm từ Luật Công ty năm 2023 của Trung Quốc, trong đó có cơ chế giải thể giản lược dành cho doanh nghiệp không có nợ.
Từ đó, đại biểu Nguyễn Hải Long đề xuất cơ chế chấm dứt hoạt động tự động đối với doanh nghiệp siêu nhỏ đáp ứng các điều kiện nhất định, gồm không phát sinh doanh thu, không xuất hóa đơn, không sử dụng lao động và không nợ thuế, bảo hiểm trong 12 tháng liên tục. Sau khi thông báo công khai, nếu chủ sở hữu không đề nghị tiếp tục hoạt động và không có ý kiến phản đối, doanh nghiệp có thể được chấm dứt hoạt động mà không phải chịu phạt cho thời gian ngừng kinh doanh.
Bên cạnh thủ tục rút lui khỏi thị trường, dự thảo luật còn điều chỉnh tiêu chí xác định DNNVV để phù hợp hơn với quy mô nền kinh tế. Theo phương án đề xuất, doanh nghiệp thuộc nhóm này có số lao động bình quân không quá 300 người, tổng nguồn vốn tối đa 150 tỷ đồng hoặc doanh thu hằng năm không vượt 400 tỷ đồng. Các ngưỡng tương ứng trong quy định hiện hành là 200 lao động, 100 tỷ đồng vốn và 300 tỷ đồng doanh thu.
Bộ trưởng Ngô Văn Tuấn cho biết việc điều chỉnh được tính toán dựa trên tăng trưởng GDP, biến động lạm phát từ năm 2017 đến nay và tham khảo kinh nghiệm quốc tế. Cơ quan soạn thảo đã trao đổi với Hiệp hội Doanh nghiệp nhỏ và vừa, các tổ chức tài chính quốc tế như World Bank, OECD, đồng thời nghiên cứu mô hình tại Thái Lan và Nhật Bản. Ông nhấn mạnh các mức đưa vào luật là giới hạn tối đa, còn Chính phủ sẽ quy định cụ thể theo từng lĩnh vực để bảo đảm tính phù hợp.
Về chính sách hỗ trợ, dự thảo được thiết kế với 11 chính sách chung và 4 chính sách trọng tâm. Một số nội dung kế thừa Nghị quyết 198 của Quốc hội năm 2025, trong đó có hỗ trợ thuế, tạo điều kiện tiếp cận mặt bằng sản xuất và dành nguồn lực từ hoạt động mua sắm công cho doanh nghiệp nhỏ và vừa.
Trước đề xuất điều chỉnh thời điểm miễn thuế thu nhập doanh nghiệp sang ba năm đầu kể từ khi có lợi nhuận, Bộ trưởng cho rằng giai đoạn đầu thành lập vốn là thời kỳ doanh nghiệp phải đối mặt với nhiều khó khăn để thích nghi và tồn tại. Chính sách hỗ trợ cần tạo điều kiện cho doanh nghiệp vượt qua giai đoạn này, đồng thời khuyến khích phát triển lâu dài.
Đối với mặt bằng sản xuất, dự thảo cho phép UBND cấp tỉnh báo cáo HĐND cùng cấp xem xét đầu tư hạ tầng khu công nghiệp, cụm công nghiệp phục vụ DNNVV. Cùng với đó, cơ chế dành tối thiểu 20% kinh phí mua sắm công cho nhóm doanh nghiệp này và ưu tiên các gói thầu dưới 20 tỷ đồng tiếp tục được đề xuất áp dụng.
Theo Bộ trưởng Ngô Văn Tuấn, những chính sách này hướng đến việc mở rộng cơ hội tiếp cận thị trường, tạo đầu ra ổn định và nâng cao năng lực cạnh tranh cho DNNVV. Việc kết hợp cải cách thủ tục hành chính với hỗ trợ có trọng tâm được kỳ vọng vừa tháo gỡ khó khăn trước mắt, vừa tạo nền tảng để doanh nghiệp chủ động đổi mới và phát triển bền vững.