Minh bạch tài chính là điều kiện để mở rộng tín dụng
Tại phiên thảo luận về tình hình kinh tế - xã hội ngày 31/10, vấn đề tiếp cận tín dụng của doanh nghiệp nhỏ và vừa (DNNVV) tiếp tục thu hút sự quan tâm của nhiều đại biểu Quốc hội. Theo số liệu được đề cập tại nghị trường, tỷ lệ doanh nghiệp nhỏ và vừa tiếp cận được vốn ngân hàng chưa đến 9%, trong khi con số này ở nhóm doanh nghiệp lớn vượt 47%. Khoảng cách đáng kể cho thấy những khó khăn trong tiếp cận nguồn lực tài chính vẫn chưa được giải quyết triệt để, dù mặt bằng lãi suất đã có những điều chỉnh.
Đại biểu Bùi Thanh Nam (đoàn Phú Thọ) cho rằng, nếu chỉ tập trung vào việc giảm lãi suất mà không xử lý những vướng mắc trong điều kiện giải ngân, hiệu quả hỗ trợ doanh nghiệp sẽ không cao. Trên thực tế, nhiều doanh nghiệp không thể vay vốn không hẳn vì chi phí tín dụng quá lớn, mà do thiếu tài sản thế chấp và chưa có hệ thống dữ liệu tài chính đủ tin cậy để ngân hàng đánh giá năng lực trả nợ.
Theo đại biểu, chính sách hỗ trợ cần chuyển trọng tâm từ giảm giá vốn sang cải thiện khả năng hấp thụ vốn của doanh nghiệp. Trong đó, việc phát huy các quỹ bảo lãnh tín dụng, mở rộng hình thức cho vay căn cứ vào dòng tiền, hợp đồng kinh tế và các khoản phải thu có thể tạo thêm cơ hội tiếp cận vốn cho những đơn vị không sở hữu nhiều tài sản có giá trị.
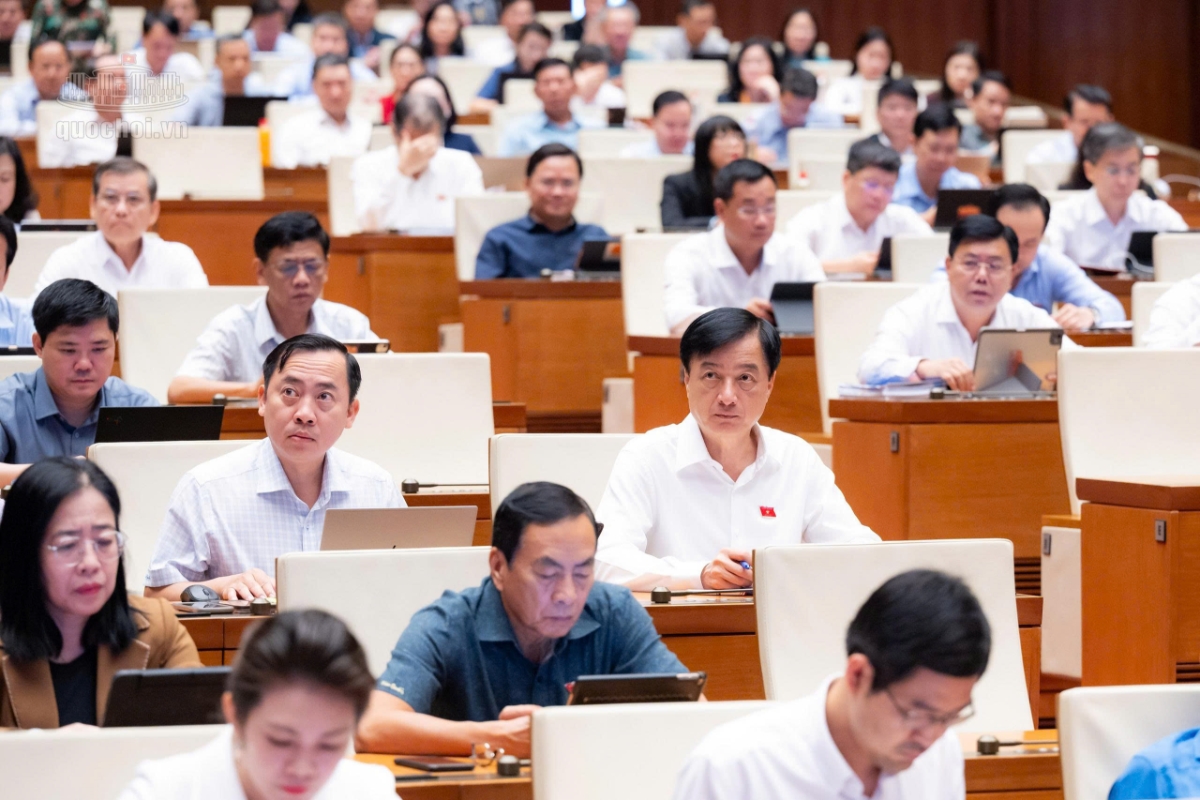
Đối với lĩnh vực bất động sản, ông Bùi Thanh Nam đề xuất xem xét đưa nghĩa vụ tài chính về đất đai vào phương án vay vốn đối với những dự án đã hoàn thiện thủ tục pháp lý nhưng chủ đầu tư gặp khó khăn về dòng tiền nộp tiền sử dụng đất. Ngân hàng có thể giải ngân trực tiếp vào ngân sách nhà nước, qua đó hỗ trợ dự án tiếp tục triển khai, đồng thời bảo đảm nguồn thu và kiểm soát mục đích sử dụng vốn.
Ở góc độ khác, đại biểu Lê Minh Nam (đoàn Cần Thơ) nhấn mạnh vai trò của cơ quan chức năng trong việc hỗ trợ doanh nghiệp chuẩn hóa thông tin tài chính. Những dữ liệu liên quan đến dòng tiền, nghĩa vụ thuế và lịch sử tín dụng nếu được xác nhận đầy đủ sẽ giúp tổ chức tín dụng có thêm cơ sở đánh giá khách hàng, thay vì phụ thuộc chủ yếu vào giá trị tài sản bảo đảm.
Trong khi đó, đại biểu Nguyễn Cao Sơn (đoàn Phú Thọ) đề cập đến tình trạng sức mua suy giảm và áp lực thị trường khiến dòng tiền của nhiều cơ sở kinh doanh bị thu hẹp. Đại biểu kiến nghị Ngân hàng Nhà nước (NHNN) chỉ đạo các ngân hàng thương mại tiếp tục mở rộng chính sách cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ đến hết năm 2027 đối với doanh nghiệp sử dụng vốn đúng mục đích và có phương án phục hồi khả thi.

Bàn về chất lượng tăng trưởng và khả năng cung ứng vốn cho nền kinh tế, đại biểu Trịnh Xuân An (đoàn Đồng Nai) cho rằng vốn là nguồn lực quan trọng đối với hoạt động sản xuất, kinh doanh. Tuy nhiên, việc điều chỉnh lãi suất cho vay cần được đặt trong mối quan hệ với yêu cầu kiểm soát lạm phát, ổn định tỷ giá và bảo đảm an toàn hệ thống tài chính. Đại biểu cũng đề nghị công khai rõ lãi suất sau thời gian ưu đãi, các khoản phí liên quan, đồng thời xây dựng phương án huy động và phân bổ vốn cho năm 2027 cũng như những năm tiếp theo.
Giải trình trước Quốc hội, Thống đốc NHNN Phạm Đức Ấn cho biết, việc điều hành tín dụng tại Việt Nam cần được xem xét trên cơ sở đặc điểm riêng của thị trường tiền tệ trong nước. Trước những quan ngại của các tổ chức quốc tế như WB và IMF về tỷ lệ tín dụng trên GDP cũng như tình trạng sử dụng vốn ngắn hạn để cho vay trung và dài hạn, Thống đốc đã phân tích cơ cấu nguồn vốn và khả năng vận hành của hệ thống ngân hàng.
Theo ông, khoảng 80% tổng tiền gửi trong hệ thống hiện là tiền gửi ngắn hạn. Tuy nhiên, đặc điểm của người gửi tiền tại Việt Nam là thường xuyên tái tục khi các khoản tiền gửi đến hạn, khiến nguồn vốn này có tính ổn định nhất định. Đây cũng là yếu tố giúp ngân hàng duy trì chi phí huy động ở mức phù hợp, qua đó tạo điều kiện hỗ trợ lãi suất cho vay và phản ánh niềm tin của người dân đối với hệ thống tín dụng.
Về tình hình tín dụng, Thống đốc thông tin tăng trưởng hiện đạt khoảng 12,27%. Trong khi lãi suất huy động tăng 1,42 điểm phần trăm, lãi suất cho vay bình quân chỉ tăng 0,99 điểm phần trăm. Điều này cho thấy các ngân hàng đã nỗ lực tiết giảm chi phí để hạn chế tác động đến khách hàng vay vốn.
Đáng chú ý, trong tổng dư nợ hơn 20,879 triệu tỷ đồng của nền kinh tế, dòng vốn dành cho sản xuất, kinh doanh chiếm 77,4%. Riêng các DNNVV đang có dư nợ hơn 4 triệu tỷ đồng. Tín dụng bất động sản tăng 9,84%, thấp hơn tốc độ tăng trưởng tín dụng chung, cho thấy lĩnh vực này vẫn nằm trong phạm vi kiểm soát của hệ thống ngân hàng. Bên cạnh các công cụ điều hành như nghiệp vụ thị trường mở và tái cấp vốn, NHNN cũng đang chuẩn bị phương án tái cấp vốn riêng cho phân khúc nhà ở xã hội theo chỉ đạo của Thủ tướng Chính phủ.
Dù đồng tình với định hướng mở rộng cho vay dựa trên dòng tiền và khả năng hoàn trả thay vì phụ thuộc hoàn toàn vào tài sản thế chấp, Thống đốc Phạm Đức Ấn cũng chỉ ra những hạn chế từ chính nội tại doanh nghiệp. DNNVV chiếm khoảng 98% tổng số doanh nghiệp nhưng phần lớn có quy mô vốn nhỏ, sức chống chịu trước biến động thị trường còn yếu và phương án kinh doanh chưa thực sự ổn định.
Một trong những vấn đề được Thống đốc đặc biệt nhấn mạnh là tình trạng doanh nghiệp duy trì hai hệ thống sổ sách kế toán, với số liệu báo cáo cơ quan thuế khác với thông tin cung cấp cho ngân hàng. Theo người đứng đầu ngành ngân hàng, đây là rào cản lớn đối với việc đánh giá chính xác sức khỏe tài chính và khả năng trả nợ của khách hàng.
Ngân hàng thực hiện hoạt động cho vay từ nguồn tiền huy động của người dân, vì vậy phải chịu trách nhiệm bảo toàn vốn và bảo đảm khả năng hoàn trả cho người gửi tiền. Do đó, việc nới lỏng điều kiện tín dụng không thể tách rời yêu cầu chứng minh năng lực tài chính của bên vay. Muốn tiếp cận nguồn vốn ngân hàng một cách bền vững, doanh nghiệp cần chủ động minh bạch sổ sách, chuẩn hóa dữ liệu và xây dựng phương án kinh doanh có tính khả thi.
Đối với đề xuất gia hạn nợ và giữ nguyên nhóm nợ, Thống đốc cho biết quy định hiện hành đã trao quyền chủ động cho các tổ chức tín dụng xem xét, quyết định trên cơ sở tình hình thực tế của từng khách hàng. Các ngân hàng có thể đồng hành, hỗ trợ doanh nghiệp vượt qua khó khăn, nhưng việc cơ cấu nợ vẫn phải căn cứ vào điều kiện và khả năng phục hồi cụ thể.
Những vấn đề đặt ra tại nghị trường cho thấy, bên cạnh yêu cầu cải thiện năng lực tài chính của doanh nghiệp, việc hoàn thiện cơ chế chia sẻ rủi ro giữa Nhà nước và tổ chức tín dụng cũng có ý nghĩa quan trọng. Đây là nội dung đáng chú ý trong quá trình xem xét dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, nhất là khi tài sản bảo đảm và lịch sử tín dụng vẫn đang hạn chế khả năng tiếp cận vốn của nhiều đơn vị.
Nhật Bản, Hàn Quốc, Đức chia sẻ rủi ro để khơi thông dòng vốn
Kinh nghiệm quốc tế cho thấy, thay vì để ngân hàng tự gánh toàn bộ rủi ro hoặc Nhà nước trực tiếp cấp vốn, một số quốc gia đã thiết lập các cơ chế bảo lãnh và tài trợ thông qua hệ thống trung gian. Nhật Bản, Hàn Quốc và Đức là những ví dụ tiêu biểu, với cách tổ chức khác nhau nhưng cùng hướng đến mục tiêu hỗ trợ doanh nghiệp có triển vọng phát triển tiếp cận tín dụng, đồng thời duy trì trách nhiệm thẩm định của ngân hàng.

Tại Nhật Bản, hệ thống bảo lãnh tín dụng dành cho DNNVV được xây dựng từ lâu thông qua các hiệp hội bảo lãnh tín dụng (Credit Guarantee Corporations - CGCs) hoạt động tại địa phương. Cơ chế này được bổ trợ bởi hoạt động bảo hiểm tín dụng của Tập đoàn Tài chính Nhật Bản (Japan Finance Corporation - JFC), tạo thành mạng lưới phân tán rủi ro giữa các chủ thể.
Theo mô hình này, ngân hàng vẫn là đơn vị trực tiếp xem xét hồ sơ và đánh giá khả năng trả nợ. Với những doanh nghiệp có phương án kinh doanh đáp ứng yêu cầu nhưng thiếu tài sản thế chấp, CGCs có thể đứng ra bảo lãnh một phần nghĩa vụ vay vốn. Nếu khách hàng không thể thanh toán, tổ chức bảo lãnh thực hiện nghĩa vụ với ngân hàng trước khi tiến hành thu hồi khoản nợ. Trong khi đó, JFC cung cấp bảo hiểm tín dụng cho các hiệp hội, giúp hạn chế rủi ro tập trung.
Điểm đáng chú ý của mô hình Nhật Bản là trách nhiệm không được chuyển hoàn toàn sang khu vực công. Với cơ chế bảo lãnh thông thường, tổ chức bảo lãnh chịu 80% rủi ro, phần 20% còn lại thuộc về ngân hàng. Ngay cả khi áp dụng bảo lãnh toàn bộ khoản vay, ngân hàng vẫn phải đóng góp tài chính cho tổ chức bảo lãnh. Cách phân chia này nhằm duy trì động lực thẩm định, giám sát dòng tiền và hỗ trợ khách hàng của các ngân hàng thương mại.
Dù vậy, chính sách bảo lãnh nếu được duy trì quá rộng và kéo dài cũng có thể tạo ra những hệ quả không mong muốn. Trong Báo cáo khảo sát kinh tế Nhật Bản năm 2026, Tổ chức Hợp tác và Phát triển Kinh tế (OECD) cảnh báo việc hỗ trợ thiếu chọn lọc có thể khiến những doanh nghiệp hoạt động kém hiệu quả tiếp tục tồn tại nhờ nguồn lực công, làm suy giảm hiệu quả phân bổ vốn.
Theo OECD, tính đến tháng 3/2025, khoảng 44% DNNVV tại Nhật Bản có khoản vay được bảo lãnh công, với dư nợ bảo lãnh tương đương 5,3% GDP năm 2024. Tổ chức này cho rằng cơ chế bảo lãnh quá hào phóng có nguy cơ làm giảm động lực đánh giá rủi ro của ngân hàng, đồng thời cản trở quá trình tái cơ cấu doanh nghiệp. Vì vậy, phạm vi và tỷ lệ bảo lãnh cần được điều chỉnh theo điều kiện thị trường, tránh tạo ra sự phụ thuộc lâu dài vào hỗ trợ của Nhà nước.
Trong khi đó, Hàn Quốc chú trọng sử dụng bảo lãnh tín dụng để thúc đẩy các doanh nghiệp có tiềm năng tăng trưởng, đặc biệt trong lĩnh vực đổi mới sáng tạo và xuất khẩu. Quỹ Bảo lãnh tín dụng Hàn Quốc (Korea Credit Guarantee Fund - KODIT) là tổ chức chủ lực trong việc hỗ trợ những doanh nghiệp thiếu tài sản thế chấp nhưng có triển vọng kinh doanh.
Thay vì áp dụng một tỷ lệ chung, KODIT phân loại đối tượng theo mức độ tín nhiệm, đặc điểm khoản vay và mục tiêu của từng chương trình. Tỷ lệ bảo lãnh thông thường dao động từ 70% đến 85%, trong khi các chương trình dành cho doanh nghiệp khởi nghiệp hoặc xuất khẩu có thể nâng lên 90-100%.
Cơ chế này còn được thiết kế theo hướng giảm dần mức bảo lãnh đối với những doanh nghiệp sử dụng dịch vụ trong thời gian dài. Khi hoạt động kinh doanh đã ổn định, doanh nghiệp được khuyến khích chuyển sang quan hệ tín dụng thông thường với ngân hàng, thay vì tiếp tục phụ thuộc vào bảo lãnh công.
Bên cạnh đó, KODIT thu phí bảo lãnh căn cứ vào mức độ tín nhiệm, phổ biến từ 0,5% đến 3% mỗi năm tính trên số dư được bảo lãnh. Việc gắn phí với rủi ro vừa tạo nguồn lực duy trì hoạt động của quỹ, vừa hạn chế tình trạng các doanh nghiệp có mức độ rủi ro khác nhau cùng được hưởng một chính sách hỗ trợ.
Báo cáo Financing SMEs and Entrepreneurs 2026 của OECD ghi nhận Hàn Quốc đang chuyển dần từ các biện pháp hỗ trợ thanh khoản trên diện rộng sang công cụ tài chính có mục tiêu cụ thể hơn. Trọng tâm chính sách là cơ cấu lại nợ cho doanh nghiệp còn khả năng phục hồi, cải thiện chất lượng đánh giá tín dụng và từng bước giảm sự phụ thuộc vào bảo lãnh của Nhà nước.
Khác với hai quốc gia châu Á, Đức lựa chọn phát huy vai trò của ngân hàng phát triển trong việc cung cấp nguồn vốn ưu đãi. Ngân hàng Tái thiết Đức (KfW) triển khai nhiều chương trình hỗ trợ DNNVV đầu tư máy móc, đổi mới công nghệ, chuyển đổi số và mở rộng năng lực sản xuất.
Thay vì trực tiếp cấp vốn cho từng doanh nghiệp, KfW chủ yếu phối hợp với ngân hàng thương mại, ngân hàng tiết kiệm và ngân hàng hợp tác. Các tổ chức tín dụng này tiếp nhận hồ sơ, thẩm định khách hàng và duy trì quan hệ cho vay, còn KfW cung cấp nguồn vốn ưu đãi và tham gia chia sẻ rủi ro.
Một ví dụ là chương trình ERP-Förderkredit KMU, theo đó KfW có thể tiếp nhận 50% rủi ro tín dụng đối với các khoản vay đáp ứng điều kiện. Chương trình hỗ trợ nhiều nhu cầu, từ mua sắm máy móc, thiết bị, xây dựng nhà xưởng đến bổ sung vốn lưu động, hàng tồn kho và mua lại doanh nghiệp. Theo KfW, hạn mức vay có thể đạt 25 triệu euro, tùy thuộc mục đích sử dụng vốn và điều kiện cụ thể.
Việc tận dụng hệ thống ngân hàng thương mại giúp Đức phát huy mạng lưới khách hàng và năng lực thẩm định sẵn có, đồng thời hạn chế việc Nhà nước phải trực tiếp quản lý từng khoản vay. Tuy nhiên, phần rủi ro được chuyển giao cho KfW không đồng nghĩa ngân hàng thương mại được miễn trách nhiệm đánh giá khách hàng, giám sát dòng tiền hay thu hồi nợ.
Từ ba mô hình trên có thể thấy, bảo lãnh tín dụng không đơn thuần là công cụ giúp doanh nghiệp vay được nhiều tiền hơn, mà còn là cơ chế phân bổ lại rủi ro giữa khu vực công và khu vực tư nhân. Tỷ lệ bảo lãnh cần được thiết kế phù hợp với từng nhóm doanh nghiệp, mục tiêu hỗ trợ và khả năng cân đối ngân sách. Những doanh nghiệp khởi nghiệp, đổi mới sáng tạo hoặc có định hướng xuất khẩu có thể cần mức hỗ trợ cao hơn, trong khi các đơn vị đã hoạt động ổn định cần từng bước giảm sự phụ thuộc vào bảo lãnh.
Quan trọng hơn, đánh giá khả năng tiếp cận vốn cần mở rộng từ tài sản thế chấp sang dòng tiền, doanh thu, lịch sử thanh toán và triển vọng kinh doanh. Hiệu quả của chính sách cũng không nên chỉ đo bằng tổng giá trị khoản vay được giải ngân, mà cần tính đến khả năng tăng năng suất, tạo việc làm, duy trì hoạt động và kiểm soát nợ xấu sau khi nhận hỗ trợ.
Đối với Việt Nam, hoàn thiện cơ chế bảo lãnh tín dụng vì thế cần được triển khai song song với việc nâng cao tính minh bạch tài chính của doanh nghiệp và trách nhiệm thẩm định của ngân hàng. Khi Nhà nước chia sẻ một phần rủi ro nhưng không thay thế kỷ luật thị trường, còn doanh nghiệp chủ động chuẩn hóa sổ sách và chứng minh năng lực trả nợ, nguồn vốn mới có thể được phân bổ hiệu quả hơn. Đây cũng là điều kiện để tháo gỡ điểm nghẽn tín dụng trước mắt, đồng thời tạo nền tảng cho khu vực DNNVV phát triển ổn định và bền vững hơn.