
Mở rộng kênh dẫn vốn, tăng khả năng huy động nguồn lực
Quá trình chuyển đổi số đang thúc đẩy hệ thống tài chính – ngân hàng mở rộng hoạt động trên nền tảng công nghệ, gia tăng khả năng tiếp cận dịch vụ và phát triển các phương thức thanh toán hiện đại. Tuy nhiên, sự gia tăng giao dịch trên không gian số cũng kéo theo những rủi ro về an ninh mạng, gian lận và bảo vệ tài sản khách hàng. Đây không còn là vấn đề riêng của từng tổ chức tín dụng mà liên quan trực tiếp đến sự ổn định của toàn bộ hệ thống tài chính.
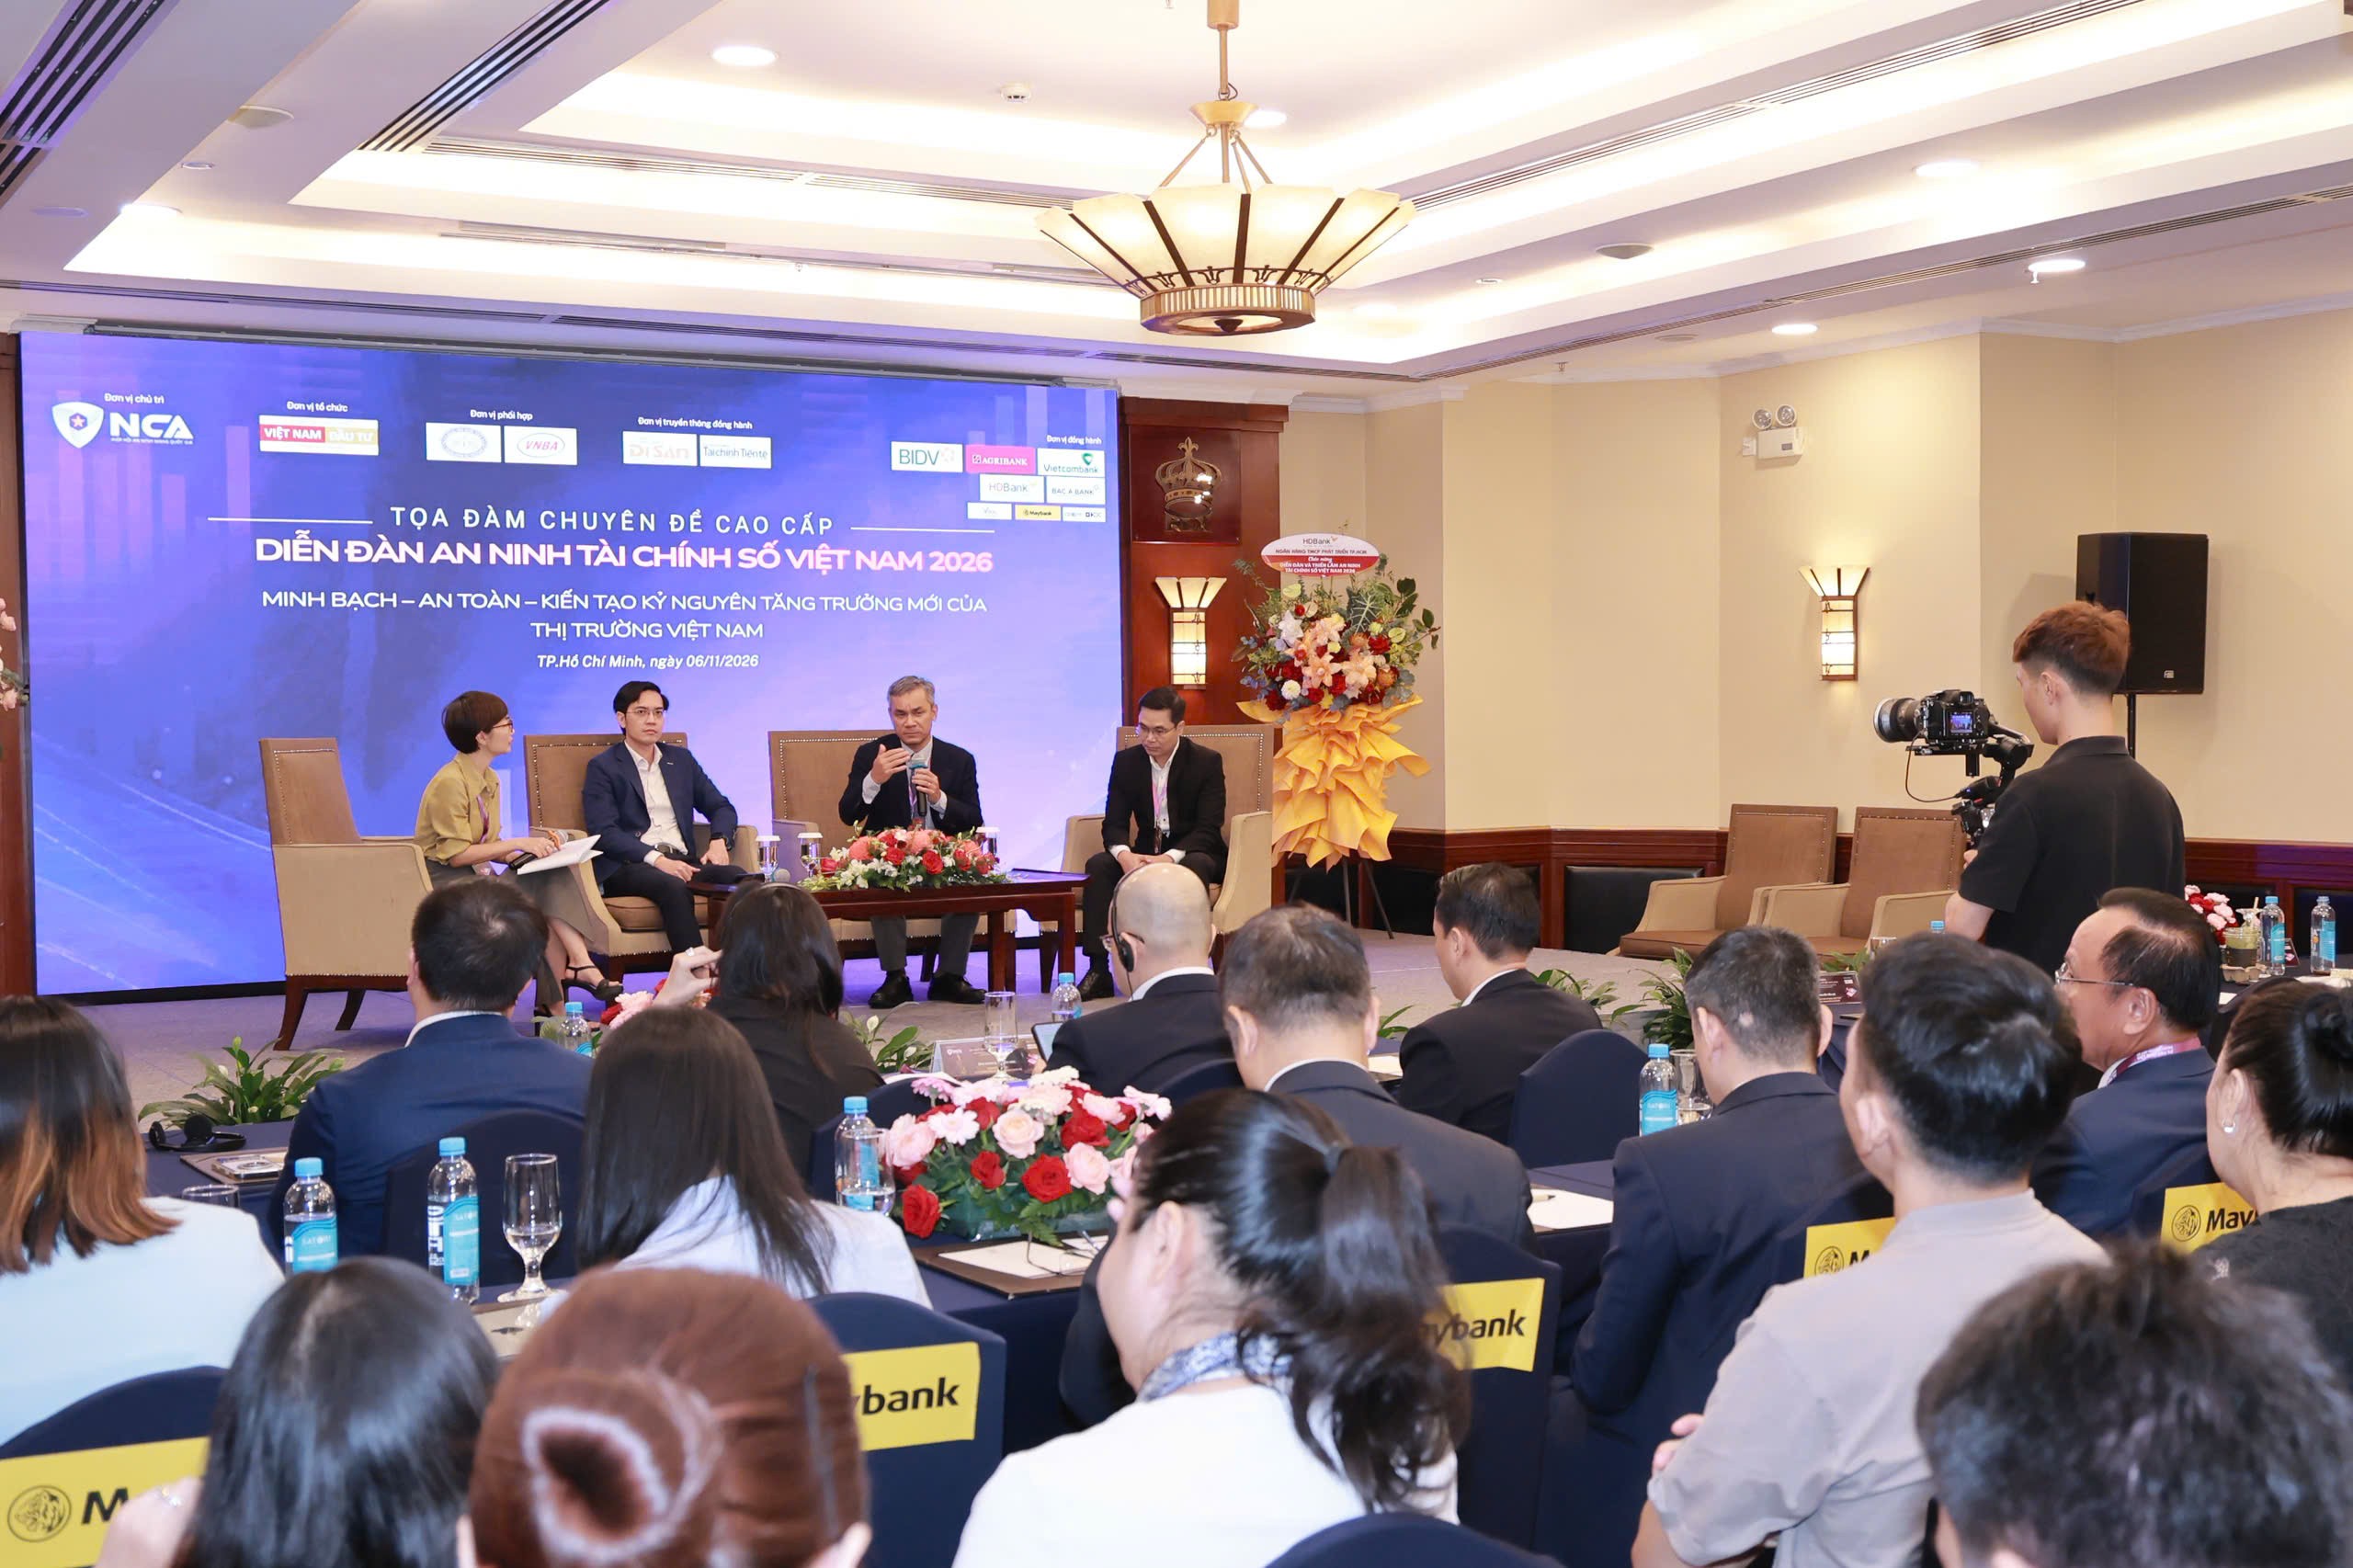
Tại Diễn đàn An ninh Tài chính số Việt Nam 2026, Đại tá Nguyễn Bá Sơn, Phó Cục trưởng Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao (A05), Bộ Công an, cho biết năm 2025 ghi nhận hơn 500.000 hoạt động tấn công mạng vào các hệ thống thông tin, trong đó có các hệ thống trọng yếu quốc gia và lĩnh vực tài chính – ngân hàng.
Theo ông Sơn, trong 6 tháng đầu năm 2026, cơ quan chức năng ghi nhận gần 1.000 vụ lừa đảo chiếm đoạt tài sản trên không gian mạng, với thiệt hại lên tới hàng nghìn tỷ đồng. Sự phát triển của trí tuệ nhân tạo (AI) còn giúp tội phạm rút ngắn thời gian dò tìm lỗ hổng hệ thống, gia tăng mức độ tinh vi của các phương thức tấn công.
“Không bảo đảm được an ninh mạng thì không thể có chuyển đổi số; không có niềm tin số thì không thể phát triển tài chính số”, Phó Cục trưởng Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao (A05), Bộ Công an nhấn mạnh.
Vì thế, yêu cầu bảo đảm an toàn hệ thống cần được đặt song hành với mục tiêu phát triển thị trường tài chính. Khi nền kinh tế bước vào giai đoạn cần nguồn lực lớn hơn cho đầu tư và tăng trưởng, khả năng huy động vốn, kết nối các thị trường và kiểm soát rủi ro sẽ quyết định hiệu quả phân bổ dòng tiền.
Song, nhu cầu vốn phục vụ phát triển kinh tế Việt Nam trong giai đoạn 2026–2030 ước tính khoảng 1.500 tỷ USD. Trong khi đó, hệ thống tài chính vẫn phụ thuộc đáng kể vào tín dụng ngân hàng, còn thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp, cần tiếp tục mở rộng quy mô và nâng cao khả năng cung ứng vốn trung, dài hạn.
Ông Nguyễn Hữu Hiệu, Tổng Giám đốc Công ty cổ phần FiinGroup Việt Nam, cho biết ngân hàng hiện tham gia sâu vào nhiều khâu của thị trường trái phiếu, từ phát hành, cấp tín dụng đến nắm giữ trái phiếu doanh nghiệp và trái phiếu Chính phủ. Riêng 9 tháng đầu năm 2026, các ngân hàng thương mại phát hành lượng trái phiếu gần 20 tỷ USD; khoảng 53% tổng giá trị phát hành trái phiếu doanh nghiệp trong cùng kỳ đến từ nhóm ngân hàng.
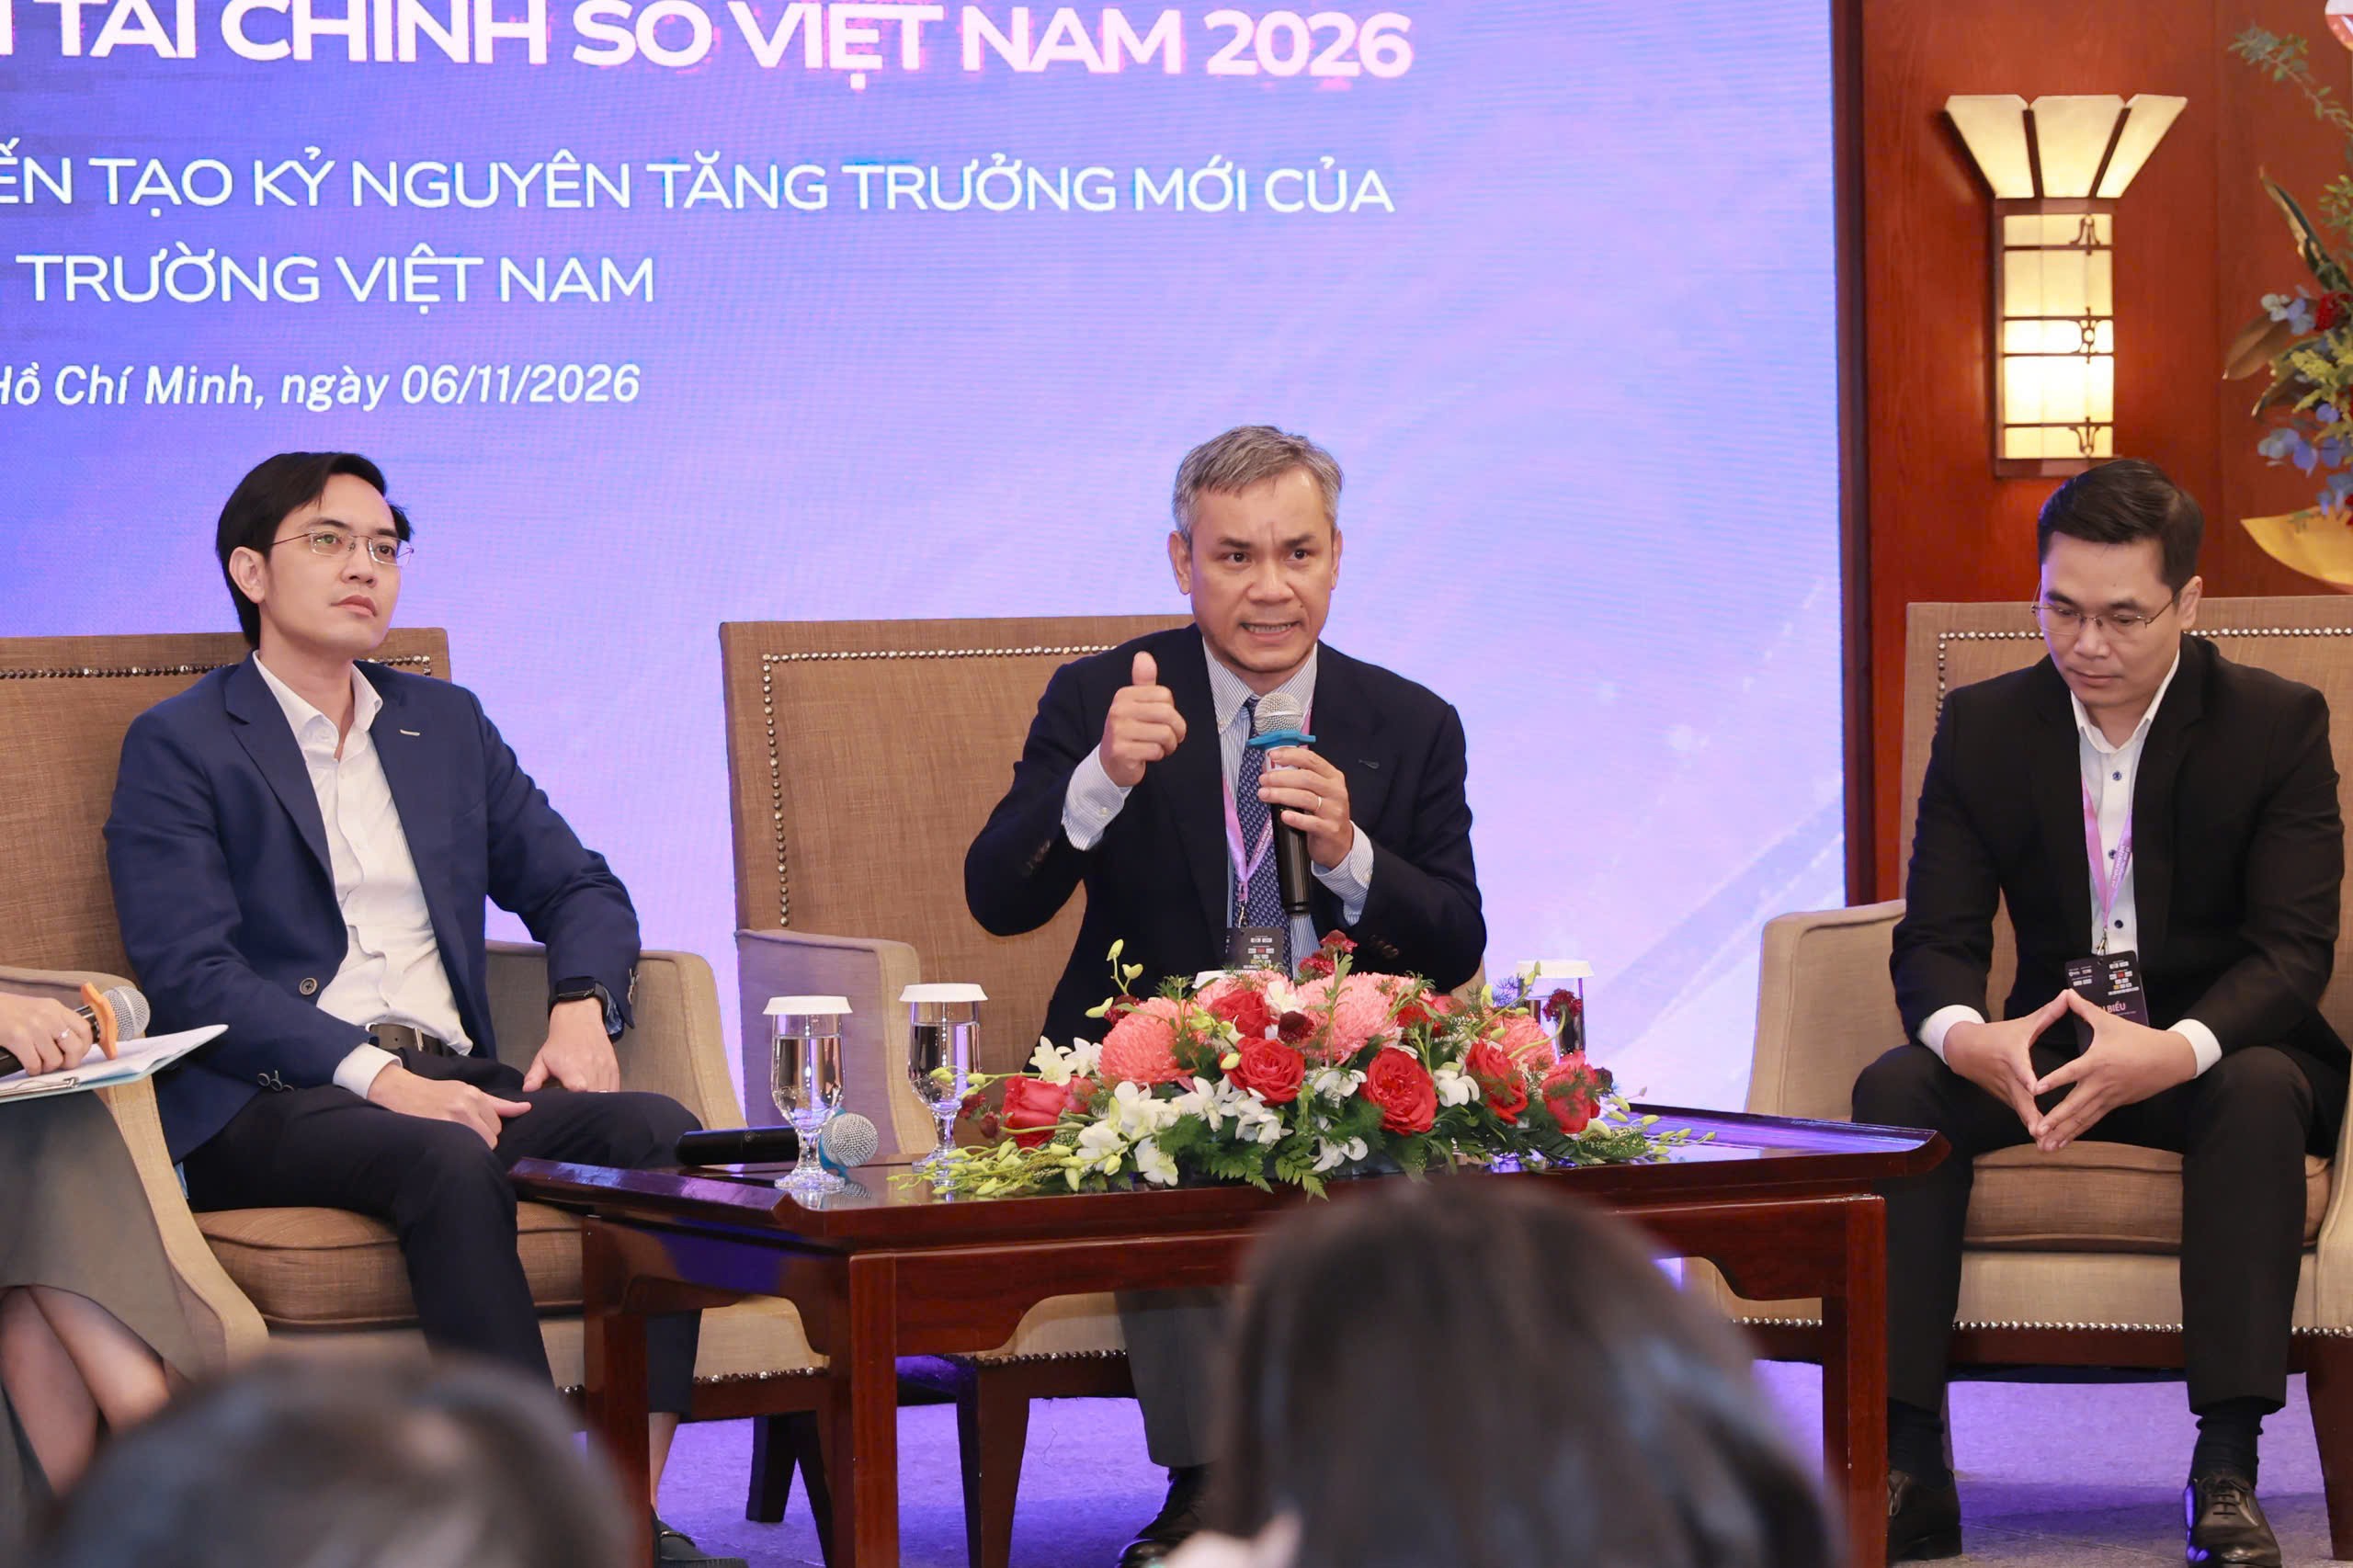
Theo ông Hiệu, sự tham gia của ngân hàng có vai trò quan trọng trong cung ứng vốn cho nền kinh tế. Tuy nhiên, về dài hạn, cần phát triển thị trường vốn theo hướng bổ trợ cho tín dụng ngân hàng, mở rộng cơ sở nhà đầu tư tổ chức và nâng cao vai trò của các tổ chức trung gian như xếp hạng tín nhiệm, kiểm toán, tư vấn.
Ở góc độ quốc tế, ông Andrew Lim Wei-Ann, Regional Head of Debt Market, Maybank Investment Banking Group, nhận định thị trường trái phiếu cần đảm nhận vai trò lớn hơn trong cung cấp nguồn vốn trung và dài hạn. Trong khi tín dụng ngân hàng có thể đáp ứng nhu cầu vốn ngắn hạn, trái phiếu có khả năng hỗ trợ cấu trúc vốn cho các dự án dài hạn, nhất là trong lĩnh vực hạ tầng, cảng biển và năng lượng tái tạo.
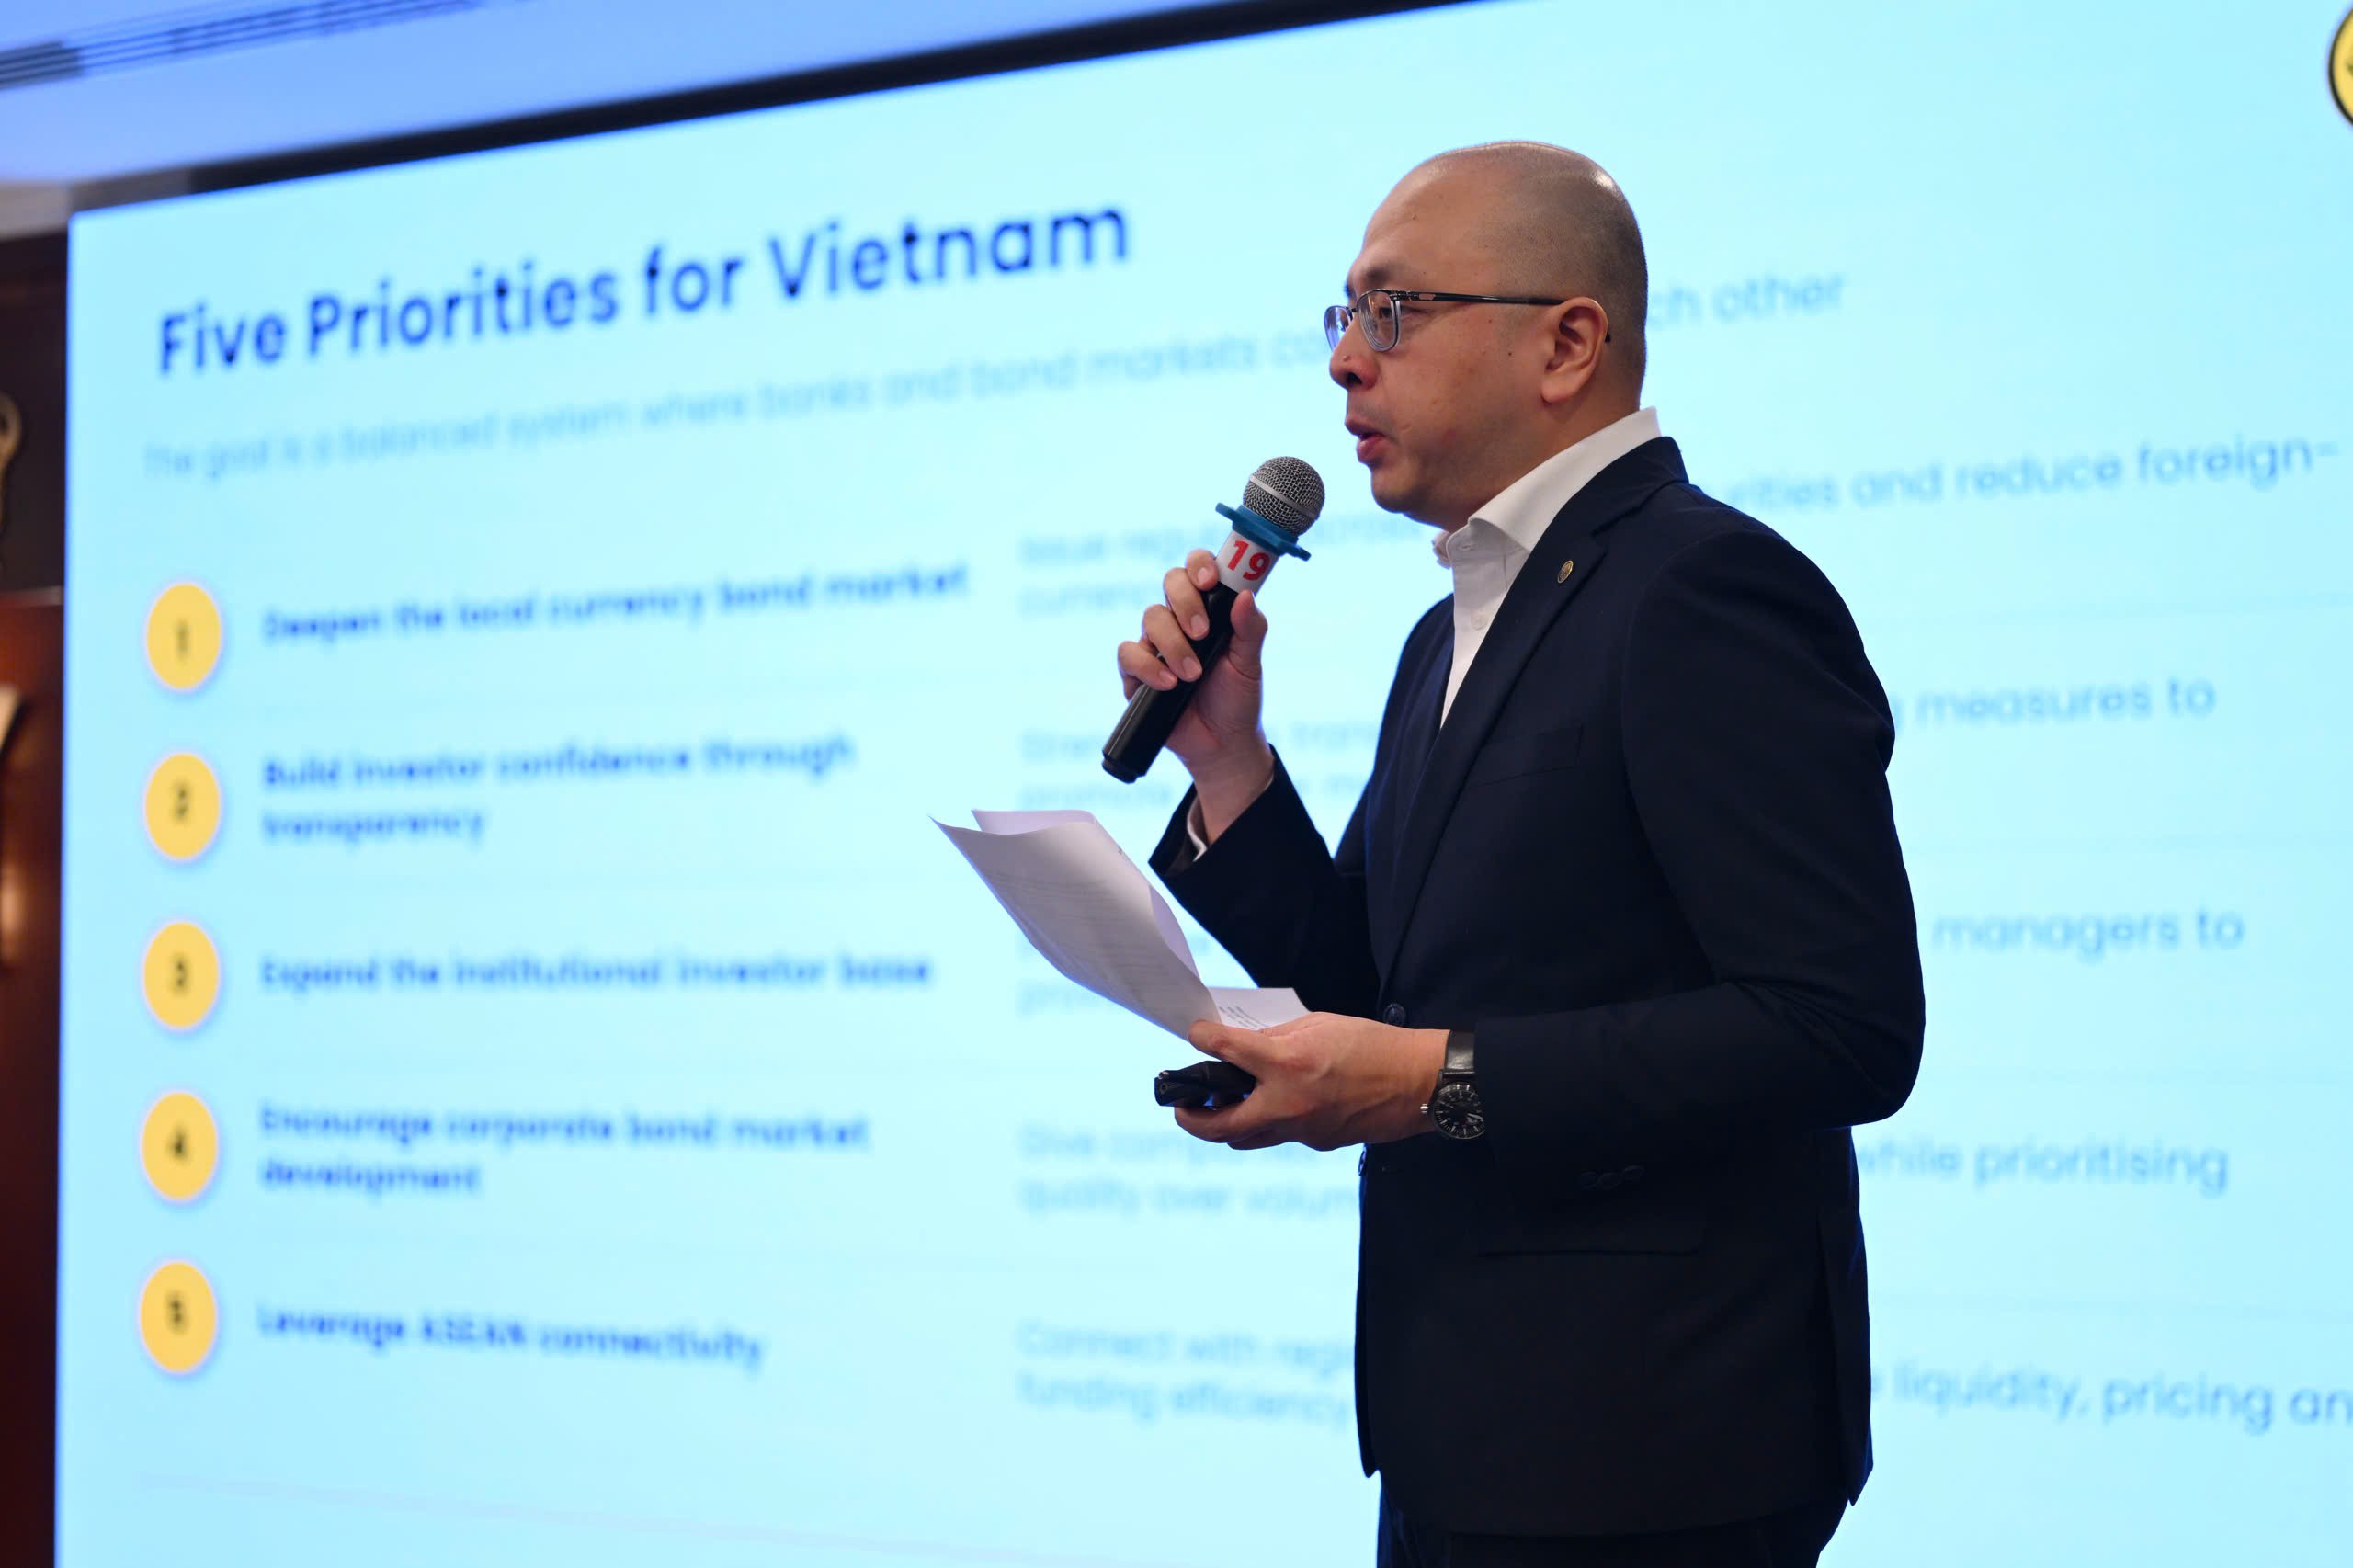
Theo ông Andrew, để thị trường trái phiếu phát triển bền vững, cần có lộ trình chính sách nhất quán, minh bạch thông tin, cơ chế bảo vệ nhà đầu tư, thanh khoản trên thị trường thứ cấp và sự tham gia tích cực của các nhà đầu tư tổ chức. Maybank dự báo đến năm 2030, thị trường trái phiếu bằng đồng nội tệ của Việt Nam có tiềm năng trở thành một trong ba thị trường lớn nhất khu vực.
Cùng bàn về khả năng huy động nguồn lực, ông Quản Trọng Thành, Giám đốc Khối Phân tích, Chứng khoán Maybank (MSVN), cho rằng cần đánh giá dư địa tín dụng trên cơ sở phân tách tín dụng doanh nghiệp và tín dụng cá nhân. Theo ông, tỷ lệ tín dụng doanh nghiệp/GDP của Việt Nam hiện khoảng 90%, trong khi tỷ lệ tín dụng cá nhân/GDP đã hơn 50%. Việc phân tích riêng từng nhóm sẽ giúp nhận diện rõ hơn nhu cầu vốn và có định hướng điều hành phù hợp.
Ông Thành cho biết mục tiêu thị trường vốn, bao gồm trái phiếu và cổ phiếu, huy động khoảng 10 triệu tỷ đồng, tương đương 380 tỷ USD, trong 5 năm tới. Bên cạnh nguồn lực trong nước, Việt Nam cũng cần huy động thêm khoảng 50–100 tỷ USD vốn nước ngoài để đáp ứng khoảng chênh lệch giữa đầu tư và tiết kiệm.
Với vai trò kết nối nguồn vốn quốc tế, PGS.TS. Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại TP.HCM (VIFC-HCMC), cho biết Trung tâm đang hướng tới triển khai các đợt phát hành trái phiếu quốc tế chính quyền địa phương bằng ngoại tệ để huy động vốn cho những dự án hạ tầng trọng điểm. Sau đó, Trung tâm dự kiến tiếp tục xây dựng kênh phát hành trái phiếu quốc tế dành cho doanh nghiệp.
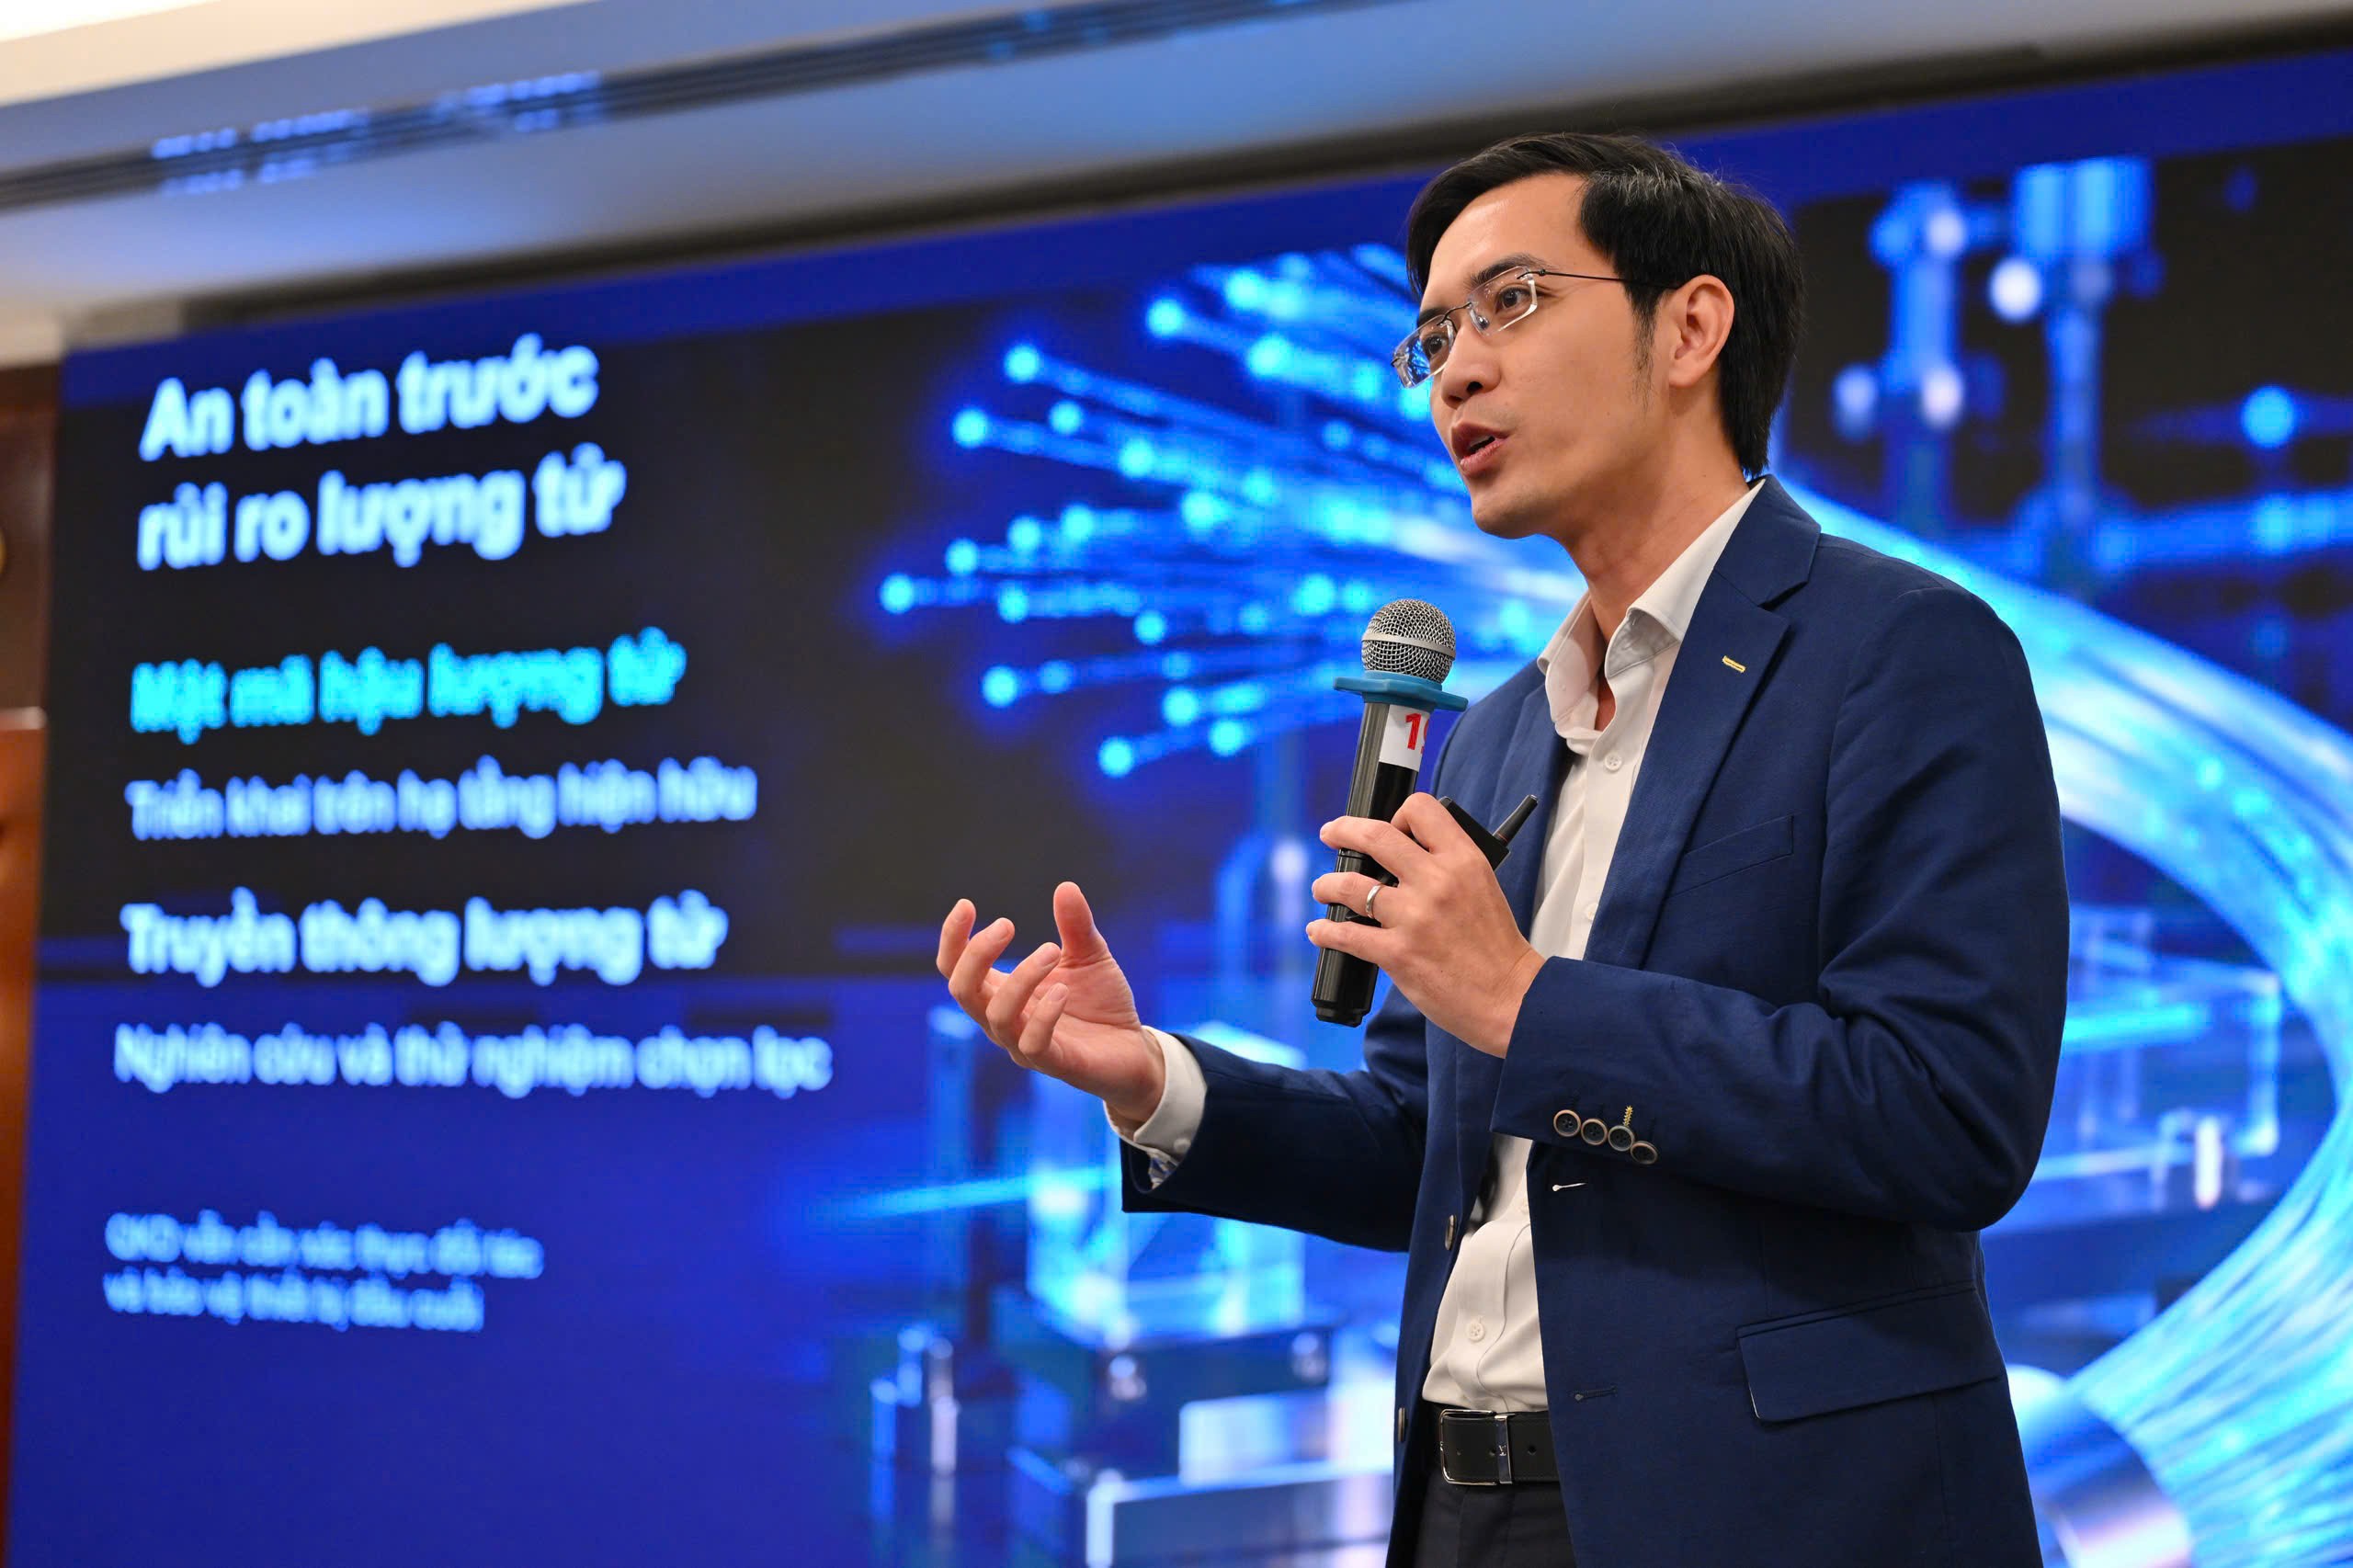
Ông Huân nhấn mạnh mục tiêu là đưa dòng vốn đến nền kinh tế thực, phục vụ các dự án và tài sản có giá trị thực. Trong khi đó, ông Nguyễn Hữu Hiệu cho rằng để thu hút nhà đầu tư quốc tế, Việt Nam cần cải thiện chất lượng sản phẩm đầu tư, nâng cao xếp hạng tín nhiệm, tăng cường kiểm toán và đáp ứng các chuẩn mực tài chính quốc tế.
Niềm tin số là nền tảng cho hệ sinh thái tài chính
Bên cạnh yêu cầu mở rộng nguồn lực, khả năng kết nối giữa các thị trường cần đi cùng với nền tảng an toàn, minh bạch và bảo vệ khách hàng. Theo ông Đàm Thế Thái, Phó Tổng Giám đốc Ngân hàng TMCP Phát triển TP.HCM (HDBank), đến năm 2025, giá trị thanh toán không dùng tiền mặt tại Việt Nam đã tăng lên 28 lần. Kinh tế số hiện đóng góp khoảng 14% GDP và có khả năng hướng tới mục tiêu 30% nếu duy trì tốc độ tăng trưởng như hiện nay. Tuy nhiên, hạ tầng công nghệ dù phát triển đến đâu cũng khó phát huy hiệu quả nếu người dân chưa có đủ kiến thức và niềm tin để sử dụng dịch vụ số.
Từ thực tiễn vận hành, đại diện HDBank cho biết ngân hàng thường xuyên rà soát quyền truy cập hệ thống, cập nhật kiến thức an ninh mạng cho cán bộ nhân viên và xây dựng các kịch bản ứng phó rủi ro. Khi phát hiện giao dịch thẻ bất thường, chẳng hạn giao dịch thanh toán quốc tế phát sinh vào ban đêm với giá trị lớn, ngân hàng có thể chủ động liên hệ khách hàng, kết hợp xác minh qua cuộc gọi video và nhận diện khuôn mặt để kiểm tra người thực hiện giao dịch.
Cách làm này nhằm hạn chế nguy cơ khách hàng bị kẻ gian thao túng tâm lý hoặc dẫn dụ thực hiện giao dịch. Theo ông Thái, bên cạnh công nghệ, quy trình xác minh và sự phối hợp giữa các đơn vị cũng đóng vai trò quan trọng trong bảo vệ tài sản khách hàng.
Đồng thời, đại diện ngân hàng HDBank đề xuất tăng cường chia sẻ dữ liệu cảnh báo gian lận giữa ngân hàng, viễn thông, ví điện tử và các nền tảng tài sản số; xây dựng chuẩn mực chung về an ninh, quản trị quyền truy cập và phát triển AI có trách nhiệm. Việc phổ cập kiến thức an toàn mạng cho người dân cũng cần được đẩy mạnh nhằm nâng cao khả năng nhận diện, phòng tránh các hình thức lừa đảo trên không gian số.
Nhìn từ yêu cầu huy động vốn và bảo đảm an toàn hệ thống, phát triển thị trường tài chính không đơn thuần là mở rộng quy mô tín dụng hay gia tăng số lượng giao dịch. Điều quan trọng là hình thành các kênh dẫn vốn có khả năng bổ trợ lẫn nhau, nâng cao chất lượng quản trị và bảo đảm dòng tiền được phân bổ đến đúng khu vực có nhu cầu. Trong tiến trình đó, minh bạch thông tin và niềm tin số sẽ là nền tảng để thị trường vận hành ổn định, tạo thêm dư địa huy động nguồn lực cho mục tiêu tăng trưởng của nền kinh tế./.