Áp dụng mức thuế 0% trong thời gian 5 tháng
Chính phủ quy định thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%, áp dụng từ ngày 1/11/2026 đến hết ngày 31/3/2027. Chính sách góp phần giảm áp lực chi phí nhiên liệu, hỗ trợ sản xuất, kinh doanh và ổn định đời sống người dân.
Thay mặt Chính phủ, Phó Thủ tướng Nguyễn Văn Thắng ký Nghị quyết số 45/2026/NQ-CP ngày 31/10/2026 quy định về thuế tiêu thụ đặc biệt đối với xăng. Nội dung được áp dụng cho xăng các loại; khi thông tin về chính sách cần xác định đúng phạm vi này, tránh diễn đạt thành toàn bộ mặt hàng xăng, dầu đều được điều chỉnh thuế tiêu thụ đặc biệt theo nghị quyết.
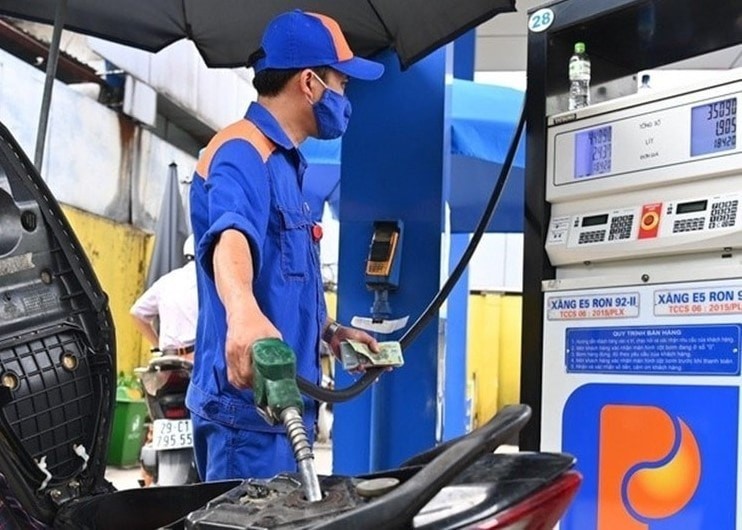
Theo Nghị quyết số 45/2026/NQ-CP, mức thuế suất 0% có hiệu lực từ ngày 1/11/2026 đến hết ngày 31/3/2027. Đây là chính sách có thời hạn, với khoảng thời gian áp dụng kéo dài 5 tháng theo quy định đã ban hành.
Để thấy rõ mức điều chỉnh, có thể đối chiếu với thuế suất theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15:
| Loại xăng | Thuế suất theo Luật số 66/2025/QH15 | Thuế suất áp dụng theo Nghị quyết 45/2026/NQ-CP |
|---|---|---|
| Xăng khoáng khác | 10% | 0% |
| Xăng E5 | 8% | 0% |
| Xăng E10 | 7% | 0% |
Các mức thuế theo luật và việc đưa về 0% được Bộ Tài chính nêu trong thông tin công bố ngày 31/10/2026.
Nghị quyết đồng thời quy định nội dung về thuế suất thuế tiêu thụ đặc biệt đối với xăng tại Điều 3 Nghị quyết số 19/2026/QH16, đã được điều chỉnh bởi khoản 2 Điều 3 Nghị quyết số 43/2026/NQ-CP, hết hiệu lực kể từ khi nghị quyết mới có hiệu lực.
Cơ chế điều chỉnh thời gian thực hiện cũng được xác định. Khi cần rút ngắn hoặc kéo dài thời hạn nhằm đáp ứng yêu cầu phát triển kinh tế – xã hội, bảo đảm an ninh năng lượng và ổn định thị trường, Bộ Công Thương đề xuất với Bộ Tài chính để trình Chính phủ xem xét, quyết định. Vì vậy, mốc kết thúc hiện được xác định là ngày 31/3/2027; việc thay đổi phải căn cứ quyết định tiếp theo của cơ quan có thẩm quyền.
Giảm áp lực chi phí nhiên liệu, hỗ trợ ổn định mặt bằng giá
Theo Bộ Tài chính, việc giảm thuế tiêu thụ đặc biệt đối với xăng là giải pháp ứng phó với tình trạng giá nhiên liệu tăng cao, góp phần giảm chi phí đầu vào và hạn chế tác động lan tỏa đến giá hàng hóa, dịch vụ. Chính sách hướng tới hỗ trợ kiểm soát lạm phát, ổn định mặt bằng giá và đời sống người dân.
Về tác động kinh tế, giảm một cấu phần thuế tạo điều kiện giảm áp lực lên giá nhiên liệu. Với người dân, lợi ích có thể thể hiện qua chi phí đi lại; với cơ sở kinh doanh sử dụng xăng, đó là khả năng giảm một phần chi phí vận hành. Mức hưởng lợi thực tế phụ thuộc lượng tiêu thụ và giá bán tại từng thời điểm.
Cũng cần phân biệt giảm thuế suất với mức giảm giá bán lẻ. Việc thuế suất từ 10%, 8% hoặc 7% về 0% không đồng nghĩa giá tại cửa hàng tự động giảm đúng các tỷ lệ tương ứng. Giá bán còn chịu ảnh hưởng của giá nhiên liệu đầu vào và các yếu tố trong cơ chế điều hành.
Trong thông tin về kỳ điều chỉnh từ ngày 1/11/2026, Báo Công Thương cho biết giá bán tối đa xăng E5RON92 giảm 1.804 đồng/lít, xuống 24.223 đồng/lít; xăng E10RON95-III giảm 1.575 đồng/lít, xuống 24.159 đồng/lít. Các mức này gắn với kỳ điều hành cụ thể, có tính đến việc trích lập và chi sử dụng Quỹ bình ổn giá xăng dầu.
Do đó, khi đánh giá chính sách, cần theo dõi đồng thời diễn biến giá và chi phí sử dụng thực tế. Không nên quy toàn bộ biến động giá của mọi mặt hàng nhiên liệu cho riêng việc giảm thuế tiêu thụ đặc biệt đối với xăng.
Triển khai thống nhất, phân biệt rõ từng chính sách thuế
Ngày 2/11/2026, Cục Hải quan ban hành Công văn số 23738/CHQ-NVTHQ thông báo việc áp dụng thuế suất thuế tiêu thụ đặc biệt 0% đối với xăng các loại, gửi các Chi cục Hải quan khu vực tổ chức thực hiện. Thời gian áp dụng được xác định từ ngày 1/11/2026 đến hết ngày 31/3/2027.
Việc triển khai thống nhất giúp doanh nghiệp thực hiện nghĩa vụ thuế theo cùng một căn cứ. Trong quá trình theo dõi chính sách, cần phân biệt thuế tiêu thụ đặc biệt với thuế bảo vệ môi trường, thuế giá trị gia tăng và thuế nhập khẩu ưu đãi.
Theo thông tin về Nghị quyết số 43/2026/NQ-CP, một số chính sách đối với thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng của các mặt hàng nhiên liệu được kéo dài đến hết ngày 31/12/2026. Trong đó, cơ chế không phải kê khai, tính nộp thuế giá trị gia tăng khác với việc áp dụng thuế suất 0%.
Như vậy, các chính sách có thể khác nhau về đối tượng, cách áp dụng và thời hạn kết thúc. Không thể lấy mốc 31/3/2027 của Nghị quyết số 45/2026/NQ-CP để mặc nhiên áp dụng cho tất cả sắc thuế liên quan đến xăng, dầu.
Đưa thuế tiêu thụ đặc biệt đối với xăng về 0% tạo thêm điều kiện hỗ trợ người dân và doanh nghiệp trong giai đoạn chi phí nhiên liệu chịu nhiều sức ép. Hiệu quả của chính sách cần được theo dõi qua việc thực hiện đúng quy định, diễn biến giá bán và khả năng giảm chi phí trong đời sống, sản xuất, kinh doanh.