
Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) vừa công bố Nghị quyết số 214/NQ-HĐTV ngày 3/11/2026 của Hội đồng thành viên, thông qua phương án mua lại trái phiếu trước hạn lần thứ nhất trong năm 2026, với tổng giá trị theo mệnh giá tối đa 6.200 tỷ đồng.
Theo nghị quyết, kế hoạch mua lại gồm hai lô trái phiếu phát hành riêng lẻ trong các năm 2021 và 2025. Trong đó, đáng chú ý là lô trái phiếu trị giá 5.000 tỷ đồng được Agribank phát hành nhằm phục vụ hoạt động tín dụng xanh.
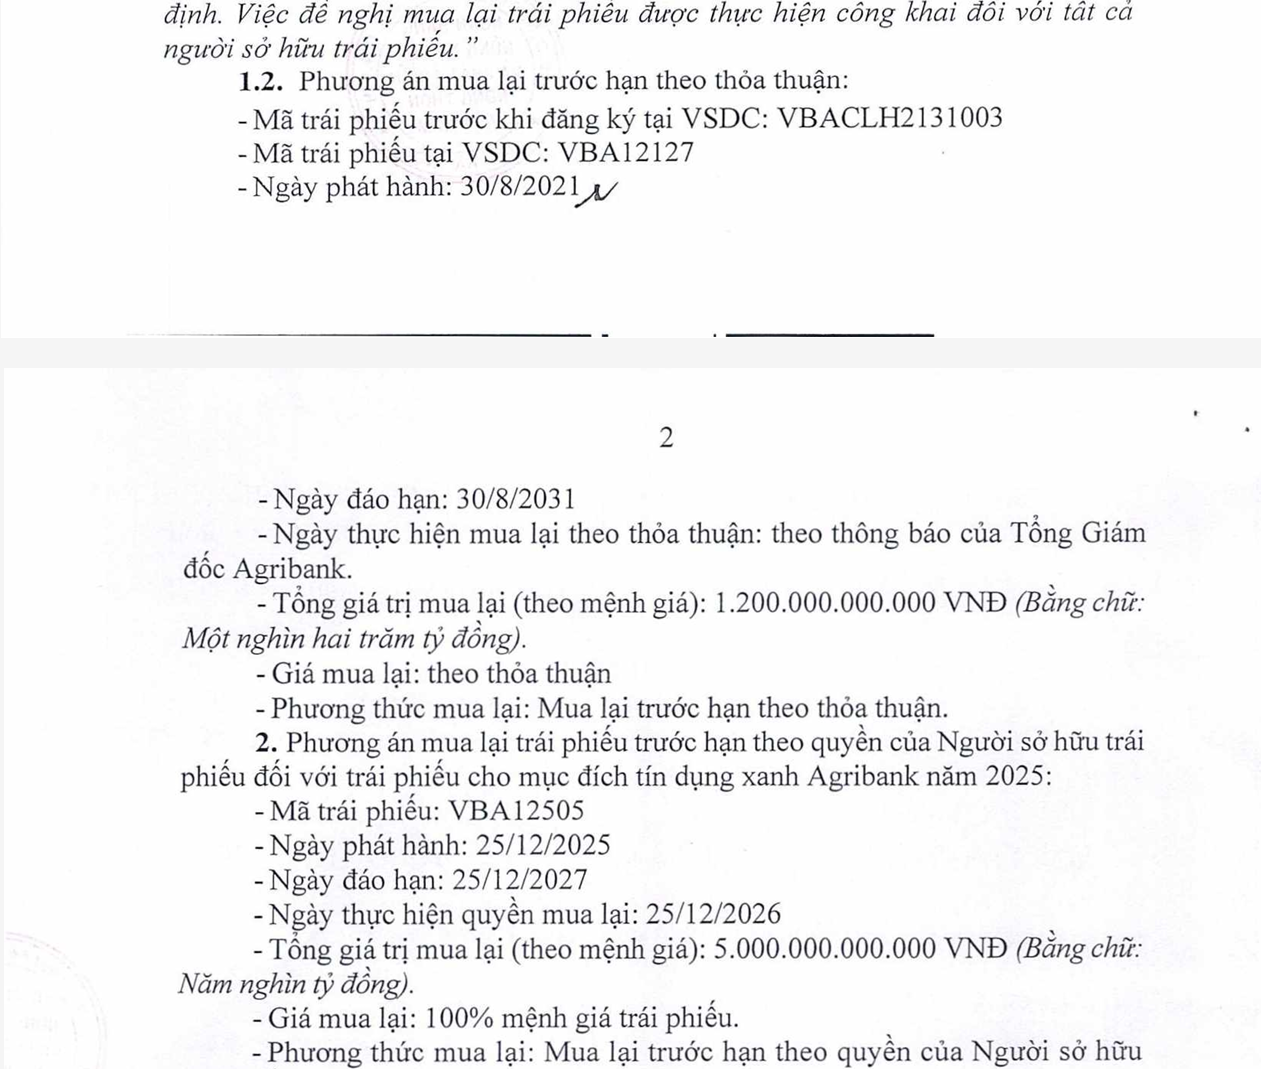
Cụ thể, Agribank chấp thuận chủ trương mua lại trước hạn theo thỏa thuận đối với lô trái phiếu mã VBA12127, có mã đăng ký tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC) là VBACLH2131003.
Lô trái phiếu này được phát hành ngày 30/8/2021, kỳ hạn 10 năm, dự kiến đáo hạn ngày 30/8/2031, với tổng giá trị theo mệnh giá 1.200 tỷ đồng.
Trái phiếu có lãi suất thả nổi, được xác định bằng lãi suất tham chiếu cộng biên độ theo điều kiện phát hành. Mức lãi suất cụ thể tại thời điểm mua lại chưa được xác định trong phương án công bố.
Đối với lô VBA12127, Agribank dự kiến thực hiện mua lại thông qua thỏa thuận với người sở hữu trái phiếu. Giá mua lại do các bên thống nhất, trong khi thời điểm thực hiện sẽ được Tổng Giám đốc ngân hàng thông báo sau.
Theo phương án, việc thanh toán bao gồm tiền gốc và lãi phát sinh đến ngày thực hiện mua lại. Agribank cũng cho biết có thể đề nghị mua lại trái phiếu tại bất kỳ thời điểm nào, với điều kiện tuân thủ quy định pháp luật và được người sở hữu trái phiếu chấp thuận.
Hội đồng thành viên Agribank giao Tổng Giám đốc chủ động đàm phán với các trái chủ, xác định mức giá mua lại trên cơ sở diễn biến lãi suất thị trường, chi phí duy trì nguồn vốn hiện hữu và hiệu quả hoạt động của ngân hàng.
Mau lại trái phiếu cho mục đích tín dụng xanh Agribank năm 2025
Đối với lô trái phiếu thứ hai, Agribank thông qua phương án mua lại toàn bộ 5.000 tỷ đồng trái phiếu mã VBA12505, được phát hành ngày 25/12/2025 nhằm phục vụ mục đích tín dụng xanh.
Lô trái phiếu có kỳ hạn 2 năm, dự kiến đáo hạn ngày 25/12/2027, với lãi suất cố định 5,8%/năm trong toàn bộ thời gian lưu hành.
Theo phương án được phê duyệt, Agribank dự kiến thực hiện quyền mua lại vào ngày 25/12/2026, tức sau một năm kể từ ngày phát hành và sớm hơn một năm so với thời điểm đáo hạn ban đầu.
Giá mua lại bằng 100% mệnh giá trái phiếu. Ngoài phần gốc 5.000 tỷ đồng, ngân hàng sẽ thanh toán riêng khoản lãi của năm đầu tiên theo điều kiện phát hành. Với lãi suất 5,8%/năm, khoản lãi tương ứng một năm trên toàn bộ mệnh giá 5.000 tỷ đồng là khoảng 290 tỷ đồng, nếu tính đủ một năm và không có điều chỉnh khác theo điều khoản trái phiếu.
Khác với lô VBA12127 được mua lại theo thỏa thuận, việc mua lại VBA12505 được thực hiện theo quyền của người sở hữu trái phiếu, căn cứ các điều kiện đã quy định trong hồ sơ phát hành.
Theo thông tin công bố, mục đích mua lại trước hạn lô trái phiếu tín dụng xanh là thực hiện quyền của trái chủ theo điều kiện trái phiếu đã được Agribank công bố khi phát hành năm 2025.
Như vậy, nếu toàn bộ phương án được thực hiện, Agribank sẽ mua lại tối đa 6.200 tỷ đồng tiền gốc trái phiếu, chưa bao gồm các khoản lãi và chi phí liên quan.
Cân đối nguồn vốn và nghĩa vụ với trái chủ
Theo nghị quyết, nguồn tiền phục vụ mua lại hai lô trái phiếu được Agribank bố trí từ nguồn vốn kinh doanh và các nguồn vốn hợp pháp khác theo quy định của Ngân hàng Nhà nước.
Đối với lô trái phiếu phát hành năm 2021, Agribank xác định mục đích mua lại nhằm đáp ứng nhu cầu hoạt động kinh doanh và cân đối nguồn vốn. Việc thực hiện phải bảo đảm các tỷ lệ an toàn hoạt động ngân hàng, đồng thời tuân thủ các quy định liên quan đến nghĩa vụ thanh toán.
Đối với lô trái phiếu tín dụng xanh phát hành năm 2025, phương án mua lại được thực hiện theo quyền của trái chủ. Do đó, việc mua lại trước hạn không đồng nghĩa với việc Agribank chấm dứt hoạt động cấp tín dụng xanh hay thu hồi các khoản cho vay đã được tài trợ từ nguồn vốn huy động trước đó.
Sau khi hoàn tất mua lại, các trái phiếu tương ứng sẽ được thực hiện thủ tục hủy đăng ký giao dịch tại HNX và hủy đăng ký tại VSDC theo quy định.
Trước đó, hoạt động mua lại trái phiếu của Agribank cũng ghi nhận giao dịch quy mô lớn vào cuối năm 2025. Cụ thể, ngày 30/12/2025, ngân hàng đã tất toán toàn bộ lô trái phiếu VBA122001 trị giá 10.000 tỷ đồng, được phát hành năm 2022 với kỳ hạn 8 năm, qua đó thực hiện mua lại trước hạn khoảng 5 năm.
Song song với việc quản lý nghĩa vụ nợ và cân đối nguồn vốn, Agribank cho biết ngân hàng đang định hướng chuyển từ “tăng trưởng số lượng” sang “tăng trưởng giá trị”, từ mở rộng quy mô sang nâng cao chất lượng và hiệu quả.
Định hướng này được cụ thể hóa trong phong trào thi đua 6 tháng cuối năm 2026, với trọng tâm “Gắn kết khách hàng - Gia tăng giá trị - Mở rộng thị phần”. Ngân hàng ưu tiên giữ chân khách hàng hiện hữu, tăng mức độ sử dụng sản phẩm, đồng thời kiểm soát chất lượng tín dụng trong quá trình mở rộng khách hàng vay.
Đáng chú ý, Agribank xác định nhóm khách hàng trong chuỗi giá trị nông nghiệp - nông thôn, doanh nghiệp nhỏ và vừa, hộ sản xuất và cá nhân có dòng tiền minh bạch là những nhóm được ưu tiên phát triển tín dụng.
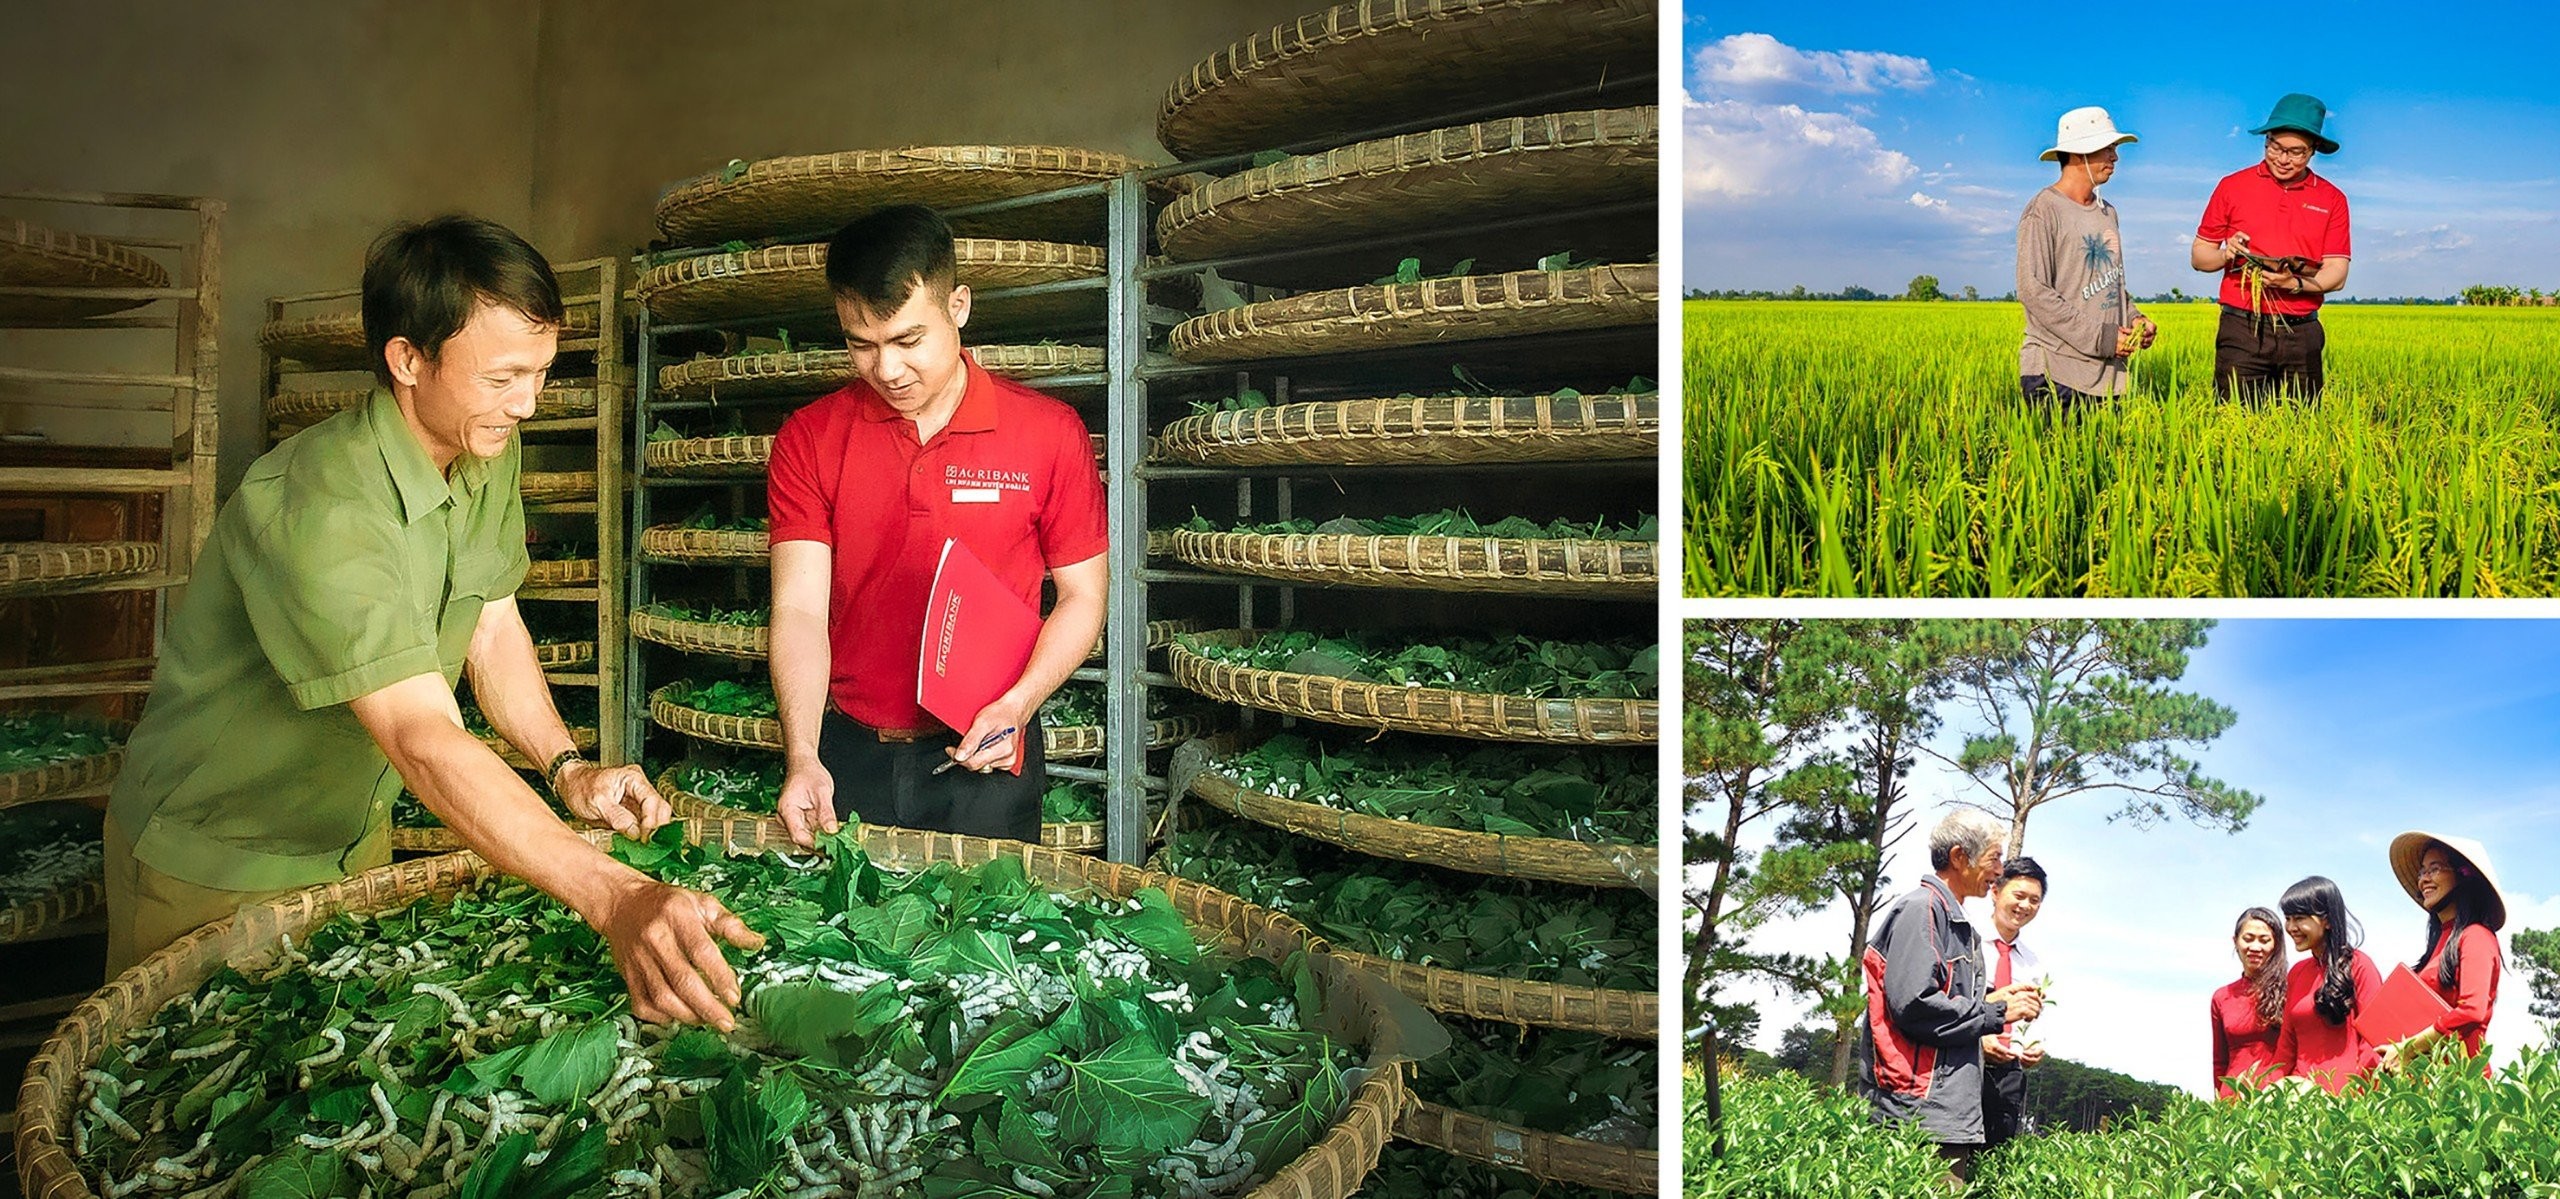
Định hướng này cho thấy vai trò truyền thống của Agribank trong lĩnh vực “tam nông” đang được đặt trong một cách tiếp cận rộng hơn. Thay vì chỉ tập trung vào nhu cầu vốn của từng hộ sản xuất, dòng tín dụng được định hướng gắn với hệ sinh thái và chuỗi giá trị, từ sản xuất đến tiêu thụ.
Agribank đặt mục tiêu tăng trưởng tập trung vào nguồn vốn và dư nợ, trong đó, tổng nguồn vốn đặt mục tiêu tăng trưởng 15% so với năm 2025 và tổng dư nợ tăng trưởng 10,66% so với năm 2025.