
Nợ xấu tăng nhanh hơn tốc độ mở rộng tín dụng
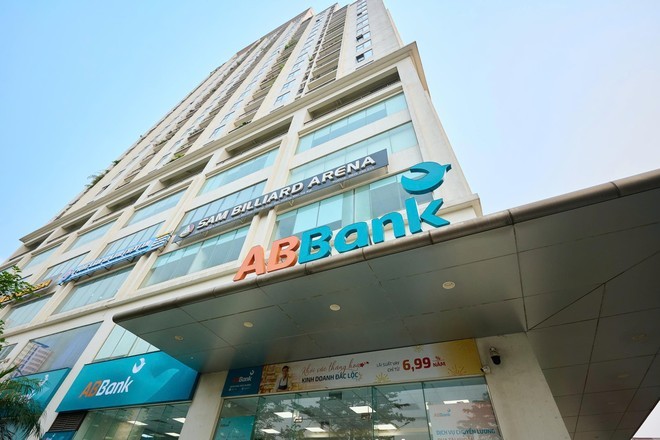
Theo báo cáo tài chính quý III/2026, tính đến ngày 30/9/2026, tổng tài sản của Ngân hàng TMCP An Bình (ABBank, mã chứng khoán: ABB) đạt 276.575 tỷ đồng, tăng khoảng 26% so với đầu năm. Dư nợ cho vay khách hàng đạt 134.591,8 tỷ đồng, tăng 18,2%, tương ứng tăng hơn 20.700 tỷ đồng.
Tuy nhiên, cùng với quy mô tín dụng mở rộng, các khoản nợ thuộc nhóm có mức độ rủi ro cao cũng gia tăng đáng kể.
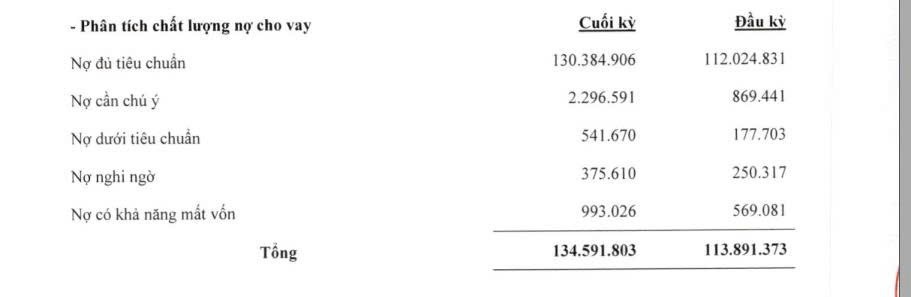
Cụ thể, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 177,7 tỷ đồng đầu năm lên 541,7 tỷ đồng vào cuối tháng 9, tương đương tăng hơn 204%. Nợ nghi ngờ (nhóm 4) tăng từ 250,3 tỷ đồng lên 375,6 tỷ đồng, tương ứng tăng khoảng 50%.
Đáng chú ý, nợ có khả năng mất vốn (nhóm 5) tăng từ 569,1 tỷ đồng lên 993 tỷ đồng, tương đương tăng 74,5%. Đây là nhóm nợ có mức độ rủi ro cao nhất trong phân loại nợ thông thường, hiện chiếm hơn một nửa tổng nợ xấu của ABBank.
Tính chung, tổng dư nợ thuộc ba nhóm 3, 4 và 5 tăng từ khoảng 997,1 tỷ đồng đầu năm lên hơn 1.910 tỷ đồng vào cuối quý III/2026, tương đương tăng gần 92%. Như vậy, chỉ sau 9 tháng, quy mô nợ xấu của ngân hàng đã tăng thêm hơn 913 tỷ đồng, cao hơn đáng kể so với tốc độ tăng 18,2% của dư nợ cho vay khách hàng.
Không chỉ các nhóm nợ xấu gia tăng, dư nợ cần chú ý (nhóm 2) cũng ghi nhận mức tăng mạnh. Tại ngày 30/9/2026, khoản mục này đạt gần 2.296,6 tỷ đồng, tăng 164,1% so với mức 869,4 tỷ đồng đầu năm.
Nợ nhóm 2 chưa được xếp vào nợ xấu nhưng là khoản mục cần theo dõi do có thể phản ánh dấu hiệu suy giảm khả năng trả nợ của khách hàng. Diễn biến tăng của nhóm nợ này cùng với sự gia tăng của các nhóm 3–5 đặt ra yêu cầu tiếp tục kiểm soát chất lượng tín dụng trong những kỳ tiếp theo. Tuy nhiên, không phải toàn bộ dư nợ nhóm 2 đều sẽ chuyển thành nợ xấu.
Xét theo cơ cấu kỳ hạn, dư nợ ngắn hạn của ABBank đạt khoảng 88.681 tỷ đồng vào cuối quý III, tăng từ mức 71.492 tỷ đồng đầu năm và tiếp tục chiếm tỷ trọng lớn nhất trong danh mục cho vay. Dư nợ trung hạn giảm từ khoảng 18.288 tỷ đồng xuống còn 16.479 tỷ đồng. Ngược lại, dư nợ dài hạn tăng từ 24.111 tỷ đồng lên 29.432 tỷ đồng, tương ứng tăng hơn 5.300 tỷ đồng.
Ở chiều dự phòng, số dư dự phòng rủi ro cho vay khách hàng của ABBank đạt 1.658 tỷ đồng tại ngày 30/9/2026, tăng khoảng 38% so với đầu năm. Trong khi đó, tổng dư nợ nhóm 3–5 tăng gần 92%. Nếu lấy số dư dự phòng chia cho tổng nợ nhóm 3–5, tỷ lệ tính toán đạt khoảng 87%.
Trong 9 tháng đầu năm, chi phí dự phòng rủi ro tín dụng của ngân hàng đạt 1.391 tỷ đồng, tăng gần 13% so với cùng kỳ năm trước. Mức tăng này thấp hơn tốc độ gia tăng của tổng dư nợ nhóm 3–5.
Lợi nhuận tăng trưởng, áp lực chất lượng tín dụng vẫn hiện hữu
Trái với diễn biến gia tăng của các khoản nợ rủi ro, kết quả kinh doanh của ABBank trong 9 tháng đầu năm 2026 ghi nhận tăng trưởng tích cực.
Theo báo cáo tài chính, thu nhập lãi thuần đạt 4.038 tỷ đồng, tăng khoảng 21% so với cùng kỳ. Lợi nhuận trước thuế đạt 4.301 tỷ đồng, tăng 87%, trong khi lợi nhuận sau thuế đạt 3.440 tỷ đồng, tăng 88%. Riêng quý III/2026, ABBank ghi nhận lợi nhuận trước thuế đạt 1.285 tỷ đồng, tăng hơn gấp đôi so với mức 632 tỷ đồng cùng kỳ năm trước.
Cùng với tăng trưởng lợi nhuận, quy mô vốn của ABBank tiếp tục được củng cố. Tại ngày 30/9/2026, vốn chủ sở hữu đạt khoảng 23.625 tỷ đồng, tăng 41% so với đầu năm. Vốn điều lệ tăng từ 10.350 tỷ đồng lên 16.068 tỷ đồng.
Theo kế hoạch kinh doanh năm 2026 được Đại hội đồng cổ đông thông qua, ABBank đặt mục tiêu kiểm soát tỷ lệ nợ xấu dưới 1,5%, bên cạnh mục tiêu lợi nhuận trước thuế 4.500 tỷ đồng và dư nợ tín dụng 138.930 tỷ đồng.
Trước đó, tại thời điểm cuối năm 2025, ABBank công bố tỷ lệ nợ xấu ở mức 0,53%, giảm từ 2,48% của năm 2024. Tỷ lệ bao phủ nợ xấu được công bố tăng từ 50% lên 131%.
Đến ngày 30/9/2026, theo thuyết minh báo cáo tài chính, tỷ lệ nợ xấu của ABBank theo hướng dẫn tại Thông tư 31/2024/TT-NHNN ở mức 0,80%, thấp hơn mục tiêu dưới 1,5% của cả năm.
Tuy nhiên, nếu căn cứ số liệu phân loại nợ, tổng dư nợ nhóm 3–5 đạt khoảng 1.910 tỷ đồng trên tổng dư nợ cho vay khách hàng 134.592 tỷ đồng, tỷ lệ tính toán vào khoảng 1,42%. Mức này có sự khác biệt so với tỷ lệ 0,80% do ngân hàng công bố.
Tại Đại hội đồng cổ đông thường niên năm 2026, lãnh đạo ABBank xác định xử lý nợ xấu tiếp tục là một trong những nhiệm vụ trọng tâm. Ngân hàng định hướng chủ động đánh giá rủi ro, phối hợp với khách hàng và áp dụng các biện pháp phù hợp nhằm nâng cao hiệu quả thu hồi nợ./.