
Bức tranh ngân hàng quý III/2026 cho thấy hai chiều diễn biến: tín dụng tiếp tục tăng, nguồn vốn huy động được bổ sung, nhưng rủi ro tín dụng chưa giảm tương ứng. Khi khả năng trả nợ của một bộ phận khách hàng chịu sức ép, ngân hàng phải cân bằng giữa mở rộng cho vay, giảm lãi suất và dành nguồn lực cho dự phòng.
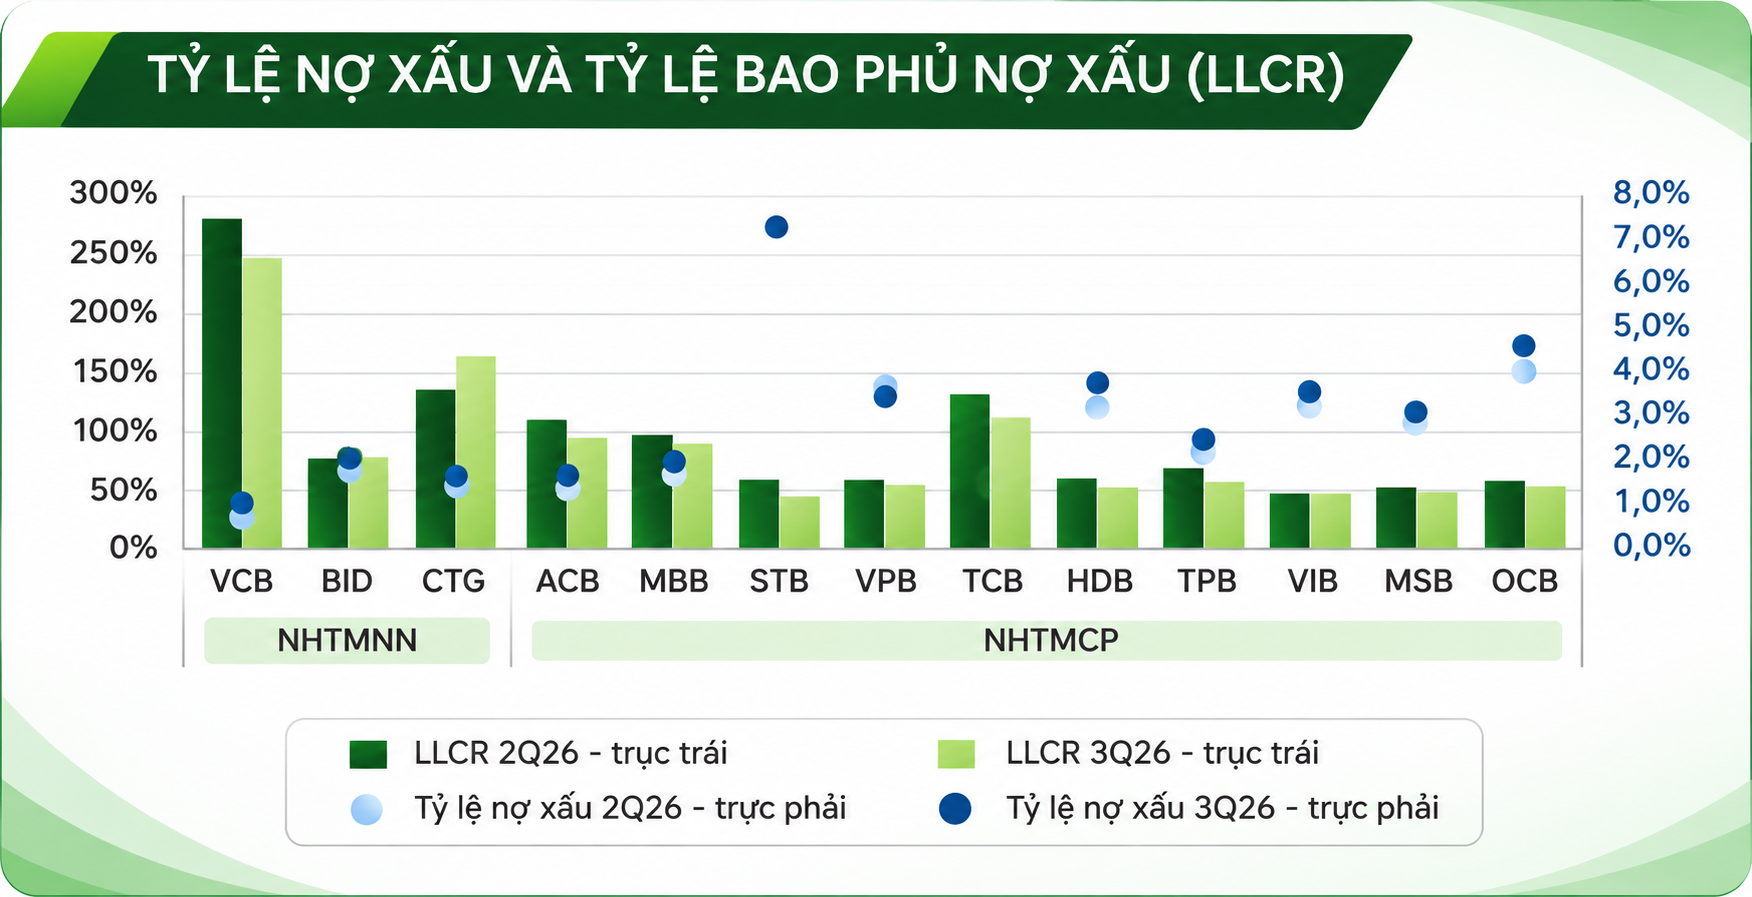
Theo phân tích của SSI Research, tỷ lệ nợ xấu tại nhóm ngân hàng trong danh mục theo dõi tăng từ 1,97% cuối quý II lên 2,09% cuối quý III. Cùng thời gian, tỷ lệ bao phủ nợ xấu giảm từ 83% xuống 77%. Diễn biến này cho thấy bộ đệm dự phòng đang chịu sức ép khi nợ xấu tăng lên.
Nợ xấu tăng nhanh hơn khả năng củng cố dự phòng
Áp lực chất lượng tài sản tập trung tại nhóm ngân hàng thương mại cổ phần ngoài nhóm có vốn Nhà nước chi phối. Theo cách phân nhóm của SSI Research, tỷ lệ nợ xấu của nhóm này lên 2,83%, trong khi nhóm ngân hàng thương mại Nhà nước ở mức 1,32%.
Khoảng cách thể hiện rõ hơn ở tỷ lệ bao phủ nợ xấu: nhóm ngân hàng thương mại cổ phần đạt 55%, so với 152% của nhóm ngân hàng thương mại Nhà nước.
SSI Research cho biết tỷ lệ hình thành nợ xấu đạt 1,89%, tăng 0,32 điểm phần trăm so với quý trước. Chi phí tín dụng tăng lên 1,37%, còn tỷ lệ nợ nhóm 2 lên 1,63%, tăng 0,17 điểm phần trăm.
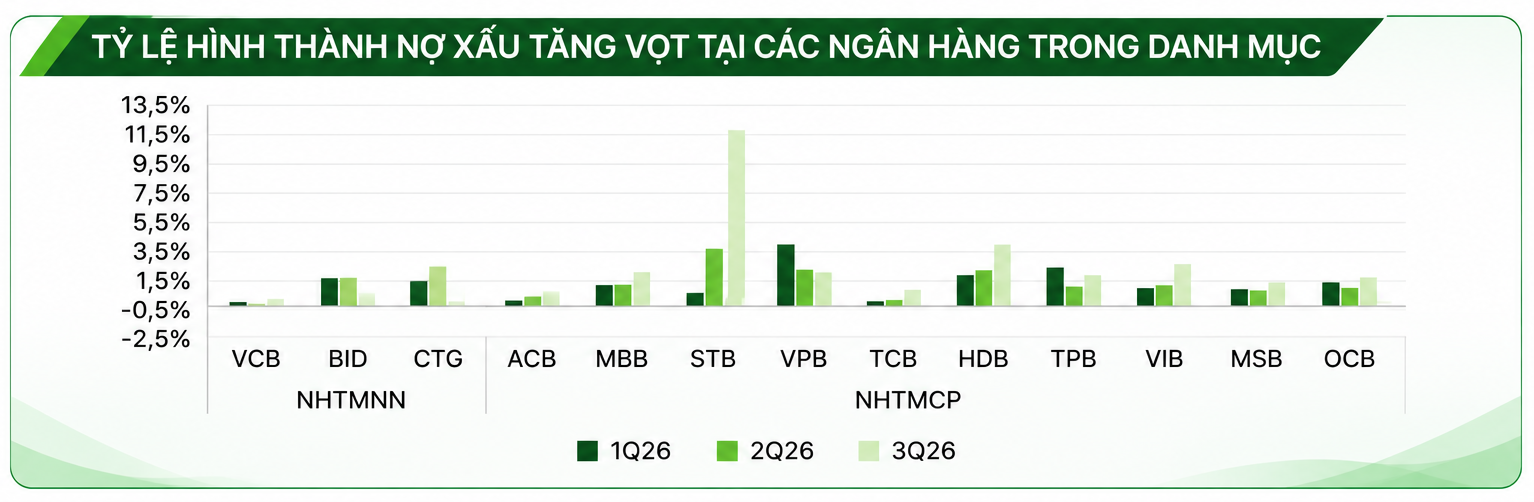
Chất lượng tín dụng của các ngân hàng tiếp tục có sự phân hóa. So với cuối quý II/2026, tỷ lệ nợ xấu của HDBank tăng 0,63 điểm phần trăm, cao nhất trong năm ngân hàng được đề cập; tiếp đến là OCB tăng 0,49 điểm phần trăm, VIB tăng 0,28 điểm phần trăm, TPBank tăng 0,25 điểm phần trăm và MB tăng 0,22 điểm phần trăm.
Ở chiều ngược lại, Sacombank và VPBank ghi nhận tỷ lệ nợ xấu giảm so với quý trước.
Cùng với sự gia tăng của nợ xấu, số dư dự phòng rủi ro cho vay khách hàng tăng 42,6%, từ 3.574 tỷ đồng lên 5.097 tỷ đồng. Theo đó, tỷ lệ bao phủ nợ xấu tăng nhẹ từ khoảng 56,3% lên 58,1%.
Theo số liệu báo cáo tài chính quý III/2026 của một số ngân hàng được Tạp chí Doanh nghiệp & Kinh tế Xanh tổng hợp, chất lượng tín dụng tiếp tục phân hóa. Tại OCB, tỷ lệ nợ xấu tăng từ 3,19% cuối năm 2025 lên 3,99% vào ngày 30/9/2026, với dư nợ nhóm 3-5 gần 8.769 tỷ đồng, tăng 38,2%. ABBank ghi nhận tỷ lệ nợ xấu tăng gần gấp đôi từ 0,88% lên 1,42%, trong khi Techcombank tăng từ khoảng 1,13% lên 1,36%, tỷ lệ bao phủ nợ xấu của Techcombank giảm còn khoảng 107%.
Về quy mô, nợ xấu tại TPBank tăng 78,5%, lên 7.029 tỷ đồng, BVBank tăng khoảng 5%, lên 2.452 tỷ đồng. Trong khi đó, tổng nợ xấu của NCB giảm còn khoảng 7.344 tỷ đồng, chủ yếu nhờ nợ có khả năng mất vốn giảm 16,9%. Tuy nhiên, nhóm nợ này vẫn chiếm gần 89,5% tổng nợ xấu của NCB, cho thấy áp lực xử lý nợ tồn đọng còn lớn. Bên cạnh đó, tại thuyết minh báo cáo tài chính của ngân hàng cho thấy, 9 tháng đầu năm NCB không sử dụng dự phòng để xử lý nợ, trong khi ngân hàng đã dùng 283,2 tỷ đồng trong năm 2025.
Tín dụng chuyển hướng, yêu cầu kiểm soát dòng tiền vẫn lớn
Sự thay đổi cơ cấu cho vay là diễn biến đáng chú ý trong quý III. Theo khảo sát của SSI Research tại 13 ngân hàng cho thấy tín dụng tăng 12,8% so với đầu năm và 3,4% so với quý trước.
Nếu cho vay chủ đầu tư bất động sản chiếm khoảng 44% tín dụng mới trong quý II, thì sang quý III, dư nợ phân khúc này gần như đi ngang, giảm 0,2%. Trong khi đó, cho vay xây dựng tăng 17% so với quý trước, chiếm khoảng 24% tín dụng mới.
Thông tin tại một số ngân hàng tiêu biểu, tại ngày 30/9/2026, cơ cấu cho vay của Techcombank ghi nhận sự dịch chuyển đáng chú ý giữa xây dựng và kinh doanh bất động sản. Dư nợ xây dựng đạt gần 66.747 tỷ đồng, tăng 152,7% so với cuối năm 2025, tương ứng tăng hơn 40.333 tỷ đồng.
Tỷ trọng lĩnh vực này trong tổng dư nợ tăng từ 3,65% lên 8,2%. Riêng phần tăng của cho vay xây dựng đóng góp khoảng 44,8% mức tăng dư nợ cho vay khách hàng trong chín tháng.
Ở chiều ngược lại, dư nợ kinh doanh bất động sản giảm nhẹ 1,3%, từ 207.027 tỷ đồng xuống 204.384 tỷ đồng. Dù vậy, kinh doanh bất động sản vẫn là ngành có dư nợ lớn nhất trong danh mục cho vay các tổ chức kinh tế của ngân hàng.
Theo thuyết minh báo cáo tài chính của LPBank, dư nợ cho vay ngành xây dựng tại ngày 30/9/2026 đạt 99.416 tỷ đồng, tăng 127,1% so với mức 43.778 tỷ đồng cuối năm 2025.
Như vậy, dư nợ xây dựng tăng thêm khoảng 55.638 tỷ đồng, tương đương gần 62% mức tăng tổng dư nợ cho vay khách hàng của LPBank trong cùng giai đoạn.
Tỷ trọng tín dụng xây dựng trong tổng danh mục cho vay tăng từ 11,18% lên 20,64%, đưa lĩnh vực này trở thành một trong những nhóm ngành có dư nợ lớn nhất tại ngân hàng.
Tại TPBank, dư nợ cho vay kinh doanh bất động sản đến ngày 30/9/2026 đạt hơn 53.178 tỷ đồng, tăng 64,9% so với mức 32.255 tỷ đồng đầu năm. Tỷ trọng lĩnh vực này trong tổng dư nợ theo đó tăng từ 10,6% lên 15,9%, tương ứng tăng 5,3 điểm phần trăm.
Có thể nói, với doanh nghiệp xây dựng, khả năng trả nợ phụ thuộc đáng kể vào tiến độ thi công, nghiệm thu và thanh toán. Dư nợ tăng chỉ tạo hiệu quả bền vững khi đi cùng dòng tiền thu về từ dự án.
Ở phân khúc mua nhà, SSI Research lưu ý rủi ro khi nhiều khoản vay chuyển sang lãi suất thả nổi 12-15%/năm. Các chuyên gia nhận định, mặt bằng lãi suất cao đang ảnh hưởng đến khả năng trả nợ của khách hàng cá nhân, hộ gia đình và doanh nghiệp nhỏ.
Huy động cải thiện, dư địa giảm lãi suất dần mở ra
Ở chiều nguồn vốn, theo báo cáo MBS Research cho biết đến ngày 26/10, huy động toàn hệ thống tăng 1,74% so với cuối tháng 9, cao hơn mức tăng 0,95% của tín dụng. Lũy kế từ đầu năm, tín dụng tăng 11,94%, còn huy động tăng 11,70%.
MBS cũng ghi nhận 11 trong 16 ngân hàng được theo dõi giảm lãi suất huy động trong tháng 10. Tuy nhiên, lãi suất kỳ hạn 12 tháng bình quân cuối tháng vẫn cao hơn đầu năm 2,55 điểm phần trăm.
Nguồn vốn cải thiện có thể giúp giảm sức ép thanh khoản, nhưng tác động đến chi phí vốn cần thời gian, do các khoản tiền gửi lãi suất cao trước đó chưa đồng loạt đáo hạn.
Tại họp báo Chính phủ ngày 4/11, Phó Thống đốc NHNN Phạm Thanh Hà cho biết lãi suất huy động phát sinh mới bình quân cuối tháng 10 giảm khoảng 0,4 điểm phần trăm so với giữa tháng, lãi suất cho vay phát sinh mới giảm 0,2-0,5 điểm phần trăm. Hơn 20 ngân hàng đã công bố chương trình tín dụng ưu đãi với mức giảm 1,5-2 điểm phần trăm mỗi năm.
Giảm lãi suất có thể hỗ trợ khả năng trả nợ của khách hàng, song mức độ tác động còn tùy thuộc điều kiện và thời điểm điều chỉnh từng hợp đồng.
Trong bối cảnh nợ xấu gia tăng và chi phí vốn còn gây sức ép, khả năng duy trì tăng trưởng lợi nhuận của các ngân hàng sẽ phụ thuộc nhiều hơn vào chất lượng tín dụng, hiệu quả thu hồi nợ và năng lực củng cố bộ đệm dự phòng.