
Sức mua thận trọng, thị trường bất động sản phân hóa
Theo Báo cáo nghiên cứu thị trường bất động sản tháng 10/2026 của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), thị trường nhà ở chưa ghi nhận sự phục hồi đồng đều về sức cầu. Người mua tiếp tục có tâm lý thận trọng, cân nhắc kỹ các yếu tố như pháp lý dự án, giá bán, tiến độ triển khai, khả năng tài chính và phương thức thanh toán trước khi đưa ra quyết định.
Ở phía chủ đầu tư, chiến lược kinh doanh vẫn tập trung vào việc duy trì mặt bằng giá, chia nhỏ giỏ hàng và ưu tiên tiêu thụ các sản phẩm hiện hữu. Nguồn cung mới trong tháng 10/2026 còn hạn chế, phần lớn đến từ những dự án mở bán lần đầu. Tuy nhiên, khả năng hấp thụ tại một số dự án chưa đạt kỳ vọng, nhất là những sản phẩm có giá bán thực tế cao hơn mức giá được truyền thông trước đó.
Trên thị trường sơ cấp, mặt bằng giá bán trong tháng 10 tương đối ổn định so với quý III/2026. Áp lực từ chi phí đầu tư, xây dựng và phát triển dự án khiến dư địa giảm giá của chủ đầu tư không lớn. Thay vì điều chỉnh trực tiếp giá bán, nhiều doanh nghiệp lựa chọn các chính sách hỗ trợ tài chính như ưu đãi lãi suất, giãn tiến độ thanh toán, chiết khấu đối với khách hàng thanh toán sớm hoặc ưu đãi dành cho khách hàng hiện hữu.
Trong khi đó, thị trường thứ cấp xuất hiện một số trường hợp giảm giá, chủ yếu đến từ những chủ sở hữu chịu áp lực tài chính hoặc cần thu hồi vốn. Diễn biến này cho thấy thanh khoản vẫn có sự phân hóa, phụ thuộc đáng kể vào mức giá chào bán, chất lượng tài sản và nhu cầu thực tế tại từng khu vực.
Tại miền Bắc, một số dự án căn hộ mới ghi nhận mức giá bán ở ngưỡng cao. Dự án Astor 1 tại phường Phú Thượng, với khoảng 350 sản phẩm, có giá dự kiến từ 100-130 triệu đồng/m², đã bao gồm VAT. Dự án D’. Diamant Bleu tại phường Việt Hưng cung cấp khoảng 589 sản phẩm, giá bán dao động 100-127 triệu đồng/m².
Ở miền Trung, dự án The Camellia Sơn Trà do MBLand phát triển tại Đà Nẵng có quy mô khoảng 469 sản phẩm, giá bán dự kiến từ 55-80 triệu đồng/m². Mặt bằng giá tại các dự án cho thấy sự khác biệt đáng kể giữa từng địa phương, tùy thuộc vào vị trí, phân khúc và đặc điểm sản phẩm.
Tại miền Nam, nguồn cung căn hộ cao tầng tập trung chủ yếu ở khu Đông và khu Nam TP.HCM. Trong đó, Palm River có khoảng 620 căn hộ, giá bán từ 173-214 triệu đồng/m², đã bao gồm VAT; Triton Crown có khoảng 333 căn hộ, giá bán khoảng 220 triệu đồng/m², đã bao gồm VAT. Hai dự án này ghi nhận tỷ lệ hấp thụ khoảng 60-75%.
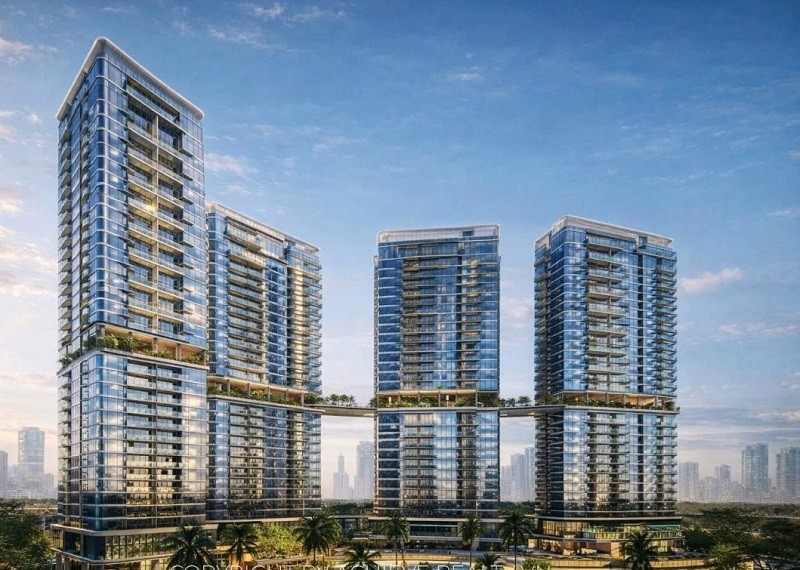
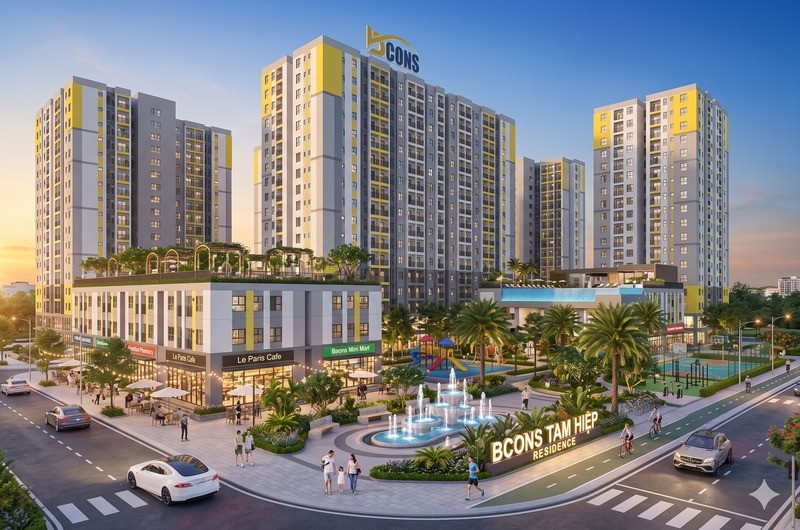
Tại Đồng Nai, dự án Bcons Central Park ở Biên Hòa có quy mô khoảng 2.820 căn hộ, giá bán dự kiến từ 55-60 triệu đồng/m², đã bao gồm VAT. Mức giá tại các dự án nêu trên phản ánh diễn biến của từng nguồn cung cụ thể, không đại diện cho mặt bằng giá bình quân của toàn khu vực.
Nguồn cung tăng tốc, áp lực giá bán vẫn hiện hữu
Theo dự báo của DXS-FERI, trong hai tháng cuối năm 2026, nguồn cung nhà ở mới có thể cải thiện tại một số thị trường trọng điểm. Ở miền Bắc, Hà Nội và Hưng Yên tiếp tục là những địa phương đóng góp nguồn cung đáng chú ý. Tại phía Nam, khu Đông TP.HCM và khu vực Bình Dương trước sáp nhập được kỳ vọng tiếp tục bổ sung sản phẩm cho thị trường.
Một số dự án dự kiến tham gia thị trường trong giai đoạn này gồm Forestia Park Phố Nối, Hinode Suite, Central Park, Mandarin Garden 3, Happy One Elite, Imperia Sensa Park, Norton Park, Q Topia, Nam Mekong Grand Plaza, Sun Galaxy Complex, Peninsula Private Da Nang, Sun Saphia Residence, Qterra, Thiên Quân Center và Rivera Park Cần Thơ. Đây là danh mục các dự án dự kiến có nguồn cung trong thời gian tới; quy mô và thời điểm mở bán thực tế có thể thay đổi theo tiến độ triển khai của từng chủ đầu tư.
Bên cạnh nguồn cung thương mại, phân khúc nhà ở xã hội và nhà ở cho thuê tiếp tục được đặt ra như một cấu phần quan trọng trong chiến lược phát triển thị trường giai đoạn 2026-2030. Theo kế hoạch, chỉ tiêu phát triển nhà ở xã hội trong giai đoạn này là 899.857 căn, trong đó có 191.023 căn nhà ở xã hội cho thuê, chiếm khoảng 21,2%.
Đến hết tháng 10/2026, cả nước có 293 dự án nhà ở xã hội đã khởi công hoặc đang triển khai, với quy mô khoảng 363.065 căn. Ngoài ra, 291 dự án đã được chấp thuận chủ trương đầu tư, tương ứng 331.242 căn. Tính đến hết tháng 9/2026, số căn nhà ở xã hội hoàn thành đạt 46.962 căn, cùng với 8.300 căn nhà ở cho thuê.
Về triển vọng thị trường, DXS-FERI nhận định sức cầu trong thời gian tới nhiều khả năng tiếp tục tập trung vào các dự án đáp ứng nhu cầu ở thực, có vị trí thuận lợi, kết nối hạ tầng tốt hoặc nằm trong khu vực phát triển theo định hướng giao thông công cộng (TOD). Những sản phẩm có khả năng tạo dòng tiền ổn định cũng được kỳ vọng duy trì sức hút đối với nhóm khách hàng có nhu cầu đầu tư dài hạn.
Ở chiều giá bán, mặt bằng sơ cấp được dự báo khó giảm sâu do chi phí đầu tư và phát triển dự án vẫn ở mức cao. Cạnh tranh giữa các chủ đầu tư có thể hạn chế khả năng tăng giá trên diện rộng, song xu hướng điều chỉnh giá sẽ không đồng đều giữa các phân khúc và khu vực. Đối với thị trường thứ cấp, áp lực giảm giá có thể tiếp tục xuất hiện tại những sản phẩm sử dụng đòn bẩy tài chính cao, đặc biệt là phân khúc nhà thấp tầng.
Để cải thiện khả năng tiếp cận của người mua, các chủ đầu tư dự kiến tiếp tục duy trì chính sách hỗ trợ lãi suất, ân hạn nợ gốc và kéo dài tiến độ thanh toán. Những chính sách này có thể góp phần giảm áp lực tài chính ban đầu, song quyết định giao dịch vẫn phụ thuộc vào mức giá, tính pháp lý, tiến độ bàn giao và khả năng đáp ứng nhu cầu sử dụng thực tế.
Nhìn chung, thị trường bất động sản cuối năm 2026 được kỳ vọng có thêm nguồn cung, nhưng khả năng hấp thụ sẽ tiếp tục phân hóa. Thanh khoản khó cải thiện đồng đều nếu giá bán vẫn ở mức cao và sản phẩm chưa phù hợp với năng lực tài chính của số đông người mua. Trong giai đoạn này, chất lượng dự án, mức giá hợp lý và khả năng đáp ứng nhu cầu ở thực được xem là những yếu tố quan trọng quyết định sức cạnh tranh của nguồn cung mới./.