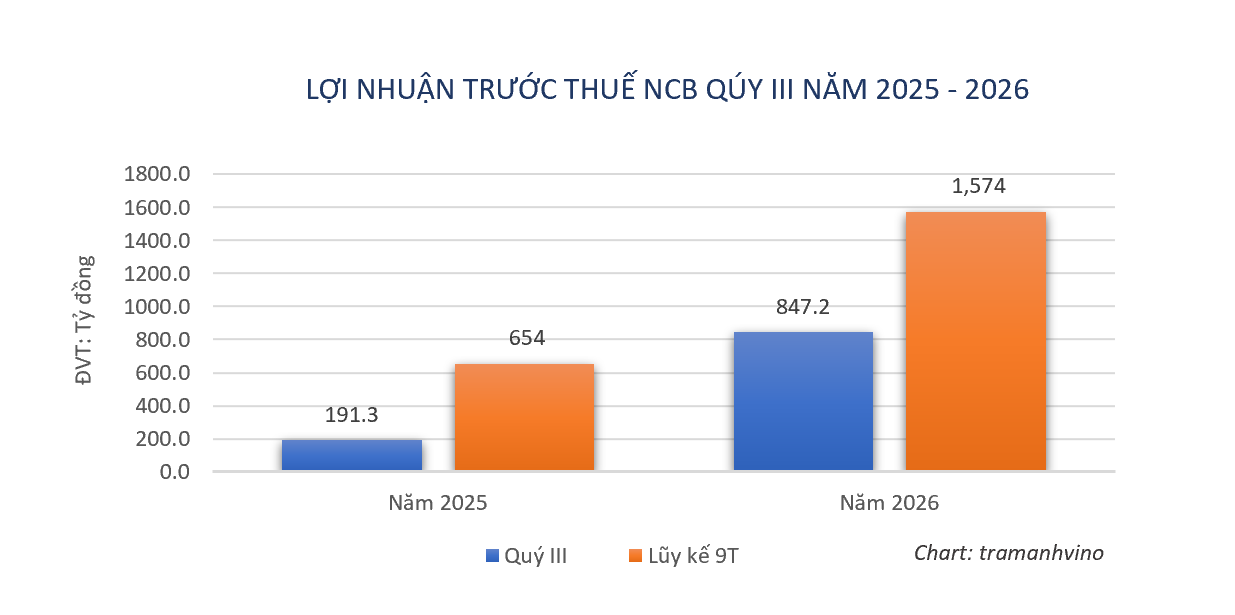
Theo BCTC hợp nhất quý III/2026, Ngân hàng TMCP Quốc Dân (NCB, HNX: NVB) ghi nhận lợi nhuận trước thuế đạt 847,2 tỷ đồng, tăng 342,9% so với mức 191,3 tỷ đồng cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 847,2 tỷ đồng, tăng 346,3%.
Kết quả này chủ yếu được hỗ trợ bởi sự tăng trưởng của thu nhập lãi thuần và hoạt động dịch vụ. Tuy nhiên, bên cạnh đà tăng lợi nhuận, bảng cân đối kế toán của NCB cũng ghi nhận những biến động đáng chú ý về các khoản phải thu và chất lượng tài sản.
Khoản phải thu NCB tăng gần 10 lần, vượt 29.000 tỷ đồng
Tại ngày 30/9/2026, tổng tài sản hợp nhất của NCB đạt 238.221 tỷ đồng, tăng 45,6% so với cuối năm 2025.
Đáng chú ý, các khoản phải thu trên bảng cân đối kế toán tăng từ 2.959,8 tỷ đồng lên 29.088,4 tỷ đồng, tương đương gấp gần 9,83 lần, chiếm khoảng 12,2% tổng tài sản ngân hàng.
Theo thuyết minh báo cáo tài chính hợp nhất, riêng khoản mục các khoản phải thu của NCB đạt 28.916,9 tỷ đồng, so với mức 2.888,8 tỷ đồng cuối năm 2025, tương đương tăng hơn 10 lần.
Cùng kỳ, lãi và phí phải thu tăng từ 1.188,2 tỷ đồng lên 2.063,8 tỷ đồng, tương đương tăng 73,7%. Tài sản Có khác tăng 55%, từ 3.159,7 tỷ đồng lên 4.897 tỷ đồng.
Tổng tài sản Có khác sau khi trừ dự phòng đạt 34.389 tỷ đồng, tăng mạnh so với mức 5.652 tỷ đồng cuối năm trước. Trong khi đó, số dư dự phòng rủi ro cho các tài sản Có nội bảng khác chỉ tăng nhẹ từ 1.656 tỷ đồng lên 1.659 tỷ đồng.
Lợi nhuận quý III tăng gần 343%, CIR giảm mạnh
Trong quý III/2026, thu nhập lãi và các khoản thu nhập tương tự của NCB đạt 4.833,6 tỷ đồng, tăng 97,7% so với cùng kỳ. Chi phí lãi tăng 88,9%, lên 3.325,4 tỷ đồng. Theo đó, thu nhập lãi thuần đạt 1.508,1 tỷ đồng, tăng 120,1% so với quý III/2025.
Hoạt động dịch vụ cũng ghi nhận tăng trưởng mạnh, với lãi thuần đạt 205,9 tỷ đồng, gấp hơn 3,3 lần cùng kỳ. Lãi thuần từ kinh doanh ngoại hối đạt 67,8 tỷ đồng, trong khi cùng kỳ chỉ đạt 485 triệu đồng.
Lãi thuần từ hoạt động khác đạt 55 tỷ đồng, tăng hơn 4 lần so với cùng kỳ.
Tổng thu nhập hoạt động (TOI) quý III của NCB đạt 1.837,3 tỷ đồng, tăng 141,5% so với cùng kỳ năm trước. Trong khi đó, chi phí hoạt động tăng 33,7%, lên 620,4 tỷ đồng, thấp hơn đáng kể so với tốc độ tăng thu nhập.
Theo tính toán từ báo cáo tài chính, tỷ lệ chi phí hoạt động trên tổng thu nhập hoạt động (CIR) giảm từ khoảng 61% trong quý III/2025 xuống còn 33,8% trong quý III/2026.
Nhờ đó, lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng rủi ro tín dụng tăng hơn 4 lần, đạt 1.216,9 tỷ đồng.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng cũng tăng 250,7%, từ 105,4 tỷ đồng lên 369,7 tỷ đồng, phần nào thu hẹp mức tăng lợi nhuận trong quý.
Lũy kế 9 tháng đầu năm 2026, NCB ghi nhận lợi nhuận trước thuế đạt 1.574,2 tỷ đồng, tăng 140,6% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 1.573,9 tỷ đồng, tăng 141,4%.
Tổng thu nhập hoạt động đạt 3.942,2 tỷ đồng, tăng 74,2%. Trong đó, thu nhập lãi thuần đạt 3.333,8 tỷ đồng, tăng 71,2%; lãi thuần từ dịch vụ đạt 386,1 tỷ đồng, tăng 140,5%.
Chi phí hoạt động 9 tháng đạt 1.602,2 tỷ đồng, tăng 20,8% so với cùng kỳ. Theo tính toán, CIR giảm từ khoảng 58,7% xuống còn 40,6%.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng tăng 172%, từ 281,5 tỷ đồng lên 765,8 tỷ đồng.
Đáng chú ý, chi phí thuế thu nhập doanh nghiệp lũy kế 9 tháng chỉ ghi nhận 309 triệu đồng, trong khi lợi nhuận trước thuế đạt hơn 1.574 tỷ đồng.
Về kế hoạch kinh doanh, NCB đặt mục tiêu lợi nhuận trước phương án cơ cấu lại (PACCL) năm 2026 đạt 1.416 tỷ đồng.
Nợ xấu NCB còn hơn 7.343 tỷ đồng, lỗ lũy kế âm nhưng có cải thiện
Tại ngày 30/9/2026, dư nợ cho vay khách hàng của NCB đạt 150.661 tỷ đồng, tăng 54,5% so với cuối năm 2025. Tiền gửi khách hàng đạt 185.184 tỷ đồng, tăng 45,4%.
Về chất lượng tín dụng, tổng nợ xấu thuộc nhóm 3, 4 và 5 đạt 7.343,9 tỷ đồng, giảm 12,7% so với cuối năm trước.
Theo tính toán từ số liệu phân loại nợ trên báo cáo tài chính, tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng giảm từ khoảng 8,63% cuối năm 2025 xuống còn 4,87% tại ngày 30/9/2026.
Tuy nhiên, cơ cấu nợ xấu vẫn ghi nhận những biến động trái chiều.
Nợ dưới tiêu chuẩn (nhóm 3) tăng 152,9%, từ 143,2 tỷ đồng lên 362,1 tỷ đồng. Nợ nghi ngờ (nhóm 4) tăng 10,8%, lên 410,4 tỷ đồng.
Ở chiều ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm 16,9%, từ 7.903,4 tỷ đồng xuống còn 6.571,4 tỷ đồng. Về tỉ lệ, nợ nhóm 5 vẫn chiếm phần lớn với gần 89,5% tổng nợ xấu của NCB.
Tại thuyết minh báo cáo tài chính cho thấy, 9 tháng đầu năm NCB không sử dụng dự phòng để xử lý nợ, trong khi ngân hàng đã dùng 283,2 tỷ đồng trong năm 2025.
Số dư dự phòng rủi ro cho vay khách hàng đạt 1.872,1 tỷ đồng, tăng 50,8% so với cuối năm 2025. Theo tính toán, tỷ lệ bao phủ nợ xấu tăng từ khoảng 14,8% lên 25,5%.
Bên cạnh chất lượng tín dụng, NCB vẫn còn khoản lỗ lũy kế lớn, tuy nhiên tại ngày 30/9/2026, lợi nhuận sau thuế chưa phân phối âm 4.189,7 tỷ đồng, đã cải thiện tương đối so với mức âm 5.763,6 tỷ đồng cuối năm 2025.