Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Kiên Long (KienlongBank, HoSE: KLB) ghi nhận biến động đáng chú ý về quy mô nhân sự và hiệu quả hoạt động trong quý vừa qua.
Nhân sự giảm gần 30% trong một quý, chi phí hoạt động tăng 36,4%
Tại ngày 30/9/2026, KienlongBank và công ty con có 2.596 nhân viên đang làm việc, giảm 1.078 người, tương đương 29,3% so với mức 3.674 người cuối quý II. So với đầu năm, số lượng nhân viên giảm 629 người, tương đương 19,5%.
Đáng chú ý, trong nửa đầu năm 2026, số nhân viên của ngân hàng từng tăng từ 3.225 lên 3.674 người, trước khi giảm mạnh trong quý III.
Lũy kế 9 tháng, số lượng cán bộ, nhân viên bình quân của KienlongBank đạt 3.162 người, giảm 10,4% so với cùng kỳ năm trước. Trong khi đó, thu nhập bình quân đạt khoảng 25 triệu đồng/người/tháng, tăng so với mức 23 triệu đồng/người/tháng cùng kỳ.
Về kết quả kinh doanh, trong quý III/2026, KienlongBank ghi nhận thu nhập lãi thuần đạt gần 874 tỷ đồng, giảm 10,7% so với cùng kỳ năm 2025. Lãi thuần từ hoạt động dịch vụ đạt gần 134 tỷ đồng, giảm 18,5%.
Ngược lại, hoạt động kinh doanh ngoại hối mang về gần 68 tỷ đồng, tăng mạnh so với mức gần 14 tỷ đồng cùng kỳ. Lãi thuần từ hoạt động khác đạt 156 tỷ đồng, tăng gần 210%.
Tổng thu nhập hoạt động quý III đạt khoảng 1.247 tỷ đồng, tăng 1,7% so với cùng kỳ. Tuy nhiên, chi phí hoạt động tăng 36,4%, lên gần 643 tỷ đồng, khiến lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng giảm 19,9%, còn 604 tỷ đồng.
Theo tính toán từ báo cáo tài chính, tỷ lệ chi phí hoạt động trên tổng thu nhập hoạt động (CIR) quý III tăng từ khoảng 38,4% cùng kỳ năm trước lên 51,6%, phản ánh áp lực chi phí gia tăng.
Trong khi đó, chi phí dự phòng rủi ro tín dụng giảm 51,9%, từ 139 tỷ đồng xuống còn gần 67 tỷ đồng. Nhờ vậy, mức giảm lợi nhuận trước thuế được thu hẹp so với mức suy giảm lợi nhuận trước dự phòng.
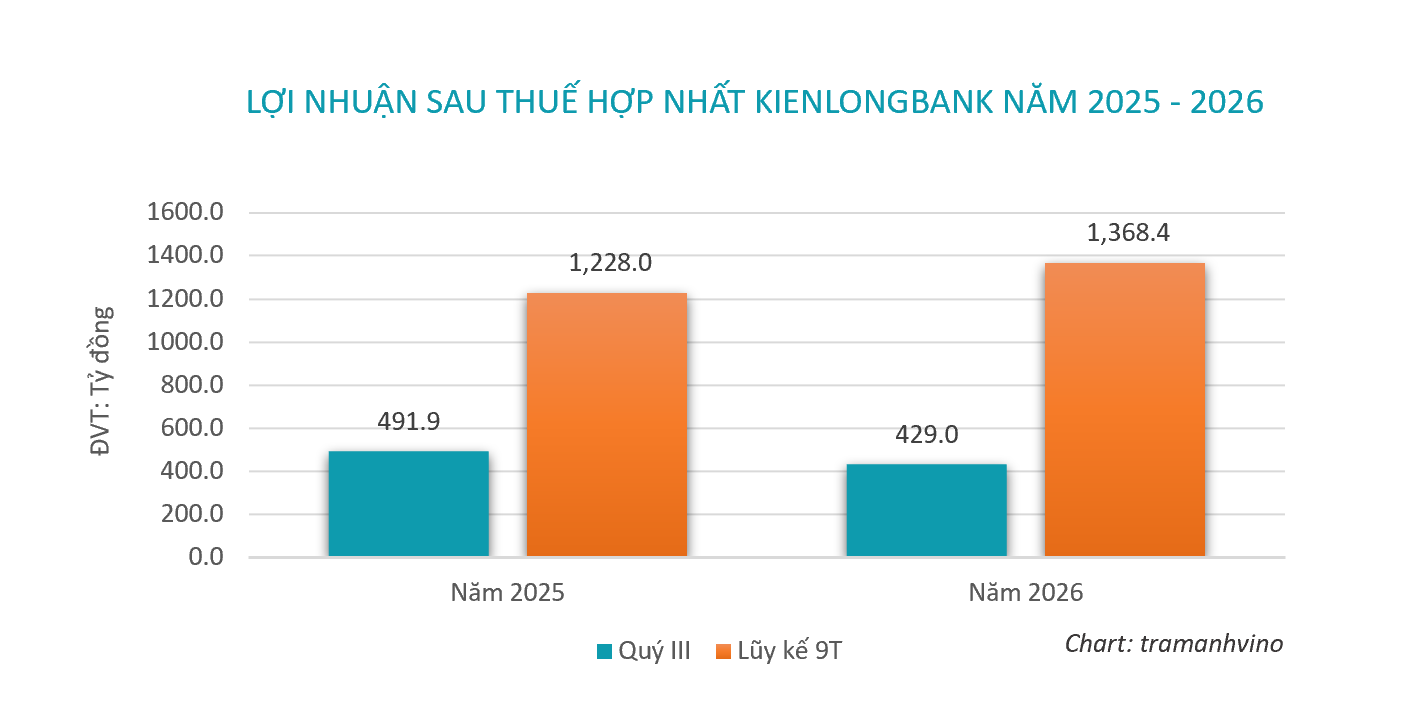
Kết thúc quý III/2026, KienlongBank ghi nhận lợi nhuận trước thuế 537 tỷ đồng, giảm 12,7% so với cùng kỳ; lợi nhuận sau thuế đạt gần 429 tỷ đồng, giảm 12,8%.
Trong văn bản giải trình gửi cơ quan quản lý, KienlongBank cho biết lợi nhuận quý III giảm chủ yếu do ngân hàng thực hiện các chương trình tín dụng ưu đãi nhằm chia sẻ khó khăn với nền kinh tế theo định hướng của Ngân hàng Nhà nước.
Lợi nhuận 9 tháng tăng 11,5%, CASA giảm xuống khoảng 6%
Dù lợi nhuận quý III suy giảm, lũy kế 9 tháng đầu năm 2026, KienlongBank vẫn ghi nhận lợi nhuận trước thuế đạt 1.713 tỷ đồng, tăng 11,5% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.368 tỷ đồng, tăng 11,4%.
Tổng thu nhập hoạt động 9 tháng đạt 3.669 tỷ đồng, tăng 3,3%. Trong đó, thu nhập lãi thuần đạt 2.800 tỷ đồng, tăng 3,3%, trong khi lãi thuần từ hoạt động dịch vụ giảm 31,6%, còn 323 tỷ đồng.
Chi phí hoạt động lũy kế tăng 14,2%, lên 1.538 tỷ đồng, khiến lợi nhuận thuần trước dự phòng giảm 3,3%, còn 2.131 tỷ đồng. CIR 9 tháng tăng từ khoảng 37,9% lên 41,9%.
Ở chiều ngược lại, chi phí dự phòng rủi ro tín dụng giảm 37,3%, từ 667 tỷ đồng xuống còn 418 tỷ đồng, góp phần giúp lợi nhuận trước thuế lũy kế duy trì tăng trưởng.
Tại ngày 30/9/2026, tổng tài sản hợp nhất của KienlongBank đạt 115.968 tỷ đồng, tăng 12,3% so với cuối năm 2025. Dư nợ cho vay khách hàng đạt 78.465 tỷ đồng, tăng 9,6%, trong khi tiền gửi khách hàng đạt 81.827 tỷ đồng, tăng 13,6%.
Đáng chú ý, tổng tiền gửi không kỳ hạn của khách hàng, bao gồm tiền gửi thanh toán và tiết kiệm không kỳ hạn, đạt khoảng 4.896 tỷ đồng, giảm so với mức 5.861 tỷ đồng cuối năm trước.
Theo tính toán từ thuyết minh báo cáo tài chính, tỷ lệ tiền gửi không kỳ hạn trên tổng tiền gửi khách hàng (CASA) giảm từ khoảng 8,14% cuối năm 2025 xuống 5,98% tại cuối tháng 9/2026, tương đương giảm 2,16 điểm phần trăm.
Về chất lượng tài sản, tổng nợ xấu thuộc nhóm 3, 4 và 5 của KienlongBank đạt gần 1.557 tỷ đồng tại ngày 30/9/2026, tăng khoảng 16,7% so với cuối năm 2025.
Tỷ lệ nợ xấu tính trên tổng dư nợ cho vay khách hàng tăng từ khoảng 1,86% lên 1,98%.
Trong khi đó, số dư dự phòng rủi ro cho vay khách hàng đạt gần 1.260 tỷ đồng, tăng 7,3% so với cuối năm trước. Tỷ lệ bao phủ nợ xấu theo đó giảm từ khoảng 88% xuống 81%.