Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Bản Việt (BVBank) ghi nhận lợi nhuận trước thuế đạt 277,6 tỷ đồng, giảm 19,1% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 221,8 tỷ đồng, cũng giảm 19,1%.
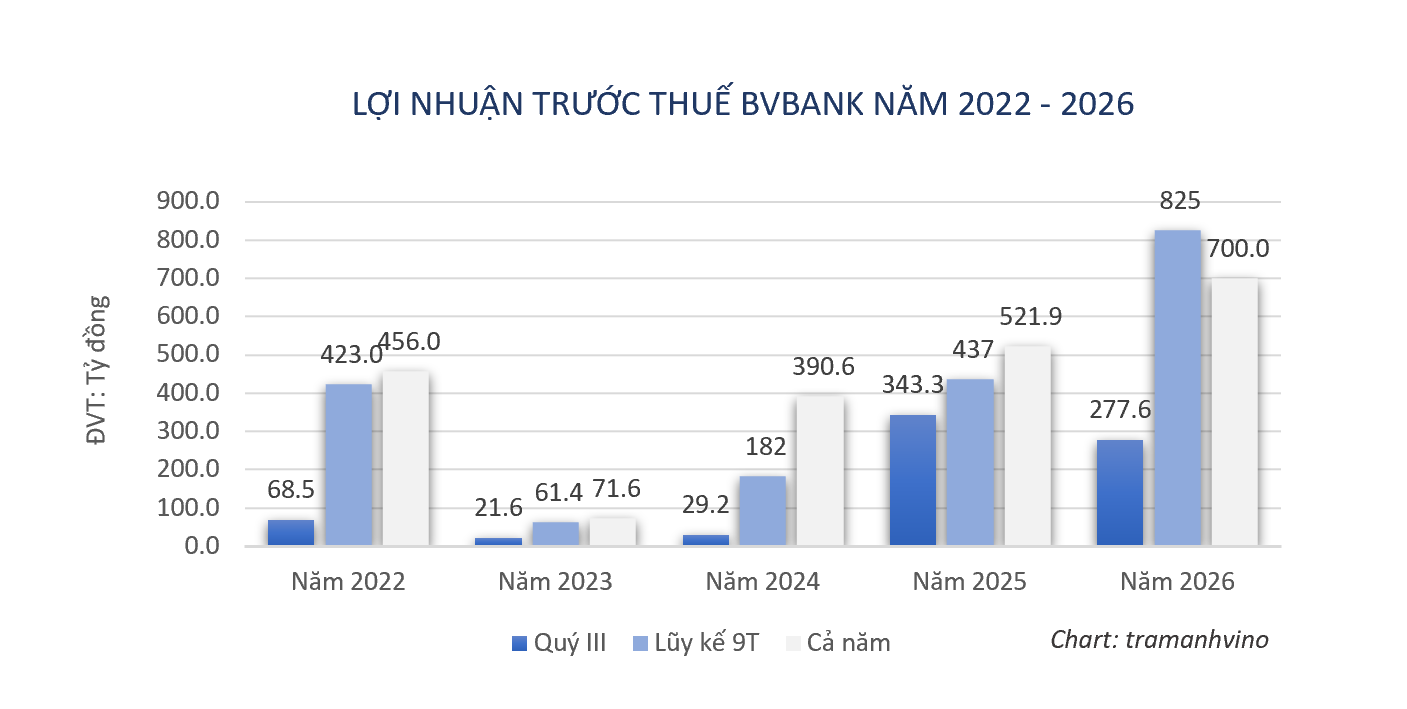
Đáng chú ý, lợi nhuận quý III suy giảm trên nền so sánh của cùng kỳ năm trước, khi BVBank ghi nhận mức lãi đột biến 343,3 tỷ đồng. Tính lũy kế 9 tháng đầu năm 2026, lợi nhuận trước thuế ngân hàng vẫn tăng 88,9% so với cùng kỳ, đạt 825 tỷ đồng.
Chi phí hoạt động tăng 44%, CIR lên hơn 58%
Trong quý III/2026, thu nhập lãi và các khoản thu nhập tương tự của BVBank đạt 3.216 tỷ đồng, tăng 54% so với cùng kỳ. Tuy nhiên, chi phí lãi tăng 59,6%, lên 2.188 tỷ đồng, khiến thu nhập lãi thuần đạt 933,5 tỷ đồng, tăng 30,3%.
Đối với các hoạt động ngoài lãi, lãi thuần từ dịch vụ đạt 17 tỷ đồng, tăng 9,7% so với cùng kỳ. Lãi thuần từ kinh doanh ngoại hối đạt 17,8 tỷ đồng, giảm 19,8%, trong khi lãi thuần từ hoạt động khác giảm 67,7%, còn 29,7 tỷ đồng.
Tổng thu nhập hoạt động quý III của BVBank đạt khoảng 1.000 tỷ đồng, tăng 18,2% so với cùng kỳ năm trước.
Tuy nhiên, chi phí hoạt động tăng mạnh 44,1%, từ 403,1 tỷ đồng lên 580,9 tỷ đồng, cao hơn đáng kể so với tốc độ tăng tổng thu nhập hoạt động.
Theo tính toán từ báo cáo tài chính, tỷ lệ chi phí hoạt động trên tổng thu nhập hoạt động (CIR) quý III tăng từ khoảng 47,6% cùng kỳ năm 2025 lên 58,1%, tương đương tăng 10,5 điểm phần trăm.
Áp lực chi phí khiến lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng rủi ro tín dụng giảm 5,2%, từ 442,9 tỷ đồng xuống còn 419,8 tỷ đồng.
Cùng với đó, chi phí dự phòng rủi ro tín dụng tăng 42,7%, từ 99,6 tỷ đồng lên 142,2 tỷ đồng, góp phần khiến lợi nhuận trước thuế quý III của BVBank suy giảm.
Lợi nhuận 9 tháng tăng gần 89%, vượt kế hoạch năm
Trái ngược với diễn biến trong quý III, lũy kế 9 tháng đầu năm 2026, BVBank ghi nhận lợi nhuận trước thuế đạt 825 tỷ đồng, tăng 88,9% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 659 tỷ đồng, tăng 89%.
Đáng chú ý, lợi nhuận trước thuế 9 tháng năm 2026 đã vượt mức 522 tỷ đồng thực hiện cả năm 2025, đồng thời là kết quả 9 tháng cao nhất của BVBank trong giai đoạn 2022-2026.
Lũy kế 9 tháng đầu năm 2026, tổng thu nhập hoạt động của BVBank đạt 2.841 tỷ đồng, tăng 36,2% so với cùng kỳ. Trong đó, thu nhập lãi thuần đạt 2.614 tỷ đồng, tăng 40,1%.
Tuy nhiên, hoạt động dịch vụ ghi nhận lỗ thuần 11,3 tỷ đồng, trong khi cùng kỳ năm trước lãi 30,1 tỷ đồng. Nguyên nhân trực tiếp là chi phí dịch vụ tăng từ 194,3 tỷ đồng lên 293,1 tỷ đồng, vượt mức thu nhập dịch vụ 281,8 tỷ đồng.
Ở chiều ngược lại, lãi thuần từ kinh doanh ngoại hối tăng 19,9%, đạt 90,4 tỷ đồng. Lãi thuần từ hoạt động khác đạt 143,1 tỷ đồng, tăng 22,7%.
Chi phí hoạt động lũy kế 9 tháng tăng 22,7%, lên 1.501 tỷ đồng. Dù vậy, nhờ tổng thu nhập hoạt động tăng nhanh hơn, lợi nhuận thuần trước dự phòng vẫn tăng 55,3%, đạt gần 1.340 tỷ đồng.
Theo tính toán, CIR lũy kế 9 tháng giảm từ khoảng 58,7% xuống còn 52,8%, cho thấy hiệu quả kiểm soát chi phí tính chung 9 tháng cải thiện so với cùng kỳ, dù chịu áp lực gia tăng trong riêng quý III.
Trong khi đó, chi phí dự phòng rủi ro tín dụng 9 tháng đạt gần 515 tỷ đồng, tăng 20,8% so với cùng kỳ năm 2025.
Với kế hoạch lợi nhuận trước thuế năm 2026 là 700 tỷ đồng, BVBank đã hoàn thành khoảng 117,9% chỉ tiêu sau 9 tháng, vượt kế hoạch khoảng 125 tỷ đồng.
Nợ nhóm 2 tăng gần 46%, nợ xấu ở mức 2,88%
Tại ngày 30/9/2026, tổng tài sản hợp nhất của BVBank đạt 145.222 tỷ đồng, tăng 9,2% so với cuối năm 2025.
Dư nợ cho vay khách hàng đạt 85.013 tỷ đồng, tăng 9,4%, trong khi tiền gửi khách hàng đạt 88.466 tỷ đồng, tăng 23,9%.
Về chất lượng tín dụng, tổng nợ xấu thuộc nhóm 3, 4 và 5 đạt khoảng 2.452 tỷ đồng, tăng 4,7% so với cuối năm trước.
Đáng chú ý, nợ dưới tiêu chuẩn (nhóm 3) tăng 108%, lên 584 tỷ đồng, nợ nghi ngờ (nhóm 4) tăng 64,1%, lên 648 tỷ đồng. Ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm 26,8%, từ 1.665 tỷ đồng xuống còn 1.220 tỷ đồng. Trong khi đó, nợ cần chú ý (nhóm 2) tăng 45,7%, từ 817 tỷ đồng lên gần 1.190 tỷ đồng.
Theo tính toán từ số liệu phân loại nợ trên báo cáo tài chính, tỷ lệ nợ xấu nhóm 3-5 trên tổng dư nợ cho vay khách hàng giảm từ khoảng 3,01% cuối năm 2025 xuống 2,88% tại ngày 30/9/2026.
Số dư dự phòng rủi ro cho vay khách hàng đạt 1.134 tỷ đồng, tăng 4,4% so với cuối năm trước. Tỷ lệ bao phủ nợ xấu theo tính toán duy trì quanh mức 46,3%.