Khoảng cách giữa ưu đãi thuế quan và năng lực đáp ứng xuất xứ
Trong bối cảnh thương mại quốc tế tiếp tục có nhiều biến động, dệt may vẫn là một trong những ngành hàng xuất khẩu chủ lực của Việt Nam. Theo số liệu từ Cục Thống kê, Bộ Tài chính, 10 tháng năm 2026, tổng kim ngạch xuất nhập khẩu hàng hóa của cả nước đạt 1.010,55 tỷ USD, tăng 32,3% so với cùng kỳ năm trước. Trong đó, xuất khẩu đạt 499,24 tỷ USD, tăng 27,5%. Đóng góp vào kết quả chung, kim ngạch xuất khẩu dệt may đạt khoảng 39,8 tỷ USD, tăng 4% so với cùng kỳ.
Theo Hiệp hội Dệt may Việt Nam (VITAS), ngành đặt mục tiêu xuất khẩu 48 tỷ USD trong năm 2026. Để hoàn thành kế hoạch, kim ngạch xuất khẩu trong những tháng cuối năm cần duy trì trên 4 tỷ USD mỗi tháng. Ông Trương Văn Cẩm, Phó Chủ tịch kiêm Tổng Thư ký VITAS nhận định mục tiêu này có khả năng đạt được nếu ngành duy trì được nhịp độ sản xuất và xuất khẩu hiện nay.
Bên cạnh năng lực sản xuất, hệ thống 18 FTA mà Việt Nam tham gia đang tạo thêm dư địa phát triển cho doanh nghiệp. Các cam kết thương mại giúp hàng dệt may tiếp cận thuận lợi hơn với nhiều thị trường lớn như EU, Canada, Hàn Quốc và các đối tác tại nhiều khu vực khác. Đặc biệt, việc mở rộng quan hệ thương mại với khối EFTA gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein được kỳ vọng tạo thêm cơ hội cho những doanh nghiệp có khả năng cung ứng sản phẩm chất lượng cao.
Dù chỉ có khoảng 14,5 - 15 triệu dân, EFTA là khu vực có thu nhập bình quân đầu người thuộc nhóm cao trên thế giới và sức mua đáng chú ý đối với các sản phẩm dệt may có giá trị lớn. Thực tế, doanh nghiệp Việt Nam đã có hoạt động xuất khẩu sang khu vực này trong nhiều năm, với kim ngạch năm 2025 đạt khoảng 776 triệu USD. Trong đó, Thụy Sĩ và Liechtenstein là những thị trường đã ghi nhận kết quả tương đối tích cực. Riêng Thụy Sĩ áp dụng chính sách miễn thuế nhập khẩu đối với hàng dệt may từ ngày 1/1/2024, tạo điều kiện thuận lợi cho hàng hóa Việt Nam trước cả thời điểm FTA giữa hai bên được ký kết và có hiệu lực.
Tuy nhiên, mở rộng thị trường không đồng nghĩa với việc doanh nghiệp đương nhiên khai thác được toàn bộ lợi ích thương mại. Những yêu cầu về chất lượng, phát triển bền vững, xanh hóa và tiêu chuẩn sản phẩm tại EFTA cũng đặt ra áp lực nâng cấp năng lực sản xuất. Quan trọng hơn, ngay cả tại những thị trường đã có cam kết ưu đãi lâu năm, tỷ lệ tận dụng thuế quan của ngành vẫn chưa tương xứng với tiềm năng.
Theo ông Trương Văn Cẩm, tỷ lệ sử dụng giấy chứng nhận xuất xứ ưu đãi (C/O) của ngành dệt may hiện vẫn ở mức khiêm tốn. Với CPTPP, tỷ lệ này mới đạt khoảng 15%, trong khi EVFTA dao động từ 30 - 35%. Điều đó cho thấy dù doanh nghiệp có khả năng tiếp cận những thị trường được hưởng thuế suất ưu đãi, không phải toàn bộ hàng hóa xuất khẩu đều đáp ứng được điều kiện để khai thác lợi ích từ các hiệp định.
Vướng mắc chủ yếu xuất phát từ quy định về nguồn gốc nguyên liệu. CPTPP áp dụng quy tắc xuất xứ từ sợi trở đi, còn EVFTA yêu cầu đáp ứng quy tắc từ vải trở đi. Như vậy, để được hưởng mức thuế suất ưu đãi, thậm chí 0%, sản phẩm không chỉ cần được sản xuất tại Việt Nam mà còn phải đáp ứng những điều kiện cụ thể về xuất xứ sợi, vải theo từng hiệp định.
Đây là thách thức đáng kể khi ngành dệt may vẫn phụ thuộc nhiều vào nguồn nguyên liệu bên ngoài. Dẫn số liệu từ Hải quan Việt Nam, ông Trương Văn Cẩm cho biết, trong 9 tháng năm 2026, kim ngạch nhập khẩu nguyên phụ liệu dệt may đạt 19,9 tỷ USD, tăng 5,5% so với cùng kỳ năm trước. Đáng chú ý, riêng mặt hàng vải nguyên liệu đã chiếm 11,6 tỷ USD.
Quy mô nhập khẩu lớn phản ánh khoảng trống trong năng lực cung ứng của công nghiệp hỗ trợ trong nước. Khi nguồn sợi, vải và phụ liệu chưa được chủ động, doanh nghiệp phải phụ thuộc vào nhà cung cấp nước ngoài, đồng thời đối mặt với những biến động về giá nguyên liệu, chi phí vận chuyển và thời gian giao hàng. Rủi ro này không chỉ ảnh hưởng đến hiệu quả sản xuất mà còn khiến việc kiểm soát nguồn gốc hàng hóa và hoàn thiện hồ sơ chứng minh xuất xứ trở nên phức tạp hơn.
Ở góc độ cạnh tranh, vấn đề càng đáng quan tâm khi ưu thế thuế quan của Việt Nam đang đứng trước áp lực thu hẹp. Ông Ngô Chung Khanh, Phó Vụ trưởng Vụ Phát triển thị trường nước ngoài và Thương mại đa biên (Bộ Công Thương) cho rằng, nguyên liệu là một trong những điểm nghẽn cần được ưu tiên giải quyết. Trong khi đó, Thái Lan, Malaysia và Indonesia cũng đang tích cực mở rộng hội nhập, đàm phán các FTA để cải thiện khả năng tiếp cận thị trường tại EU, Anh, Canada và Mexico.
Điều này đặt ngành dệt may trước yêu cầu phải nâng cao năng lực cạnh tranh từ bên trong, thay vì tiếp tục dựa chủ yếu vào lợi thế lao động, chi phí sản xuất hay ưu đãi thương mại. Nếu không cải thiện khả năng đáp ứng quy tắc xuất xứ, doanh nghiệp có nguy cơ bỏ lỡ lợi ích từ những thị trường đã được mở cửa thông qua các hiệp định.
Hoàn thiện chuỗi cung ứng để gia tăng giá trị trong nước
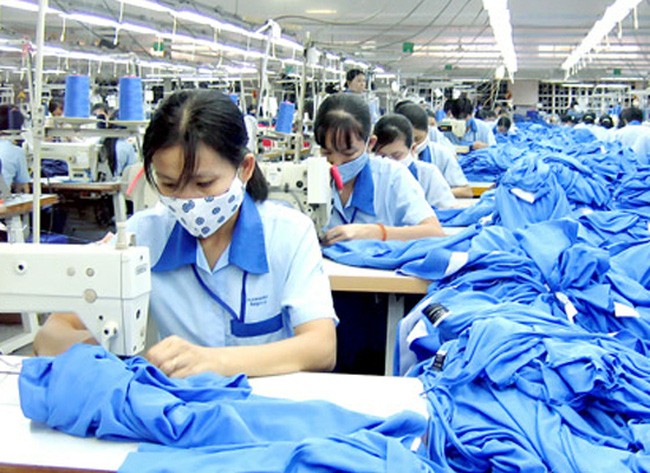
Để tháo gỡ điểm nghẽn, việc phát triển năng lực sản xuất sợi, dệt, nhuộm và hoàn tất vải cần được xem là một trong những ưu tiên của ngành. Thời gian qua, một số dự án đầu tư quy mô lớn đã được triển khai, góp phần bổ sung nguồn cung nguyên liệu và từng bước hoàn thiện các công đoạn còn thiếu trong chuỗi sản xuất.
Tháng 1/2025, Tập đoàn Thái Tuấn khánh thành nhà máy vải may mặc với tổng vốn đầu tư khoảng 4.380 tỷ đồng, công suất thiết kế 60 triệu mét vải cao cấp mỗi năm. Tiếp đó, tháng 4/2025, Nhà máy Dệt nhuộm Ninh Thuận thuộc Tập đoàn Sudwoll (Đức) đi vào hoạt động với tổng vốn đầu tư hơn 21 triệu USD, chuyên sản xuất sợi lông cừu.
Sự xuất hiện của các dự án này cho thấy xu hướng tăng đầu tư vào lĩnh vực nguyên liệu đang được chú trọng hơn. Tuy nhiên, để tạo ra chuyển biến thực chất, phát triển công nghiệp hỗ trợ không thể chỉ tập trung vào một vài công đoạn riêng lẻ. Năng lực sản xuất sợi cần được kết nối với dệt, nhuộm và hoàn tất nhằm hình thành chuỗi cung ứng đồng bộ, đủ khả năng đáp ứng yêu cầu về số lượng, chất lượng và tiến độ của các đơn hàng xuất khẩu.
Đặc biệt, công nghiệp nhuộm vốn là khâu đòi hỏi vốn đầu tư lớn, công nghệ phù hợp và hệ thống xử lý môi trường nghiêm ngặt. Vì vậy, thu hút đầu tư vào lĩnh vực này cần đi cùng quy hoạch hạ tầng, tiêu chuẩn môi trường và khả năng đáp ứng những yêu cầu ngày càng cao từ các thị trường nhập khẩu. Nếu không giải quyết hài hòa bài toán sản xuất và môi trường, việc mở rộng nguồn cung nguyên liệu trong nước sẽ khó tạo được nền tảng phát triển lâu dài.
Theo VITAS, tỷ lệ giá trị nội địa trong hàng dệt may xuất khẩu năm 2025 đạt khoảng 52%, tăng so với mức bình quân 47,8% của giai đoạn 2016 - 2019. Ngành đặt mục tiêu nâng tỷ lệ này lên 60% vào năm 2030. Đây không đơn thuần là chỉ tiêu về tỷ lệ nội địa hóa, mà còn phản ánh định hướng chuyển dịch từ mô hình sản xuất phụ thuộc nhiều vào nguyên liệu nhập khẩu sang phương thức tổ chức sản xuất có khả năng giữ lại nhiều giá trị hơn trong nước.
Để đạt mục tiêu, bên cạnh đầu tư trực tiếp vào sản xuất nguyên liệu, doanh nghiệp cần tăng cường liên kết giữa các nhà sản xuất sợi, dệt, nhuộm và đơn vị may mặc. Việc hình thành những chuỗi cung ứng có khả năng truy xuất nguồn gốc sẽ giúp kiểm soát tốt hơn đầu vào, rút ngắn thời gian cung ứng và nâng cao khả năng đáp ứng các quy định xuất xứ. Đồng thời, đa dạng hóa đối tác cung cấp nguyên liệu cũng là giải pháp cần thiết nhằm hạn chế rủi ro khi thị trường quốc tế biến động.
Ở cấp độ chính sách, sự phối hợp giữa cơ quan quản lý, hiệp hội ngành hàng và chính quyền địa phương có ý nghĩa quan trọng trong việc tháo gỡ khó khăn cho các dự án công nghiệp hỗ trợ. Hạ tầng khu công nghiệp, cơ chế thu hút đầu tư, thủ tục triển khai dự án và các yêu cầu về môi trường cần được xử lý đồng bộ để tạo điều kiện cho doanh nghiệp mở rộng năng lực sản xuất.
Bên cạnh đó, ông Trương Văn Cẩm cho rằng, doanh nghiệp cần tính toán kỹ hiệu quả đầu tư, từ nguồn nguyên liệu, năng lực sản xuất đến logistics và thanh toán. Việc mở rộng thị trường phải gắn với khả năng thực hiện đơn hàng, bảo đảm chất lượng, tiến độ giao hàng và kiểm soát chi phí. Đối với những thị trường có tiêu chuẩn cao như EFTA, yêu cầu về phát triển bền vững, xanh hóa và nâng tầm chất lượng sản phẩm sẽ ngày càng trở thành điều kiện quan trọng để duy trì quan hệ thương mại.
Theo định hướng của VITAS, trong bối cảnh nền kinh tế đặt mục tiêu tăng trưởng hai con số, dệt may cũng cần thay đổi cách tiếp cận tăng trưởng. Thay vì chỉ mở rộng quy mô sản xuất với tốc độ khoảng 5 - 6% mỗi năm, ngành cần chú trọng đầu tư chiều sâu, nâng tỷ lệ nội địa hóa và cải thiện chất lượng sản phẩm. Qua đó, tạo điều kiện nâng cao năng suất, cải thiện thu nhập người lao động và gia tăng giá trị xuất khẩu.
Về dài hạn, tự chủ nguyên phụ liệu không có nghĩa là chấm dứt nhập khẩu, mà hướng tới xây dựng năng lực cung ứng trong nước đủ mạnh, kết hợp với mạng lưới đối tác quốc tế đa dạng. Khi kiểm soát tốt hơn nguồn sợi, vải và phụ liệu, doanh nghiệp sẽ có điều kiện đáp ứng quy tắc xuất xứ, tận dụng hiệu quả ưu đãi từ 18 FTA và giảm thiểu rủi ro trong chuỗi cung ứng. Đây cũng là cơ sở để dệt may Việt Nam từng bước thoát khỏi sự phụ thuộc vào gia công, chuyển sang mô hình tăng trưởng dựa trên giá trị gia tăng và năng lực cạnh tranh thực chất.