
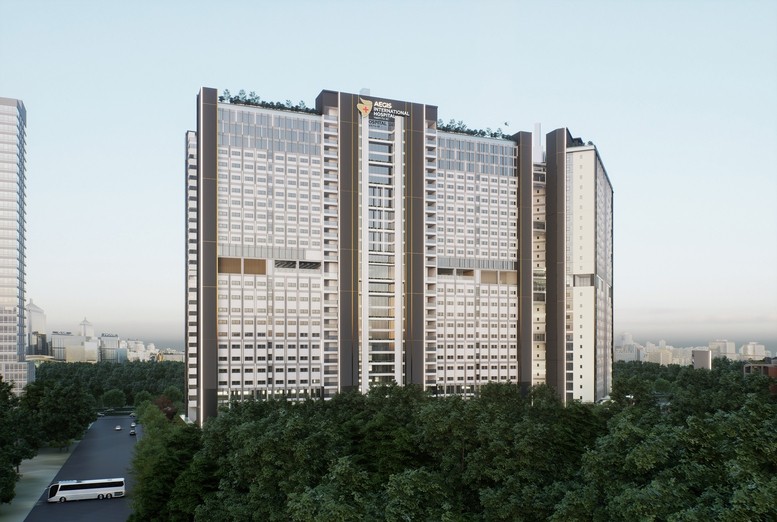
Chủ đầu tư dự kiến phát triển nơi đây thành một tổ hợp y tế với nhiều trung tâm chuyên sâu, từ ung bướu, tim mạch, hô hấp, cơ xương khớp đến sản phụ khoa, nhi khoa, IVF, chỉnh hình thẩm mỹ và phục hồi chức năng. Đây cũng được xác định là điểm khởi đầu cho chiến lược phát triển chuỗi bệnh viện AEGIS tại nhiều tỉnh, thành.
Những dự án như AEGIS cho thấy một số nhà đầu tư đã bắt đầu nhìn bệnh viện như một loại tài sản dài hạn, nơi đồng vốn được đặt xuống hôm nay để tạo ra năng lực khám chữa bệnh và dòng tiền trong nhiều năm sau đó.
Trong khi đó, quy hoạch mạng lưới cơ sở y tế đặt mục tiêu tăng tỷ lệ giường bệnh tư nhân từ mức khoảng 6% năm 2024 lên 15% vào năm 2030 và 25% vào năm 2050. Khoảng cách ấy chính là phần thị trường mà các nhà đầu tư sẽ tìm cách lấp đầy.
Giải bài toán vốn
Nếu chỉ nhìn vào tỷ lệ phần trăm, 15% vào năm 2030 có vẻ không phải mục tiêu quá xa. Nhưng mỗi chiếc giường bệnh không đứng một mình. Nó cần phòng bệnh, điều dưỡng, bác sĩ, thiết bị, xét nghiệm, chẩn đoán hình ảnh, phòng mổ, dược, công nghệ thông tin và cả một hệ thống quản trị phía sau. Một bệnh viện 1.000 giường vì thế là một tổ hợp tài sản có giá trị rất lớn, chứ không đơn thuần là một tòa nhà có nhiều phòng bệnh.
AEGIS cho thấy quy mô vốn có thể lớn đến đâu. Với 4.500 tỷ đồng cho 1.000 giường, doanh nghiệp đang đặt niềm tin vào một dự án có thời gian thu hồi dài lâu. Quan trọng hơn, đây mới được xác định là bước đầu của chiến lược phát triển chuỗi. Nếu mô hình được nhân rộng, nhu cầu vốn sẽ còn lớn hơn nhiều.
Nhưng AEGIS không phải trường hợp duy nhất. TNH đã đưa bệnh viện tại Lạng Sơn vào hoạt động với 300 giường và vốn đầu tư gần 900 tỷ đồng. Hoàn Mỹ hiện có 16 bệnh viện và phòng khám. Vinmec phát triển hệ thống bệnh viện trong một hệ sinh thái lớn hơn, còn Phương Châu từ một bệnh viện tại Cần Thơ cũng đã mở rộng mạng lưới và thu hút vốn đầu tư nước ngoài…
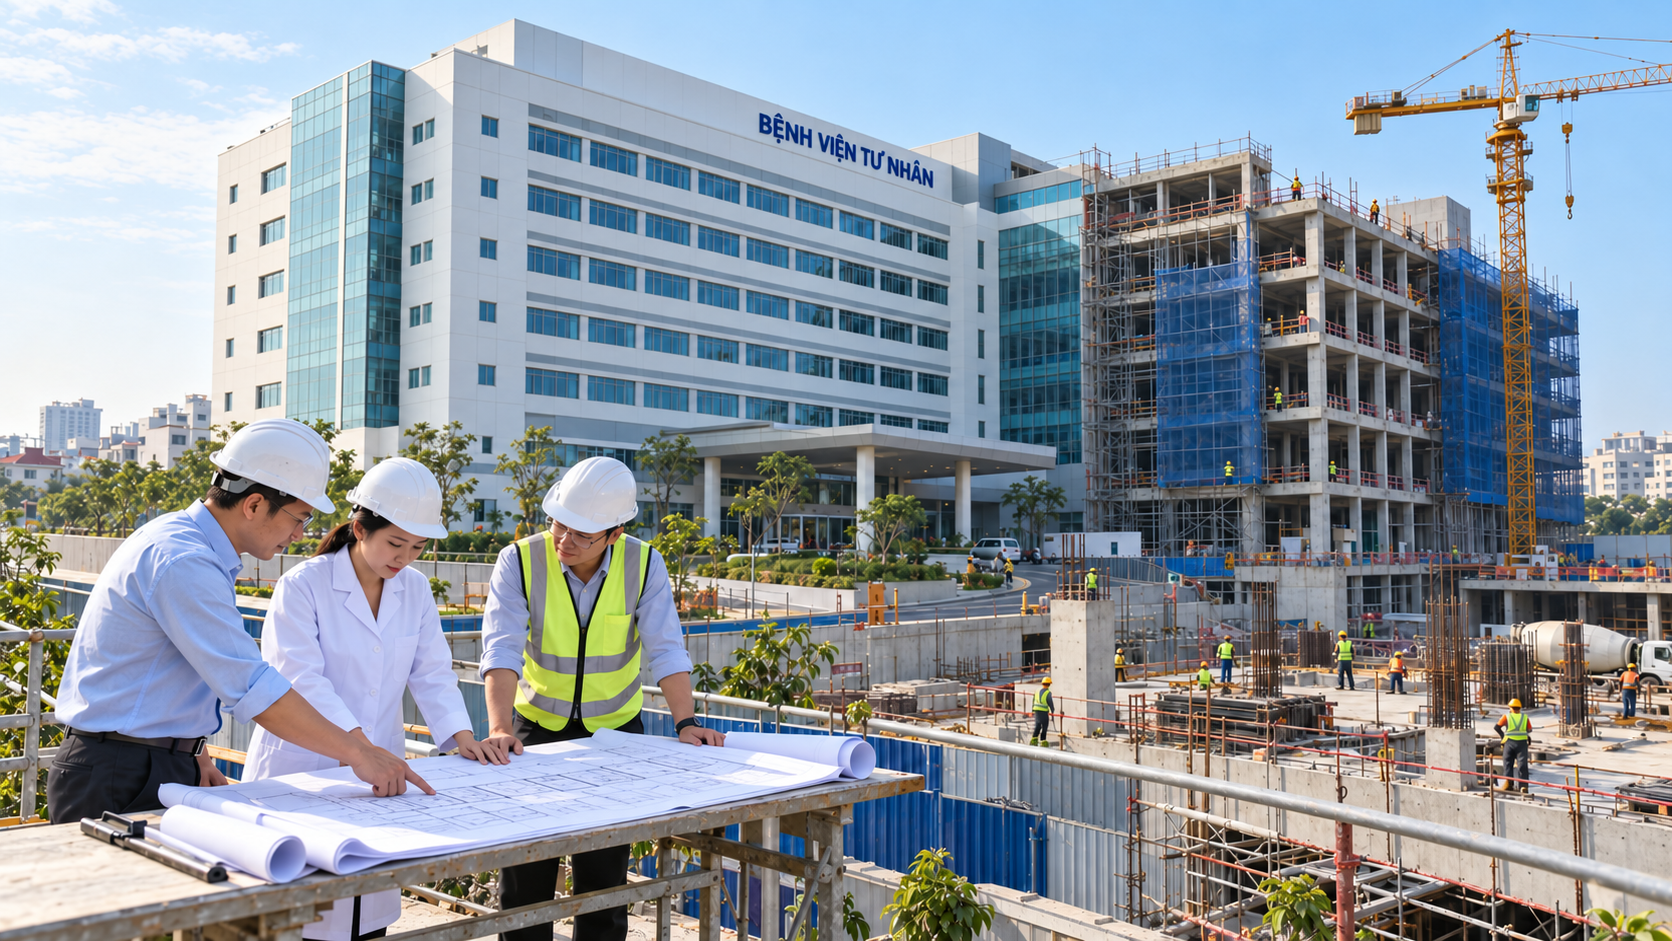
Những trường hợp này khác nhau về quy mô, phân khúc và nguồn vốn, nhưng cùng cho thấy một thay đổi: thị trường y tế tư nhân đang chuyển từ mô hình mỗi bệnh viện là một cơ sở riêng lẻ sang những hệ thống có khả năng mở rộng.
Điều này đặc biệt quan trọng khi đặt cạnh mục tiêu 15% giường bệnh tư nhân vào năm 2030. Mục tiêu chính sách không chỉ dừng ở việc tăng số cơ sở y tế tư nhân, mà còn hướng tới việc nâng năng lực của khu vực này. Nghị quyết 72-NQ/TW năm 2025 khuyến khích phát triển các bệnh viện tư nhân quy mô lớn, có trình độ kỹ thuật chuyên sâu ngang tầm các nước phát triển, đồng thời mở rộng phạm vi tham gia của khu vực tư nhân sang nghiên cứu khoa học, đào tạo nhân lực, sản xuất thuốc, vaccine và thiết bị y tế.
Nếu trước đây xã hội hóa chủ yếu được nhìn từ câu chuyện huy động thêm nguồn lực ngoài ngân sách, thì kỳ vọng hiện nay đã rộng hơn: hình thành những doanh nghiệp có đủ năng lực đầu tư, vận hành và phát triển các hệ thống y tế quy mô lớn.
Nhưng muốn có những bệnh viện lớn, trước hết phải giải được bài toán vốn. Và vốn trong y tế không chỉ là tiền xây dựng. Đó còn là tiền để duy trì bệnh viện trong giai đoạn đầu khi lượng bệnh nhân chưa đạt công suất thiết kế, đầu tư thiết bị mới, đào tạo và giữ bác sĩ, phát triển công nghệ và xây dựng hệ thống quản trị. Với những dự án quy mô lớn, nhà đầu tư phải chấp nhận một chu kỳ vốn dài hơn nhiều ngành dịch vụ khác.
Ai sẽ đi tiếp?
Một nguồn vốn đang xuất hiện ngày càng rõ trong ngành y tế Việt Nam là vốn đầu tư tài chính và M&A. Năm 2023, lĩnh vực y tế và chăm sóc sức khỏe Việt Nam có 15 thương vụ M&A được công bố với tổng giá trị gần 765 triệu USD, theo số liệu của BDA Partners. Trong số các thương vụ công khai giá trị, Thomson Medical Group mua Bệnh viện FV với giá trị 381,4 triệu USD, còn CVC Capital Partners mua lại 60% cổ phần của Tập đoàn Y tế Phương Châu (chủ chuỗi Bệnh viện Quốc tế Phương Châu) với giá trị 116 triệu USD.
Những thương vụ này cho thấy, nhà đầu tư có thể mua một bệnh viện đang hoạt động thay vì chờ nhiều năm để xây dựng từ con số 0.
Nhưng vốn ngoại hay vốn tài chính không phải lời giải duy nhất. Các tập đoàn trong nước cũng đang tham gia sâu hơn. AEGIS là một ví dụ khi chủ đầu tư xác định dự án 4.500 tỷ đồng tại Hà Nội là bước đầu trong chiến lược xây dựng chuỗi bệnh viện. Ở chiều ngược lại, các doanh nghiệp đã hoạt động trong ngành vẫn phải đối mặt với những nút thắt có thể làm chậm tốc độ đưa vốn vào thị trường.
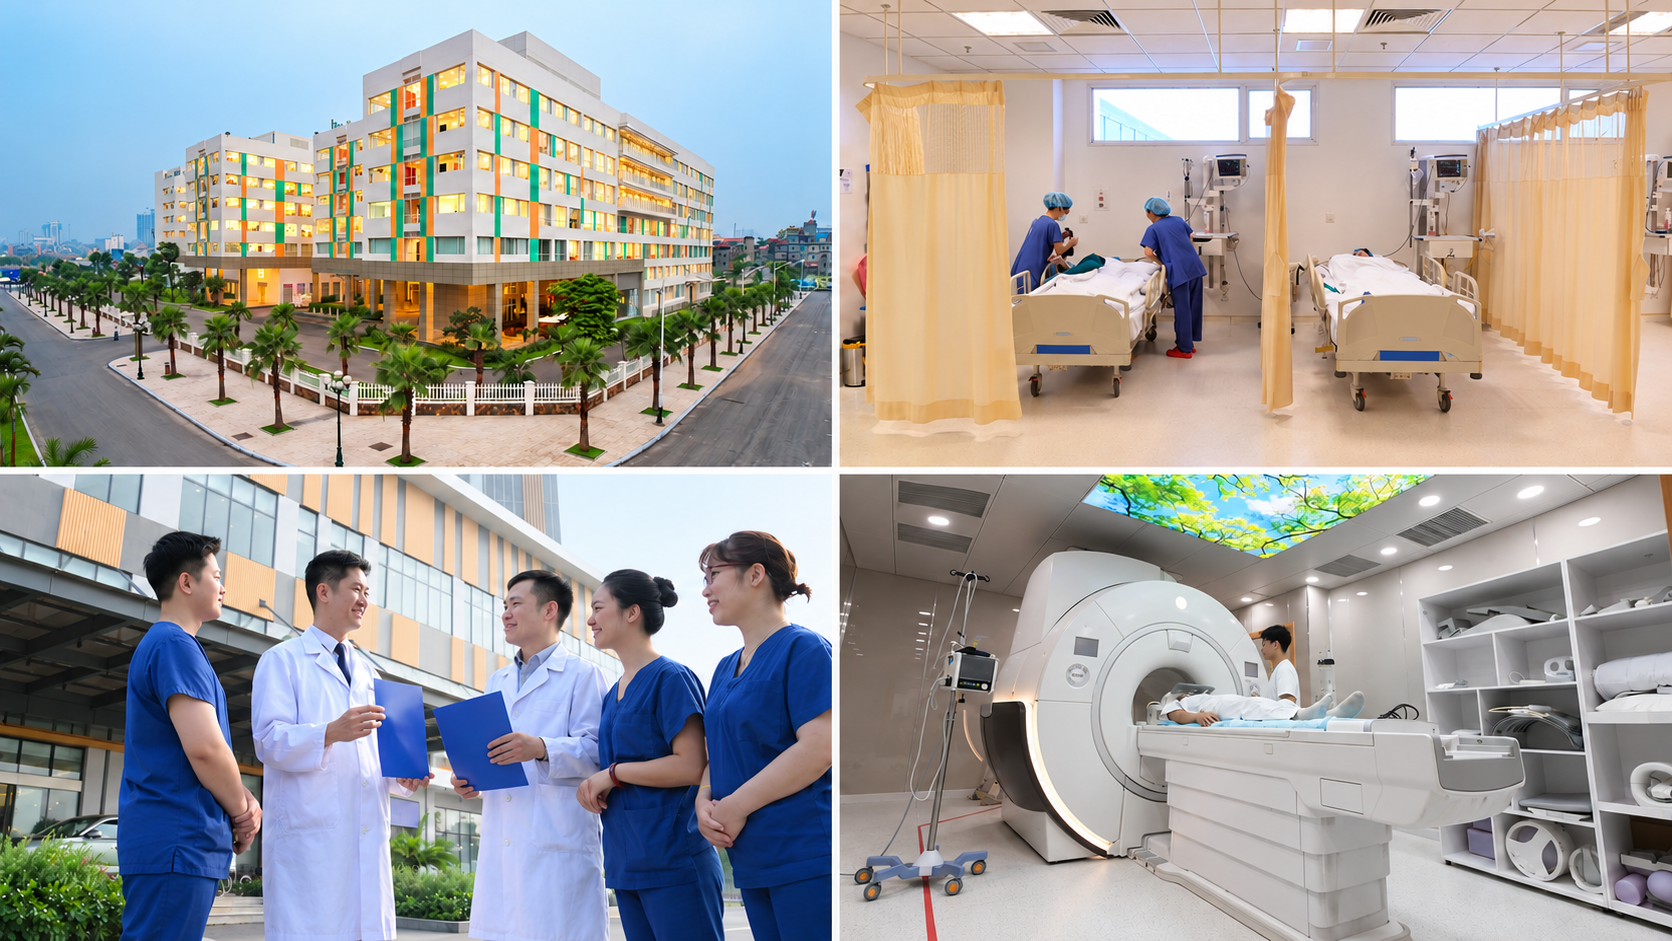
Tại một cuộc tọa đàm với Thủ tướng năm 2025, Chủ tịch Hiệp hội Bệnh viện tư nhân Việt Nam cho biết khu vực này khi đó có 399 bệnh viện tư nhân và khoảng 50.000 phòng khám, đồng thời kiến nghị tháo gỡ các vướng mắc về đất y tế, trong đó có vấn đề đấu giá, đấu thầu đất. Đây là điểm đáng chú ý bởi một dự án bệnh viện có thể có nhà đầu tư và nguồn vốn, nhưng nếu không có mặt bằng phù hợp thì tiền vẫn chưa thể biến thành giường bệnh.
Đất cũng không phải nút thắt duy nhất. Nhân lực y tế chất lượng cao, tiêu chuẩn kỹ thuật, bảo hiểm y tế, công nghệ và năng lực quản trị đều quyết định tốc độ mở rộng. Chuyển đổi số là một ví dụ. Bộ Y tế cho biết đến tháng 10/2025 có 147/384 bệnh viện tư nhân đạt tiến độ triển khai bệnh án điện tử, tương đương 38,2%. Điều này cho thấy ngay cả khi vốn tư nhân đã bước vào bệnh viện, quá trình biến những cơ sở ấy thành một hệ thống y tế hiện đại vẫn còn một chặng đường dài.
Từ 6% lên 15% giường bệnh tư nhân vì thế không chỉ là xây thêm bệnh viện. Đó là bài toán tìm vốn dài hạn, tìm đất, tìm bác sĩ, xây dựng mô hình vận hành và tìm cách để những tài sản hàng nghìn tỷ đồng có thể hoạt động đủ hiệu quả.
Sau gần hai thập niên xã hội hóa, khu vực tư nhân đã chứng minh rằng họ có thể bỏ vốn vào y tế. Những bệnh viện hàng nghìn giường, những chuỗi nhiều cơ sở và những thương vụ M&A hàng trăm triệu USD đã xuất hiện. Nhưng giai đoạn tiếp theo sẽ khó hơn. Khi tỷ lệ giường bệnh tư nhân phải tăng lên 15%, thị trường sẽ cần nhiều vốn hơn, nhưng đồng thời cũng phải tạo ra nhiều bệnh nhân hơn, nhiều bác sĩ hơn và nhiều năng lực điều trị hơn.
Vì vậy, câu hỏi lớn nhất của y tế tư nhân trong vài năm tới có lẽ không phải là nhà đầu tư nào có nhiều tiền nhất, mà là nhà đầu tư nào có thể biến đồng vốn dài hạn thành một hệ thống bệnh viện đủ lớn để phục vụ người bệnh, đủ tốt để cạnh tranh và đủ hiệu quả để tiếp tục tái đầu tư.