
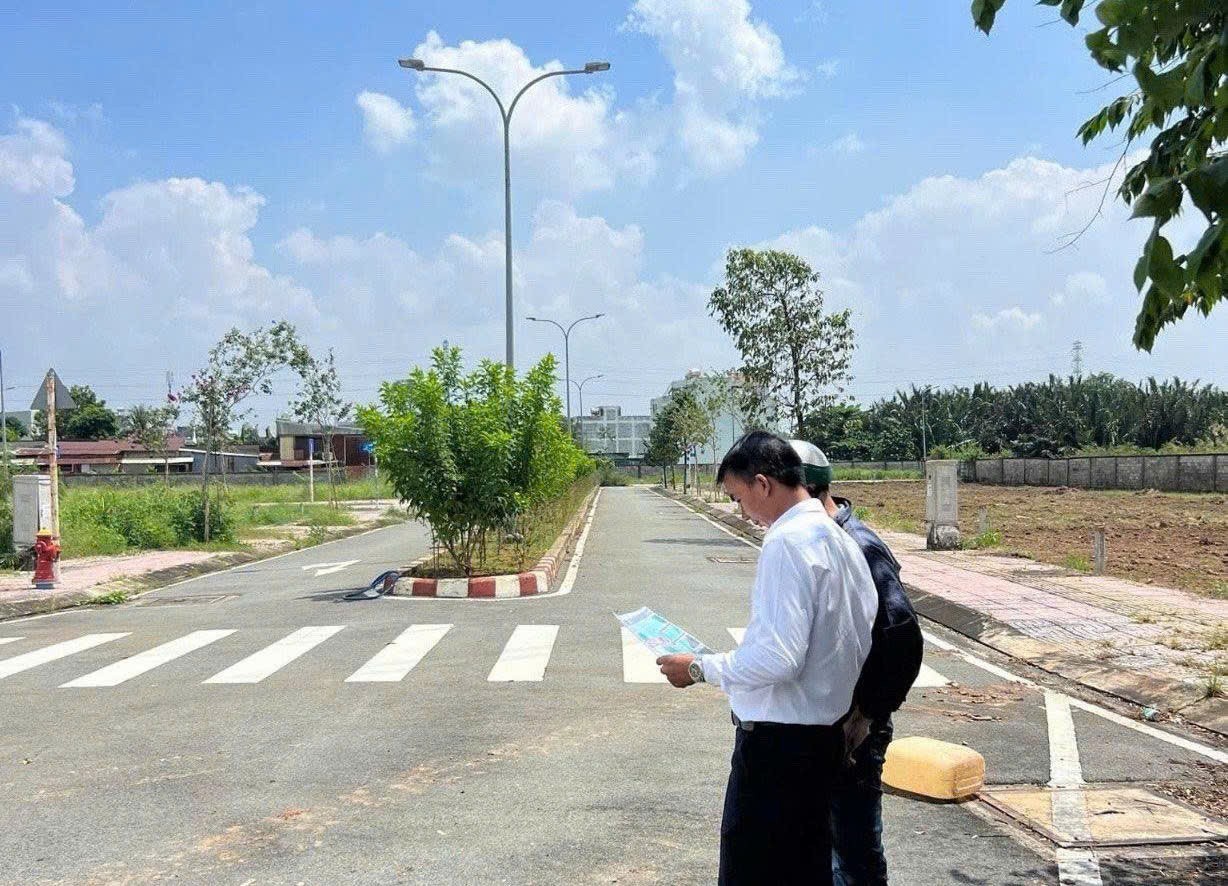
Mới đây, khi chia sẻ về cơ hội cũng như thách thức trong giai đoạn thị trường hiện nay, ông Lê Quốc Kiên – Chuyên gia tư vấn đầu tư bất động sản độc lập đã chỉ ra 7 nguyên tắc mua bất động sản để vừa hạn chế rủi ro, vừa không bỏ lỡ cơ hội mua với giá tốt.
Thứ nhất, xác định rõ mục đích mua. Mua để ở cần ưu tiên sự phù hợp với cuộc sống, công việc và khả năng chi trả. Mua đầu tư cần tính đến khả năng cho thuê, bán lại và thời gian có thể giữ tài sản.
Thứ hai, mua đúng tài sản. Bất động sản phải có pháp lý rõ ràng, có nhu cầu sử dụng thực và hạ tầng kết nối.
Thứ ba, mua đúng người bán. Có thể tìm kiếm cơ hội từ những người đang chịu áp lực nợ và cần thanh khoản tài sản.
Thứ tư, mua đúng giá. Không lấy giá đỉnh hoặc giá rao làm thước đo giá rẻ. Giảm 15-20% chưa chắc đã hấp dẫn nếu trước đó giá bị đẩy quá cao. Phải đối chiếu giao dịch thực tế của tài sản tương đồng, lịch sử giá và nguồn cung cạnh tranh; định giá ngân hàng chỉ là một nguồn tham khảo.
Thứ năm, kiểm tra dòng tiền khai thác. Cần xác minh khả năng cho thuê và nguồn thu thực tế, không chỉ dựa vào thông tin được giới thiệu.
Thứ sáu, tính toán khả năng trả nợ trong cả hai giai đoạn lãi suất. Phải tính dòng tiền cho cả thời gian ưu đãi và khi chuyển sang lãi suất thả nổi. Đồng thời, cần dự phòng ít nhất 6 tháng tiền trả ngân hàng.
Thứ bảy, kiểm tra khả năng bàn giao dự án và các ngân hàng hợp tác cho vay.Đối với nhà ở hình thành trong tương lai, cần xem xét tiến độ thực tế, khả năng hoàn thành dự án và thông tin về các ngân hàng tham gia cho vay.
Theo ông Kiên, trong giai đoạn thị trường phân hóa, cơ hội không đơn thuần nằm ở việc mua được bất động sản giảm giá nhiều nhất. Điều quan trọng là xác định đúng giá trị tài sản, tìm được người bán có nhu cầu thanh khoản thực sự và mua ở mức giá phù hợp với năng lực tài chính. Một bất động sản tốt chỉ thực sự trở thành khoản đầu tư tốt khi người sở hữu có đủ dòng tiền để nắm giữ và khai thác trong dài hạn.
Trước đó, khi dành lời khuyên cho nhà đầu tư, ông Ngô Thành Huấn, Chủ tịch Hội đồng quản trị CTCP Tư vấn đầu tư và Quản lý tài sản FIDT cũng nhấn mạnh, trong giai đoạn thị trường nhiều biến động, điều quan trọng nhất không phải là tìm được bất động sản giảm giá nhiều nhất, mà là đưa ra một quyết định phù hợp với năng lực tài chính và có thể duy trì được trong dài hạn.
Theo đó, vị này có ba lời khuyên dành cho người mua nhà và nhà đầu tư.
Với người mua ở thực, hãy bắt đầu từ sức khỏe tài chính của mình, không phải từ giá bất động sản. Với người mua để ở, cần xác định rõ khả năng tích lũy, mức vốn tự có, nghĩa vụ trả nợ và dòng tiền còn lại sau khi chi trả các nhu cầu thiết yếu. Đặc biệt, không nên đánh giá khả năng mua nhà chỉ dựa trên mức lãi suất ưu đãi trong 12 hay 24 tháng đầu.
Với nhà đầu tư, hãy đánh giá bất động sản bằng hiệu quả kinh tế thực tế, thay vì kỳ vọng thị trường sẽ tiếp tục tăng giá. Trước khi xuống tiền, cần trả lời được những câu hỏi rất cụ thể như “Ai sẽ mua hoặc thuê tài sản này trong tương lai? Nhu cầu đó đến từ đâu? Tài sản có thể tạo ra bao nhiêu dòng tiền ròng? Và nếu cần bán trong vòng 3-6 tháng, khả năng thanh khoản thực tế như thế nào?”.
Cuối cùng, đừng đánh đổi toàn bộ thanh khoản để sở hữu thêm bất động sản. Đây là vấn đề tôi thường gặp khi tư vấn cho các gia đình có tài sản lớn, đặc biệt là chủ doanh nghiệp. Nhiều người sở hữu hàng chục, thậm chí hàng trăm tỷ đồng bất động sản, nhưng lại thiếu nguồn tiền dự phòng khi hoạt động kinh doanh gặp khó khăn hoặc gia đình phát sinh nhu cầu tài chính đột xuất.