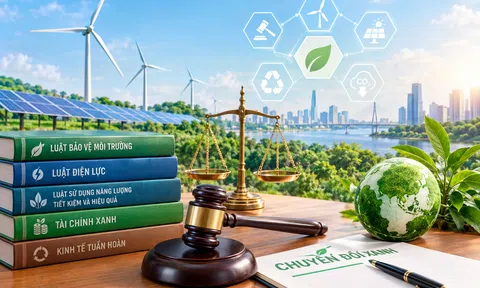

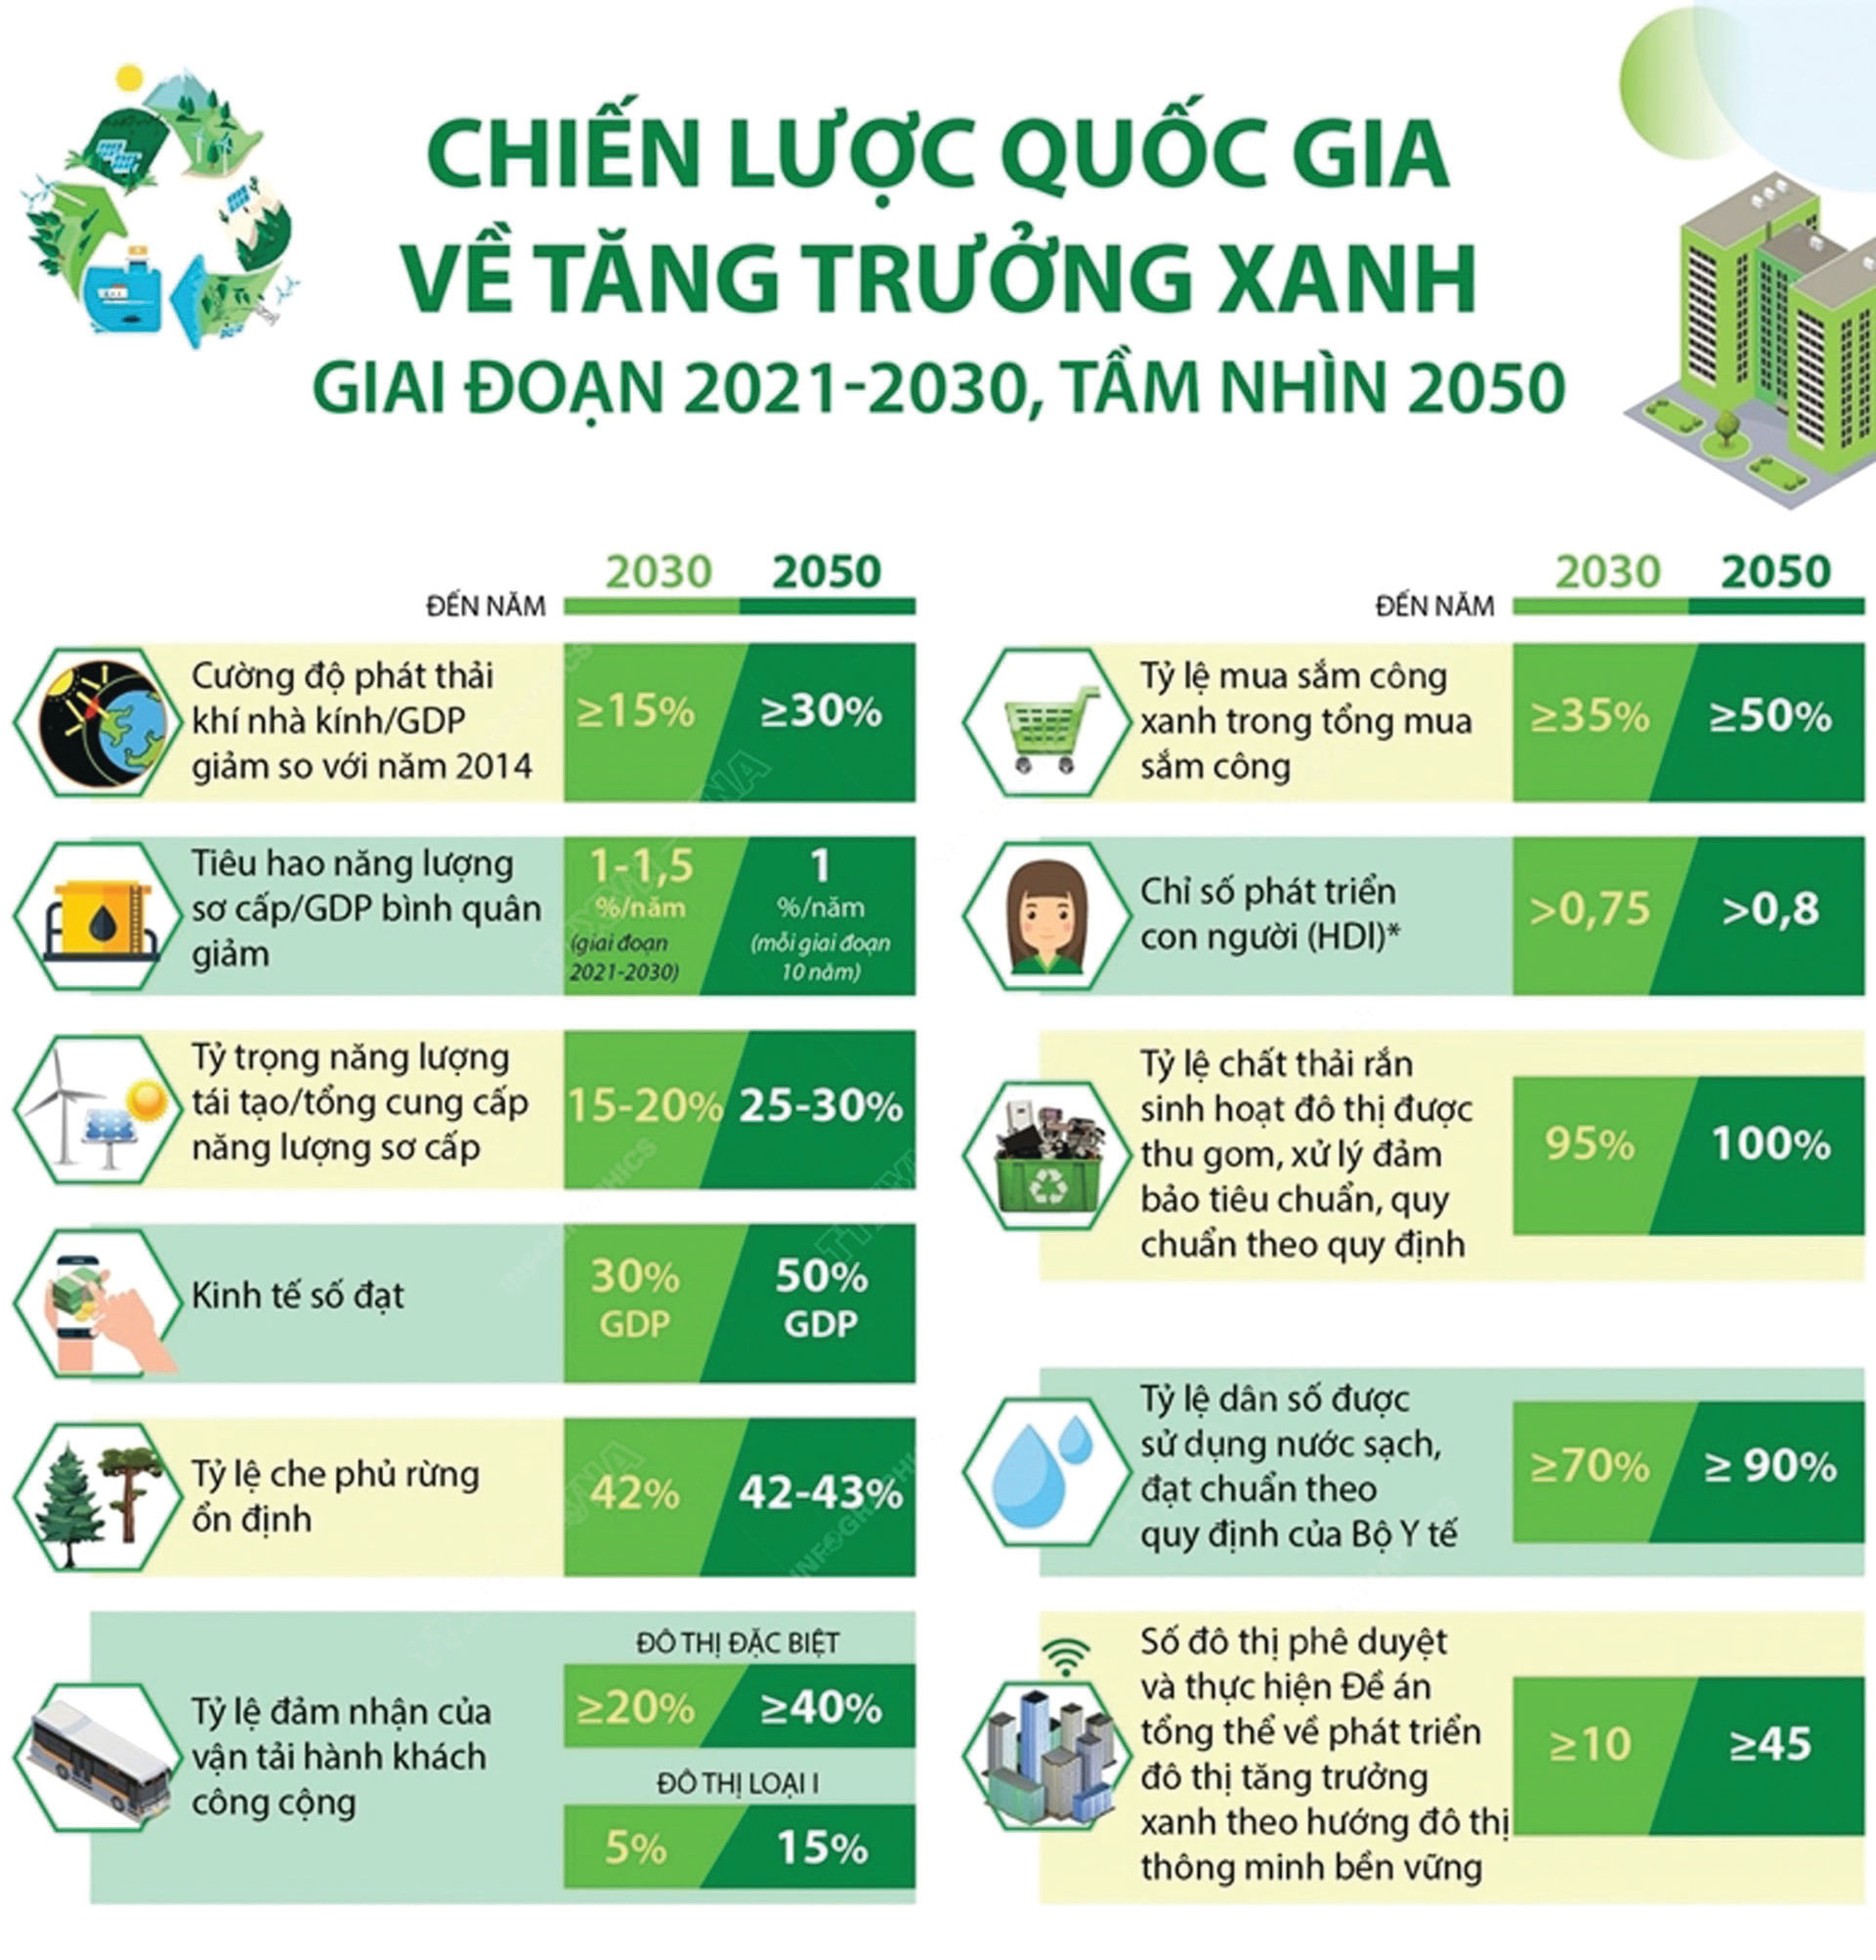
Trong quá trình chuyển đổi sang nền kinh tế xanh, vốn là điều kiện quan trọng nhưng chưa phải yếu tố quyết định duy nhất. Một câu hỏi ngày càng được đặt ra với doanh nghiệp là: dự án có thực sự xanh hay không, giảm được bao nhiêu phát thải, tiết kiệm bao nhiêu năng lượng và tạo ra tác động môi trường như thế nào? Để trả lời những câu hỏi đó, thị trường cần dữ liệu đáng tin cậy. Nói cách khác, phía sau mỗi dòng vốn xanh ngày càng phải có một hệ thống dữ liệu đủ minh bạch để chứng minh “màu xanh” của dự án.
Vốn xanh đang tìm kiếm những địa chỉ đáng tin cậy
Tài chính xanh đang trở thành một bộ phận ngày càng quan trọng của quá trình chuyển đổi kinh tế. Tại Việt Nam, theo Ngân hàng Nhà nước, đến cuối năm 2024, dư nợ tín dụng xanh đạt khoảng 680.000 tỷ đồng, chiếm hơn 4,3% tổng dư nợ toàn nền kinh tế. Nguồn vốn tập trung chủ yếu vào năng lượng tái tạo, năng lượng sạch và nông nghiệp xanh. Những con số này cho thấy ngân hàng và các tổ chức tài chính đã bắt đầu dành nhiều nguồn lực hơn cho các lĩnh vực có tác động tích cực đến môi trường.
Nhưng khi quy mô vốn xanh tăng lên, yêu cầu xác định dự án nào thực sự xanh cũng trở nên cấp thiết. Một dự án tiết kiệm năng lượng phải chứng minh mức năng lượng tiết kiệm được; một dự án năng lượng tái tạo phải có số liệu về sản lượng điện và phát thải tránh được; một doanh nghiệp sản xuất muốn tiếp cận nguồn vốn xanh cần chứng minh quá trình sử dụng nguyên liệu, năng lượng, nước và quản lý chất thải. Đó chính là lúc dữ liệu trở thành nền tảng của dòng vốn xanh.
Từ hồ sơ tín dụng đến “hồ sơ xanh”
Trong hoạt động tín dụng truyền thống, ngân hàng quan tâm đến doanh thu, dòng tiền, tài sản bảo đảm, lịch sử tín dụng và khả năng trả nợ. Với tín dụng xanh, những thông tin đó vẫn cần thiết nhưng chưa đủ. Ngân hàng cần thêm dữ liệu về môi trường và xã hội của doanh nghiệp. Chẳng hạn, doanh nghiệp tiêu thụ bao nhiêu điện, sử dụng bao nhiêu nhiên liệu, phát sinh bao nhiêu chất thải, lượng phát thải khí nhà kính là bao nhiêu, tỷ lệ nguyên liệu tái chế thế nào và hệ thống xử lý chất thải có đáp ứng quy định hay không.
Những dữ liệu này tạo nên một dạng “hồ sơ xanh” của doanh nghiệp. Nếu được chuẩn hóa, cập nhật và kiểm chứng, chúng có thể trở thành căn cứ để tổ chức tín dụng đánh giá mức độ phù hợp của dự án với các tiêu chí môi trường.
Đây cũng là lý do chuyển đổi số và chuyển đổi xanh ngày càng gắn bó với nhau. Công nghệ giúp doanh nghiệp thu thập, lưu trữ và phân tích dữ liệu; còn dữ liệu giúp ngân hàng đánh giá chính xác hơn rủi ro và tác động môi trường của khoản vay.
Khi dữ liệu trở thành tài sản
Trong nền kinh tế số, dữ liệu không chỉ phục vụ quản trị nội bộ mà còn có thể trở thành một “tài sản thông tin” giúp doanh nghiệp tiếp cận thị trường vốn. Một doanh nghiệp có hệ thống dữ liệu đầy đủ về tiêu thụ năng lượng, phát thải, nguyên liệu và chất thải sẽ dễ chứng minh quá trình chuyển đổi xanh hơn một doanh nghiệp chỉ đưa ra những cam kết chung chung.
Chẳng hạn, thay vì nói “nhà máy đang giảm phát thải”, doanh nghiệp có thể cung cấp số liệu về lượng CO₂ phát sinh trên mỗi đơn vị sản phẩm qua từng năm. Thay vì khẳng định “sử dụng năng lượng hiệu quả”, doanh nghiệp có thể chứng minh mức tiêu thụ điện trên một đơn vị sản phẩm đã giảm bao nhiêu phần trăm. Khi những thông tin này được kiểm chứng, chúng không chỉ có giá trị với ngân hàng mà còn với nhà đầu tư, đối tác, khách hàng và các tổ chức đánh giá độc lập.
Dữ liệu giúp giảm khoảng cách giữa doanh nghiệp và ngân hàng
Một trong những khó khăn của tín dụng xanh trước đây là việc xác định thế nào là một dự án xanh và đánh giá mức độ xanh đến đâu. Ngân hàng Nhà nước từng chỉ ra rằng việc thiếu một danh mục phân loại xanh thống nhất là một trong những trở ngại đối với việc triển khai tín dụng xanh.
Khung pháp lý đã tiếp tục được hoàn thiện. Quyết định 21/2025/QĐ-TTg ngày 4/7/2025 quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc danh mục phân loại xanh, có hiệu lực từ ngày 22/8/2025.
Việc có tiêu chí rõ ràng giúp giảm sự phụ thuộc vào những đánh giá cảm tính. Doanh nghiệp có thể biết mình cần đáp ứng những yêu cầu nào; ngân hàng có căn cứ để thẩm định; còn nhà đầu tư có cơ sở so sánh các dự án. Từ đây, dữ liệu môi trường sẽ ngày càng có vai trò giống như dữ liệu tài chính: phải đầy đủ, nhất quán, có thể kiểm chứng và được cập nhật thường xuyên.
ESG và cuộc chơi minh bạch
ESG đang trở thành một phần quan trọng trong hoạt động của doanh nghiệp và các tổ chức tài chính. Trong đó, chữ “E” - môi trường đòi hỏi lượng lớn dữ liệu có khả năng đo lường. Ngân hàng không chỉ đánh giá doanh nghiệp hiện đang xanh đến đâu mà còn phải xem xét doanh nghiệp có khả năng đối mặt với rủi ro khí hậu, thay đổi chính sách môi trường và các yêu cầu mới của thị trường hay không.
Theo Ngân hàng Nhà nước, các tổ chức tín dụng đang đẩy mạnh ứng dụng công nghệ và Fintech để tự động hóa việc thu thập, xử lý dữ liệu, qua đó hỗ trợ đánh giá tác động khí hậu và quản lý rủi ro. Điều này cho thấy ngân hàng xanh không chỉ là ngân hàng cung cấp thêm sản phẩm tín dụng xanh. Đó còn là quá trình thay đổi phương thức quản trị rủi ro dựa trên dữ liệu.
Dữ liệu carbon mở thêm một dòng vốn mới
Khi thị trường carbon phát triển, vai trò của dữ liệu càng trở nên rõ nét. Một tín chỉ carbon chỉ có ý nghĩa khi lượng giảm phát thải được đo đạc, báo cáo và thẩm tra theo những phương pháp phù hợp. Đề án phát triển thị trường carbon tại Việt Nam cũng đặt mục tiêu tạo ra dòng tài chính mới cho hoạt động giảm phát thải, thúc đẩy công nghệ phát thải thấp và hỗ trợ chuyển đổi xanh.
Như vậy, dữ liệu carbon không chỉ phục vụ báo cáo môi trường. Nó có thể trở thành cơ sở để hình thành giá trị kinh tế mới. Doanh nghiệp càng có khả năng đo lường chính xác lượng phát thải và mức giảm phát thải, càng có điều kiện tham gia sâu hơn vào các cơ chế tài chính và thị trường carbon trong tương lai.
Doanh nghiệp nhỏ không thể đứng ngoài
Một thách thức lớn là phần đông doanh nghiệp Việt Nam là doanh nghiệp nhỏ và vừa. Nhiều doanh nghiệp chưa có bộ phận chuyên trách ESG, chưa có hệ thống đo lường phát thải và còn thiếu nhân lực có chuyên môn về dữ liệu môi trường.
Nếu yêu cầu dữ liệu xanh ngày càng cao nhưng chi phí xây dựng hệ thống quá lớn, doanh nghiệp nhỏ có thể gặp khó khăn khi tiếp cận vốn xanh. Vì vậy, chuyển đổi dữ liệu cần được thực hiện từng bước. Doanh nghiệp có thể bắt đầu từ việc thống kê điện, nhiên liệu, nước, nguyên liệu và chất thải; sau đó xây dựng hệ thống theo dõi phát thải và các chỉ số ESG phù hợp với ngành nghề. Các ngân hàng, hiệp hội doanh nghiệp và tổ chức tư vấn cũng có thể hỗ trợ doanh nghiệp chuẩn hóa dữ liệu, thay vì chỉ yêu cầu doanh nghiệp cung cấp ngày càng nhiều hồ sơ.
Minh bạch để vốn chảy đúng chỗ
Dòng vốn xanh chỉ thực sự phát huy hiệu quả khi đi đúng địa chỉ. Muốn vậy, thị trường cần một hệ thống dữ liệu đủ tốt để phân biệt giữa một dự án thực sự tạo ra lợi ích môi trường với một dự án chỉ sử dụng nhãn “xanh” trong truyền thông. Đối với doanh nghiệp, dữ liệu không còn đơn thuần là công cụ báo cáo. Đó có thể trở thành “hộ chiếu” để bước vào các thị trường vốn mới, tiếp cận tín dụng xanh, thu hút nhà đầu tư và tham gia chuỗi cung ứng bền vững.
Đối với ngân hàng, dữ liệu giúp nâng cao chất lượng thẩm định và quản trị rủi ro. Đối với Nhà nước, dữ liệu tạo cơ sở để theo dõi hiệu quả chính sách và phân bổ nguồn lực. Còn đối với xã hội, dữ liệu minh bạch giúp dòng tiền được hướng vào những dự án tạo ra giá trị môi trường thực chất.
Trong nền kinh tế xanh, câu hỏi không chỉ là “có bao nhiêu tiền dành cho chuyển đổi xanh?”, mà còn là “tiền đang đi đâu và tạo ra tác động gì?”. Muốn trả lời được câu hỏi đó, cần bắt đầu từ dữ liệu. Bởi vậy, xây dựng hạ tầng dữ liệu xanh không phải công việc phía sau của quá trình chuyển đổi. Đó chính là một trong những nền móng để dòng vốn xanh được định giá, phân bổ và giám sát hiệu quả hơn.