
Tóm tắt: Chuyển đổi xanh đang trở thành yêu cầu tất yếu đối với doanh nghiệp Việt Nam trong bối cảnh biến đổi khí hậu, yêu cầu giảm phát thải và các tiêu chuẩn môi trường trong thương mại quốc tế ngày càng gia tăng. Chuyển đổi xanh không chỉ liên quan đến giảm phát thải carbon mà còn bao gồm sử dụng hiệu quả tài nguyên, đổi mới công nghệ, phát triển sản phẩm xanh, kinh tế tuần hoàn và nâng cao trách nhiệm xã hội. Bài viết phân tích những cơ hội và thách thức đối với doanh nghiệp Việt Nam trong quá trình chuyển đổi xanh, đồng thời đề xuất một số giải pháp về công nghệ, tài chính, nhân lực, quản trị và chính sách nhằm thúc đẩy doanh nghiệp chuyển từ thích ứng sang chủ động dẫn dắt quá trình tăng trưởng xanh.
Từ khóa: chuyển đổi xanh; doanh nghiệp Việt Nam; kinh tế xanh; ESG; kinh tế tuần hoàn; giảm phát thải carbon; phát triển bền vững.
Abstract: Green transformation is becoming an inevitable requirement for Vietnamese enterprises amid climate change, increasing demands for emissions reduction, and increasingly stringent environmental standards in international trade. Green transformation involves not only reducing carbon emissions but also improving resource efficiency, promoting technological innovation, developing green products, adopting circular economy models, and enhancing social responsibility. This article analyzes the opportunities and challenges facing Vietnamese enterprises in the process of green transformation and proposes several solutions in technology, finance, human resources, governance, and public policy to encourage enterprises to move from adaptation to proactively leading the green growth process.
Keywords: green transformation; Vietnamese enterprises; green economy; ESG; circular economy; carbon emissions reduction; sustainable development.
1. Đặt vấn đề
Trong những năm gần đây, chuyển đổi xanh đã trở thành một xu hướng phát triển quan trọng của kinh tế thế giới. Nếu trước đây bảo vệ môi trường thường được xem là trách nhiệm của khu vực công thì hiện nay doanh nghiệp ngày càng giữ vai trò trung tâm trong quá trình chuyển đổi mô hình tăng trưởng. Doanh nghiệp vừa là chủ thể sử dụng tài nguyên, năng lượng và tạo ra sản phẩm, vừa là nguồn phát sinh chất thải và phát thải khí nhà kính. Vì vậy, mức độ xanh hóa hoạt động sản xuất, kinh doanh của doanh nghiệp có ảnh hưởng trực tiếp đến khả năng thực hiện các mục tiêu phát triển bền vững.
Đối với Việt Nam, chuyển đổi xanh diễn ra trong bối cảnh nền kinh tế có độ mở cao, hoạt động xuất nhập khẩu giữ vai trò quan trọng và doanh nghiệp tham gia ngày càng sâu vào chuỗi giá trị toàn cầu. Những thay đổi về tiêu chuẩn môi trường, yêu cầu truy xuất nguồn gốc, trách nhiệm mở rộng của nhà sản xuất, tiêu chuẩn carbon và các yêu cầu ESG đang tạo ra sức ép mới đối với doanh nghiệp.
Cam kết đạt phát thải ròng bằng “0” vào năm 2050 cũng đặt ra yêu cầu chuyển đổi sâu rộng đối với các ngành kinh tế. Điều này có nghĩa doanh nghiệp không thể chỉ quan tâm đến tăng doanh thu và mở rộng thị trường mà cần đồng thời kiểm soát mức tiêu thụ năng lượng, nguyên liệu, nước, chất thải và phát thải carbon.
Chuyển đổi xanh vì thế vừa là thách thức về vốn, công nghệ và quản trị, vừa mở ra cơ hội nâng cao năng lực cạnh tranh, giảm chi phí, tiếp cận thị trường mới và tạo dựng thương hiệu. Vấn đề đặt ra là làm thế nào để doanh nghiệp Việt Nam biến sức ép chuyển đổi thành động lực phát triển dài hạn.
2. Khái niệm và nội dung của chuyển đổi xanh trong doanh nghiệp
Chuyển đổi xanh trong doanh nghiệp có thể hiểu là quá trình thay đổi mô hình quản trị, công nghệ, sản xuất, sản phẩm và chuỗi cung ứng theo hướng giảm tác động tiêu cực đến môi trường, sử dụng hiệu quả tài nguyên và tạo ra giá trị kinh tế gắn với trách nhiệm xã hội.
Khác với việc chỉ đầu tư một vài thiết bị tiết kiệm điện hoặc xử lý chất thải, chuyển đổi xanh mang tính hệ thống. Doanh nghiệp phải xem xét toàn bộ vòng đời sản phẩm, từ thiết kế, lựa chọn nguyên liệu, sản xuất, vận chuyển, phân phối, tiêu dùng đến thu hồi và tái chế.
Có thể khái quát quá trình này theo chuỗi: Công nghệ xanh → sản xuất sạch → sử dụng hiệu quả tài nguyên → sản phẩm xanh → tiêu dùng bền vững → kinh tế tuần hoàn → giảm phát thải → nâng cao năng lực cạnh tranh.
Chuyển đổi xanh cũng gắn chặt với quản trị ESG, trong đó doanh nghiệp quan tâm đến ba nhóm vấn đề: môi trường, xã hội và quản trị. Đây là xu hướng ngày càng quan trọng khi các nhà đầu tư, ngân hàng, khách hàng và đối tác quốc tế không chỉ đánh giá doanh nghiệp thông qua kết quả tài chính mà còn quan tâm đến trách nhiệm môi trường và xã hội.
3. Những cơ hội từ chuyển đổi xanh
3.1. Nâng cao năng lực cạnh tranh
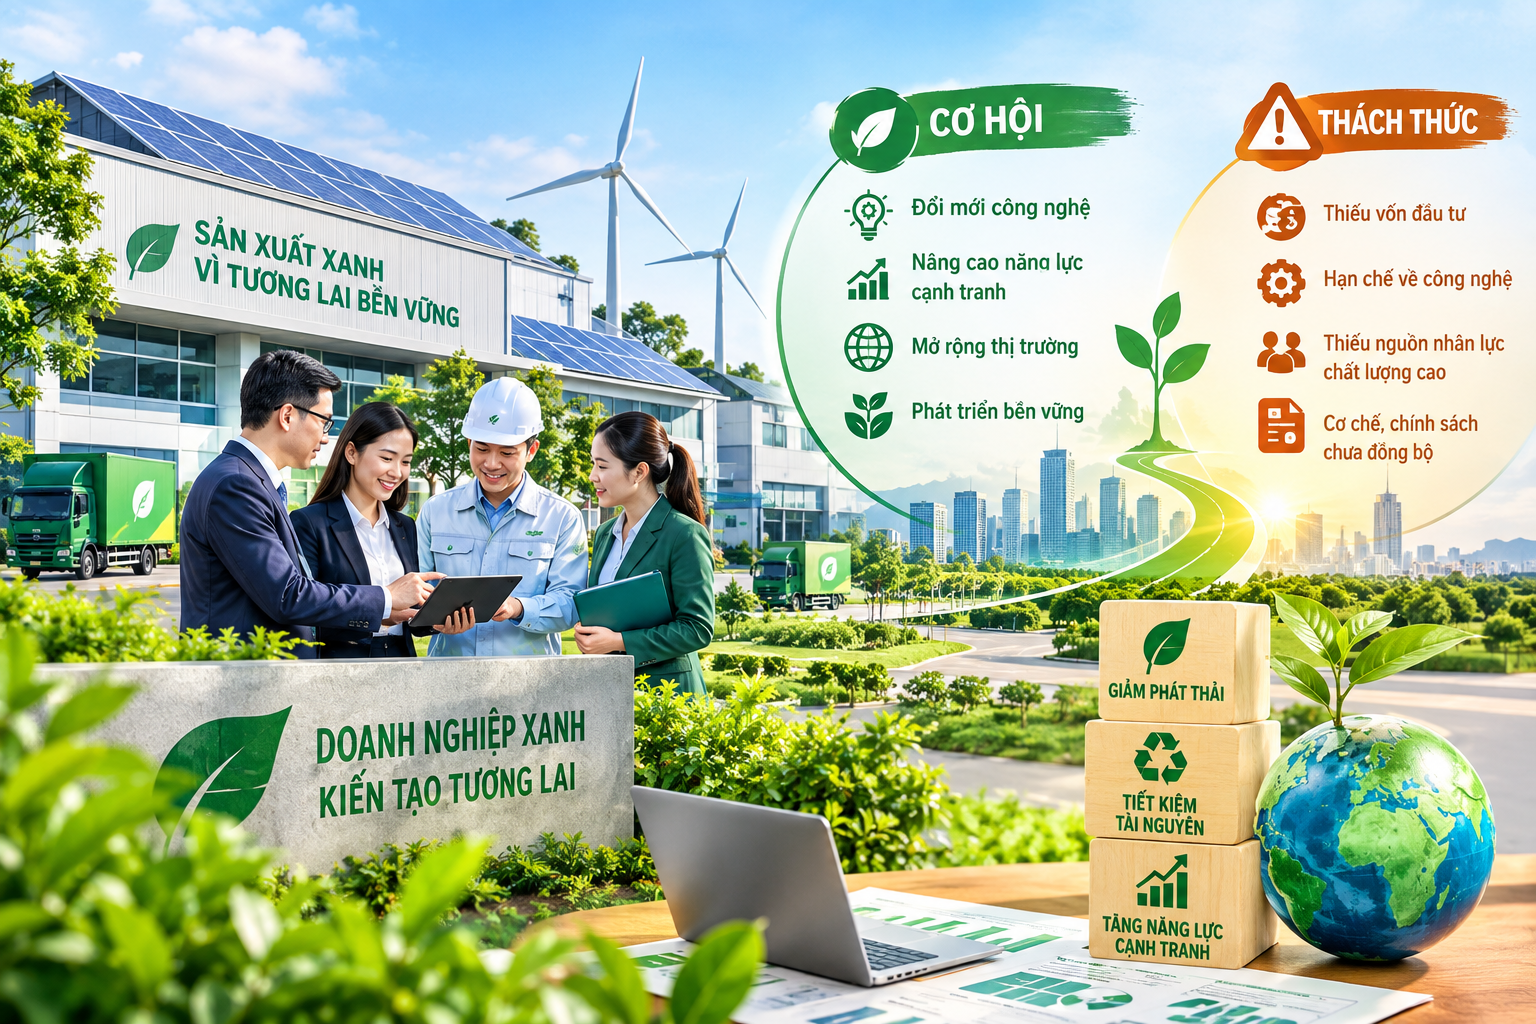
Cơ hội đầu tiên của chuyển đổi xanh là nâng cao năng lực cạnh tranh. Khi doanh nghiệp giảm tiêu hao nguyên liệu, điện, nước và nhiên liệu, chi phí sản xuất có thể giảm. Việc áp dụng công nghệ hiện đại cũng giúp nâng cao năng suất, chất lượng và độ ổn định của sản phẩm. Trong dài hạn, doanh nghiệp xanh có khả năng thích ứng tốt hơn với những thay đổi về giá năng lượng, tiêu chuẩn môi trường và chính sách khí hậu.
Đặc biệt, đối với doanh nghiệp xuất khẩu, đáp ứng các tiêu chuẩn xanh ngày càng trở thành điều kiện để duy trì thị trường. Doanh nghiệp không chuyển đổi có nguy cơ mất khách hàng hoặc bị hạn chế tham gia chuỗi cung ứng.
3.2. Mở rộng thị trường và tiếp cận chuỗi giá trị toàn cầu
Người tiêu dùng ngày càng quan tâm đến nguồn gốc và tác động môi trường của sản phẩm. Nhiều tập đoàn đa quốc gia cũng đặt yêu cầu giảm phát thải và tuân thủ tiêu chuẩn môi trường đối với nhà cung cấp. Đây là cơ hội để doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi giá trị toàn cầu nếu chủ động đáp ứng các yêu cầu mới.
Các ngành như dệt may, da giày, điện tử, chế biến thực phẩm, đồ gỗ, nông nghiệp và thủy sản có nhiều tiềm năng phát triển sản phẩm xanh. Những doanh nghiệp chứng minh được nguồn nguyên liệu bền vững, sử dụng năng lượng sạch và kiểm soát tốt phát thải có thể tạo lợi thế trong đàm phán với đối tác quốc tế.
3.3. Thúc đẩy đổi mới công nghệ
Chuyển đổi xanh tạo động lực cho doanh nghiệp đổi mới công nghệ. Các giải pháp tự động hóa, trí tuệ nhân tạo, Internet vạn vật, quản lý năng lượng thông minh và phân tích dữ liệu có thể giúp doanh nghiệp kiểm soát tốt hơn quá trình sản xuất.
Chuyển đổi số và chuyển đổi xanh có mối quan hệ ngày càng chặt chẽ. Dữ liệu giúp doanh nghiệp biết chính xác một sản phẩm sử dụng bao nhiêu nguyên liệu, năng lượng và nước, đồng thời phát sinh bao nhiêu chất thải và phát thải. Từ đó, doanh nghiệp có thể xác định những công đoạn gây lãng phí và đưa ra giải pháp cải tiến.
3.4. Phát triển kinh tế tuần hoàn
Kinh tế tuần hoàn mở ra cơ hội quan trọng cho doanh nghiệp Việt Nam. Thay vì mô hình “khai thác - sản xuất - tiêu dùng - thải bỏ”, doanh nghiệp có thể thiết kế sản phẩm có khả năng tái sử dụng, sửa chữa và tái chế.
Trong nông nghiệp, phụ phẩm có thể trở thành nguyên liệu cho sản xuất phân hữu cơ, thức ăn chăn nuôi hoặc nhiên liệu sinh học. Trong công nghiệp, phế liệu của doanh nghiệp này có thể trở thành nguyên liệu đầu vào của doanh nghiệp khác. Mô hình này vừa giảm lượng chất thải vừa tạo thêm nguồn doanh thu và giảm sự phụ thuộc vào nguyên liệu nguyên sinh.
3.5. Tăng khả năng tiếp cận nguồn vốn
Thị trường tài chính xanh đang phát triển và tạo thêm cơ hội cho doanh nghiệp thực hiện các dự án tiết kiệm năng lượng, năng lượng tái tạo, sản xuất sạch hơn và kinh tế tuần hoàn. Doanh nghiệp có hệ thống quản trị minh bạch, công bố thông tin môi trường - xã hội và có chiến lược ESG rõ ràng sẽ có nhiều lợi thế hơn trong tiếp cận các nhà đầu tư và tổ chức tín dụng hướng tới phát triển bền vững.
4. Những thách thức chủ yếu
4.1. Chi phí đầu tư ban đầu lớn
Một trong những trở ngại lớn nhất là vốn. Nhiều giải pháp xanh đòi hỏi khoản đầu tư ban đầu đáng kể, trong khi doanh nghiệp nhỏ và vừa thường hạn chế về khả năng huy động vốn. Việc thay đổi dây chuyền sản xuất, lắp đặt hệ thống năng lượng tái tạo, xây dựng hệ thống xử lý nước thải hoặc chuyển sang nguyên liệu thân thiện môi trường có thể làm tăng chi phí trong ngắn hạn. Trong khi đó, lợi ích của chuyển đổi xanh thường được thể hiện trong trung và dài hạn. Khoảng cách giữa chi phí trước mắt và lợi ích lâu dài khiến một bộ phận doanh nghiệp còn e ngại.
4.2. Hạn chế về công nghệ
Nhiều doanh nghiệp Việt Nam, đặc biệt là doanh nghiệp nhỏ và vừa, vẫn sử dụng công nghệ có tuổi đời cao, tiêu hao nhiều năng lượng và nguyên liệu. Việc tiếp cận công nghệ xanh tiên tiến còn gặp khó khăn do giá thiết bị cao, thiếu thông tin và thiếu đội ngũ chuyên gia có khả năng đánh giá công nghệ. Nếu không có cơ chế hỗ trợ phù hợp, doanh nghiệp có thể lựa chọn giải pháp rẻ trước mắt nhưng hiệu quả thấp về lâu dài.
4.3. Thiếu nhân lực và năng lực quản trị xanh
Chuyển đổi xanh không chỉ là câu chuyện của phòng kỹ thuật hoặc môi trường. Nó đòi hỏi sự tham gia của lãnh đạo, tài chính, sản xuất, marketing, nhân sự và chuỗi cung ứng. Tuy nhiên, nhiều doanh nghiệp chưa có nhân sự chuyên trách về ESG, carbon, kinh tế tuần hoàn hoặc quản trị bền vững. Thiếu nhân lực khiến doanh nghiệp khó xây dựng mục tiêu giảm phát thải, đo lường dấu chân carbon, lập báo cáo bền vững và đánh giá hiệu quả các dự án xanh.
4.4. Khó khăn trong đo lường và công bố dữ liệu
Một thách thức khác là dữ liệu. Doanh nghiệp muốn chuyển đổi xanh cần biết mình đang phát thải bao nhiêu, sử dụng bao nhiêu năng lượng, nguyên liệu và nước. Nếu không có hệ thống dữ liệu đáng tin cậy, doanh nghiệp khó xác định điểm xuất phát cũng như đánh giá kết quả chuyển đổi. Việc công bố thông tin thiếu nhất quán cũng làm tăng nguy cơ “greenwashing” - tức quảng bá hình ảnh xanh vượt quá những gì doanh nghiệp thực sự đạt được.
4.5. Sức ép từ thị trường và chính sách
Các tiêu chuẩn xanh quốc tế ngày càng phức tạp. Doanh nghiệp xuất khẩu phải đồng thời đáp ứng yêu cầu của nhiều thị trường và đối tác. Trong quá trình chuyển đổi, doanh nghiệp có thể gặp tình trạng tiêu chuẩn thay đổi nhanh hơn khả năng đầu tư. Điều này đặc biệt khó đối với các doanh nghiệp quy mô nhỏ. Do đó, chính sách cần có tính dự báo, lộ trình rõ ràng và cơ chế hỗ trợ để doanh nghiệp chủ động chuẩn bị.
5. Giải pháp thúc đẩy chuyển đổi xanh
5.1. Xây dựng chiến lược xanh ở cấp doanh nghiệp
Doanh nghiệp cần đưa chuyển đổi xanh vào chiến lược phát triển thay vì coi đây là nhiệm vụ mang tính phong trào. Mỗi doanh nghiệp cần xác định mục tiêu cụ thể về tiết kiệm năng lượng, giảm chất thải, giảm phát thải, sử dụng nguyên liệu tái chế và phát triển sản phẩm xanh. Mục tiêu cần được lượng hóa và gắn với trách nhiệm của từng bộ phận.
5.2. Ưu tiên công nghệ có hiệu quả kinh tế
Doanh nghiệp không nhất thiết phải đầu tư đồng loạt vào những công nghệ đắt tiền. Có thể bắt đầu bằng những giải pháp mang lại hiệu quả nhanh như tiết kiệm điện, tối ưu dây chuyền, giảm thất thoát nguyên liệu, tái sử dụng nước và phân loại chất thải. Sau khi tích lũy nguồn lực và kinh nghiệm, doanh nghiệp có thể tiến tới những công nghệ phức tạp hơn.
5.3. Phát triển nguồn nhân lực xanh
Cần đào tạo đội ngũ cán bộ về quản trị carbon, ESG, kinh tế tuần hoàn, tiêu chuẩn môi trường và chuyển đổi năng lượng. Các trường đại học, viện nghiên cứu, hiệp hội doanh nghiệp và tổ chức tư vấn cần tham gia xây dựng chương trình đào tạo thực tiễn, phù hợp với từng nhóm ngành.
5.4. Phát triển tài chính xanh
Nhà nước cần tiếp tục hoàn thiện các cơ chế tín dụng xanh, trái phiếu xanh, bảo lãnh tín dụng và các quỹ hỗ trợ chuyển đổi công nghệ. Các ngân hàng cần xây dựng tiêu chí đánh giá dự án xanh rõ ràng, đơn giản hóa thủ tục đối với những dự án có tác động môi trường tích cực và tăng khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa.
5.5. Hỗ trợ doanh nghiệp nhỏ và vừa
Doanh nghiệp nhỏ và vừa cần được xem là nhóm trọng tâm trong chính sách chuyển đổi xanh. Có thể xây dựng các chương trình tư vấn miễn phí hoặc hỗ trợ một phần chi phí đánh giá năng lượng, kiểm kê carbon, tư vấn công nghệ và xây dựng hệ thống quản trị môi trường. Các hợp tác xã cũng cần được hỗ trợ bởi đây là lực lượng quan trọng trong chuỗi cung ứng nông nghiệp và khu vực nông thôn.
5.6. Tăng cường liên kết chuỗi
Một doanh nghiệp riêng lẻ khó có thể chuyển đổi toàn bộ nếu các nhà cung cấp và đối tác vẫn sử dụng phương thức sản xuất phát thải cao. Vì vậy, cần hình thành chuỗi cung ứng xanh, trong đó doanh nghiệp đầu chuỗi hỗ trợ nhà cung cấp về tiêu chuẩn, công nghệ, vốn và đào tạo. Mô hình liên kết này vừa giúp giảm phát thải trong toàn chuỗi vừa tạo điều kiện để doanh nghiệp Việt Nam nâng cao vị trí trong chuỗi giá trị quốc tế.
6. Kết luận
Chuyển đổi xanh đang chuyển từ một lựa chọn mang tính khuyến khích thành yêu cầu ngày càng rõ nét đối với doanh nghiệp Việt Nam. Quá trình này chịu tác động đồng thời từ biến đổi khí hậu, chính sách trong nước, yêu cầu của thị trường quốc tế, thay đổi hành vi người tiêu dùng và xu hướng tài chính bền vững.
Chuyển đổi xanh đem lại nhiều cơ hội như giảm chi phí, nâng cao năng suất, đổi mới công nghệ, mở rộng thị trường, tăng khả năng tiếp cận vốn và nâng cao giá trị thương hiệu. Tuy nhiên, doanh nghiệp cũng phải đối mặt với những thách thức lớn về vốn, công nghệ, nhân lực, dữ liệu và năng lực quản trị.
Trong giai đoạn tới, cần chuyển cách tiếp cận từ “doanh nghiệp phải xanh vì sức ép” sang “doanh nghiệp xanh để tạo lợi thế cạnh tranh”. Khi chuyển đổi xanh được xem là một bộ phận của chiến lược kinh doanh, đầu tư xanh sẽ không còn đơn thuần là khoản chi phí môi trường mà trở thành khoản đầu tư cho năng suất, thị trường và khả năng chống chịu dài hạn.
Đối với Việt Nam, sự phối hợp giữa Nhà nước, doanh nghiệp, ngân hàng, viện nghiên cứu, trường đại học, hiệp hội ngành hàng và người tiêu dùng có ý nghĩa quyết định. Nhà nước cần tạo khung chính sách ổn định và minh bạch; doanh nghiệp phải chủ động đổi mới; tổ chức tài chính cần mở rộng dòng vốn xanh; còn người tiêu dùng cần thúc đẩy nhu cầu đối với sản phẩm bền vững.
Nếu được triển khai đồng bộ, chuyển đổi xanh không chỉ giúp doanh nghiệp Việt Nam thích ứng với các tiêu chuẩn mới của nền kinh tế toàn cầu mà còn tạo nền tảng cho một mô hình tăng trưởng có năng suất cao, phát thải thấp, sử dụng hiệu quả tài nguyên và có sức cạnh tranh lâu dài. Đây cũng là một trong những điều kiện quan trọng để Việt Nam thực hiện các mục tiêu phát triển bền vững và cam kết phát thải ròng bằng “0” vào năm 2050./.
Tài liệu tham khảo:
- Chính phủ. (2021). Quyết định số 1658/QĐ-TTg ngày 01/10/2021 của Thủ tướng Chính phủ phê duyệt Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021–2030, tầm nhìn đến năm 2050. Hà Nội.
- Chính phủ. (2022). Nghị định số 06/2022/NĐ-CP quy định giảm nhẹ phát thải khí nhà kính và bảo vệ tầng ô-dôn. Hà Nội.
- Chính phủ. (2022). Quyết định số 882/QĐ-TTg ngày 22/7/2022 phê duyệt Kế hoạch hành động quốc gia về tăng trưởng xanh giai đoạn 2021–2030. Hà Nội.
- Bộ Tài nguyên và Môi trường. (2022). Báo cáo kỹ thuật đóng góp do quốc gia tự quyết định (NDC) của Việt Nam. Hà Nội.
- Bộ Kế hoạch và Đầu tư. (2022). Khung hướng dẫn ESG dành cho doanh nghiệp Việt Nam. Hà Nội.
- OECD. (2011). Towards Green Growth. OECD Green Growth Studies. OECD Publishing, Paris. https://doi.org/10.1787/9789264111318-en.
- OECD. (2012). Green Growth and Sustainable Development. OECD Publishing, Paris.
- OECD. (2017). Green Growth Indicators 2017. OECD Publishing, Paris.
- OECD. (2021). OECD Environmental Performance Reviews: Viet Nam 2021. OECD Publishing, Paris.
- OECD. (2023). OECD Economic Surveys: Viet Nam 2023. OECD Publishing, Paris.
- United Nations Environment Programme (UNEP). (2011). Towards a Green Economy: Pathways to Sustainable Development and Poverty Eradication. UNEP, Nairobi.
- United Nations Environment Programme (UNEP). (2015). Uncovering Pathways Towards an Inclusive Green Economy: A Summary for Leaders. UNEP.
- United Nations Environment Programme (UNEP). (2019). Inclusive Green Economy. UNEP.
- United Nations Environment Programme (UNEP). (2024). Global Resources Outlook 2024: Bend the Trend – Pathways to a Liveable Planet as Resource Use Spikes. UNEP, Nairobi.
- World Bank. (2012). Inclusive Green Growth: The Pathway to Sustainable Development. World Bank, Washington, DC.
- World Bank. (2022). Vietnam Country Climate and Development Report. World Bank, Washington, DC.
- International Finance Corporation (IFC). (2022). Sustainability Standards to Boost Green Finance for a Low-Carbon Economy in Vietnam. IFC.
- International Finance Corporation (IFC). (2023). Green Finance: A Catalyst for Private Sector Investment in Vietnam. IFC, Washington, DC.
- Global Reporting Initiative (GRI). (2021). GRI Standards. Global Reporting Initiative, Amsterdam.
- International Organization for Standardization (ISO). (2015). ISO 14001:2015 Environmental Management Systems – Requirements with Guidance for Use. ISO, Geneva.
- International Organization for Standardization (ISO). (2018). ISO 14064-1:2018 Greenhouse Gases – Part 1: Specification with Guidance at the Organization Level for Quantification and Reporting of Greenhouse Gas Emissions and Removals. ISO, Geneva.
- International Energy Agency (IEA). (2023). World Energy Outlook 2023. IEA, Paris.
- Intergovernmental Panel on Climate Change (IPCC). (2023). Climate Change 2023: Synthesis Report. IPCC, Geneva.
- United Nations. (2015). Transforming Our World: The 2030 Agenda for Sustainable Development. United Nations, New York.
- United Nations. (2023). The Sustainable Development Goals Report 2023. United Nations, New York.
- Quyết định 1658/QĐ-TTg (2021): là cơ sở chính sách quan trọng nhất của Việt Nam về tăng trưởng xanh. Chiến lược đặt mục tiêu giảm cường độ phát thải khí nhà kính trên GDP và xanh hóa các ngành kinh tế.
- OECD (2011), Towards Green Growth: phù hợp để xây dựng cơ sở lý luận về tăng trưởng xanh, năng suất tài nguyên và đổi mới công nghệ.
- UNEP (2019), Inclusive Green Economy: phù hợp để định nghĩa kinh tế xanh và phân tích mối quan hệ giữa môi trường, kinh tế và công bằng xã hội.
- World Bank (2022), Vietnam Country Climate and Development Report: phù hợp với phần phân tích bối cảnh và thách thức chuyển đổi xanh tại Việt Nam.
- IFC (2022): đặc biệt phù hợp với phần ESG, tài chính xanh và khả năng huy động vốn của doanh nghiệp Việt Nam. IFC cho rằng tăng cường các tiêu chuẩn và thực hành ESG có vai trò quan trọng trong việc huy động vốn tư nhân cho nền kinh tế carbon thấp của Việt Nam.