
Báo cáo “Chất lượng tài sản ngành Ngân hàng” của TCBS Research cho thấy bức tranh tín dụng có sự phân hóa mạnh. Nếu loại Sacombank khỏi thống kê, tỷ lệ nợ xấu bình quân của 26 ngân hàng còn lại thậm chí giảm từ 2,02% xuống 1,78%.
Nợ xấu tăng, nhưng chưa phải câu chuyện của cả ngành
Đến cuối quý II/2026, tỷ lệ nợ xấu toàn ngành ở mức 2,01%. Tuy nhiên, mức tăng này chủ yếu đến từ một trường hợp đặc biệt là Sacombank (STB).
Theo TCBS Research, STB đóng góp tới 77,7% mức tăng số dư nợ xấu toàn ngành. Tỷ lệ "nợ xấu" (NPL) của ngân hàng tăng 5,08 điểm %, lên 7,54%, trong đó nợ nhóm 5 tăng mạnh từ 1,77% lên 5,07% tổng dư nợ.
Diễn biến tại STB được đánh giá chủ yếu liên quan đến quá trình xử lý các khoản tồn đọng trong đề án tái cơ cấu và tài sản liên quan đến nhóm cổ đông cũ, thay vì phản ánh hoàn toàn sự gia tăng nợ xấu mới từ hoạt động tín dụng thông thường.
Điểm đáng chú ý là khi loại STB, số dư nợ xấu của 26 ngân hàng còn lại chỉ tăng 3,8% so với cùng kỳ. Có 20/27 ngân hàng ghi nhận tỷ lệ nợ xấu cải thiện hoặc duy trì ở mức thấp.
Như vậy, áp lực nợ xấu hiện chưa phải câu chuyện đồng loạt của toàn hệ thống. Tuy nhiên, các chỉ báo sớm lại đang cho thấy một số vùng cần được theo dõi trong nửa cuối năm.
Nợ nhóm 2, lãi dự thu cần lưu ý thêm
Một trong những tín hiệu đáng quan tâm là nợ nhóm 2 tiếp tục tăng. Tỷ lệ nợ cần chú ý đã lên 1,38% dư nợ, tăng quý thứ hai liên tiếp, so với mức đáy 1,17% vào cuối năm 2025. Chỉ tiêu này tăng tại 15/27 ngân hàng niêm yết.
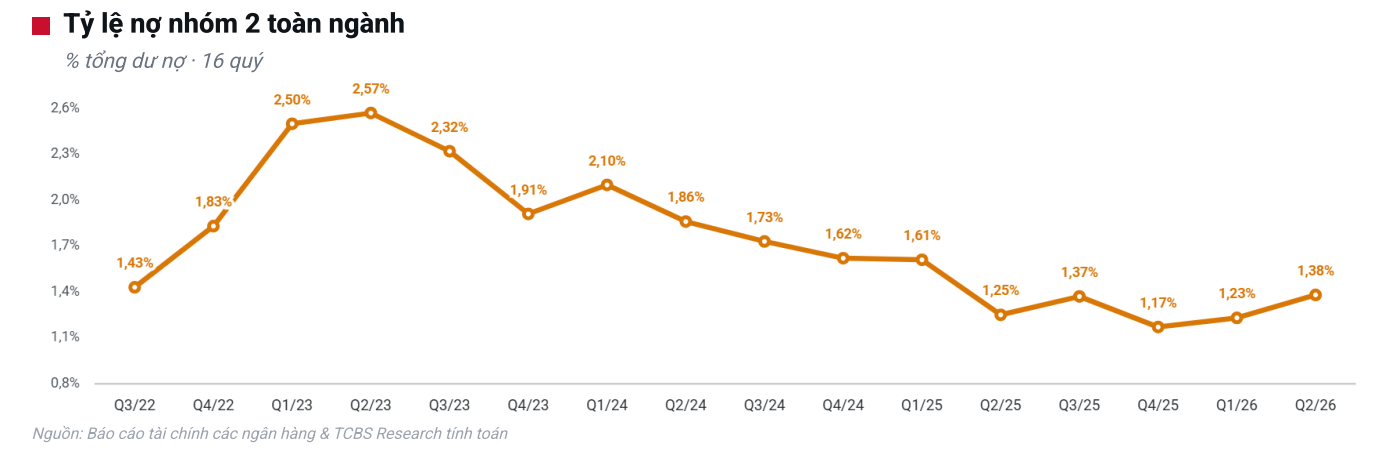
Nợ nhóm 2 thường được xem là chỉ báo sớm về khả năng hình thành nợ xấu trong tương lai. Do đó, diễn biến này có thể tạo thêm áp lực lên chi phí tín dụng nếu tình trạng trả nợ của khách hàng tiếp tục suy yếu.
Trong khi đó, bộ đệm dự phòng cũng có dấu hiệu mỏng đi. Tỷ lệ bao phủ nợ xấu (LLR) toàn ngành giảm xuống 78,8%, thấp hơn mức 79,8% cùng kỳ. Nguyên nhân là tốc độ tăng trích lập dự phòng 14,7% thấp hơn mức tăng 16,1% của nợ xấu.
Đáng chú ý, trong 6 tháng đầu năm, lượng nợ xấu hình thành ròng đạt 104,3 nghìn tỷ đồng, cao gấp 1,8 lần lượng nợ được xử lý bằng dự phòng, ở mức 57,6 nghìn tỷ đồng.
Không chỉ nằm trên bảng cân đối, một phần rủi ro còn được phản ánh qua các khoản lãi dự thu. Cuối quý II, lãi và phí phải thu toàn ngành đạt 230,7 nghìn tỷ đồng, tương đương 1,50% dư nợ và tăng 36,1% so với cùng kỳ, cao gấp đôi tốc độ tăng trưởng tín dụng 17,8%.
Tại một số ngân hàng như VAB, BAB, VBB, MSB, NAB và BVB, quy mô lãi dự thu tương đương 87%-202% thu nhập hoạt động cả năm. Nếu các khoản vay liên quan chuyển sang nhóm nợ thấp hơn, ngân hàng có thể đồng thời phải thoái lãi đã ghi nhận và tăng trích lập dự phòng.
Một điểm khác cũng được TCBS Research lưu ý là các khoản phải thu tăng 42,7%, lên 378,9 nghìn tỷ đồng. Danh mục trái phiếu doanh nghiệp cũng tăng 41,2%, đạt 251,2 nghìn tỷ đồng.
Định giá cổ phiếu Ngân hàng: Chất lượng tài sản có được phản ánh hết?
Sự phân hóa về chất lượng tài sản đang đặt ra một bài toán khác cho thị trường chứng khoán: mức định giá hiện tại đã phản ánh đầy đủ rủi ro hay chưa?
Theo TCBS Research, nhóm Ngân hàng có chất lượng tài sản suy giảm đang giao dịch ở P/B trung vị 1,52 lần, cao hơn nhóm cải thiện ở mức 1,22 lần và nhóm duy trì ở 0,95 lần. Điều này cho thấy định giá trên thị trường không hoàn toàn đi cùng diễn biến chất lượng tài sản.
TCBS Research chia 27 ngân hàng thành ba nhóm. Nhóm có nguy cơ chưa được chiết khấu đầy đủ gồm 8 ngân hàng như STB, LPB, HDB, SSB, EIB, BID, NVB và SGB, với P/B dao động 1,13-3,24 lần.
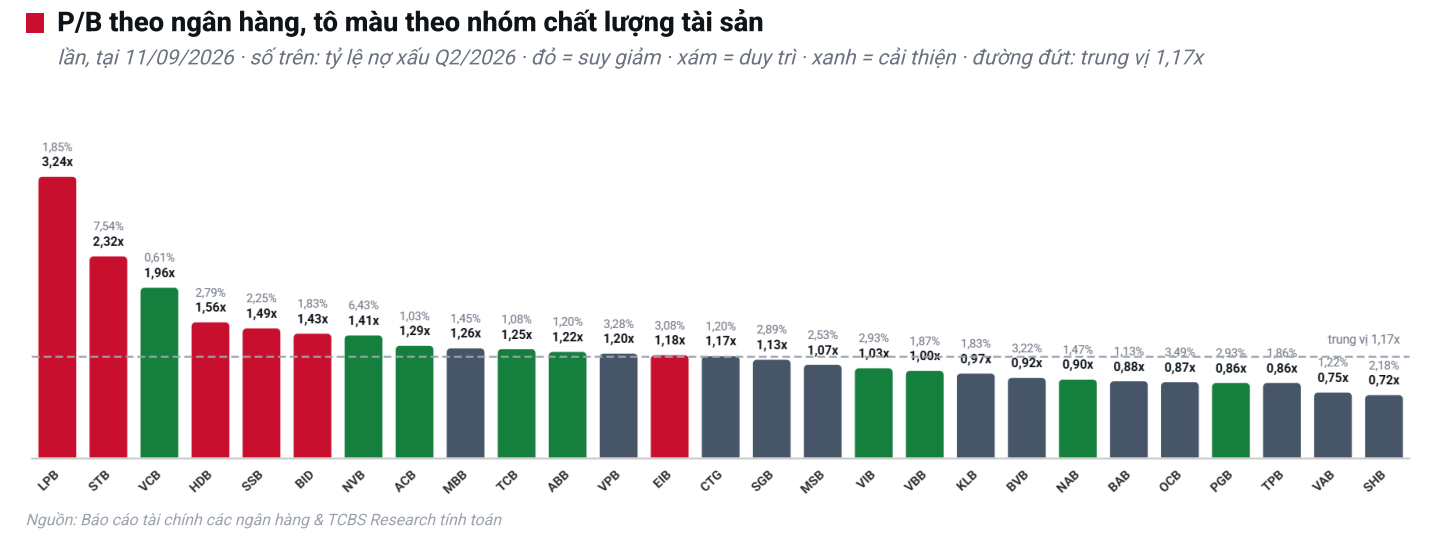
Ở chiều ngược lại, 12 ngân hàng đã được thị trường chiết khấu ở mức P/B 0,72-1,07 lần, trong đó có SHB, TPB, MSB, OCB, VIB và VAB.
Nhóm thứ ba gồm 7 ngân hàng được đánh giá có mức định giá tương đối phù hợp với chất lượng tài sản, gồm VCB, ACB, MBB, TCB, ABB, VPB và CTG.
Trong đó, CTG là trường hợp đáng chú ý. Khoảng cách giữa nền tảng tài sản và định giá là yếu tố khiến cổ phiếu này được TCBS Research đánh giá có biên an toàn tương đối cao.
Nhìn tổng thể, chất lượng tài sản ngân hàng quý II chưa cho thấy một chu kỳ nợ xấu lan rộng. Tuy nhiên, sự gia tăng của nợ nhóm 2, lãi dự thu, các khoản phải thu và sự suy giảm của bộ đệm dự phòng cho thấy thị trường sẽ cần "bóc tách" kỹ hơn giữa những ngân hàng đang thực sự cải thiện chất lượng tài sản và những trường hợp rủi ro vẫn đang tích tụ phía dưới bề mặt.