
Theo thống kê từ báo cáo tài chính (BCTC) của 28 ngân hàng thương mại có cổ phiếu niêm yết hoặc đăng ký giao dịch trên thị trường chứng khoán, lợi nhuận trước thuế quý III/2026 đạt 106.704 tỷ đồng, tăng 21,3% so với cùng kỳ, và giảm 4% so với quý liền trước.
Lũy kế 9 tháng, tổng lợi nhuận trước thuế tại 28 ngân hàng đạt gần 313.000 tỷ đồng, tăng 20% so với cùng kỳ và hoàn thành khoảng 74% kế hoạch lợi nhuận toàn ngành.
Động lực chính cho tăng trưởng lợi nhuận 9 tháng của các ngân hàng chủ yếu đến từ tăng trưởng tín dụng nhưng có sự phân hóa rõ nét với mức tăng chủ yếu tập trung tại các nhóm quy mô lớn.
Mặt khác, tín dụng tăng nhanh hơn huy động cũng tiếp tục kéo giãn hệ số LDR (tỷ lệ cho vay/huy động) toàn ngành, đồng thời, làm gia tăng áp lực nợ xấu, buộc các ngân hàng phải tăng trích lập dự phòng.
Cho vay vượt xa huy động, LDR xấp xỉ 112%
Tại ngày 30/9/2026, tổng dư nợ cho vay khách hàng của 28 ngân hàng đạt gần 16,1 triệu tỷ đồng, tăng 12,5% so với cuối năm 2025.
Trong đó, phần lớn ngân hàng ghi nhận tăng trưởng dư nợ, chỉ hai nhà băng có sự sụt giảm là Eximbank và Saigonbank, với mức giảm lần lượt 17,6% và gần 1%.
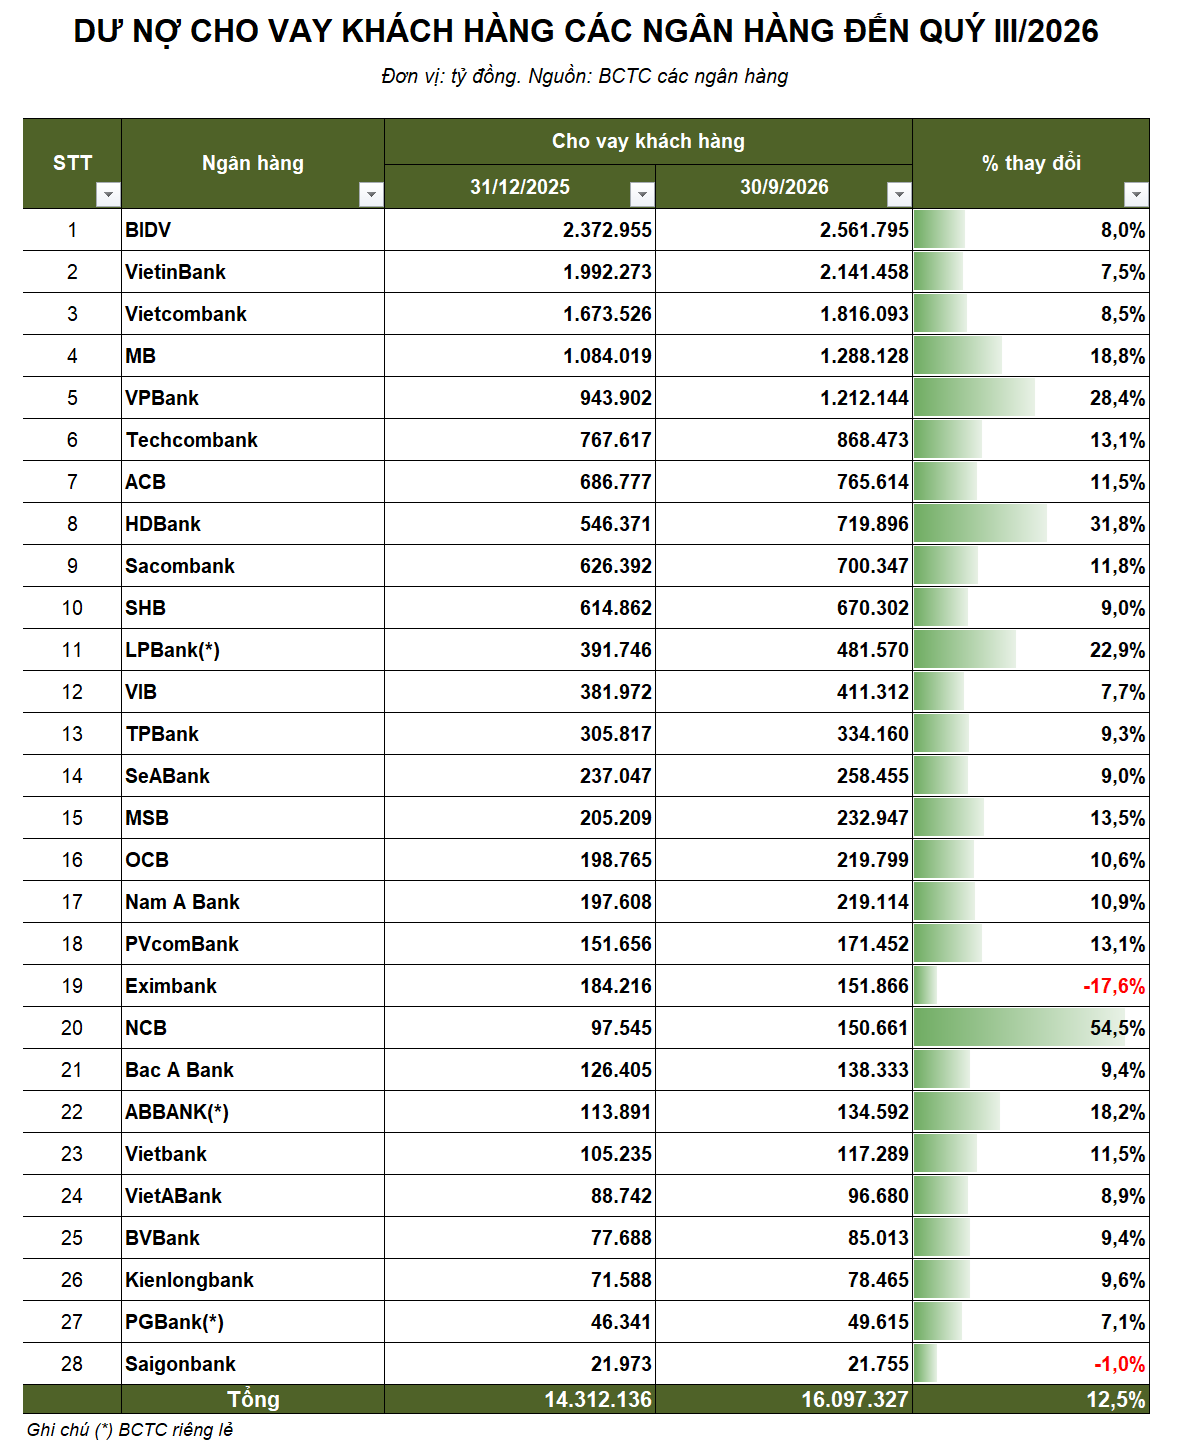
Xét về tốc độ tăng trưởng cho vay, NCB dẫn đầu với mức tăng 54,5%, đưa dư nợ từ 97.545 tỷ đồng cuối năm 2025 lên 150.661 tỷ đồng vào cuối quý III/2026. Tiếp theo là HDBank với mức tăng 31,8%, VPBank tăng 28,4%, LPBank tăng 22,9%, MB tăng 18,8% và ABBank tăng 18,2%.
Xét về quy mô thực tế, BIDV tiếp tục giữ vị trí quán quân với dư nợ cho vay khách hàng đạt 2,56 triệu tỷ đồng, tăng 8% so với cuối năm 2025. Tiếp theo là VietinBank với dư nợ hơn 2,14 triệu tỷ đồng (tăng 7,5%); Vietcombank với dư nợ gần 1,82 triệu tỷ đồng (tăng 8,5%); MB với dư nợ 1,29 triệu tỷ đồng, VPBank với 1,21 triệu tỷ đồng…
Trong khi đó, ở chiều huy động, tổng tiền gửi khách hàng của 28 ngân hàng tại thời điểm cuối quý III đạt gần 14,38 triệu tỷ đồng, tăng 10,6% so với cuối năm trước.
Phần lớn ngân hàng ghi nhận tăng trưởng tiền gửi, trong khi Eximbank và Saigonbank ghi nhận giảm huy động, với mức giảm lần lượt 10,7% và 4,4%.
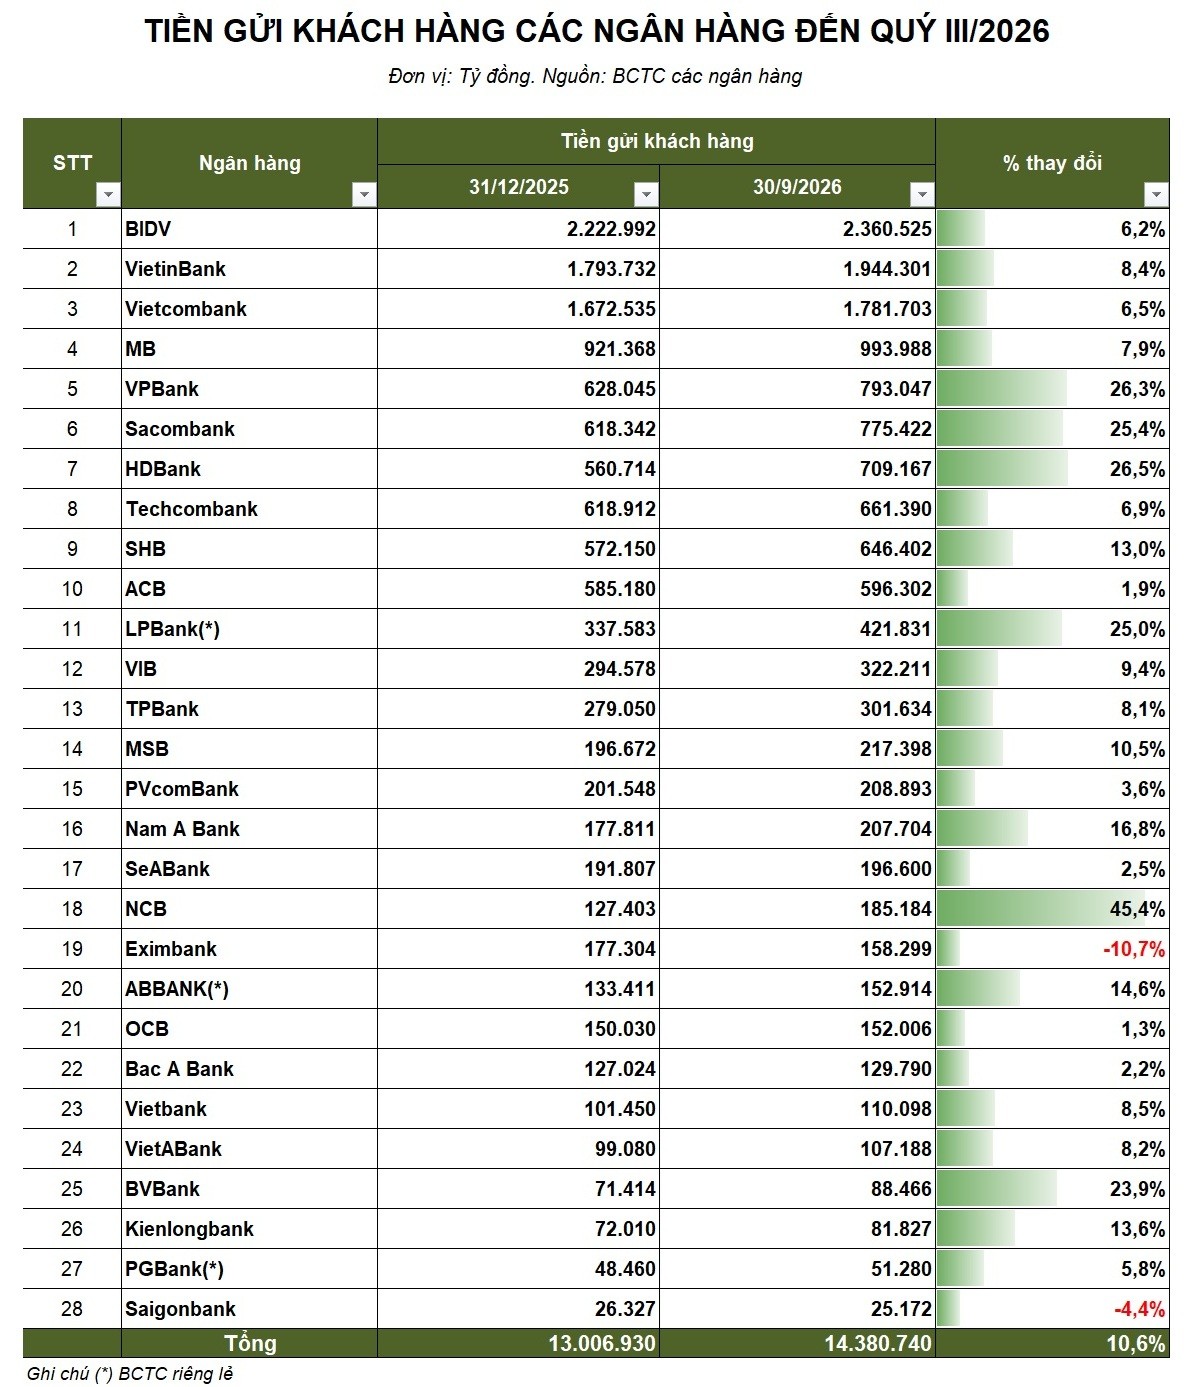
NCB tiếp tục là nhà băng dẫn đầu về tốc độ tăng trưởng tiền gửi khách hàng với mức tăng 45,4%, đưa quy mô huy động lên 185.184 tỷ đồng. Tiếp theo là HDBank tăng 26,5%, VPBank tăng 26,3%, Sacombank tăng 25,4%, LPBank tăng 25% và BVBank tăng 23,9%.
Xét về giá trị tuyệt đối, BIDV tiếp tục dẫn đầu với hơn 2,36 triệu tỷ đồng tiền gửi khách hàng, tăng 6,2% so với cuối năm trước. Các vị trí tiếp theo thuộc về VietinBank và Vietcombank, với số dư tiền gửi lần lượt đạt 1,94 triệu tỷ đồng và 1,78 triệu tỷ đồng.
Ở nhóm ngân hàng thương mại cổ phần còn lại, MB ghi nhận đồng tiền gửi khách hàng đạt gần 994.000 tỷ, tăng 7,9% so với cuối năm trước. Tiếp theo là VPBank với hơn 793.000 tỷ đồng, tăng 26,3%; Sacombank với hơn 775.422 tỷ đồng, tăng 25,4%.
Bức tranh về cho vay và huy động tính đến cuối tháng 9/2026 tại hệ thống ngân hàng cho thấy chênh lệch giữa cho vay và huy động vẫn ở mức cao. Hệ số LDR (tỷ lệ cho vay/huy động) tại 28 ngân hàng thống kê theo đó tiếp tục được kéo giãn lên mức cao lịch sử, đạt gần 112% tại thời điểm cuối quý III/2026, trong khi cùng kỳ ở mức 110%.
Hầu hết các ngân hàng đều có hệ số LDR trên 1% hoặc suýt soát 1%. Trong đó, VPBank dẫn đầu hệ thống với LDR gần 1,53%. Kế đến là OCB gần 1,45%; Techcombank và SeABank cùng 1,31%; MB 1,29%; ACB 1,28%...
24/28 ngân hàng có nợ xấu tăng
Cùng với việc đẩy mạnh tín dụng, số dư nợ xấu tại phần lớn các nhà băng cũng tiếp tục gia tăng. Tổng số dư nợ xấu (nợ nhóm 3 đến nhóm 5) tại 28 ngân hàng tại thời điểm cuối quý III/2026 đạt hơn 340.816 tỷ đồng, tăng 26,9% so với cuối năm 2025, tương đương tăng thêm hơn 72.235 tỷ đồng.
Trong đó, có 24/28 ngân hàng ghi nhận số dư nợ xấu tăng, với 20 nhà băng tăng trưởng hai chữ số. Chỉ 4 ngân hàng ghi nhận nợ xấu giảm là Eximbank, Nam A Bank, Vietbank và NCB.
Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng toàn ngành tại thời điểm cuối quý III ở mức 2,11%, tăng 0,09 điểm % so với quý liền trước.
Xét về quy mô, Sacombank đứng đầu danh sách với số dư nợ xấu tại ngày 30/9/2026 đạt 51.367 tỷ đồng, tăng 28% so với cuối năm 2025. BIDV, VPBank, VietinBank lần lượt xếp sau với số dư nợ xấu tương ứng 47.486 tỷ đồng (tăng 35,8%), 37.795 tỷ đồng (tăng 20,1%) và 25.781 tỷ đồng (tăng 17,6%).
HDBank đứng thứ năm với số dư nợ xấu đạt 24.642 tỷ đồng (tăng 85% so với đầu năm), MB xếp vị trí thứ sáu với 21.474 tỷ đồng nợ xấu (tăng 53,1%).
Bốn ngân hàng còn lại trong top 10 gồm SHB với số dư nợ xấu lần lượt đạt 14.889 tỷ đồng (tăng 2,1%), VIB với 13.167 tỷ đồng (tăng 16,2%), Vietcombank với 12.818 tỷ đồng (tăng 32,6%) và Techcombank với 11.048 tỷ đồng (tăng 34,8%).
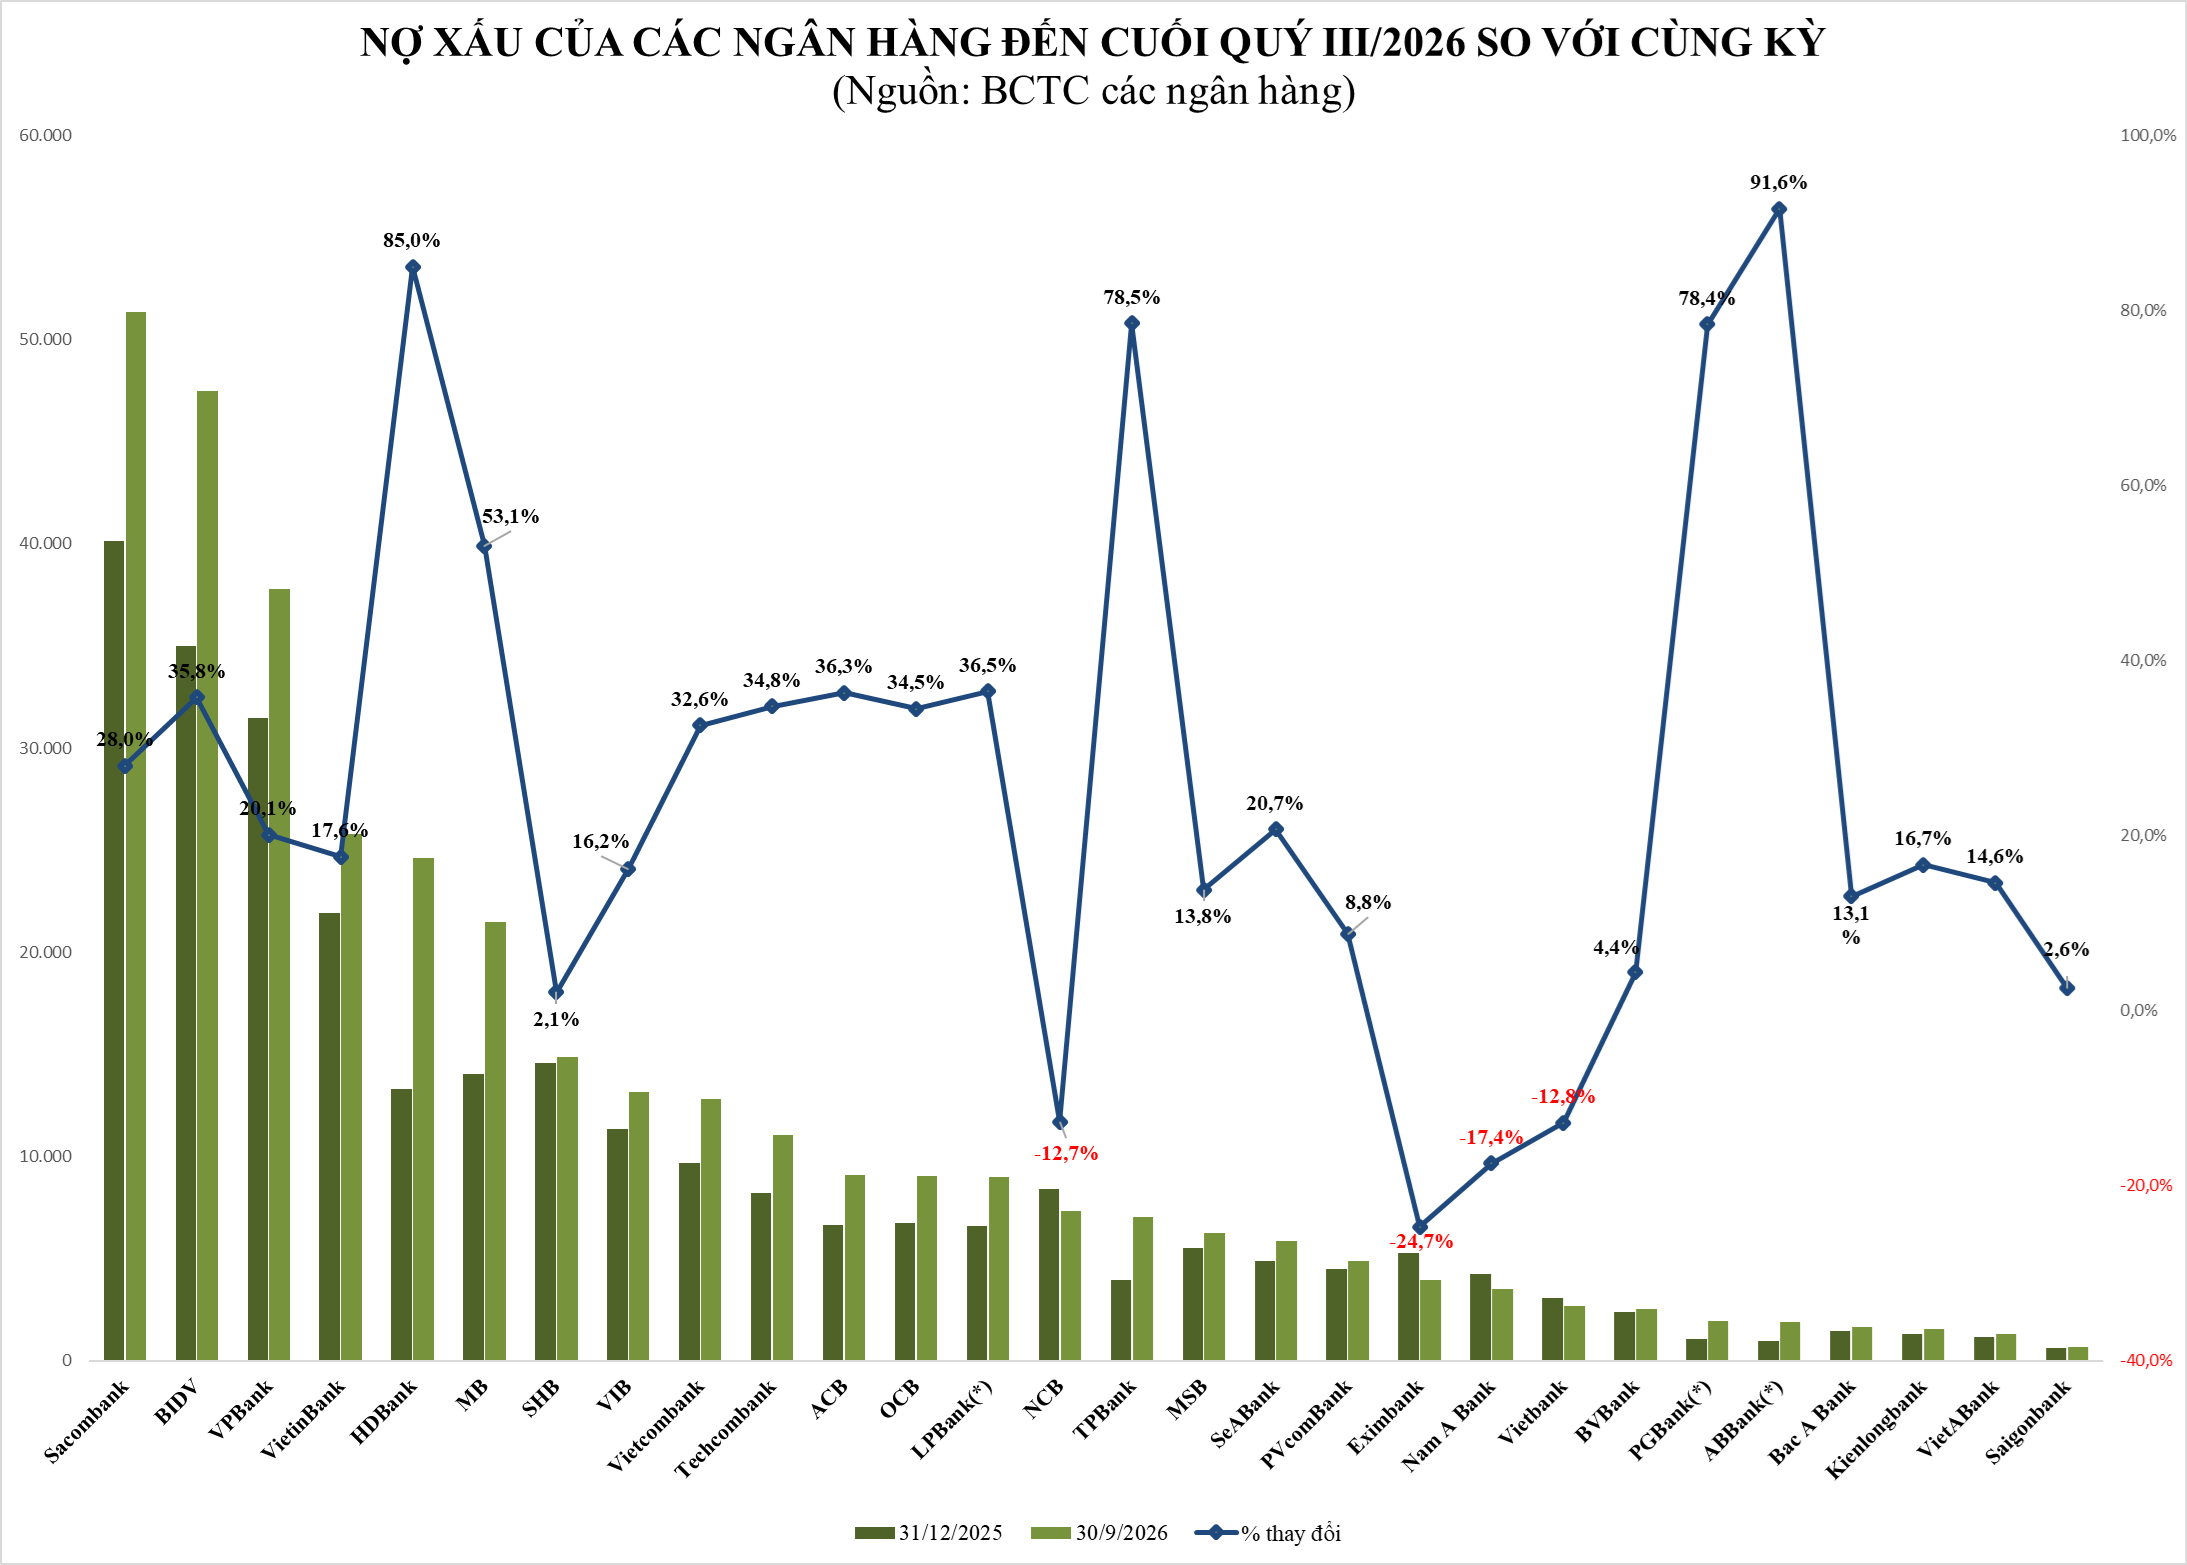
Xét về tốc độ gia tăng nợ xấu, ABBank là nhà băng có nợ xấu tăng mạnh nhất với mức tăng 91,6% so với đầu năm, từ 997 tỷ đồng lên 1.910 tỷ đồng. Tiếp đến là HDBank tăng 85%, TPBank tăng 78,5%, PGBank tăng 78,4% và MB tăng 53,1%.
Ngược lại, Eximbank ghi nhận số dư nợ xấu giảm mạnh nhất với mức giảm 24,7% so với đầu năm, xuống còn 3.973 tỷ đồng; Nam A Bank giảm 17,4% còn 3.518 tỷ; Vietbank giảm 12,8% xuống 2.677 tỷ và NCB giảm 12,7% còn 7.344 tỷ đồng.
Nợ xấu gia tăng cũng buộc các ngân hàng phải tăng khoản trích lập dự phòng rủi ro tín dụng. Lũy kế 9 tháng, khoản chi phí này tại 28 ngân hàng thống kê đạt 133.763 tỷ đồng, tăng 24,7% so với cùng kỳ năm 2025. Riêng trong quý III, tổng chi phí dự phòng rủi ro tín dụng của 28 ngân hàng đạt 50.780 tỷ đồng, tăng 16,8% so với cuối quý II và tăng 33,4% so với cùng kỳ, gây sức ép lên đà tăng lợi nhuận.
Dù chi phí dự phòng tăng lên nhưng bộ đệm dự phòng của các ngân hàng tiếp tục mỏng đi. Tỷ lệ bao phủ nợ xấu (LLR) toàn ngành tính đến hết quý III đã giảm xuống 74,2% từ mức 78,4% cuối quý II.
Theo Chứng khoán VDSC, áp lực trích lập dự phòng sẽ tiếp tục gia tăng trong quý IV khi các ngân hàng thường đẩy mạnh xử lý nợ cuối năm. Đây cũng sẽ là rủi ro chính đối với tăng trưởng lợi nhuận của ngành trong quý tới, đặc biệt tại nhóm ngân hàng có tỷ lệ LLR dưới 60%.
Trong khi đó, Chứng khoán SHS dự báo lợi nhuận trước thuế của các ngân hàng tăng khoảng 18-20% trong năm 2026. Trong kịch bản thận trọng, với dự phòng tiếp tục ở mức cao, NIM chịu áp lực, SHS dự phóng lợi nhuận trước thuế quý IV/2026 của các ngân hàng chỉ tăng khoảng 3% so với quý III và cả năm tăng khoảng 18% so với năm trước.
Trong kịch bản cơ sở, nếu tín dụng tăng mạnh cuối năm theo mùa vụ, SHS dự báo lợi nhuận quý IV của các ngân hàng tăng khoảng 10%, đủ bù đắp chi phí dự phòng, lợi nhuận trước thuế cả năm 2026 theo đó có thể tăng 20% so với năm 2025.