Tăng trưởng không đồng đều, lợi thế nghiêng về nhà bán có thương hiệu
Thị trường thương mại điện tử (TMĐT) Việt Nam tiếp tục ghi nhận quy mô giao dịch mở rộng trong năm 2026. Theo báo cáo do nền tảng tổng hợp và khai thác dữ liệu Metric công bố ngày 28/10, tổng doanh số trên bốn sàn Shopee, TikTok Shop, Lazada và Tiki trong 9 tháng đầu năm đạt khoảng 441.970 tỷ đồng, tăng 44,47% so với cùng kỳ năm trước. Sản lượng tiêu thụ vượt 3,27 tỷ sản phẩm, tương ứng mức tăng 12,46%, trong khi số lượng cửa hàng hoạt động trên các nền tảng đạt khoảng 661.200, tăng 16,74%.
Riêng quý III, tổng giá trị giao dịch đạt 150.380 tỷ đồng, cao hơn 45,16% so với cùng kỳ năm 2025 và tăng khoảng 5% so với quý II. Sản lượng tiêu thụ đạt hơn 1,089 tỷ sản phẩm, tăng 10,13%. Đáng chú ý, tháng 8 là thời điểm thị trường đạt doanh số cao nhất quý, với 52.200 tỷ đồng, trước khi lùi về 47.300 tỷ đồng trong tháng 9. Tốc độ tăng trưởng doanh số theo tháng cũng giảm dần, từ 51,1% trong tháng 7 xuống 37,2% vào tháng cuối quý.
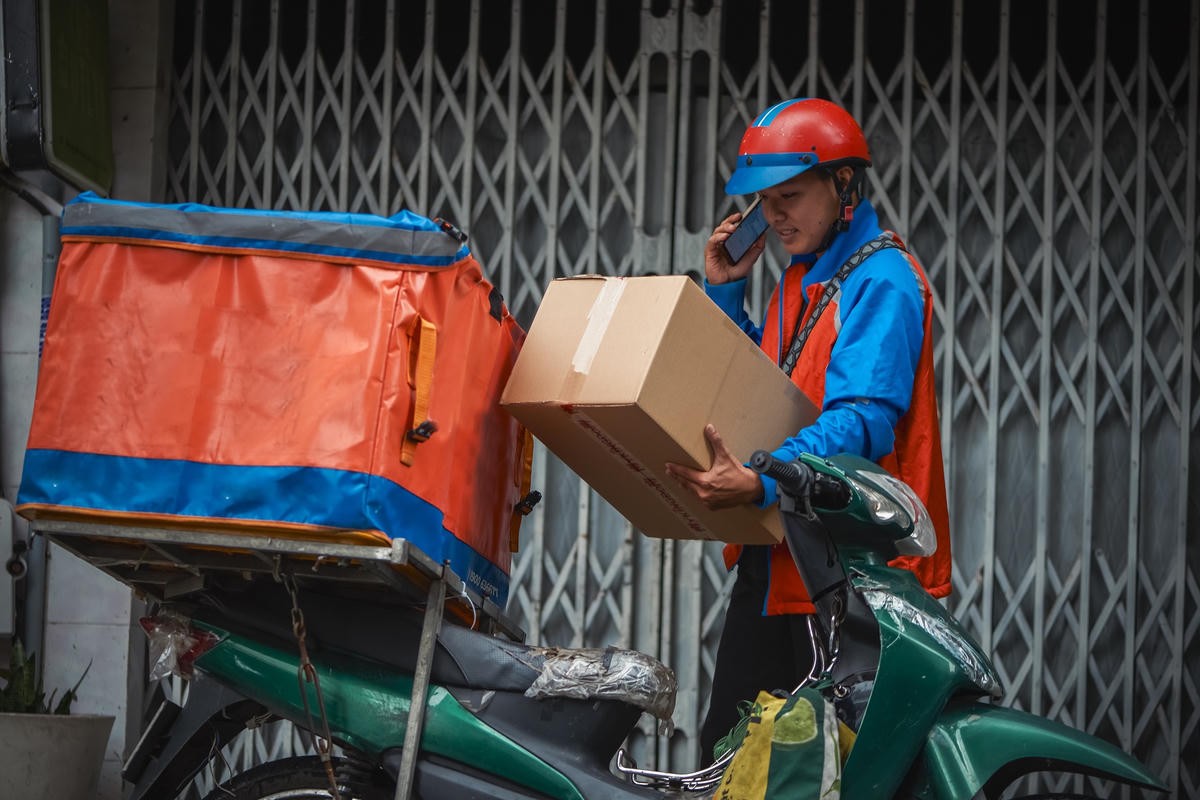
Những con số trên cho thấy sức mua trực tuyến vẫn duy trì ở mức cao, dù tốc độ tăng trưởng có dấu hiệu chậm lại. Tuy nhiên, quy mô thị trường mở rộng không đồng nghĩa mọi nhà bán đều được hưởng lợi. Trái lại, sự suy giảm số lượng gian hàng có đơn hàng đang phản ánh quá trình cạnh tranh và sàng lọc ngày càng rõ rệt trên các nền tảng.
Một trong những diễn biến đáng chú ý nhất của thị trường quý III là sự trái chiều giữa doanh số và số lượng gian hàng thực sự phát sinh giao dịch. Cụ thể, số gian hàng có lượt bán trên bốn sàn chỉ còn khoảng 470.300, giảm 56.209 gian hàng so với mức 526.509 của quý II, tương ứng mức giảm 10,68%. Nếu so với cùng kỳ năm ngoái, con số này cũng thấp hơn khoảng 2,47%.
Việc hàng chục nghìn gian hàng không còn ghi nhận đơn hàng trong khi tổng doanh số vẫn đi lên cho thấy dòng tiền trên thị trường đang có xu hướng tập trung vào những nhà bán sở hữu lợi thế cạnh tranh tốt hơn. Không chỉ cần sản phẩm phù hợp, người kinh doanh còn phải bảo đảm nguồn cung, xây dựng uy tín và có đủ năng lực đầu tư cho hoạt động quảng bá để duy trì khả năng tiếp cận người mua.
Sự thay đổi trong cơ cấu chi tiêu cũng góp phần định hình lại cuộc cạnh tranh. Trong quý III/2026, giá trị bình quân mỗi sản phẩm giao dịch trên bốn sàn đạt khoảng 138.100 đồng, tăng gần 32% so với cùng kỳ. Đáng chú ý, nhóm hàng có giá trên 1 triệu đồng đóng góp 19% doanh số, tăng so với mức 14,5% của năm trước. Ngược lại, tỷ trọng doanh số của nhóm sản phẩm dưới 200.000 đồng giảm từ 50,1% xuống còn 42,2%.
Xu hướng này cho thấy thị trường đang mở rộng ở những phân khúc có giá trị giao dịch cao hơn. Tuy nhiên, nhà bán muốn tham gia vào nhóm khách hàng này cần chú trọng hơn đến chất lượng, xuất xứ sản phẩm và dịch vụ hậu mãi, thay vì chỉ dựa vào lợi thế giá thấp.
Xét theo ngành hàng, làm đẹp, nhà cửa - đời sống và thời trang nữ tiếp tục nằm trong nhóm dẫn đầu về doanh số. Trong khi đó, bách hóa - thực phẩm nổi bật với mức tăng trưởng 80,6% về doanh số và 49,5% về sản lượng so với cùng kỳ. Đáng chú ý, tất cả các ngành hàng đều ghi nhận tốc độ tăng doanh số cao hơn mức tăng sản lượng. Riêng điện gia dụng, doanh số tăng 51,4% nhưng lượng sản phẩm bán ra chỉ tăng 2,6%. Một số nhóm như văn phòng phẩm, chăm sóc thú cưng và phụ kiện thời trang thậm chí tăng giá trị giao dịch trong khi sản lượng tiêu thụ đi xuống.
Ở cấp độ nhà bán, lợi thế của các gian hàng chính hãng ngày càng thể hiện rõ. Trong quý III, Shop Mall trên Shopee và TikTok Shop chỉ chiếm 3,54% tổng số gian hàng có phát sinh lượt bán nhưng đóng góp tới 36,8% doanh số của hai nền tảng. Chênh lệch lớn giữa tỷ trọng gian hàng và tỷ trọng doanh thu cho thấy nhóm bán hàng chính hãng đang sở hữu khả năng khai thác giá trị đơn hàng tốt hơn.
Diễn biến tại từng nền tảng cũng có sự khác biệt. Trên Shopee, doanh số Shop Mall tăng 43,1% so với cùng kỳ, dù số gian hàng có lượt bán giảm 8,3%. Trong khi đó, TikTok Shop ghi nhận số gian hàng Mall tăng 76,4%, còn doanh số tăng 64,9%. Những kết quả này phần nào phản ánh vai trò ngày càng quan trọng của thương hiệu và mức độ tin cậy trong quyết định mua sắm trực tuyến.
Dữ liệu từ chiến dịch 9/9 của Lazada cũng cho thấy sức hút của nhóm gian hàng chính hãng. Giá trị đơn hàng trung bình tăng gần gấp đôi so với cùng kỳ, trong khi GMV của LazMall cao hơn hơn 10 lần so với ngày thường. Đặc biệt, các đơn hàng có giá trị trên 100 USD, tương đương khoảng 2,6 triệu đồng, chiếm 42% tổng GMV chiến dịch tại Việt Nam.
Không chỉ các thương hiệu trong nước, những nhãn hàng quốc tế cũng ghi nhận sức mua đáng kể. Trong dịp 9.9, sản phẩm từ TMALL và Gmarket được tích hợp vào hệ sinh thái Lazada có GMV tăng 872%, số lượng đơn hàng tăng 434% so với ngày thường. Điều này cho thấy người tiêu dùng ngày càng quan tâm đến các lựa chọn hàng hóa đa dạng, đi kèm cam kết về chất lượng, vận chuyển và chính sách đổi trả.
Chi phí kinh doanh gia tăng, nhà bán phải thay đổi cách giữ chân khách hàng
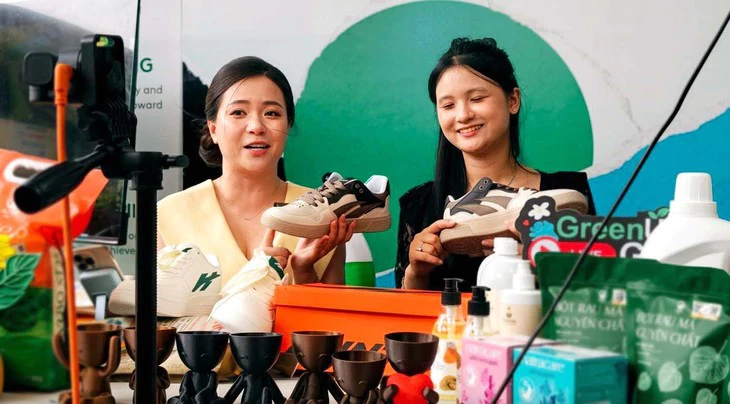
Bên cạnh lợi thế của các gian hàng chính hãng, áp lực chi phí đang trở thành rào cản đáng kể đối với những hộ kinh doanh và shop nhỏ. Khi phải cạnh tranh đồng thời về giá bán, quảng cáo, chất lượng và dịch vụ, không ít nhà bán rơi vào tình trạng duy trì được doanh số nhưng lợi nhuận ngày càng thu hẹp.
Theo ông Nguyễn Phương Lâm, đại diện bộ phận tư vấn và phân tích thị trường của YouNet ECI, các nhãn hàng không thể chỉ trông chờ vào việc gia tăng ngân sách quảng cáo để thúc đẩy doanh số. Thay vào đó, nhà bán cần theo dõi sát diễn biến ngành hàng, hoạt động của đối thủ và tình hình kinh doanh trên các kênh bán lẻ nhằm lựa chọn hướng đầu tư phù hợp.
Cùng góc nhìn về yêu cầu thay đổi chiến lược, ông Trần Lâm, CEO Julyhouse, cho rằng nhiều doanh nghiệp hiện phải tập trung bán hàng để duy trì thị phần thay vì hướng tới tối đa hóa lợi nhuận. Theo ông, giải pháp lâu dài cần nằm ở việc phát triển sản phẩm có sự khác biệt, đầu tư xây dựng thương hiệu, cải thiện chuỗi cung ứng và tăng tỷ lệ khách hàng quay lại, thay vì phụ thuộc vào các chương trình giảm giá.
Đối với những shop quy mô nhỏ, việc triển khai các giải pháp này không dễ dàng do hạn chế về vốn, nhân sự và dữ liệu khách hàng. Tuy nhiên, thay vì cạnh tranh trực tiếp với các thương hiệu lớn trên mọi mặt hàng, người bán có thể tập trung vào sản phẩm ngách, hàng tự sản xuất hoặc nhóm khách hàng cụ thể. Đây là hướng đi giúp tạo bản sắc riêng, giảm áp lực chạy đua về giá và từng bước hình thành tệp khách hàng trung thành.
Cùng với sự thay đổi trong chiến lược kinh doanh, cuộc cạnh tranh giữa các nền tảng cũng đang tác động trực tiếp đến lựa chọn của nhà bán. Trong quý III/2026, doanh số TikTok Shop tăng khoảng 76% so với cùng kỳ, cao hơn đáng kể mức tăng khoảng 26% của Shopee. Nhờ đó, khoảng cách thị phần doanh số giữa hai nền tảng thu hẹp từ 14,3 điểm phần trăm xuống còn 1,7 điểm phần trăm.
Dù thị phần ngày càng sát nhau, thế mạnh của hai sàn vẫn khác biệt theo từng ngành hàng. TikTok Shop chiếm ưu thế ở thời trang nam với 68,1% thị phần và thời trang nữ với 64,5%. Trong khi đó, Shopee dẫn đầu ở điện thoại và máy tính bảng với 72,1%, điện gia dụng với 61,8% và nhà cửa - đời sống với 53,1%. Ở các nhóm làm đẹp, bách hóa - thực phẩm, thể thao - du lịch và sức khỏe, thị phần giữa hai nền tảng tương đối cân bằng.
Nhìn rộng hơn, việc phát triển TMĐT không chỉ mang ý nghĩa mở rộng kênh bán lẻ mà còn tạo thêm cơ hội cho hàng hóa Việt Nam tiếp cận thị trường quốc tế. Ông Trần Văn Trọng, Phó chủ tịch Hiệp hội Thương mại điện tử Việt Nam (VECOM) cho biết: "TMĐT không chỉ giúp phát triển thị trường trong nước mà còn là kênh đưa sản phẩm Việt Nam ra thế giới. Tuy nhiên, hiện nay, hơn 70% hoạt động thương mại điện tử vẫn tập trung tại Hà Nội và TP Hồ Chí Minh. Nếu thu hẹp được khoảng cách số, giúp các địa phương cùng phát triển TMĐT, nền kinh tế sẽ có thêm nhiều dư địa tăng trưởng".
Theo dự báo của Metric, doanh số trên bốn sàn TMĐT lớn trong quý IV/2026 có thể đạt 165.500 tỷ đồng, tăng 10,05% so với quý III, với sản lượng tiêu thụ khoảng 1.102,3 triệu sản phẩm, tăng 1,22%. Các chương trình mua sắm 11.11, 12.12 cùng mùa lễ hội cuối năm được kỳ vọng thúc đẩy nhu cầu ở những nhóm hàng như thời trang, làm đẹp, điện tử, gia dụng và quà tặng.
Dù triển vọng tăng trưởng vẫn tích cực, cơ hội trong giai đoạn tới có thể không còn chia đều cho mọi nhà bán. Khi thị trường ngày càng coi trọng chất lượng, uy tín và trải nghiệm mua sắm, khả năng thích ứng với chi phí, xây dựng thương hiệu và duy trì khách hàng sẽ là những yếu tố quyết định vị thế của doanh nghiệp trên đường đua TMĐT.