Xuất khẩu duy trì đà tăng, thị trường phân hóa rõ nét
Theo Bộ Nông nghiệp và Môi trường, kim ngạch xuất khẩu gỗ và sản phẩm gỗ của Việt Nam trong tháng 9/2026 đạt 1,62 tỷ USD. Lũy kế 9 tháng đầu năm, giá trị xuất khẩu đạt gần 13,43 tỷ USD, tăng 7,3% so với cùng kỳ năm 2025. Kết quả này cho thấy ngành gỗ vẫn duy trì được đà tăng trưởng, dù nhu cầu và sức cạnh tranh tại các thị trường nhập khẩu có sự khác biệt đáng kể.
Hoa Kỳ tiếp tục giữ vị trí thị trường tiêu thụ lớn nhất, chiếm 50,1% tổng giá trị xuất khẩu gỗ và sản phẩm gỗ của Việt Nam. Trung Quốc đứng thứ hai với thị phần 15%, tiếp đến là Nhật Bản với 12,5%. Tuy nhiên, mức độ phụ thuộc lớn vào một số thị trường chủ lực cũng đặt ra yêu cầu đa dạng hóa đầu ra, nhất là khi diễn biến thương mại giữa các khu vực không đồng nhất.
Trong 9 tháng đầu năm 2026, xuất khẩu gỗ và sản phẩm gỗ sang Hoa Kỳ giảm 4,6% so với cùng kỳ năm trước. Trái lại, thị trường Trung Quốc ghi nhận mức tăng 43,4%, còn Nhật Bản tăng 5,3%. Sự đối lập này cho thấy việc duy trì tăng trưởng không chỉ phụ thuộc vào năng lực sản xuất mà còn đòi hỏi doanh nghiệp linh hoạt trong lựa chọn thị trường, cơ cấu sản phẩm và phương thức tiếp cận khách hàng.
Đáng chú ý, trong nhóm 15 thị trường xuất khẩu lớn nhất, Bỉ ghi nhận mức tăng trưởng cao nhất, với giá trị xuất khẩu tăng 2,4 lần. Ở chiều ngược lại, Ấn Độ giảm 25,9%, là thị trường có mức sụt giảm mạnh nhất trong nhóm. Những biến động này cho thấy cơ hội mở rộng thị trường vẫn hiện hữu, nhưng doanh nghiệp cần đánh giá kỹ nhu cầu thực tế và khả năng cạnh tranh trước khi gia tăng đầu tư.
Trường hợp Bỉ là một ví dụ cho thấy tiềm năng và thách thức có thể cùng tồn tại. Theo số liệu của Cơ quan Thống kê châu Âu (Eurostat), tháng 5/2026, Bỉ nhập khẩu 93,47 triệu EUR đồ nội thất bằng gỗ, tương đương 108,43 triệu USD, giảm 5,7% so với cùng kỳ năm 2025. Tính chung 5 tháng đầu năm, giá trị nhập khẩu đạt 510,33 triệu EUR, tương đương 591,98 triệu USD, giảm 1,6%.
Trong bối cảnh nhu cầu nhập khẩu chưa phục hồi đồng đều, Trung Quốc vẫn gia tăng đáng kể sự hiện diện tại thị trường này. Trong 5 tháng đầu năm 2026, Bỉ nhập khẩu đồ nội thất bằng gỗ từ Trung Quốc đạt 117,9 triệu EUR, tương đương 136,7 triệu USD, tăng 29,1%. Thị phần của Trung Quốc theo đó tăng từ 17,6% lên 23,1%.
Đức xếp thứ hai với kim ngạch 79,9 triệu EUR, tương đương 92,7 triệu USD, tăng 6,3%, chiếm 15,7% thị phần. Ba Lan đứng thứ ba, đạt 62,8 triệu EUR, tương đương 72,8 triệu USD, giảm 3,3%, với thị phần 12,3%.
Trong khi nguồn cung Trung Quốc và Đức tăng trưởng, nhiều đối thủ truyền thống tại châu Âu lại ghi nhận mức giảm. Nhập khẩu đồ nội thất bằng gỗ của Bỉ từ Hà Lan giảm 13,2%, Italia giảm 13,8%, Pháp giảm 10,8% và Ru-ma-ni-a giảm 16,6%. Với các nhà cung cấp ngoài châu Âu, nhập khẩu từ Indonesia giảm 25,3%.
Việt Nam cũng chưa tận dụng được đầy đủ cơ hội tại thị trường này. Trong 5 tháng đầu năm 2026, Bỉ nhập khẩu đồ nội thất bằng gỗ từ Việt Nam đạt 11,2 triệu EUR, tương đương 13 triệu USD, giảm 15,5% so với cùng kỳ năm trước. Thị phần của Việt Nam giảm từ 2,6% xuống 2,2%, đưa nước ta xuống vị trí thứ 11 trong số các nguồn cung.
Diễn biến trên phản ánh áp lực cạnh tranh ngày càng lớn, ngay cả tại những thị trường có tiềm năng đa dạng hóa đầu ra. Để cải thiện vị thế, doanh nghiệp Việt Nam cần chú trọng chất lượng, thiết kế, tính khác biệt của sản phẩm và khả năng đáp ứng các tiêu chuẩn nhập khẩu, thay vì chỉ dựa vào lợi thế chi phí sản xuất.
Chủ động nguyên liệu, nâng tầm vị thế trong chuỗi giá trị
Cùng với việc tìm kiếm thị trường mới, bảo đảm nguồn cung nguyên liệu ổn định đang trở thành yếu tố có ý nghĩa chiến lược đối với ngành chế biến gỗ. Khi các yêu cầu về tính hợp pháp, truy xuất nguồn gốc và phát triển bền vững ngày càng được coi trọng, nguồn gỗ rừng trồng trong nước có thể giúp doanh nghiệp giảm phụ thuộc vào nhập khẩu, tăng tính chủ động trong sản xuất và kiểm soát tốt hơn chuỗi cung ứng.
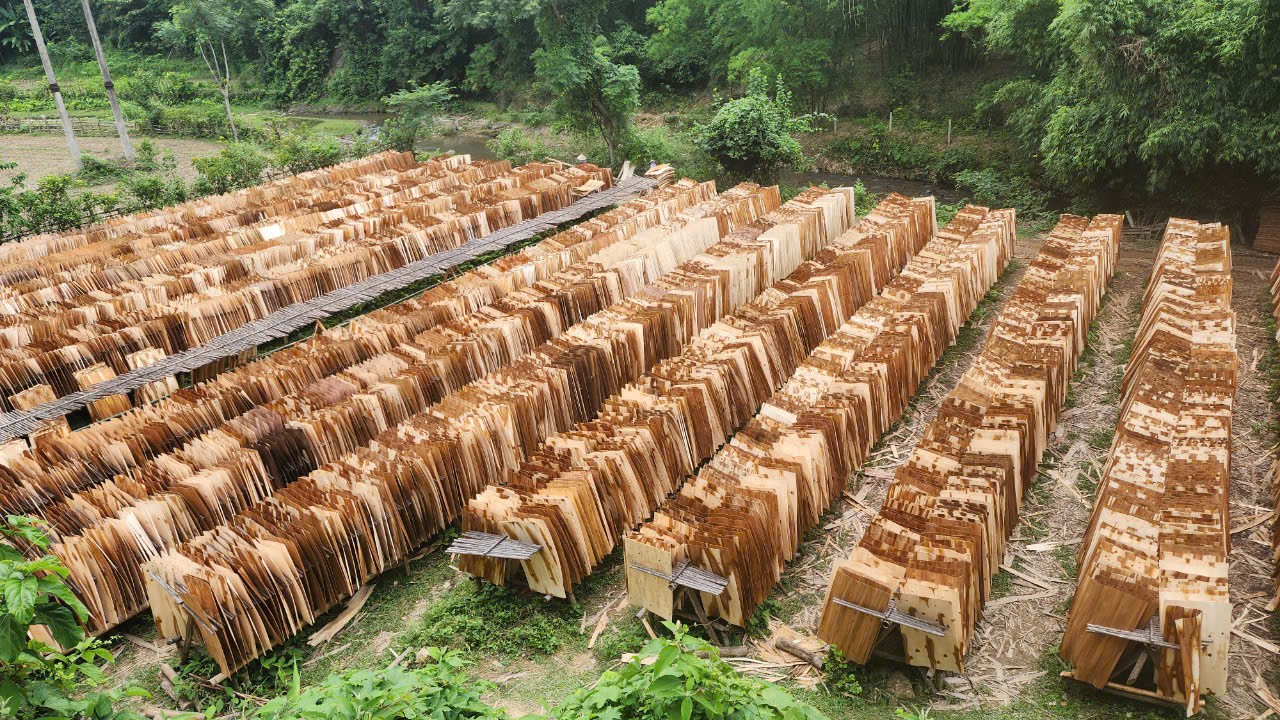
Theo số liệu hiện trạng rừng Việt Nam của Bộ Nông nghiệp và Môi trường, tổng diện tích rừng trồng cả nước đã tăng từ 3,08 triệu ha năm 2010 lên 4,89 triệu ha năm 2025. Riêng rừng trồng sản xuất tăng từ 2,28 triệu ha lên khoảng 4,16 triệu ha trong cùng giai đoạn.
Quá trình mở rộng vùng nguyên liệu góp phần nâng khả năng đáp ứng nhu cầu của ngành chế biến gỗ. Trong giai đoạn 2012-2021, tổng lượng gỗ sử dụng cho sản xuất tại Việt Nam tăng từ 11,8 triệu m3 lên 37,9 triệu m3, tức hơn ba lần. Đáng chú ý, tỷ trọng gỗ nhập khẩu trong tổng lượng gỗ sử dụng giảm từ 26% xuống 16%. Những con số này cho thấy nguồn nguyên liệu nội địa ngày càng đóng vai trò quan trọng trong việc hỗ trợ năng lực sản xuất và giảm sự phụ thuộc vào nguồn cung bên ngoài.
Tuy nhiên, số liệu khai thác lâm nghiệp năm 2026 cũng đặt ra yêu cầu duy trì và phát triển vùng nguyên liệu một cách bền vững. Trong quý III/2026, diện tích rừng trồng mới tập trung ước đạt 70.600 ha, giảm 1,2% so với cùng kỳ năm trước. Sản lượng gỗ khai thác ước đạt 7,089 triệu m3, tăng 6% so với tháng 9/2025. Trong khi đó, số cây lâm nghiệp trồng phân tán ước đạt 19,9 triệu cây, tương đương cùng kỳ.
Tính chung 9 tháng năm 2026, diện tích rừng trồng mới tập trung đạt khoảng 215.800 ha, giảm 3% so với cùng kỳ năm trước. Nguyên nhân chủ yếu là nền so sánh cao của năm 2025, khi một số địa phương đẩy mạnh trồng lại diện tích rừng bị thiệt hại sau bão số 3 (Yagi). Quỹ đất dành cho trồng rừng mới vì vậy có sự thay đổi, khiến kết quả năm nay giảm so với cùng kỳ.
Mức giảm không đồng đều giữa các địa phương cũng cho thấy những thách thức trong việc duy trì vùng nguyên liệu. Quảng Ninh ghi nhận diện tích rừng trồng mới giảm 55,4%, Lai Châu giảm 39,9%, Cao Bằng giảm 27,2% và Lạng Sơn giảm 6,7%. Ngược lại, số cây lâm nghiệp trồng phân tán trong 9 tháng đạt 71,3 triệu cây, tăng 1,6%. Về khai thác, Lạng Sơn tăng 11,9%, Quảng Ngãi tăng 7,9%, Quảng Trị tăng 7,7%, Đà Nẵng tăng 7,3% và Cà Mau tăng 7,2% so với cùng kỳ năm trước.
Theo ông Nguyễn Quốc Khanh, Chủ tịch Hiệp hội Gỗ và Lâm sản Việt Nam (VIFOREST), ngành gỗ Việt Nam vẫn chủ yếu đóng vai trò trung tâm sản xuất trong chuỗi giá trị toàn cầu, tập trung ở công đoạn cuối. Phần lớn doanh nghiệp hoạt động theo mô hình gia công (OEM), trong khi quá trình chuyển sang tự thiết kế sản phẩm (ODM) và phát triển thương hiệu riêng (OBM) chưa diễn ra mạnh mẽ.
Để cải thiện vị thế, ông Khanh đề xuất năm định hướng trọng tâm, gồm nâng cao hàm lượng thiết kế và xây dựng thương hiệu quốc gia; đẩy mạnh tự động hóa, chuyển đổi số và ứng dụng trí tuệ nhân tạo (AI); bảo đảm tính bền vững, minh bạch và truy xuất nguồn gốc; tái cấu trúc chuỗi cung ứng gắn với liên kết vùng Đông Nam Á; đồng thời chủ động cung cấp thông tin và tăng cường ngoại giao thương mại.
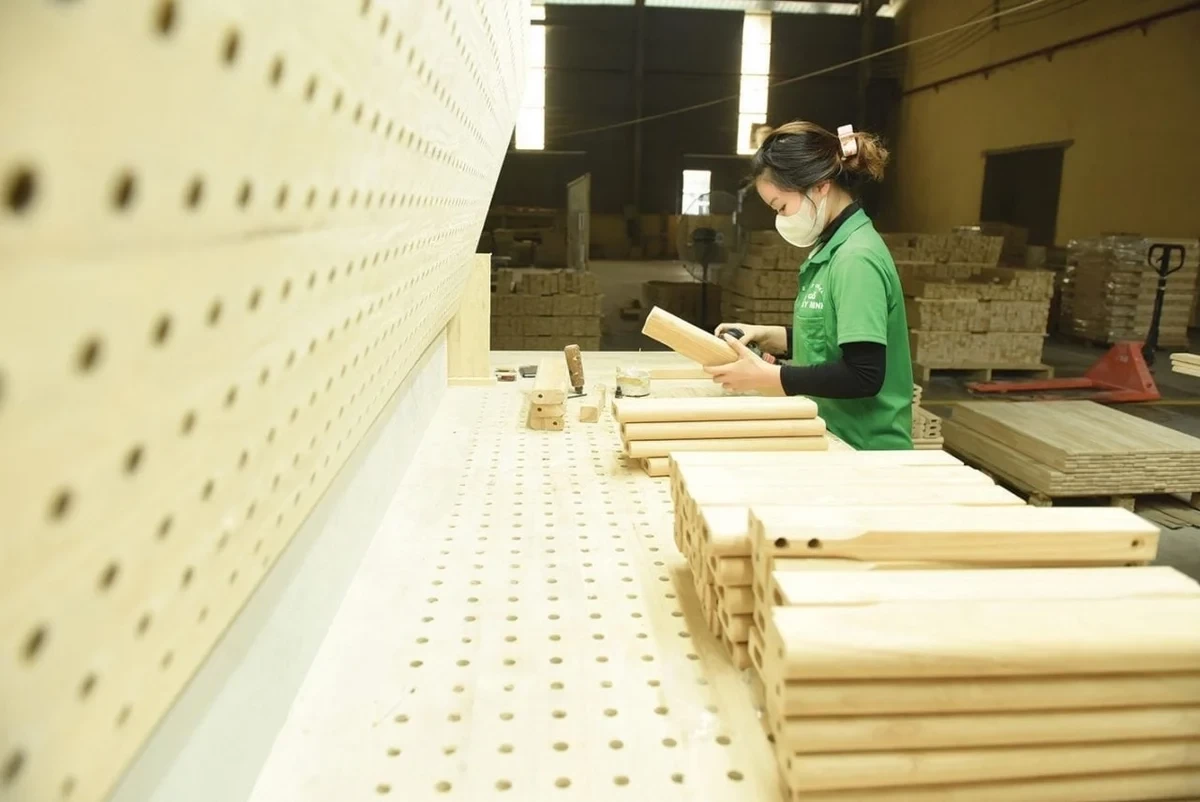
Ông Khanh nhấn mạnh: "Việt Nam hiện có 14,97 triệu ha rừng, trong đó 4,89 triệu ha rừng trồng. Nguồn nguyên liệu rừng trồng trong nước, cùng khả năng chứng minh nguồn gốc hợp pháp, sẽ là “tấm hộ chiếu” để ngành gỗ duy trì sức cạnh tranh trên thị trường quốc tế".
Bên cạnh việc mở rộng diện tích, ngành gỗ cần thay đổi phương thức phát triển rừng nguyên liệu theo hướng đáp ứng tốt hơn yêu cầu của các phân khúc sản phẩm có giá trị gia tăng cao. Rừng trồng phục vụ sản xuất dăm gỗ có chu kỳ và yêu cầu kỹ thuật khác với vùng nguyên liệu cung cấp gỗ lớn cho đồ nội thất trong nhà và ngoài trời. Vì vậy, việc nâng chất lượng giống, điều chỉnh mật độ trồng, kéo dài chu kỳ khai thác phù hợp và cải thiện kỹ thuật chăm sóc cần được triển khai đồng bộ.
Sự phối hợp giữa cơ quan quản lý, nhà khoa học, doanh nghiệp chế biến và hộ trồng rừng có vai trò quan trọng trong quá trình này. Liên kết trực tiếp giữa các bên sẽ giúp hình thành vùng nguyên liệu ổn định, nâng chất lượng gỗ và tạo điều kiện kiểm soát nguồn gốc ngay từ đầu chuỗi cung ứng.