
Quy mô tài sản và doanh thu tăng
Báo cáo tài tài chính hợp nhất của CC1 cho thấy những mảng màu đối lập rõ rệt trong bức tranh kinh doanh. Trong khi quy mô tài sản mở rộng thần tốc và doanh thu ghi nhận mức tăng trưởng gần gấp đôi, lợi nhuận sau thuế của doanh nghiệp xây dựng này lại bất ngờ sụt giảm hơn một nửa so với cùng kỳ năm trước.
Tính đến ngày 30/09/2026, tổng tài sản của CC1 đạt 25.303 tỷ đồng, tăng tới 47,4% (tương đương mức tăng hơn 8.137 tỷ đồng) so với thời điểm đầu năm. Sự bứt phá này chủ yếu được dẫn dắt bởi nhóm tài sản ngắn hạn khi tăng từ 13.299 tỷ đồng lên 20.649 tỷ đồng.
Đáng chú ý, lượng tiền và các khoản tương đương tiền của CC1 đạt hơn 5.560 tỷ đồng, gấp 2,7 lần đầu năm, củng cố mạnh mẽ năng lực thanh khoản nội tại. Phần lớn số tiền này là các khoản tiền gửi có kỳ hạn dưới 3 tháng tại các ngân hàng thương mại lớn nhằm hưởng lãi suất ổn định. Bên cạnh đó, các khoản trả trước cho người bán ngắn hạn cũng tăng thêm hơn 2.676 tỷ đồng, đạt mốc 7.819 tỷ đồng, phản ánh sự chủ động trong việc ứng vốn để chuẩn bị vật tư, nguyên liệu cho các công trình lớn đang triển khai.
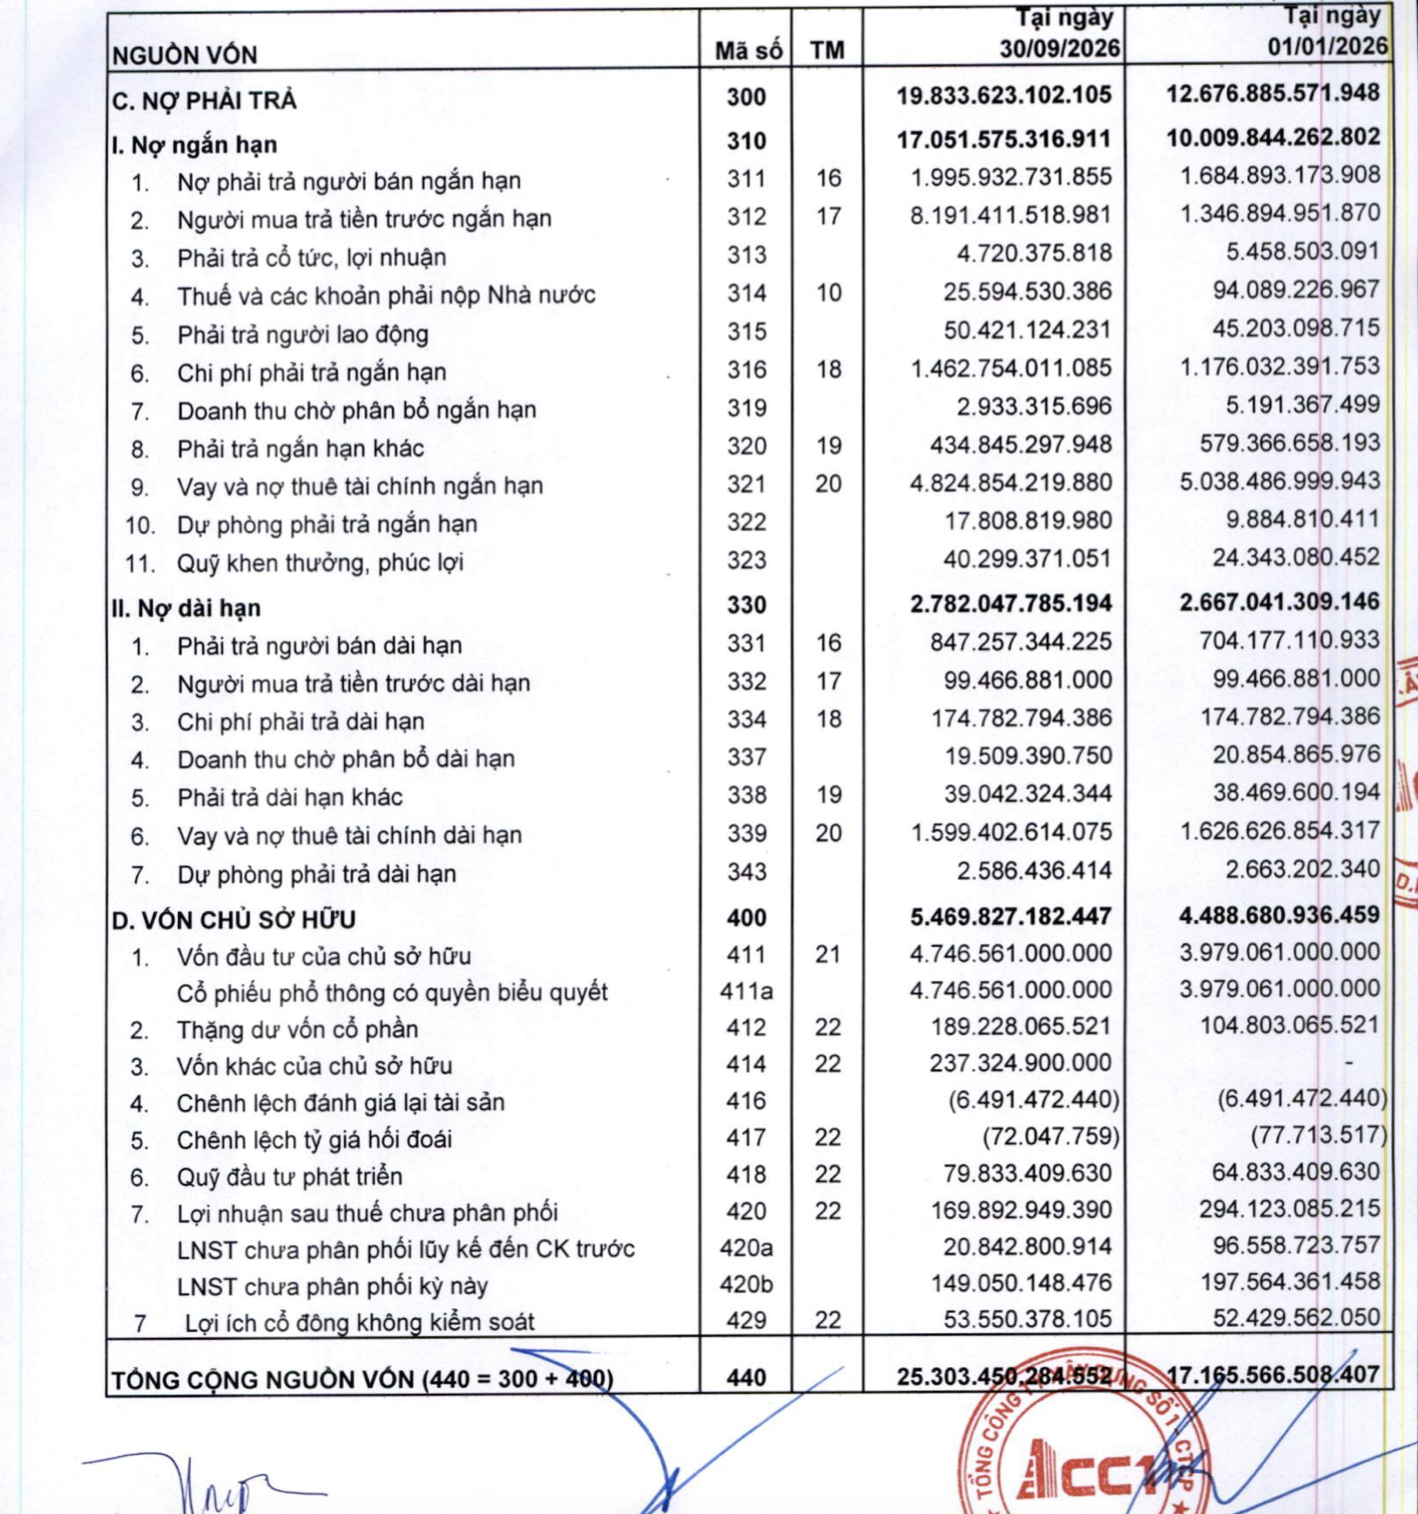
Nợ phải trả của CC1 tăng từ 12.676 tỷ đồng lên 19.833 tỷ đồng. Tuy nhiên, biến động lớn nhất không đến từ nợ vay tài chính mà nằm ở khoản mục người mua trả tiền trước ngắn hạn khi tăng vọt từ 1.346 tỷ đồng lên 8.191 tỷ đồng (gấp hơn 6 lần). Báo cáo cho thấy, phần lớn dòng tiền này đến từ khoản ứng trước của CTCP Đường Cao Tốc Vùng Thủ Đô (hơn 6.211 tỷ đồng), báo hiệu khối lượng công việc hạ tầng khổng lồ CC1 đã ký kết và sắp triển khai.
Mảng hoạt động cốt lõi của CC1 ghi nhận tín hiệu cực kỳ tích cực khi doanh thu thuần về bán hàng và cung cấp dịch vụ trong quý III/2026 đạt 4.762 tỷ đồng, tăng trưởng 89% so với mức 2.519 tỷ đồng của quý III/2025. Lũy kế 9 tháng đầu năm 2026, tổng doanh thu thuần toàn tập đoàn cán mốc 11.226 tỷ đồng, vượt xa mức 7.451 tỷ đồng của cùng kỳ năm ngoái.
Nguyên nhân chính thúc đẩy doanh thu bùng nổ đến từ tiến độ bàn giao và nghiệm thu tại các đại dự án hạ tầng, công nghiệp trọng điểm quốc gia mà CC1 đang làm tổng thầu hoặc thành viên liên danh. Trọng tâm có thể kể đến các gói thầu xây dựng Nhà ga hành khách T3 - Cảng hàng không quốc tế Tân Sơn Nhất, dự án sân bay quốc tế Long Thành (Giai đoạn 1), cao tốc Vành đai 4, và dự án Nhà máy Nhiệt điện Na Dương II với chi phí sản xuất kinh doanh dở dang ghi nhận hàng ngàn tỷ đồng.
Lợi nhuận sau thuế “bốc hơi” hơn một nửa
Mặc dù doanh thu tăng trưởng ấn tượng, lợi nhuận sau thuế quý III của CC1 chỉ đạt hơn 70,6 tỷ đồng, sụt giảm tới 51,2% so với mức 144,7 tỷ đồng đạt được trong quý III năm trước. Lợi nhuận của doanh nghiệp sụt giảm mạnh trong bối cảnh biên lợi nhuận thu hẹp xuất phát từ việc giá vốn hàng bán tăng quá nhanh, tương ứng chiếm tới 4.729 tỷ đồng khiến lợi nhuận gộp mảng xây lắp thu hẹp chỉ còn hơn 33 tỷ đồng, trong khi cùng kỳ đạt hơn 85 tỷ đồng.
Bên cạnh đó, áp lực chi phí đang “bào mòn” vào biên lợi nhuận của doanh nghiệp. Trong kỳ, chi phí tài chính tăng từ 91 tỷ lên hơn 131 tỷ đồng, phần lớn là chi phí lãi vay (chiếm 129 tỷ đồng) phục vụ việc bổ trợ vốn lưu động tại các công trình lớn. Dù doanh thu hoạt động tài chính tăng khá tốt lên 193 tỷ đồng nhờ lãi tiền gửi ngân hàng, và phần lãi từ các công ty liên doanh liên kết đóng góp thêm 42 tỷ đồng, nhưng CC1 không còn ghi nhận khoản doanh thu đột biến từ thu nhập khác (giảm mạnh từ 181 tỷ đồng ở quý III năm trước xuống còn vỏn vẹn hơn 3 tỷ đồng). Sự thiếu vắng khoản lợi nhuận khác này cũng là một trong những tác nhân khiến lợi nhuận sau thuế của doanh nghiệp sụt giảm sâu.
Dẫu kết quả lợi nhuận quý này chưa tương xứng với quy mô doanh thu, nhưng cấu trúc tài chính tổng thể của CC1 đang đón nhận những trợ lực lớn. Vốn chủ sở hữu của công ty tăng từ 4.488 tỷ lên 5.469 tỷ đồng. Đà tăng này được củng cố lớn nhờ việc phát hành thành công 76,75 triệu cổ phiếu riêng lẻ cho các nhà đầu tư chuyên nghiệp trong năm, thu về hơn 851 tỷ đồng.
Toàn bộ số tiền thu về từ đợt chào bán riêng lẻ này được ban lãnh đạo CC1 định hướng phân bổ trực tiếp để góp vốn vào các dự án đối tác công tư (PPP) quy mô lớn do liên danh thực hiện, bao gồm Công ty TNHH Đầu tư cầu Cát Lái và Công ty TNHH Đầu tư Cầu Long Hưng (Cầu Đồng Nai 2).
Bức tranh tài chính quý 3/2026 của CC1 thể hiện rõ nét đặc thù của một doanh nghiệp xây dựng đang trong giai đoạn tăng tốc thi công dự án lớn: Tài sản và doanh thu phình to, dòng tiền tạm ứng từ chủ đầu tư dồi dào, song biên lợi nhuận tạm thời chịu áp lực bởi chi phí giá vốn và chi phí lãi vay. Việc tích lũy lượng tiền mặt và chủ động chuẩn bị nguồn lực của doanh nghiêp, kỳ vọng sẽ cải thiện hiệu quả sinh lời trong các quý tiếp theo, khi các dự án hạ tầng bước vào giai đoạn nghiệm thu cao điểm.