
Lợi nhuận tăng, động lực tập trung ở một số doanh nghiệp
Theo báo cáo công bố ngày 25/09/2026 của TCBS Research, 11 doanh nghiệp niêm yết thuộc ba nhóm hóa chất cơ bản, phân bón và cao su ghi nhận doanh thu thuần hợp nhất quý II/2026 đạt hơn 28.700 tỷ đồng, tăng 4,1% so với cùng kỳ.
Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 5.301 tỷ đồng, tăng 31,2%. Lũy kế 6 tháng đầu năm, chỉ tiêu này đạt 9.962 tỷ đồng, tăng 38,0% so với cùng kỳ.
Tuy nhiên, tăng trưởng lợi nhuận chủ yếu tập trung tại một số doanh nghiệp dẫn dắt. Tập đoàn Công nghiệp Cao su Việt Nam (GVR) đạt 2.163 tỷ đồng, Phân bón Dầu khí Cà Mau (DCM) đạt 1.065 tỷ đồng và Phân bón và Hóa chất Dầu khí (DPM) đạt 906 tỷ đồng lợi nhuận trong quý II. Ba doanh nghiệp đóng góp 78,0% tổng lợi nhuận của toàn nhóm được theo dõi.
Nếu loại trừ GVR, mức tăng trưởng lợi nhuận quý II của 10 doanh nghiệp còn lại đạt 21,0%.
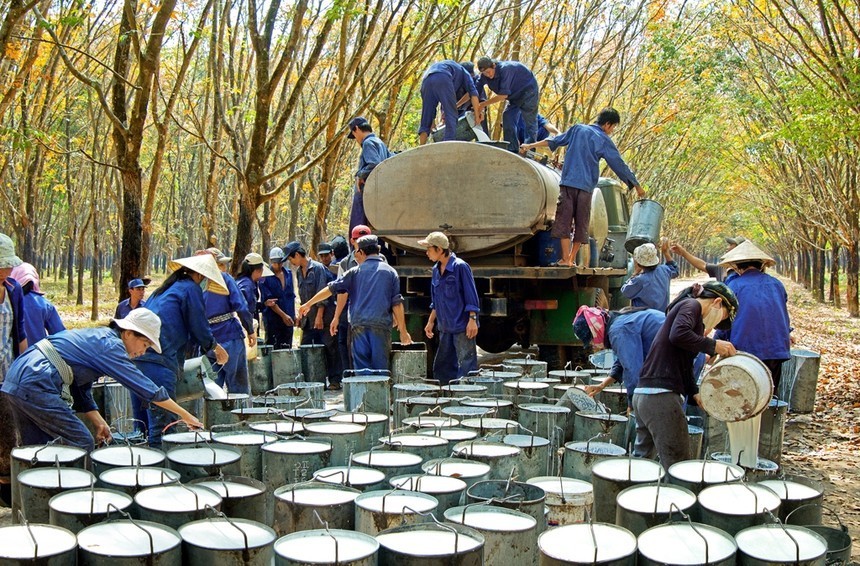
Xét theo từng nhóm, cao su là một trong những phân khúc ghi nhận mức tăng đáng kể. Bốn doanh nghiệp GVR, PHR, DPR và TRC có lợi nhuận quý II tăng 63,1%. Kết quả này được hỗ trợ bởi giá mủ cao su thế giới tăng 30% cùng nguồn thu từ bồi thường chuyển đổi đất sang phát triển khu công nghiệp.
Theo TCBS Research, thu nhập ngoài hoạt động kinh doanh cốt lõi chiếm 57% lợi nhuận trước thuế của GVR và 77% tại PHR.
Ở nhóm phân bón urê, DPM và DCM ghi nhận lợi nhuận quý II tăng 41,8%. Giá urê thế giới bình quân đạt 693,5 USD/tấn, tăng 73% so với cùng kỳ năm trước. Diễn biến giá được hỗ trợ bởi những biến động trên thị trường vận tải và nguồn cung, trong đó có sự cố vận tải qua eo biển Hormuz.
Ngược lại, nhóm hóa chất cơ bản và các doanh nghiệp sản xuất phân bón DAP, NPK, lân gồm DGC, DDV, BFC và LAS ghi nhận lợi nhuận quý II giảm 43,6%.
Tại Tập đoàn Hóa chất Đức Giang (DGC), lợi nhuận giảm 54,9%, trong khi biên lợi nhuận gộp thu hẹp từ 33,9% xuống 18,9%. Theo TCBS Research, nguyên nhân chính là doanh nghiệp phải mua 100% quặng apatit từ bên ngoài do khai trường 25 tạm dừng hoạt động và khai trường 19B chưa thể vận hành trở lại.
DDV, BFC và LAS cũng chịu ảnh hưởng từ chi phí nguyên liệu lưu huỳnh, amoniac tăng cao cùng sức mua tại thị trường nội địa. Trong nhóm này, Hóa chất Cơ bản Miền Nam (CSV) ghi nhận lợi nhuận tăng 2,1 lần nhờ giá bán axit sulfuric tăng 249% trong điều kiện thị trường thiếu hụt lưu huỳnh.
Triển vọng nửa cuối năm chịu tác động từ giá hàng hóa
Theo TCBS Research, quý III/2026 được xem là giai đoạn chuyển tiếp khi mức tăng trưởng cao trong nửa đầu năm khó duy trì trong nửa cuối năm.
Lợi nhuận sau thuế cả năm của 11 doanh nghiệp được dự phóng đạt 16.275 tỷ đồng. Sau khi hoàn thành 61,2% dự phóng trong 6 tháng đầu năm, lợi nhuận nửa cuối năm 2026 được ước tính giảm 2,2% so với cùng kỳ.
Diễn biến giá urê là một trong những yếu tố đáng chú ý đối với nhóm phân bón. Giá urê thế giới đã giảm về 390 USD/tấn vào tháng 8/2026, thấp hơn 44% so với mức bình quân của quý II.
Đối với DGC, khả năng cải thiện kết quả kinh doanh trong ngắn hạn tiếp tục gắn với tiến độ khôi phục nguồn quặng. Dự án Nghi Sơn được lùi thời điểm chạy thử sang quý IV, trong khi nguồn thu lãi tiền gửi giảm sau đợt chia cổ tức bằng tiền mặt hơn 3.038 tỷ đồng.
Dù triển vọng lợi nhuận có sự phân hóa, nền tảng tài chính của nhóm doanh nghiệp được TCBS Research theo dõi vẫn duy trì ở mức cao. Tổng tiền mặt ròng của 11 doanh nghiệp đạt 52.330 tỷ đồng, tương đương khoảng 26% tổng vốn hóa thị trường. Trong đó, 9 doanh nghiệp duy trì trạng thái tiền ròng dương.
Về định giá, P/E trung vị trượt của toàn nhóm ở mức 8,7 lần. DCM có P/B trượt 1,6 lần, thấp hơn mức trung vị 5 năm, cùng tỷ suất lợi nhuận trên vốn chủ sở hữu đạt 24,1% và lượng tiền ròng dồi dào.
Trong khi đó, DGC đang giao dịch với P/E 6,3 lần và P/B 0,8 lần. Theo TCBS Research, mức định giá này phản ánh chu kỳ lợi nhuận đi xuống và những rủi ro pháp lý liên quan đến nguồn quặng tự khai thác chưa được giải quyết triệt để.
TCBS Research đánh giá triển vọng của nhóm hóa chất trong những tháng cuối năm sẽ có sự khác biệt giữa các doanh nghiệp, phụ thuộc vào diễn biến giá hàng hóa, nguồn cung nguyên liệu và khả năng duy trì hiệu quả hoạt động. Kết quả kinh doanh quý III cùng diễn biến thị trường nguyên liệu sẽ là những yếu tố cần được theo dõi trong giai đoạn tiếp theo.