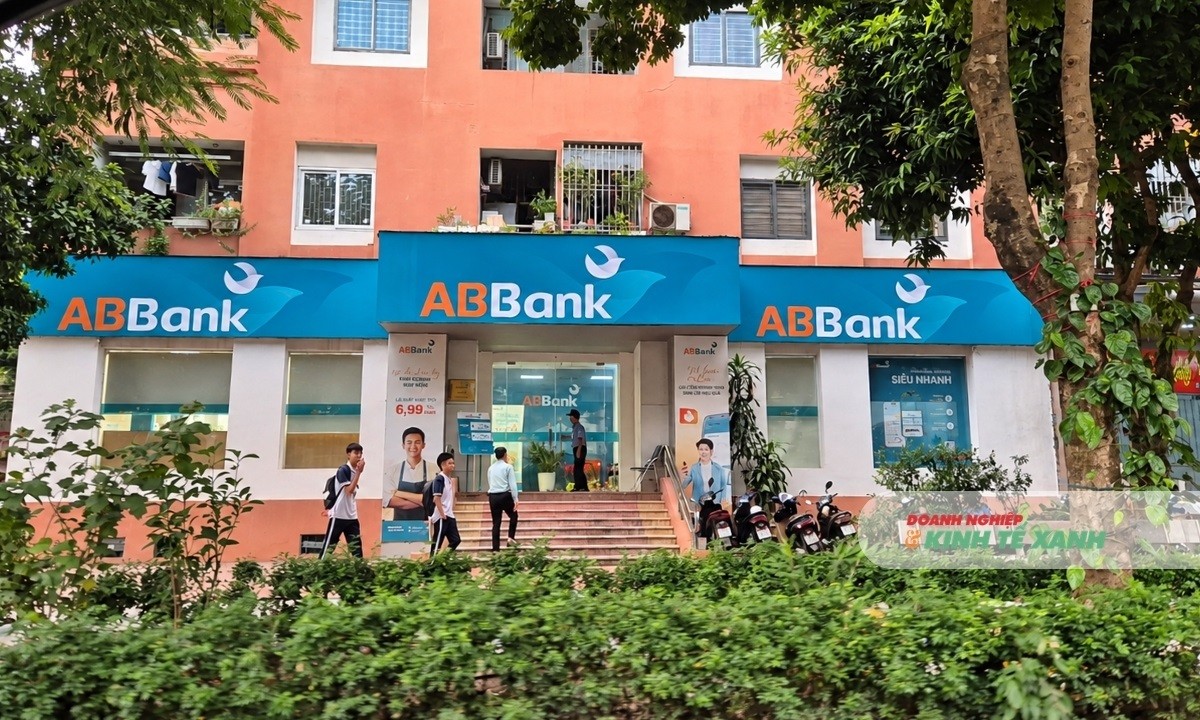
Theo công bố ngày 27/10/2026, Fitch Ratings đã xếp hạng nhà phát hành dài hạn (IDR) lần đầu ở mức B+ đối với Ngân hàng TMCP An Bình (ABBank,UPCoM: ABB). Triển vọng xếp hạng ở mức ổn định. Tổ chức này đồng thời đánh giá sức mạnh tài chính độc lập (VR) và khả năng hỗ trợ từ Chính phủ (GSR) của ngân hàng cùng ở mức b+.
Fitch cho biết xếp hạng dài hạn của ABBank chủ yếu dựa trên năng lực tín dụng độc lập. Đánh giá phản ánh quy mô thị phần còn nhỏ nhưng đang mở rộng, cùng sự cải thiện về nền tảng vốn và khả năng sinh lời. Các yếu tố này được cân nhắc cùng rủi ro từ tăng trưởng cho vay nhanh, tỷ trọng cho vay không có tài sản bảo đảm tăng và mức độ phụ thuộc cao vào nguồn vốn nhạy cảm với lãi suất.
Theo Fitch, ABBank hiện chiếm dưới 1% thị phần cho vay và tiền gửi toàn hệ thống. Tại cuối tháng 6/2026, cho vay bán lẻ chiếm khoảng 58% tổng dư nợ, cao hơn nhiều ngân hàng cùng nhóm quy mô nhỏ. Phân khúc này được dự báo tiếp tục đóng góp đáng kể vào hoạt động tín dụng và nguồn thu trong ngắn và trung hạn.
Chất lượng tài sản của ABBank đã cải thiện rõ rệt kể từ năm 2024, nhờ các nỗ lực giảm nợ xấu thông qua bán tài sản và sử dụng dự phòng để xử lý nợ. Tỷ lệ nợ xấu tại cuối tháng 6/2026 ở mức 1,2%, được Fitch đánh giá thuận lợi so với bình quân nhóm ngân hàng quy mô nhỏ.
Fitch dự báo tăng trưởng dư nợ nhanh sẽ tiếp tục góp phần hỗ trợ tỷ lệ nợ xấu trong hai năm tới. Tuy nhiên, tổ chức này cũng lưu ý rủi ro đi kèm tốc độ mở rộng tín dụng và tỷ trọng cho vay không có tài sản bảo đảm ngày càng lớn.
Về hiệu quả kinh doanh, Fitch nhận định khả năng sinh lời của ABBank đã phục hồi trong 18 tháng qua, với đóng góp đáng kể từ các khoản lãi bán tài sản và thu hồi nợ. Nguồn thu này có thể giảm dần khi tiến độ thu hồi chậm lại.
Dù vậy, Fitch kỳ vọng ngân hàng duy trì mức sinh lời sau điều chỉnh rủi ro gần mức hiện tại trong 18 tháng tiếp theo, nhờ tối ưu bảng cân đối kế toán, mở rộng hoạt động và kiểm soát chi phí. Đây là cơ sở cho triển vọng tích cực đối với điểm đánh giá thu nhập và khả năng sinh lời ở mức b+.
Fitch dự báo mức độ an toàn vốn cốt lõi của ABBank có thể cải thiện khoảng 4 điểm phần trăm sau khi hoàn tất đợt phát hành cổ phiếu cho cổ đông hiện hữu trị giá 8.000 tỷ đồng và chương trình cổ phiếu cho người lao động (ESOP) trị giá 800 tỷ đồng.
Theo tổ chức xếp hạng, phần lớn nguồn vốn bổ sung sẽ được sử dụng để đáp ứng nhu cầu tăng trưởng tín dụng nhanh. Tuy nhiên, bộ đệm hấp thụ tổn thất được kỳ vọng vẫn duy trì cao hơn mức trong quá khứ, hỗ trợ điểm đánh giá vốn và đòn bẩy ở mức bb-, triển vọng ổn định.
Ở chiều huy động, Fitch lưu ý ABBank phụ thuộc đáng kể vào các nguồn vốn nhạy cảm với lãi suất. Tiền gửi không kỳ hạn và tiết kiệm có chi phí thấp chỉ chiếm khoảng 6% tổng nguồn vốn huy động tại cuối tháng 6/2026.
Đặc điểm này khiến ngân hàng dễ chịu tác động từ biến động điều kiện huy động vốn hơn so với các ngân hàng lớn. Dù vậy, Fitch đánh giá thanh khoản của ABBank ở mức phù hợp, với tỷ lệ cho vay trên tiền gửi, bao gồm chứng chỉ tiền gửi, đạt 85% tại cùng thời điểm.
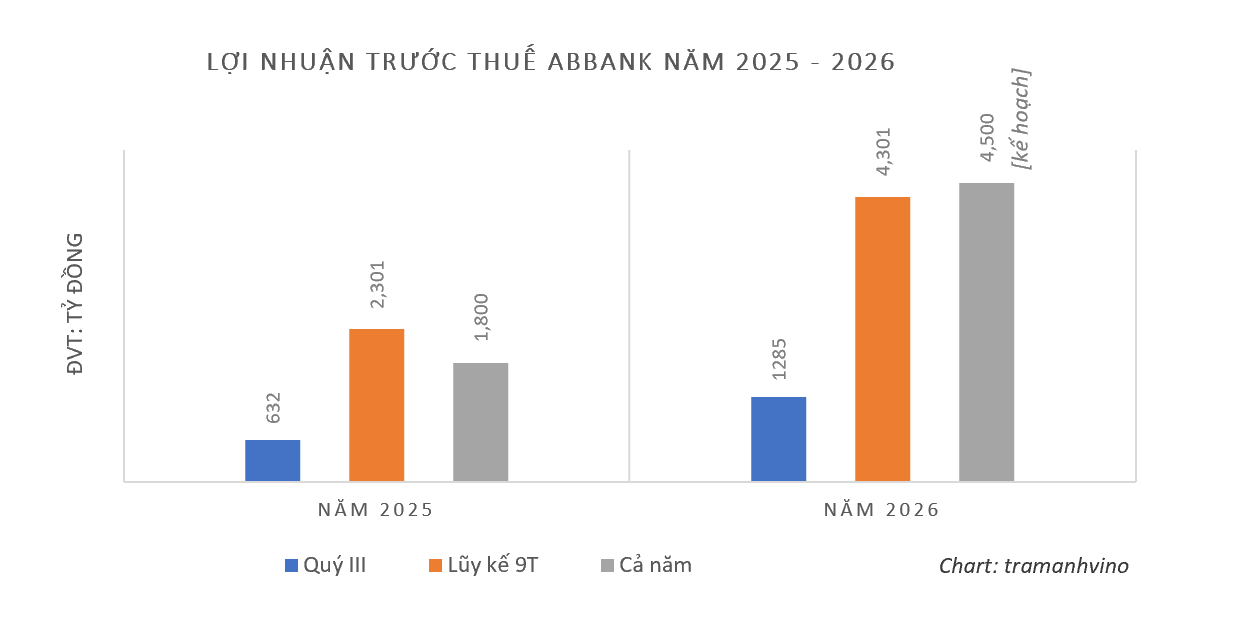
Về tình hình kinh doanh mới được cập nhật, ABBank đã công bố báo cáo tài chính quý III/2026. Theo đó, lợi nhuận trước thuế quý III của ngân hàng đạt khoảng 1.285 tỷ đồng, tăng 103,4% so với cùng kỳ năm 2025, lợi nhuận sau thuế đạt 1.028 tỷ đồng, tăng 106%.
Lũy kế 9 tháng đầu năm 2026, ngân hàng ghi nhận lợi nhuận trước thuế đạt 4.301 tỷ đồng, tăng 86,9%; lợi nhuận sau thuế đạt 3.440 tỷ đồng, tăng 87,5%.
Tại ngày 30/9/2026, tổng tài sản ABBank đạt khoảng 276.575 tỷ đồng, tăng 25,5% so với đầu năm. Dư nợ cho vay khách hàng đạt 134.592 tỷ đồng, tăng 18,2%, trong khi tiền gửi khách hàng tăng khoảng 15%, lên 152.914 tỷ đồng.
Về chất lượng tín dụng, tổng nợ xấu tăng gần gấp đôi, từ 997,1 tỷ đồng tại thời điểm cuối năm 2025 lên 1.910,3 tỷ đồng vào 30/9/2026. Trong đó, nợ có khả năng mất vốn tăng từ 569,1 tỷ đồng lên 993 tỷ đồng. Tính trên dư nợ cho vay khách hàng, tỷ lệ nợ xấu tăng từ khoảng 0,88% lên 1,42%.
Điểm sáng là vốn điều lệ của ABBank đã tăng 55,2% lên 16.068 tỷ đồng, so với mức 10.350 tỷ đồng đầu năm là một yếu tố góp phần củng cố nền tảng vốn cho hoạt động của ngân hàng.