
Một khoản tiền nhàn rỗi nên được gửi ngân hàng, mua cổ phiếu hay chờ cơ hội trên thị trường bất động sản? Câu hỏi quen thuộc đang trở nên khó trả lời hơn khi chi phí vốn tăng, còn khả năng sinh lời của các kênh đầu tư phụ thuộc ngày càng nhiều vào thời điểm xuống tiền.
Trên thị trường địa ốc, người mua phải tính lại nghĩa vụ trả nợ sau thời gian ưu đãi. Với chứng khoán, dấu mốc nâng hạng chưa đủ giúp thị trường duy trì đà tăng. Ngay cả vàng, tài sản thường được tìm đến khi bất định gia tăng, cũng không đồng nghĩa với khả năng bảo toàn vốn trong ngắn hạn.
Trong bối cảnh ấy, dữ liệu tiền gửi cho thấy ngân hàng tiếp tục thu hút nguồn lực đáng kể từ dân cư. Tuy nhiên, để trả lời dòng tiền đang đi đâu, cần nhìn cả tiền gửi tăng thêm, phần vốn đang mắc lại trong tài sản và những khoản tiền chưa sẵn sàng tham gia một vòng đầu tư mới.
Lãi suất tiền gửi và lợi thế của sự chờ đợi
Theo số liệu Ngân hàng Nhà nước được Bảo hiểm tiền gửi Việt Nam công bố, đến cuối tháng 7/2026, tiền gửi dân cư tại các tổ chức tín dụng đạt 11,22 triệu tỷ đồng, tăng 8,56% so với cuối năm 2025. Đây là bằng chứng cho thấy nguồn tiền của người dân tiếp tục tích lũy trong hệ thống ngân hàng.
Sức hút của tiết kiệm được củng cố khi lãi suất huy động tại ngân hàng tăng. Theo cập nhật mới nhất, lãi suất tiền gửi tiết kiệm của nhiều nhà băng 9-10%/năm với kỳ hạn 6 tháng và 1 năm dựa trên bảng lãi suất công bố cộng với khoảng 2% lãi suất ưu đãi.
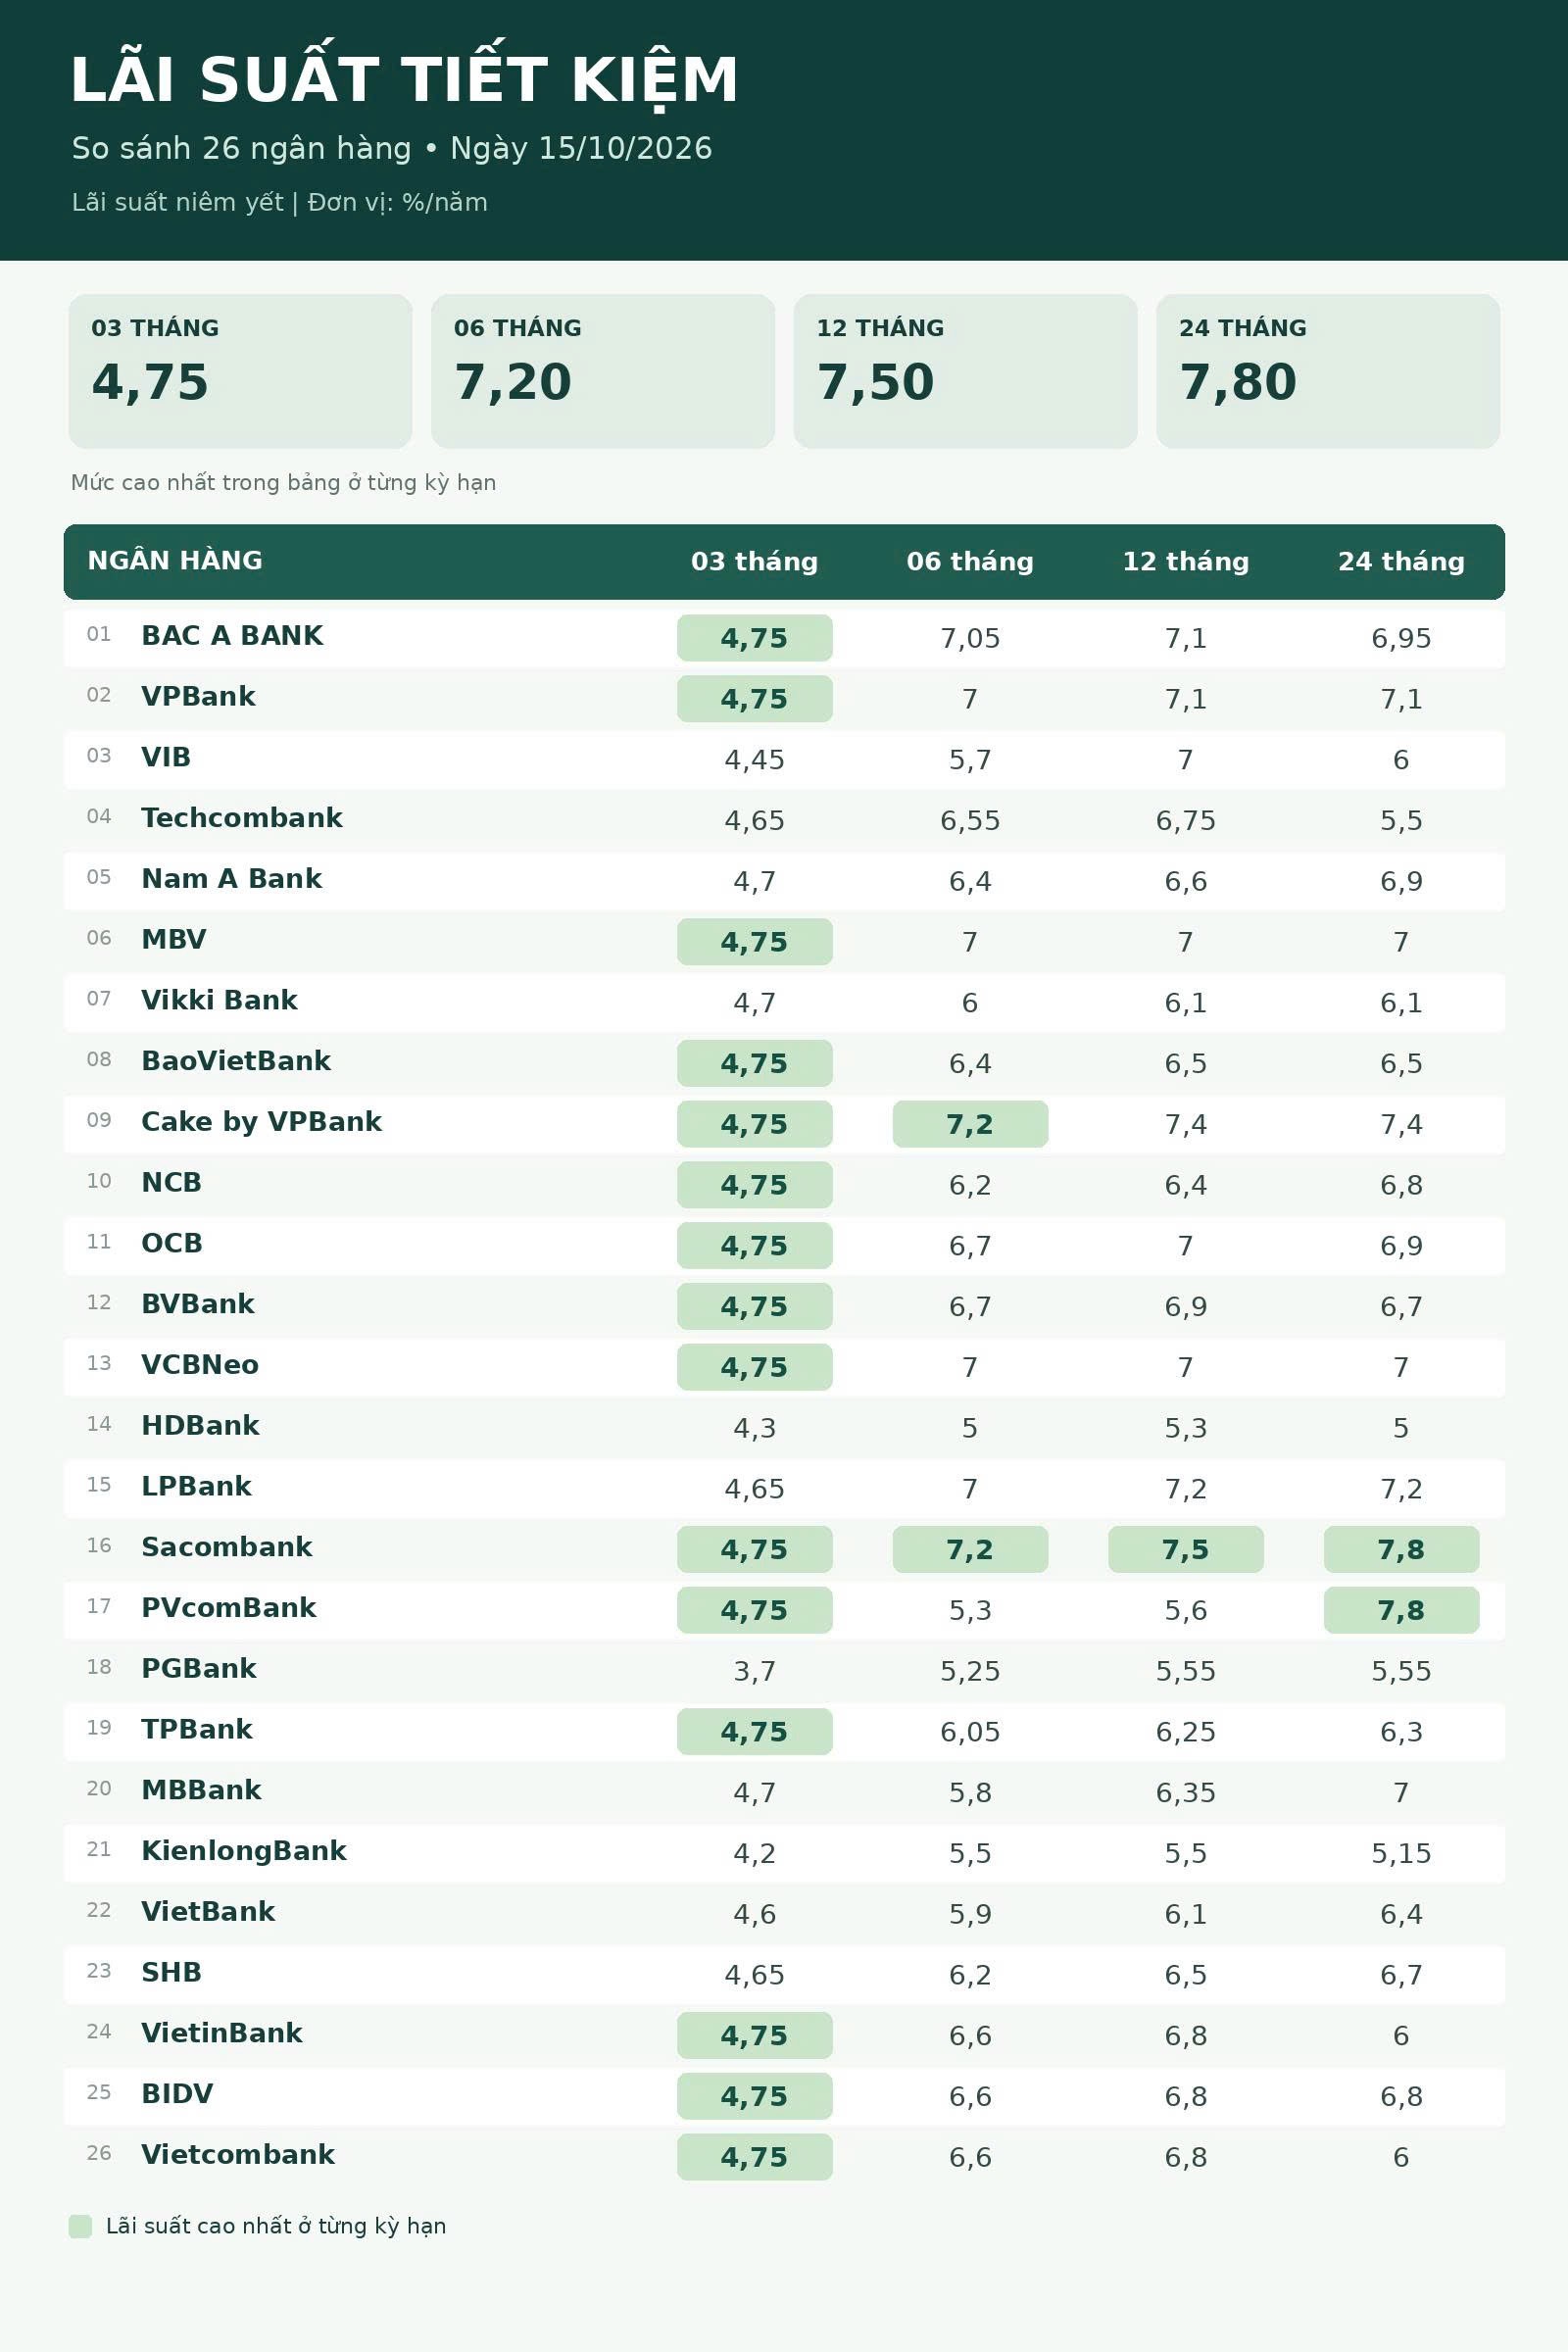
Lãi suất cao hơn làm thay đổi phép so sánh giữa các kênh đầu tư. Khi gửi tiền có thể tạo ra khoản thu nhập tương đối dễ dự tính, một tài sản biến động mạnh phải mang lại kỳ vọng lợi nhuận đủ lớn để bù cho rủi ro, chi phí giao dịch và thời gian nắm giữ.
Chẳng hạn, với giả định gửi 1 tỷ đồng ở lãi suất 9%/năm, người gửi nhận khoảng 90 triệu đồng sau một năm nếu giữ tiền đến hạn. Để hấp dẫn hơn, khoản đầu tư khác cần được đánh giá bằng lợi nhuận sau chi phí, thay vì chỉ nhìn vào mức tăng giá kỳ vọng.
Tiết kiệm vì thế có thêm giá trị như một lựa chọn chờ đợi, người có tiền vẫn nhận lãi trong lúc quan sát thị trường, thay vì chịu áp lực phải giải ngân ngay và mong ngóng những tác động tiếp theo.
Dù vậy, tiền gửi dân cư tăng không cho biết chính xác bao nhiêu tiền vừa rời chứng khoán hay bất động sản. Nguồn tiền này có thể đến từ thu nhập, tích lũy mới, chuyển nhượng tài sản hoặc nhiều hoạt động khác. Nhưng sẽ là sự lựa chọn cho nhiều nhà đầu tư cá nhân trong bối cảnh thị trường nhà đất và chứng khoán ít động lực bứt phá.
Áp lực lãi suất tác động đến bất động sản ở cả hai phía: làm tăng chi phí của người đang vay và nâng mức lợi nhuận mà người có tiền kỳ vọng trước khi mua.
Lãi suất cho vay mua nhà thả nổi đang ở mức 13-15%/năm gây sức ép lên khả năng chi trả. Hiện tại nhiều chủ đầu tư tăng hỗ trợ lãi suất, kéo dài tiến độ thanh toán và ân hạn nợ gốc để giảm gánh nặng ban đầu cho khách hàng.
Tuy nhiên, với người sử dụng đòn bẩy, thời gian chờ bán được tài sản trở thành một khoản chi phí. Nếu giao dịch kéo dài, tiền lãi vẫn phát sinh trong khi mức giá kỳ vọng chưa chắc được người mua chấp nhận. Một bất động sản tăng giá trên giấy có thể vẫn tạo áp lực dòng tiền hằng tháng cho chủ sở hữu.
Trên thị trường chứng khoán, diễn biến gần đây cũng phản ánh sự dè dặt của bên mua. Kết phiên 15/10, VN-Index giảm 6,52 điểm xuống 1.698,35 điểm, mất ngưỡng 1.700 điểm và ghi nhận phiên giảm thứ bảy liên tiếp. Tổng giá trị giao dịch toàn thị trường đạt hơn 16.800 tỷ đồng; khối ngoại tiếp tục bán ròng hơn 700 tỷ đồng.
Trong nhiều phiên, thanh khoản khớp lệnh suy yếu cho thấy hoạt động giao dịch kém sôi động hơn. Bên mua tham gia thận trọng và có chọn lọc, không thể hiện sự hưng phấn trên diện rộng. Mọi kỳ vọng không được như dự báo trước thời điểm Việt Nam chính thức nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp.
Tại hội thảo do Chứng khoán SSI tổ chức ngày 15/10 với chủ đề “What Now? – Observations, Expectations and Realities Post-Upgrade” (Điều gì tiếp theo? Góc nhìn, kỳ vọng và thực tế sau nâng hạng), với sự tham gia của các chuyên gia đến từ SSI và UBS - tập đoàn tài chính và ngân hàng Thụy Sĩ.
Theo các chuyên gia SSI và UBS, chứng khoán Việt Nam chưa hưởng lợi ngay từ nâng hạng do chịu sức ép từ dòng vốn quốc tế và lãi suất trong nước. Tiền toàn cầu đang ưu tiên AI, bán dẫn tại các thị trường công nghệ lớn, trong khi lãi suất huy động tăng khiến tiền nội dịch chuyển sang ngân hàng. Tâm lý chốt lời sau sự kiện cũng góp phần gây áp lực.
Chuyên gia SSI đánh giá định giá cổ phiếu tương đối hấp dẫn và kỳ vọng lãi suất có thể giảm trong sáu tháng tới. Về dài hạn, nâng hạng giúp mở rộng sự hiện diện của các quỹ quốc tế; hiệu quả thu hút vốn phụ thuộc lộ trình chỉ số và cải thiện hạ tầng.
Trong ngắn hạn, cổ phiếu vẫn phải cạnh tranh với lãi suất tiền gửi, đồng thời chịu sự đánh giá về lợi nhuận doanh nghiệp, định giá và triển vọng kinh doanh. Khi thu nhập từ tiết kiệm trở nên hấp dẫn hơn, nhà đầu tư có thêm lý do để yêu cầu mức giá mua cổ phiếu đủ thuyết phục.
Vậy đối với vàng, đây có phải điểm đến của phần tiền đang đứng ngoài nhà đất và cổ phiếu? Theo số liệu mới nhất được công bố bởi Hội đồng Vàng Thế giới, nhu cầu vàng thỏi và vàng xu tại Việt Nam trong quý II/2026 đạt 6,5 tấn, giảm 31% so với cùng kỳ năm trước và giảm 28% so với quý liền trước.
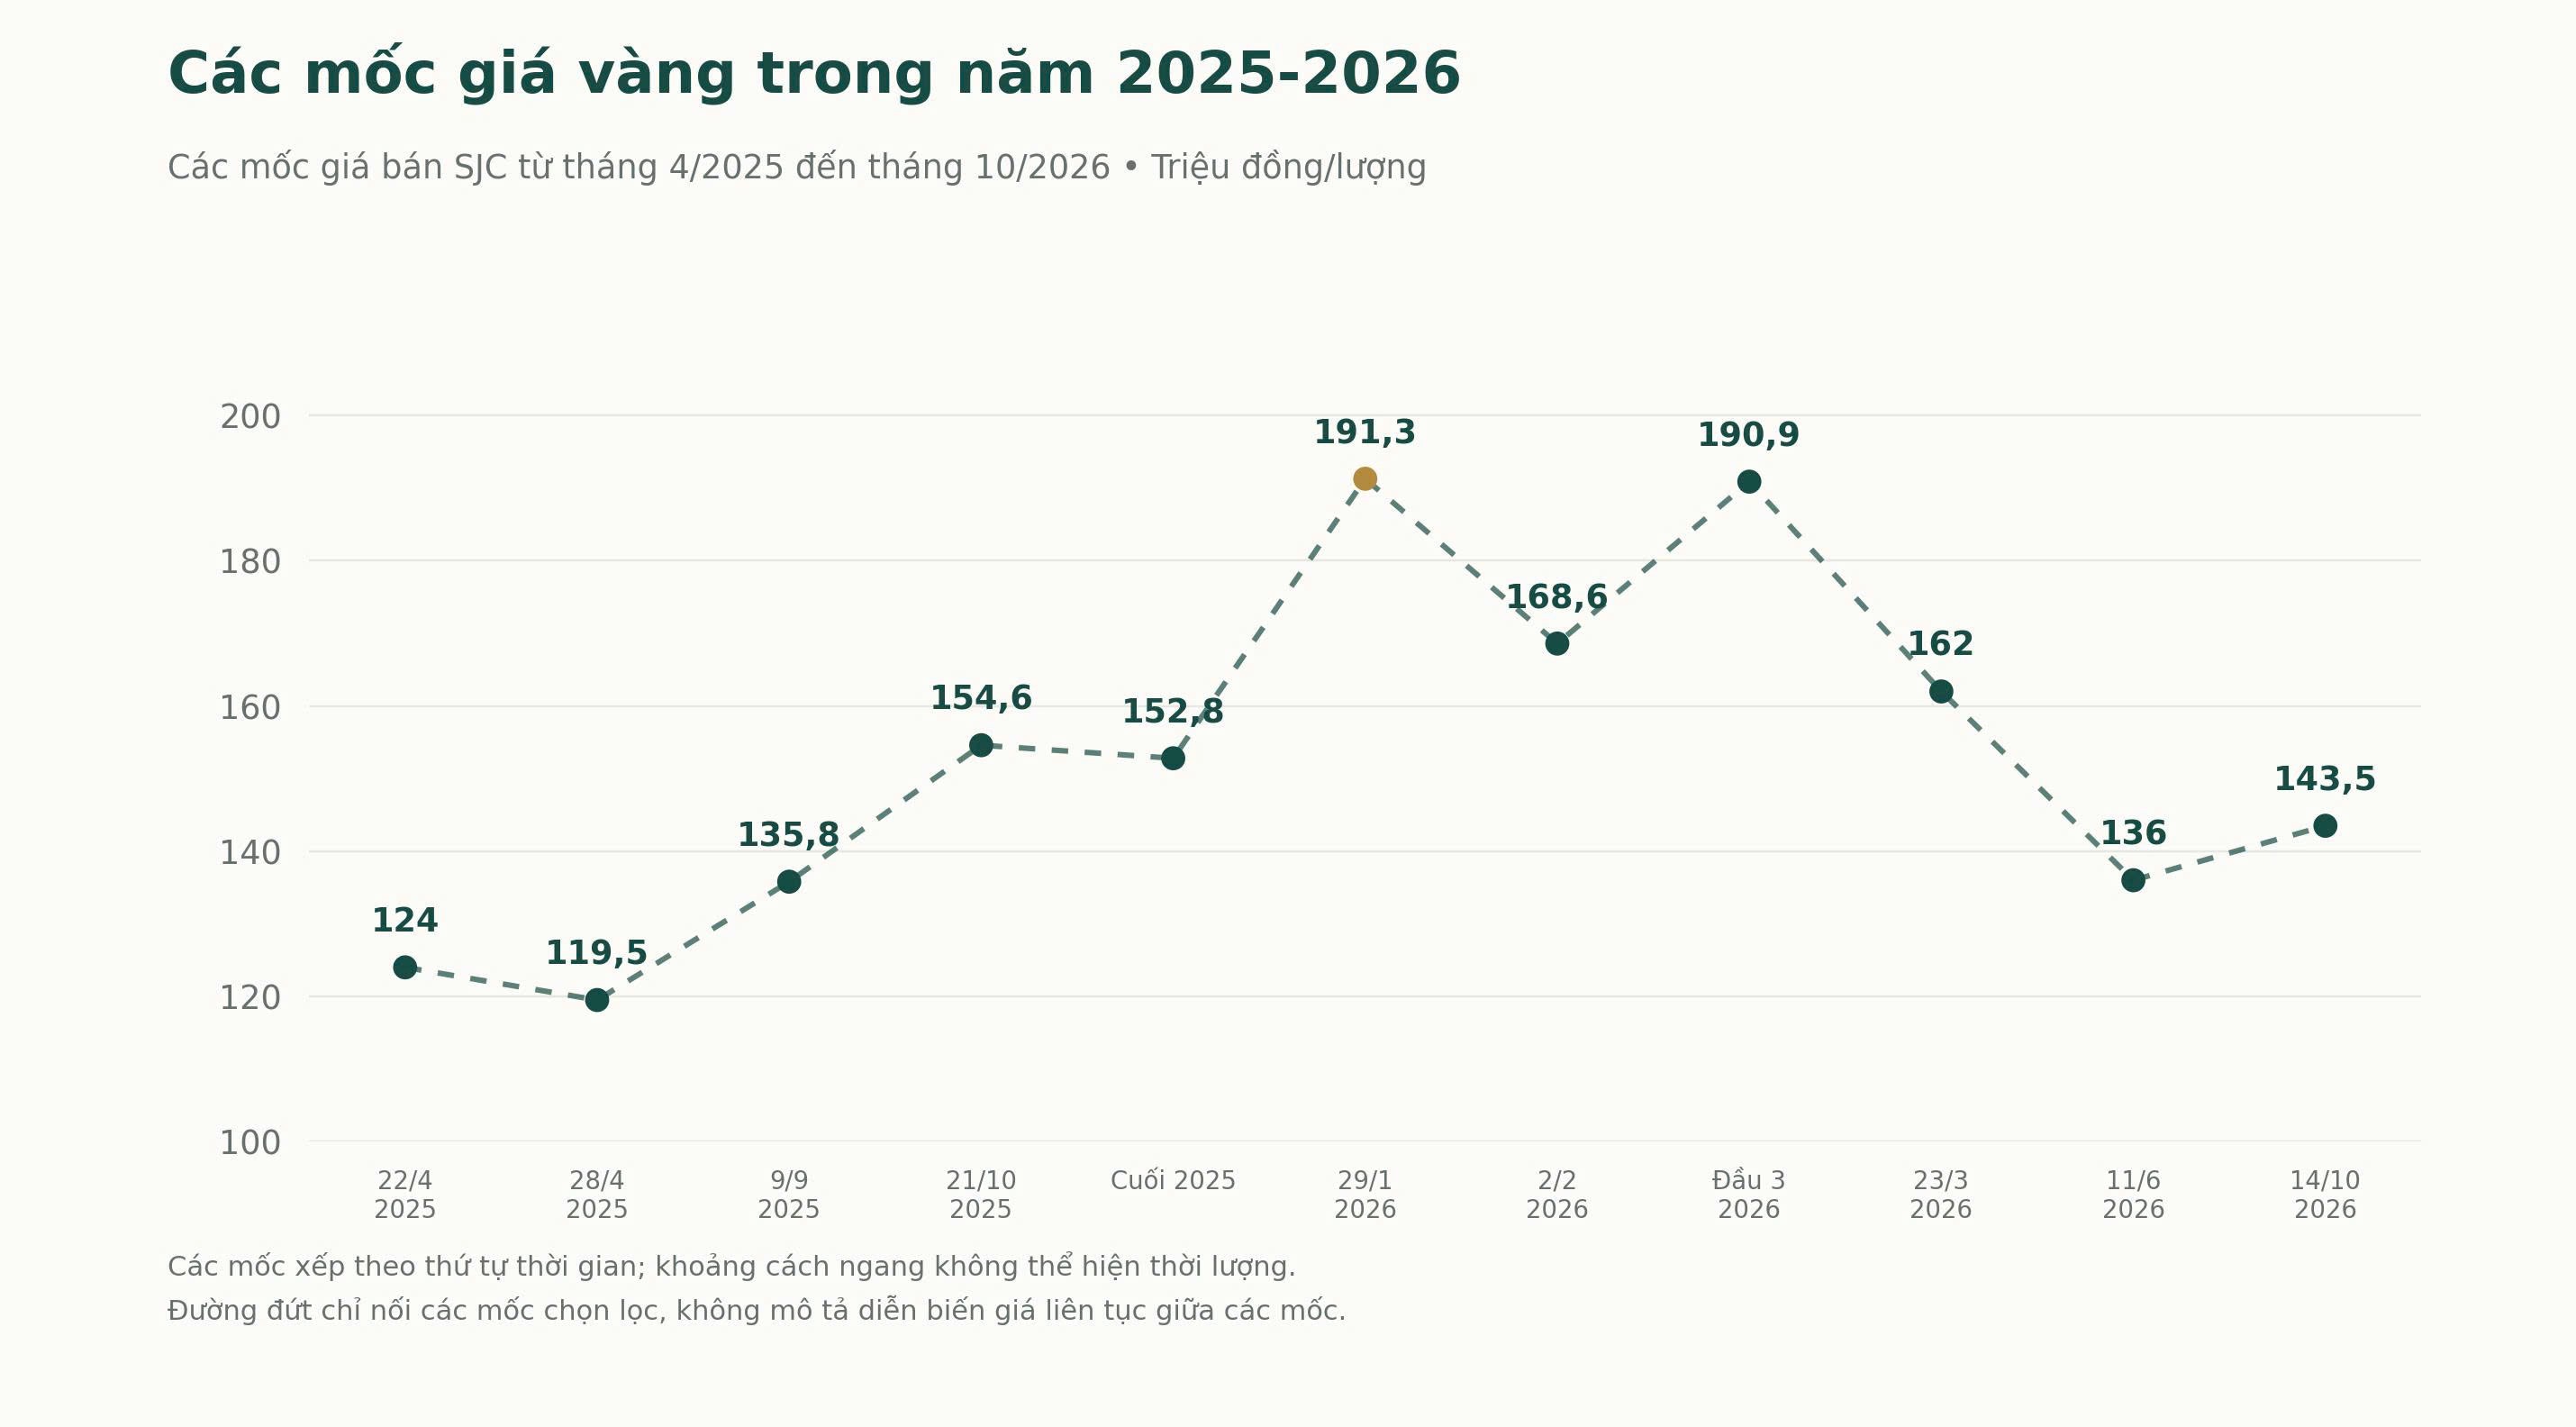
Giá vàng biến động trong giai đoạn này khá lớn, đòi hỏi người mua cần cân nhắc chênh lệch mua bán và thời gian nắm giữ. Một tài sản có vai trò lưu giữ giá trị dài hạn vẫn có thể khiến người mua thua lỗ nếu phải bán trong thời gian ngắn.
Nhìn biến động của giá vàng năm 2025-2026, nếu tính theo chu kỳ ngắn hạn như 6 tháng hay 1 năm thì việc bỏ 1 tỷ mua vàng cho kết quả lỗ hay lãi rất là khó ước tính. Nếu mua vào đỉnh của tháng 1/2026 thì đến thời điểm hiện tại người mua đang lỗ gần 48 triệu đồng/lượng và mua vào tháng 10/2025, tức 1 năm trước thì người mua đang lỗ 11 triệu đồng/lượng.