Hoàn thành 105% kế hoạch lợi nhuận năm 2026 sau 9 tháng
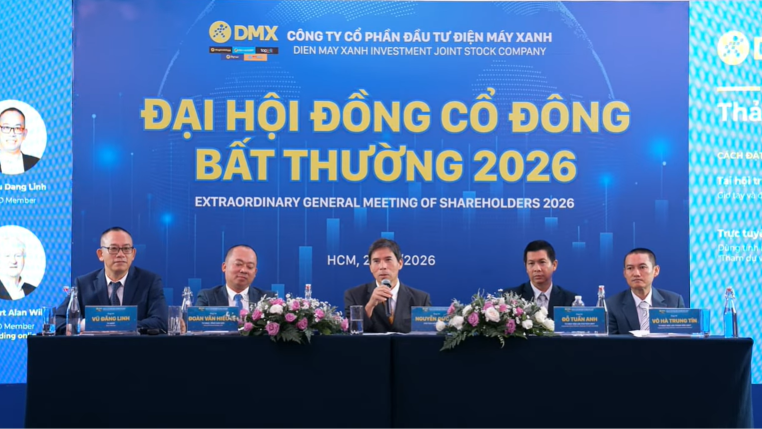
Báo cáo tại Đại hội đồng cổ đông bất thường năm 2026 của CTCP Đầu tư Điện Máy Xanh (mã DMX) chiều ngày 29/10, ông Đoàn Văn Hiểu Em, Thành viên HĐQT, Tổng Giám đốc Điện Máy Xanh cho biết, trong quý III vừa qua, Điện Máy Xanh đạt doanh thu thuần 34.180 tỷ đồng, tăng trưởng 22% so với cùng kỳ năm ngoái.
Tăng trưởng phần lớn đến từ các cửa hàng/siêu thị hiện hữu (shop cũ tăng khoảng 30%), trong kỳ công ty gần như không mở mới cửa hàng nào.
Lợi nhuận sau thuế đạt 2.825 tỷ đồng, tăng 104,7% so với mức 1.380 tỷ đồng của quý III/2025.
Đáng chú ý, lợi nhuận tăng nhanh hơn đáng kể so với doanh thu nhờ biên lợi nhuận gộp cải thiện. Trong quý III, lợi nhuận gộp của Điện Máy Xanh đạt 6.981 tỷ đồng, tăng khoảng 49% so với cùng kỳ năm trước. Biên lợi nhuận gộp tăng từ 16,7% lên 20,4%.
Lũy kế 9 tháng năm 2026, Điện Máy Xanh ghi nhận doanh thu thuần 99.460 tỷ đồng, tăng 25% so với cùng kỳ và thực hiện được 81% kế hoạch năm (122.500 tỷ đồng). Lợi nhuận sau thuế đạt 7.751 tỷ đồng, tăng 83% so với cùng kỳ và hoàn thành 105% kế hoạch lợi nhuận cả năm (kế hoạch đặt ra là 7.350 tỷ đồng) chỉ sau 9 tháng.
Với kết quả trên, ông Đoàn Văn Hiểu Em cho biết, cả năm 2026, doanh thu thuần của công ty dự kiến đạt khoảng 140.000 tỷ đồng và lợi nhuận sau thuế đạt trên 10.500 tỷ đồng.
Sang năm 2027, công ty đặt mục đạt doanh thu tăng 15% so với năm 2026 lên gần 160.000 tỷ đồng; lợi nhuận sau thuế đạt trên 12.000 tỷ đồng, tăng trưởng 20%.
Mục tiêu năm 2030 đến năm 2030 doanh thu đạt 212.000 tỷ đồng (gấp 2 lần so với mốc năm 2025). Lợi nhuận sau thuế đạt 18.300 tỷ đồng (gấp 3 lần so với năm 2025).
Như vậy, theo ông Đoàn Văn Hiểu Em, tốc độ tăng trưởng doanh thu bình quân giai đoạn 2025–2030 trung bình là 15%/năm (cao hơn mức cam kết IPO là 11%/năm); tăng trưởng lợi nhuận bình quân là 25%/năm cũng cao hơn mức cam kết IPO là 16%/năm.
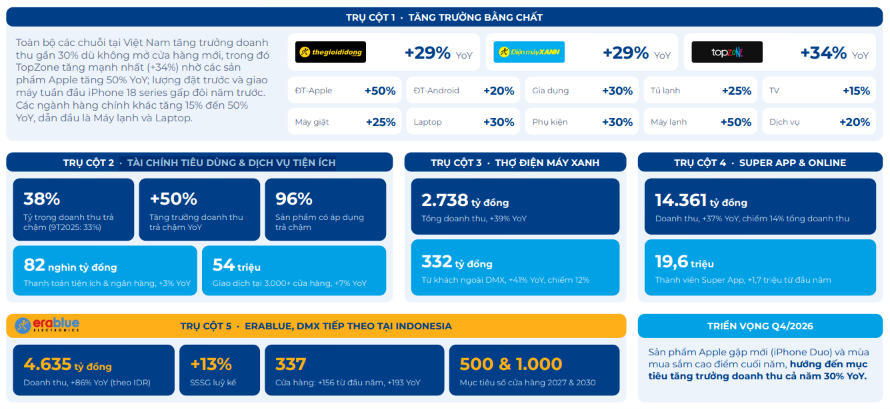
Nói thêm về cơ sở để nâng kỳ vọng tăng trưởng, ông Hiểu Em cho biết, tại thời điểm thực hiện IPO và niêm yết, Điện Máy Xanh đã thiết lập các động lực tăng trưởng cụ thể, gồm 5 trụ cột: tăng trưởng bằng chất; tài chính tiêu dùng và dịch vụ tiện ích; Thợ Điện Máy Xanh; Super App và online; chuỗi EraBlue tại Indonesia.
Theo ông, hoạt động kinh doanh của Điện Máy Xanh không chỉ dừng ở việc bán sản phẩm vật lý, công ty còn bổ sung nhiều sản phẩm, dịch vụ; đồng thời phát triển thêm ngành hàng mới. Song song với đó, công ty triển khai các trụ cột khác để bảo đảm vòng đời khách hàng và thúc đẩy tăng trưởng. Ngoài ra, công ty cũng tập trung phát triển kênh online tại Việt Nam và từng bước tiếp cận thị trường nước ngoài, nơi đã ghi nhận một số kết quả tích cực.
“Với những trụ cột đã thiết lập, trong chu kỳ 5 năm tới, chúng tôi tự tin có thể hướng tới mục tiêu tăng trưởng doanh thu bình quân 15% mỗi năm”, ông Đoàn Văn Hiểu Em khẳng định.
Đánh giá về mục tiêu tăng trưởng lợi nhuận gấp 3 lần trong vòng 5 năm tới của Điện Máy Xanh, ông Nguyễn Đức Tài, Chủ tịch HĐQT MWG cho rằng đây là một mục tiêu thách thức, đòi hỏi nỗ lực rất lớn nhưng ông tin tưởng doanh nghiệp có thể thực hiện được.
Tăng trưởng đến từ tăng giá bán?
Cũng tại đại hội, lãnh đạo Điện Máy Xanh đã làm rõ câu hỏi của cổ đông về việc tăng trưởng của công ty có phải phần lớn đến từ giá bán và yếu tố nào khiến biên lợi nhuận cải thiện.
Theo ông Đoàn Văn Hiểu Em, tăng trưởng của toàn ngành bán lẻ và dịch vụ trong 9 tháng năm 2026 tăng khoảng 13,4% về giá trị, trong khi sản lượng chỉ tăng 7,8%. Riêng ngành ICT và CE, sản lượng trong năm vừa rồi tăng khoảng 5%, còn giá trị tăng khoảng 20%. Số liệu tăng trưởng này bao gồm cả Điện Máy Xanh. Nếu loại trừ Điện Máy Xanh, sản lượng toàn ngành gần như không tăng. Điều đó cho thấy Điện Máy Xanh đóng góp đáng kể vào tăng trưởng chung của thị trường.
Ông Hiểu Em cho rằng kết quả này có thể đến từ danh mục hàng hóa, chính sách bán hàng, các giải pháp tài chính và dịch vụ đi kèm, giúp khách hàng yên tâm sử dụng sản phẩm của Điện Máy Xanh.
Về việc giá bán sản phẩm tăng, ông cho rằng Điện Máy Xanh cũng được hưởng lợi một phần từ chênh lệch giá giữa các thời điểm. Tuy nhiên, giá trị trung bình mỗi sản phẩm tăng còn đến từ việc khách hàng có thể lựa chọn sản phẩm có giá trị cao hơn nhờ các giải pháp tài chính. Chẳng hạn, khách hàng ban đầu dự định mua sản phẩm giá 5-7 triệu đồng, nhưng với giải pháp tài chính phù hợp, họ có thể mua sản phẩm trị giá 15-20 triệu đồng. Điều này giúp công ty tăng giá trị bán ra.
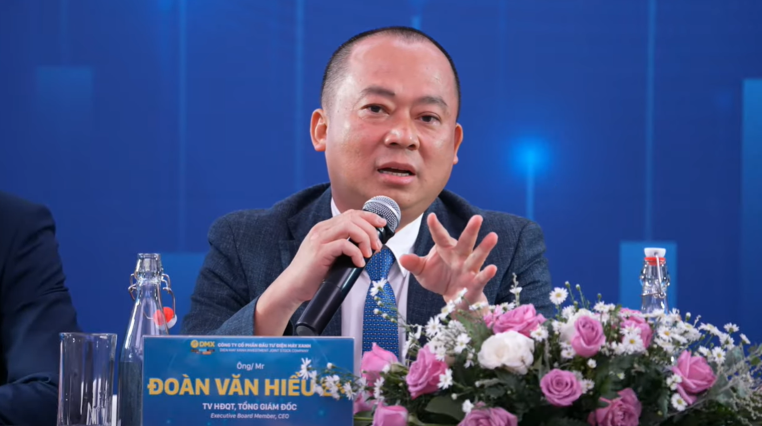
Về việc biên lợi nhuận gộp được cải thiện trong vài năm gần đây, ông Hiểu Em phân tích có nhiều yếu tố đóng góp như việc chuyển dịch từ “lượng” sang “chất” giúp công ty tối ưu chi phí. Trong hàng chục năm, Điện Máy Xanh tập trung mở rộng độ phủ và phát triển chuỗi cửa hàng. Khi đã đạt độ phủ nhất định, công ty có điều kiện nhìn lại hoạt động bên trong và tối ưu trên nhiều phương diện, từ chính sách đến vận hành, qua đó cải thiện hiệu quả và biên lợi nhuận.
Ngoài ra, một chính sách đáng chú ý khác giúp biên lợi nhuận cải thiện là lương khoán, gắn trực tiếp với hiệu quả kinh doanh. Chi phí không còn được trả theo cách cố định bất kể cửa hàng bán được hàng hay không, mà phụ thuộc vào kết quả thực tế.
“Chúng tôi chuyển nhiều khoản định phí thành biến phí. Ngay cả chi phí mặt bằng cũng được gắn với hiệu quả kinh doanh. Chẳng hạn, nếu một tuyến đường đang thi công khiến cửa hàng phải đóng cửa 15-20 ngày, chủ nhà có thể chia sẻ khó khăn vì tiền thuê được gắn với doanh thu và hiệu quả của cửa hàng. Những yếu tố đó giúp tối ưu chi phí vận hành và quản lý”, ông Hiểu Em cho biết thêm.
Bên cạnh đó, Điện Máy Xanh không mở thêm nhiều cửa hàng. Các cửa hàng hiện hữu tiếp tục hoạt động sau thời gian dài, đồng thời chi phí khấu hao cũng giảm dần. Những yếu tố này cộng hưởng, giúp chi phí quản lý nhìn chung giảm xuống.