
Theo công bố của Sở GDCK Hà Nội (HNX), tổng thị phần phái sinh của 10 công ty chứng khoán dẫn đầu trong quý III/2026 đạt 95,51%, tăng so với mức 94,52% của quý trước.
Bảng xếp hạng không có nhiều xáo trộn, song diễn biến thị phần cho thấy áp lực cạnh tranh ngày càng rõ nét giữa các công ty chứng khoán.
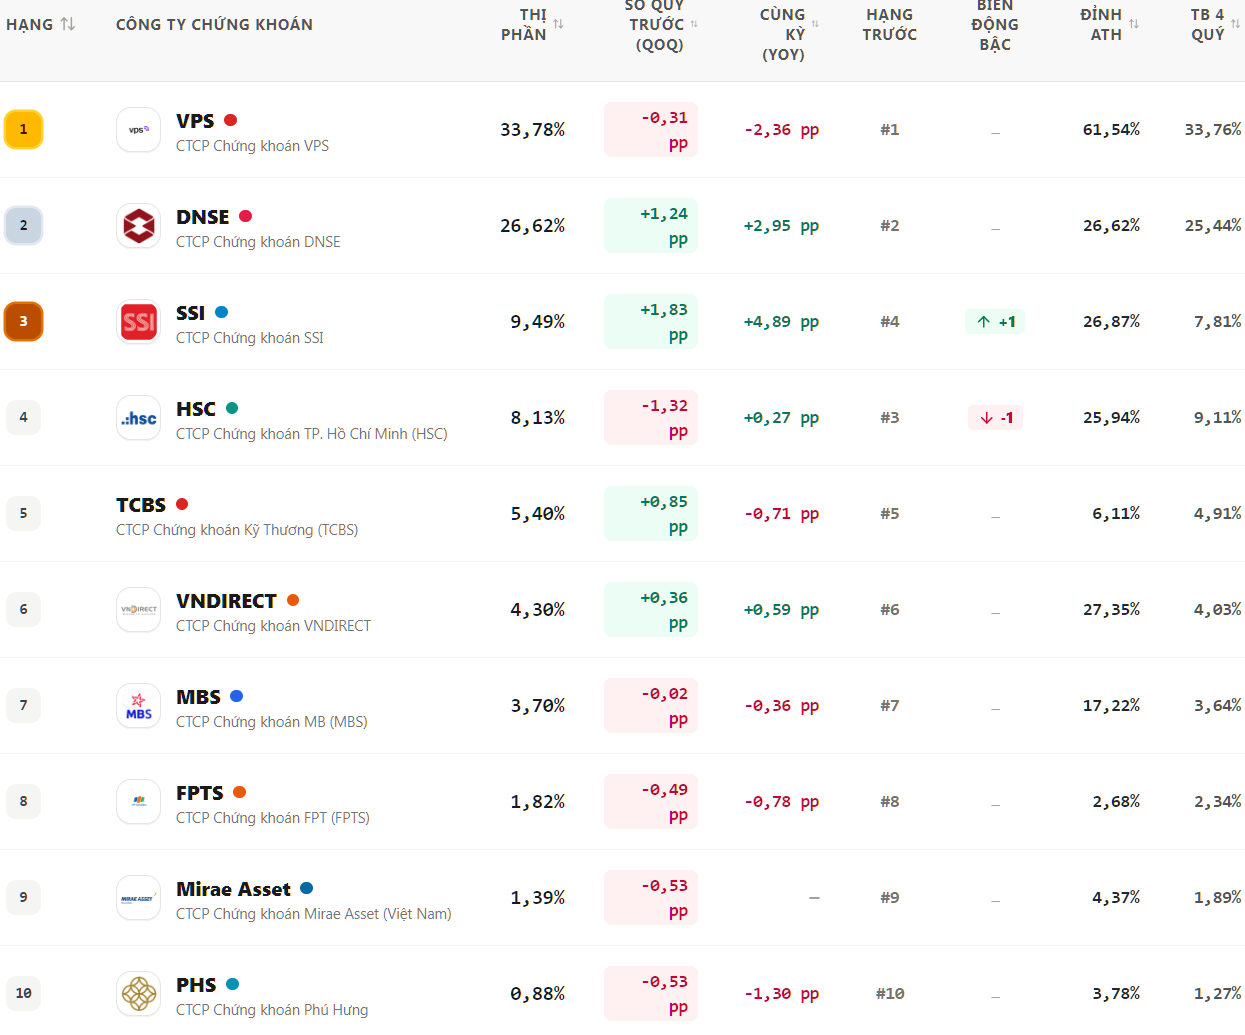
Chứng khoán VPS tiếp tục dẫn đầu thị trường với thị phần 33,78%, giảm nhẹ so với mức 33,84% trong quý II/2026. Trong khi đó, Chứng khoán DNSE củng cố vị trí thứ hai khi thị phần tăng từ 25,38% lên 26,62%.
Diễn biến này cho thấy vị trí dẫn đầu của VPS đang chịu sức ép lớn hơn từ các đối thủ, trong bối cảnh thị trường phái sinh ngày càng cạnh tranh.
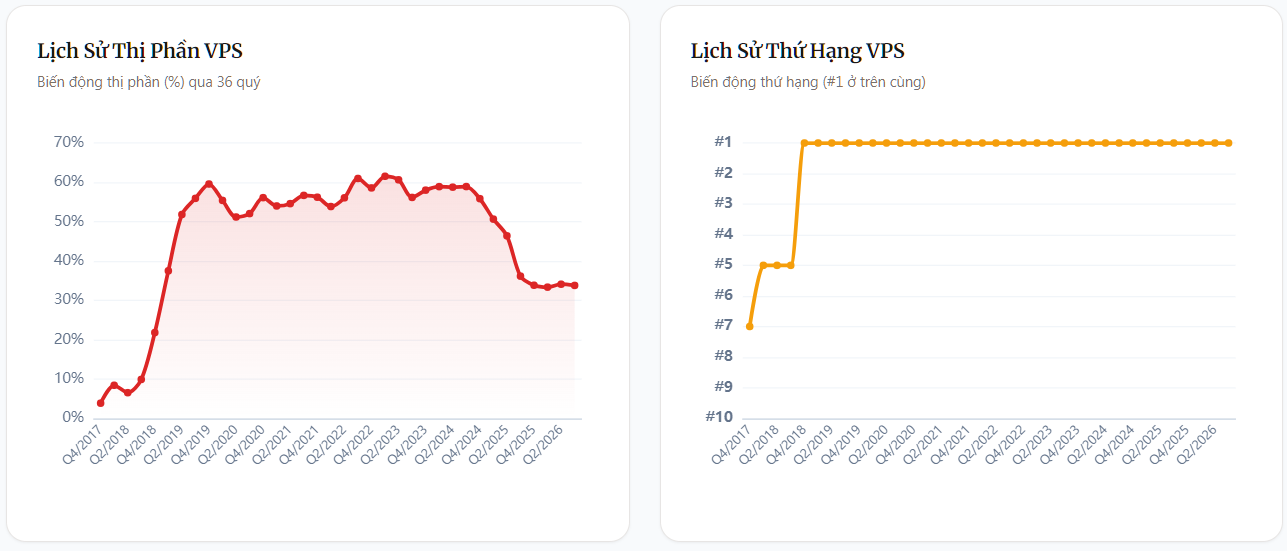
Chứng khoán VPS từng chiếm hơn 60% thị phần phái sinh, nhưng sự vươn lên của các công ty chứng khoán khác đang khiến cuộc đua trở nên cân bằng hơn.
Một điểm đáng chú ý khác trong quý III/2026 là sự trở lại của Chứng khoán SSI và TCBS.
Thị phần phái sinh của SSI tăng 1,83 điểm % so với quý trước, lên 9,49%. Trong giai đoạn 2017-2018, SSI từng nắm giữ hơn 10% thị phần, cho thấy doanh nghiệp đang tiến gần trở lại vùng thị phần từng đạt được trong quá khứ.
Trong khi đó, Chứng khoán TCBS cũng ghi nhận diễn biến tích cực khi thị phần phái sinh tăng 0,85 điểm % so với quý trước, lên mức cao nhất trong 4 quý gần đây.
Theo báo cáo từ HNX, trong tháng 9/2026, hoạt động giao dịch chứng khoán phái sinh có phần chững lại so với tháng trước.
Đối với hợp đồng tương lai chỉ số VN30, khối lượng giao dịch bình quân trong tháng 9 đạt 219.121 hợp đồng/phiên, giảm 4,27% so với tháng 8. Giá trị giao dịch bình quân theo danh nghĩa hợp đồng đạt 42.828 tỷ đồng/phiên, giảm 2,5%.
Tính chung 9 tháng đầu năm 2026, khối lượng giao dịch bình quân đạt 232.696 hợp đồng/phiên, giảm 4,53% so với năm 2025. Ngược lại, giá trị giao dịch bình quân đạt 45.590 tỷ đồng/phiên, tăng 13,18%.
Đáng chú ý, khối lượng hợp đồng mở (OI) VN30 tại phiên cuối tháng 9 đạt 39.543 hợp đồng, tăng 41,31% so với tháng trước và cũng là mức cao nhất trong tháng.
Với sản phẩm hợp đồng tương lai chỉ số VN100, hoạt động giao dịch ghi nhận mức tăng mạnh. Khối lượng giao dịch bình quân đạt 259 hợp đồng/phiên, cao gấp 3,9 lần tháng trước, trong khi giá trị giao dịch bình quân đạt 47,8 tỷ đồng/phiên, tăng 292,23%. OI tại ngày 30/9 đạt 203 hợp đồng, tăng 163,64% so với tháng trước.
Câu chuyện cạnh tranh của thị trường phái sinh cũng đáng chú ý hơn khi các sở GDCK đang có sự xắp xếp và tổ chức lại.
Theo đó, hoạt động tổ chức và giao dịch chứng khoán phái sinh vẫn tiếp tục được thực hiện tại HNX, trong khi đó toàn bộ cổ phiếu niêm yết trên HNX được chuyển sang HOSE từ cuối năm 2026.
Được biết, trong quý III/2026, Chứng khoán TCBS lần đầu đưa thị phần lên trên 10%, qua đó cùng VPS và SSI hình thành nhóm “tam mã” dẫn đầu với thị phần hai chữ số trên HOSE.