
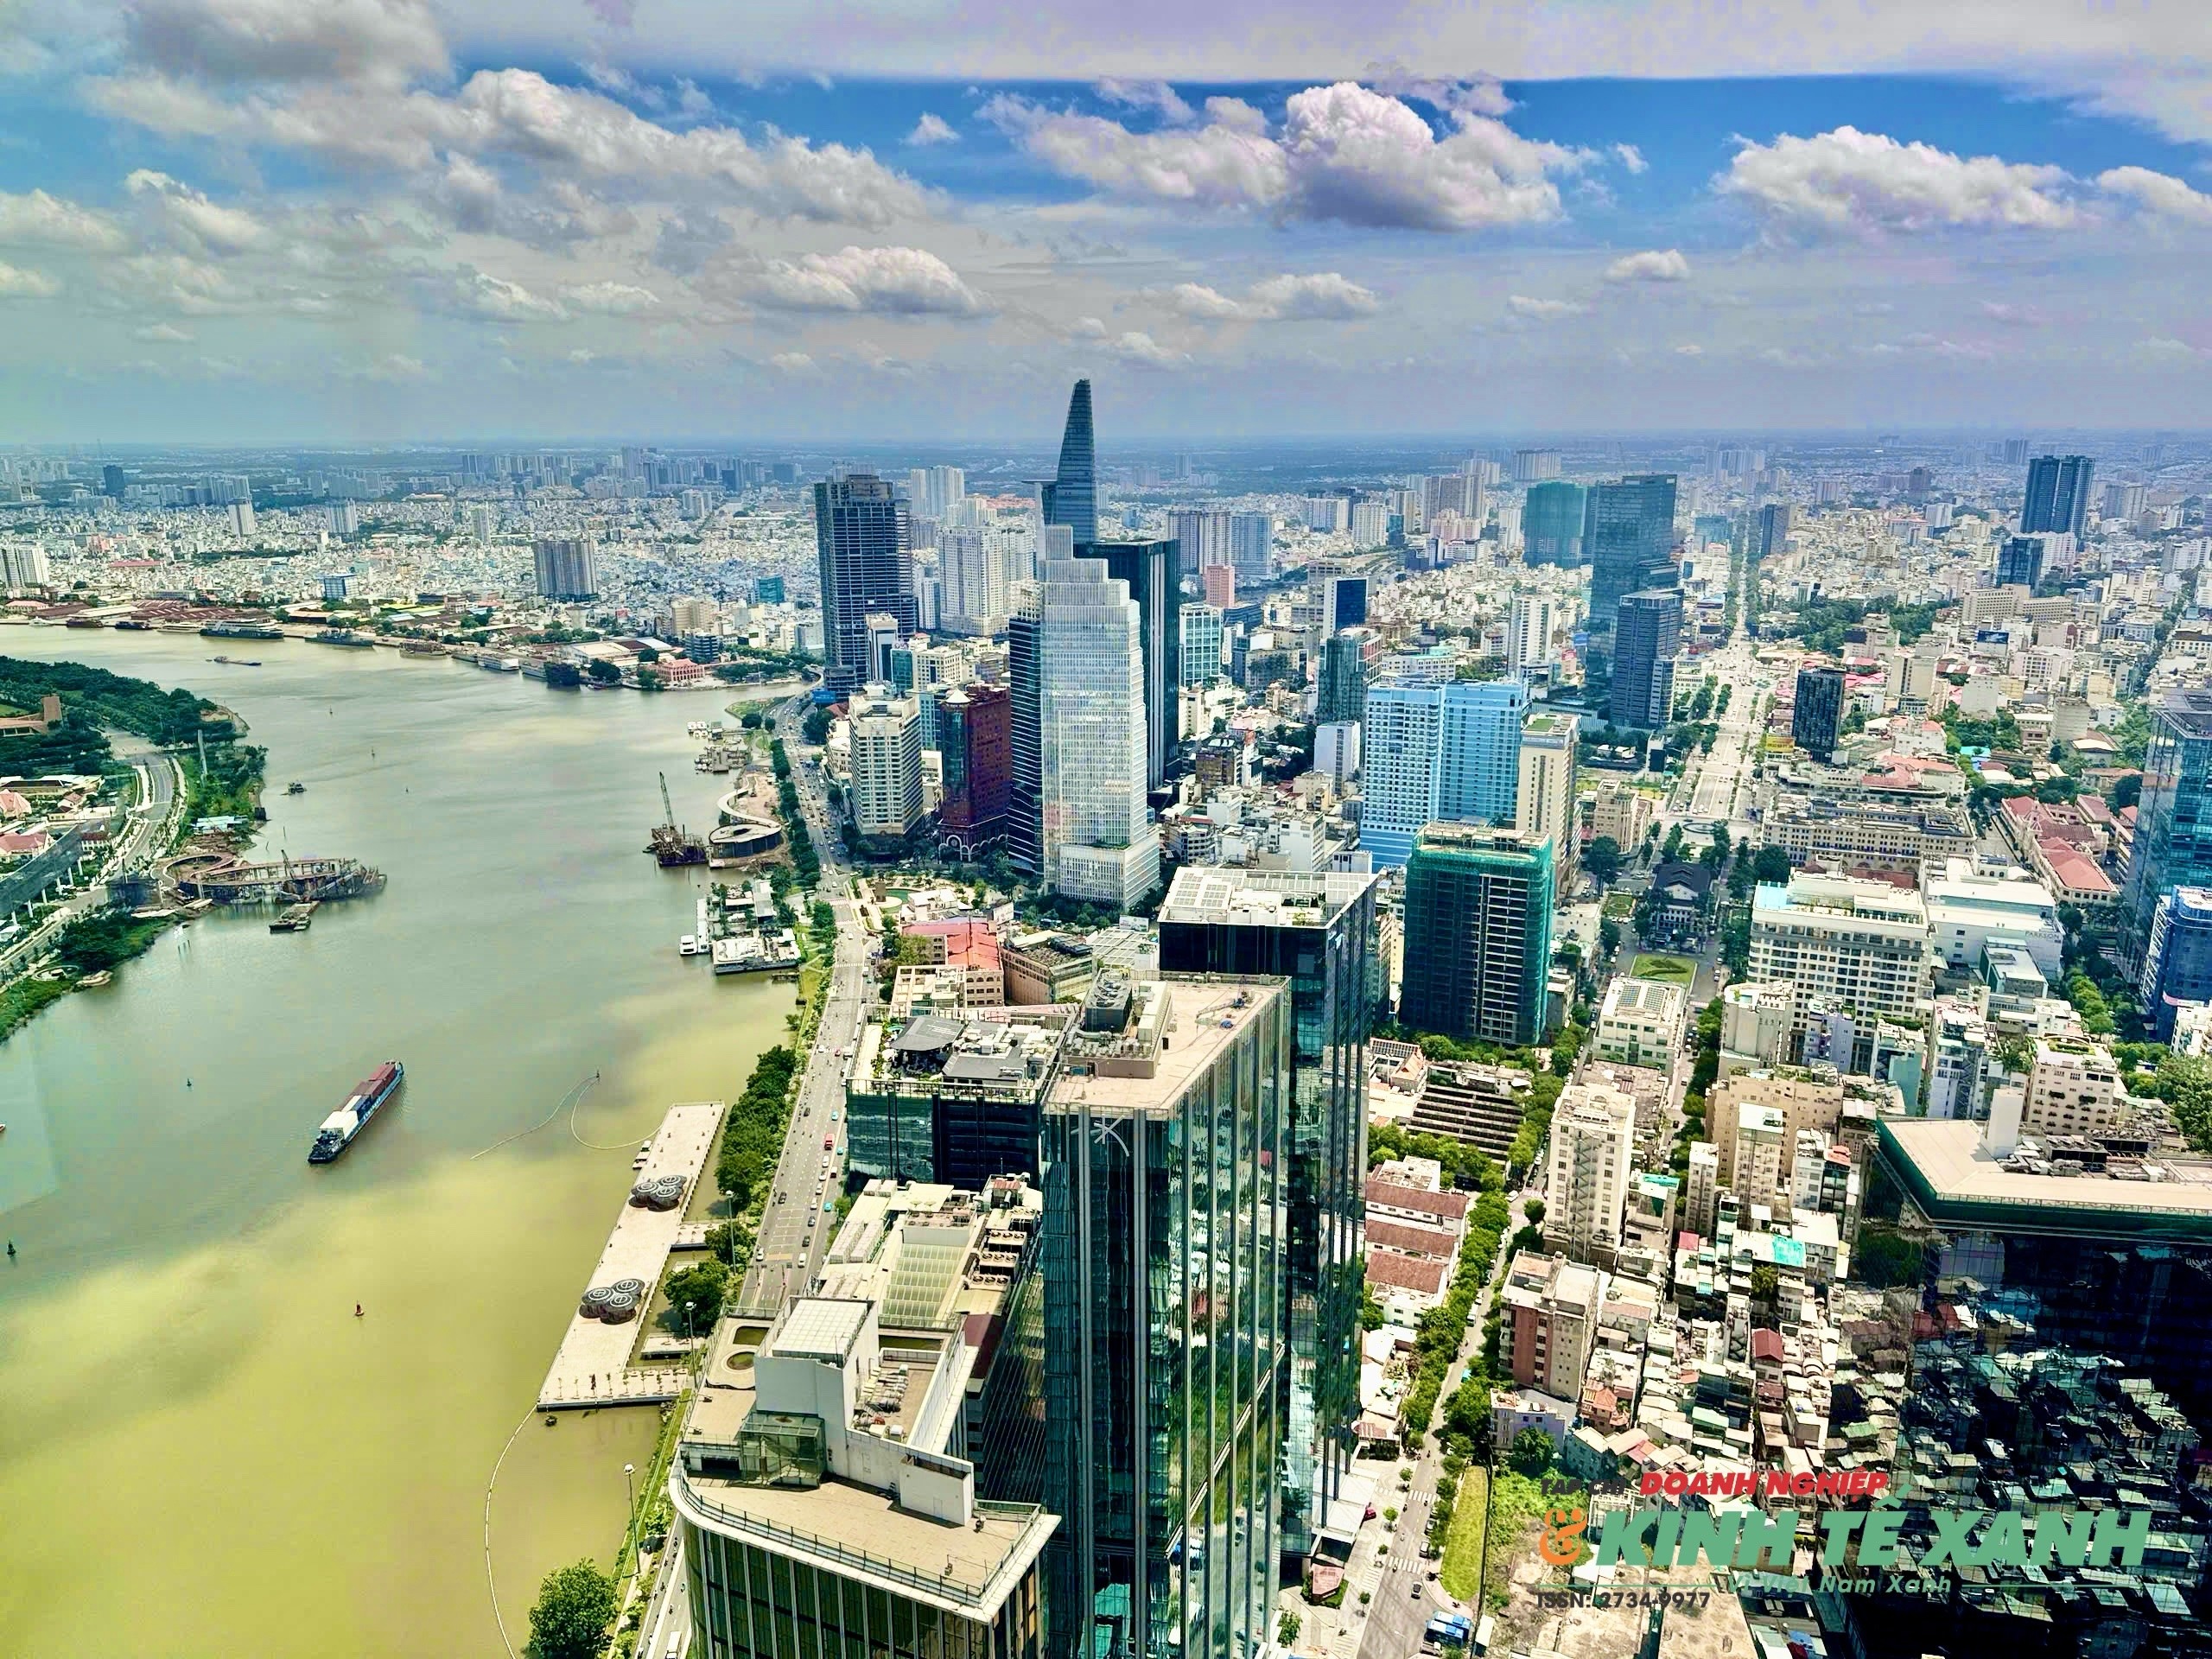
Động lực hạ tầng và đầu tư công tạo lực đỡ cho thị trường
Trong 9 tháng đầu năm 2026, thị trường bất động sản Việt Nam vận động trong bối cảnh kinh tế thế giới còn nhiều biến động, chịu tác động từ những bất ổn địa chính trị và áp lực lạm phát. Những thay đổi trong chính sách tiền tệ của các nền kinh tế lớn, cùng mặt bằng lãi suất vay mua nhà ở mức cao, tiếp tục ảnh hưởng đến tâm lý người mua và quyết định đầu tư.
Theo thông tin được cung cấp, tháng 9/2026, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất thêm 0,25 điểm phần trăm, đưa biên độ lên 3,75% – 4,00%. Diễn biến này tạo thêm áp lực đối với tỷ giá, dòng vốn quốc tế và điều hành chính sách tiền tệ tại các nền kinh tế đang phát triển.
Ở trong nước, một số chỉ số kinh tế vĩ mô tiếp tục đóng vai trò hỗ trợ thị trường. Tăng trưởng GDP 9 tháng đầu năm 2026 đạt 9,01%, mức cao nhất cùng kỳ kể từ năm 2022. Tổng vốn đầu tư trực tiếp nước ngoài (FDI) đăng ký đạt 50,36 tỷ USD, trong khi vốn thực hiện đạt 21,07 tỷ USD.
Đáng chú ý, giải ngân đầu tư công đạt khoảng 643.000 tỷ đồng, tương đương 62,6% kế hoạch Thủ tướng Chính phủ giao và tăng 46% so với cùng kỳ năm 2025. Việc đẩy nhanh tiến độ các công trình giao thông trọng điểm, trong đó có cao tốc TP.HCM - Mộc Bài với tổng vốn đầu tư 22.900 tỷ đồng, đường sắt Thủ Thiêm - Long Thành với tổng vốn đầu tư 134.000 tỷ đồng, cùng các dự án mở rộng Quốc lộ 1 và Quốc lộ 13, được kỳ vọng góp phần cải thiện kết nối liên vùng, mở rộng không gian phát triển đô thị và gia tăng khả năng tiếp cận các khu vực có tiềm năng phát triển bất động sản.
Tuy nhiên, những động lực này chưa đủ để loại bỏ áp lực từ chi phí tài chính. Chỉ số giá tiêu dùng (CPI) bình quân 9 tháng tăng 4,52%, trong khi lãi suất vay mua nhà tiếp tục neo ở mức cao. Lãi suất cố định trong 12 tháng dao động từ 8,5% – 11,5%/năm; lãi suất thả nổi ở mức 13% – 15%/năm. Mặt bằng lãi suất này làm tăng chi phí vay vốn, khiến người mua cân nhắc kỹ hơn khả năng chi trả và kéo dài thời gian ra quyết định giao dịch.
Theo báo cáo nghiên cứu của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), thị trường bất động sản nhà ở trong 9 tháng đầu năm 2026 ghi nhận sự phân hóa giữa nguồn cung, sức hấp thụ và mặt bằng giá.
Về nguồn cung, tổng nguồn cung sơ cấp trong 9 tháng ước đạt 114.857 sản phẩm, tăng 21% so với cùng kỳ năm 2025. Riêng quý III/2026, nguồn cung mới đạt khoảng 12.357 sản phẩm, giảm 54% so với cùng kỳ. Diễn biến này được lý giải bởi yếu tố mùa vụ và tâm lý quan sát của các chủ đầu tư. Miền Bắc và miền Nam tiếp tục là hai khu vực đóng góp nguồn cung chủ lực, lần lượt chiếm 42% và 33% tổng nguồn cung sơ cấp.
Ở chiều thanh khoản, tổng lượng hấp thụ sơ cấp trong 9 tháng đạt 32.469 sản phẩm, giảm 16% so với cùng kỳ năm trước. Miền Bắc chiếm 47%, miền Nam chiếm 42% tổng lượng giao dịch trên cả nước. Giao dịch chủ yếu tập trung tại các dự án mở bán mới của những chủ đầu tư có uy tín, sở hữu vị trí thuận lợi, pháp lý hoàn thiện và hướng đến nhu cầu ở thực.
Diễn biến giá bán cũng cho thấy thị trường đang có những điều chỉnh sau giai đoạn tăng cao. Trong quý III/2026, giá bán sơ cấp và thứ cấp được ghi nhận giảm từ 5% – 20% so với quý II tại hầu hết các loại hình bất động sản.
Ở phân khúc căn hộ, giá bán dao động từ 45 – 160 triệu đồng/m² tại miền Bắc, 36 – 145 triệu đồng/m² tại miền Nam, 30 – 100 triệu đồng/m² tại miền Trung và 30 – 55 triệu đồng/m² tại miền Tây. Trong khi đó, nhà thấp tầng thuộc các dự án và đất nền tại miền Bắc chịu áp lực điều chỉnh mạnh nhất, với mức giảm 15% – 20% so với quý trước.
Những diễn biến trên cho thấy nguồn cung gia tăng chưa đồng nghĩa với thanh khoản cải thiện tương ứng. Khi chi phí vốn còn cao và người mua thận trọng hơn, khả năng hấp thụ sản phẩm ngày càng phụ thuộc vào mức giá, chất lượng dự án, tính minh bạch của pháp lý và khả năng đáp ứng nhu cầu thực tế.
Doanh nghiệp và người mua điều chỉnh chiến lược, thị trường hướng đến giá trị thực
Trước áp lực chi phí vốn và thanh khoản chưa phục hồi đồng đều, các chủ thể trên thị trường bất động sản đang thay đổi cách tiếp cận. Thay vì chỉ tập trung vào giá bán danh nghĩa, nhiều chủ đầu tư gia tăng tính linh hoạt trong chính sách bán hàng nhằm giảm áp lực tài chính ban đầu cho khách hàng.
Các giải pháp được triển khai gồm mức thanh toán ban đầu từ 15%, hỗ trợ lãi suất cố định, ân hạn nợ gốc trong 2–5 năm, hoặc áp dụng phương thức trả góp khoảng 1% giá trị mỗi tháng hay 6–8 triệu đồng/tháng. Những chính sách này giúp người mua có thêm phương án cân đối dòng tiền, song hiệu quả thực tế vẫn phụ thuộc vào tổng giá trị giao dịch, thời gian hỗ trợ và nghĩa vụ tài chính sau khi hết ưu đãi.
Hoạt động mua bán và sáp nhập (M&A) cũng trở thành một kênh đáng chú ý trong quá trình tái cơ cấu thị trường. Riêng tháng 7 và tháng 8/2026, giá trị M&A bất động sản đạt hơn 13.000 tỷ đồng, chiếm 58% tổng giá trị M&A trên toàn thị trường. Một số thương vụ được đề cập gồm Empire City với giá trị 7.000 tỷ đồng, EverRich 2/River City với 5.230 tỷ đồng và Amata Township Long Thành với 492,24 tỷ đồng.
Các giao dịch này tạo điều kiện để doanh nghiệp điều chỉnh danh mục tài sản, cơ cấu lại nguồn lực và tối ưu dòng tiền trong bối cảnh thị trường đòi hỏi năng lực tài chính và khả năng triển khai dự án thực chất hơn.
Ở lĩnh vực phân phối, khảo sát của DXS-FERI cho thấy 76% doanh nghiệp môi giới ưu tiên lựa chọn sản phẩm có tính thanh khoản cao, 67% ưu tiên chủ đầu tư lớn và 59% quan tâm đến cam kết chi trả phí thưởng nhanh. Xu hướng thu hẹp danh mục phân phối phản ánh sự dịch chuyển trong cách sử dụng nguồn lực, khi các đơn vị môi giới có xu hướng tập trung vào những sản phẩm được đánh giá có khả năng giao dịch tốt hơn thay vì phân phối dàn trải.
Đối với lực lượng môi giới cá nhân, việc nâng cao nghiệp vụ, xác định phân khúc thế mạnh, phát triển hoạt động tiếp thị trên nhiều nền tảng và ứng dụng công nghệ trí tuệ nhân tạo (AI) ngày càng được chú trọng. Dù tỷ lệ doanh nghiệp bất động sản giải thể tăng 120% so với cùng kỳ, khoảng 78% môi giới cá nhân vẫn tiếp tục bám trụ và kỳ vọng thị trường phục hồi trong giai đoạn từ quý I đến quý III/2027, trong đó quý II/2027 được đánh giá có triển vọng cao nhất theo khảo sát.
Ở phía cầu, người mua nhà cũng đặt ra những tiêu chí lựa chọn chặt chẽ hơn. Theo khảo sát của DXS-FERI, pháp lý minh bạch là tiêu chí được 74% người tham gia lựa chọn; uy tín chủ đầu tư và giá bán cùng đạt tỷ lệ 72%. Đáng chú ý, 76% khách hàng cần ít nhất 3 tháng để cân nhắc trước khi quyết định mua bất động sản. Khoảng thời gian này được sử dụng để kiểm tra pháp lý, tiến độ dự án, hạ tầng và khả năng cân đối dòng tiền hằng tháng.
Sự thay đổi trong hành vi của người mua cho thấy quyết định giao dịch ngày càng gắn với khả năng chi trả và giá trị sử dụng thực tế. Đối với doanh nghiệp, điều này đặt ra yêu cầu phải kiểm soát tốt chi phí, bảo đảm tiến độ, minh bạch thông tin và xây dựng chính sách bán hàng phù hợp với năng lực tài chính của khách hàng.
Trong quý IV/2026, nguồn cung mới được DXS-FERI dự báo tiếp tục tăng. Theo đó, hơn 30 dự án dự kiến được đưa ra thị trường, cung cấp khoảng 30.300 sản phẩm, trong đó miền Nam chiếm 56% và miền Bắc chiếm 26%. Nếu kế hoạch được triển khai theo dự báo, tổng nguồn cung sơ cấp cả năm 2026 có thể vượt 140.000 sản phẩm.
Trên cơ sở diễn biến kinh tế vĩ mô và mặt bằng lãi suất, DXS-FERI đưa ra ba kịch bản cho thị trường bất động sản nhà ở trong ba tháng cuối năm.
Ở kịch bản kỳ vọng, được đánh giá có xác suất xảy ra cao nhất, nguồn cung mới tăng 20% – 30%, giá bán cơ bản đi ngang, lãi suất thả nổi dao động 12% – 14% và tỷ lệ hấp thụ đạt 30% – 35%. Trong kịch bản này, thị trường duy trì nhịp giao dịch tương đối ổn định, nhưng mức độ phân hóa giữa các dự án tiếp tục rõ nét, với lợi thế thuộc về những sản phẩm đáp ứng nhu cầu thực và có giải pháp tài chính phù hợp.
Ở kịch bản lý tưởng, nguồn cung tăng 30% – 40%, giá bán tăng 5% – 10%, lãi suất thả nổi giảm về 10% – 12% và tỷ lệ hấp thụ đạt 40% – 45%. Tuy nhiên, theo đánh giá trong báo cáo, kịch bản này ít có khả năng xảy ra trong bối cảnh hiện tại.
Ở kịch bản thách thức, lãi suất thả nổi có thể tăng lên 14% – 16%, nguồn cung tăng 15% – 20%, giá bán giảm nhẹ và tỷ lệ hấp thụ xuống dưới 20% do chi phí sử dụng vốn ở mức cao. Khi đó, áp lực thanh khoản có thể tiếp tục ảnh hưởng đến kế hoạch kinh doanh và dòng tiền của doanh nghiệp.
Nhìn chung, triển vọng thị trường bất động sản trong quý IV/2026 sẽ phụ thuộc đáng kể vào diễn biến lãi suất, tiến độ triển khai nguồn cung mới và khả năng thích ứng của doanh nghiệp trước sự thay đổi trong hành vi người mua. Trong bối cảnh đó, các dự án có pháp lý rõ ràng, kết nối hạ tầng thuận lợi, đáp ứng nhu cầu an cư và có chính sách tài chính phù hợp được kỳ vọng duy trì lợi thế về khả năng hấp thụ.
Thông điệp “điều chỉnh để thích ứng” phản ánh yêu cầu thay đổi của thị trường trong giai đoạn hiện nay. Thay vì dựa chủ yếu vào đòn bẩy tài chính và kỳ vọng tăng giá, doanh nghiệp cần chú trọng hơn đến hiệu quả đầu tư, năng lực triển khai, tính minh bạch và giá trị sử dụng của sản phẩm. Đây cũng là những yếu tố quan trọng để thị trường bất động sản phát triển ổn định hơn trong dài hạn.