Kéo dài ưu đãi, tạo dư địa cho doanh nghiệp mở rộng sản xuất
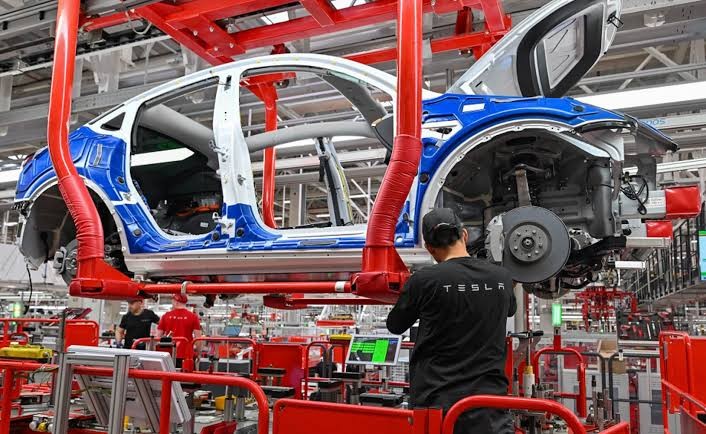
Bộ Tài chính đã hoàn thiện dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi và chuyển Bộ Tư pháp thẩm định. Một trong những nội dung trọng tâm là kéo dài Chương trình ưu đãi thuế đối với sản xuất, lắp ráp ô tô đến hết năm 2032, thay vì kết thúc vào cuối năm 2027 như quy định hiện hành.
Chương trình được triển khai từ năm 2018, áp dụng mức thuế suất nhập khẩu 0% đối với linh kiện ô tô đáp ứng các điều kiện theo quy định. Qua quá trình thực hiện, chính sách đã góp phần hỗ trợ doanh nghiệp giảm chi phí đầu vào, duy trì hoạt động sản xuất và từng bước mở rộng quy mô. Việc tiếp tục gia hạn được kỳ vọng tạo tính ổn định cho môi trường đầu tư, giúp doanh nghiệp chủ động hơn trong xây dựng kế hoạch sản xuất, kinh doanh và phân bổ nguồn lực trong trung hạn.
Theo Bộ Công Thương, Việt Nam hiện có hơn 40 doanh nghiệp sản xuất, lắp ráp ô tô, trong đó 16 doanh nghiệp có quy mô lớn và đủ năng lực tham gia chương trình. Năng lực sản xuất trong nước ghi nhận bước tiến đáng kể khi sản lượng ô tô sản xuất, lắp ráp năm 2025 đạt hơn 480.000 xe, tăng 30,4% so với năm 2024 và vượt mục tiêu đề ra tại Chiến lược phát triển ngành công nghiệp ô tô.
Đà tăng trưởng tiếp tục được duy trì trong năm 2026. Trong 6 tháng đầu năm, sản lượng xe xuất xưởng ước đạt 284.600 chiếc, tăng 26,9% so với cùng kỳ năm trước. Một số doanh nghiệp trong nước đã mở rộng hoạt động, đồng thời đưa sản phẩm ra thị trường nước ngoài, cho thấy dư địa phát triển của ngành không chỉ nằm ở nhu cầu nội địa mà còn ở khả năng tham gia thị trường quốc tế.
Tuy nhiên, những kết quả về quy mô sản xuất chưa đồng nghĩa với việc các hạn chế cơ cấu đã được giải quyết. Tỷ lệ nội địa hóa đối với dòng xe dưới 9 chỗ vẫn ở mức thấp, hệ sinh thái sản xuất linh kiện, phụ tùng chưa phát triển tương xứng với nhu cầu và các chính sách ưu đãi chuyên biệt dành cho hoạt động xuất khẩu còn hạn chế. Những điểm nghẽn này khiến doanh nghiệp trong nước chưa khai thác đầy đủ lợi thế từ quá trình mở rộng sản xuất.
Áp lực chuyển đổi cũng ngày càng rõ nét khi ngành ô tô toàn cầu dịch chuyển sang phương tiện xanh. Các thị trường nhập khẩu liên tục nâng yêu cầu về công nghệ, chất lượng, môi trường và tiêu chuẩn kỹ thuật. Do đó, doanh nghiệp Việt Nam cần nguồn lực để đổi mới dây chuyền, nâng cao chất lượng sản phẩm và đáp ứng các điều kiện khắt khe khi tham gia chuỗi cung ứng quốc tế.
Trong bối cảnh đó, Bộ Tài chính cho rằng việc duy trì ưu đãi thuế cần đi cùng những giải pháp tháo gỡ khó khăn về tài chính, đặc biệt là tình trạng vốn bị tồn đọng trong thời gian chờ hoàn thuế. Dự thảo vì vậy đề xuất tiếp tục áp dụng cơ chế hoàn thuế nhập khẩu đối với trường hợp doanh nghiệp đã nộp thuế theo mức thông thường do chưa được áp dụng mức 0% tại thời điểm đăng ký tờ khai hải quan. Số thuế dự kiến phải hoàn được Bộ Tài chính ước tính bình quân khoảng 8.000 tỷ đồng mỗi năm.
Mở rộng ưu đãi cho linh kiện xuất khẩu, siết điều kiện hưởng thuế
Không chỉ kéo dài thời gian thực hiện, dự thảo còn hướng tới xử lý trực tiếp bài toán dòng tiền thông qua việc mở rộng phạm vi áp dụng thuế suất nhập khẩu 0% đối với linh kiện sử dụng để sản xuất, lắp ráp ô tô xuất khẩu.
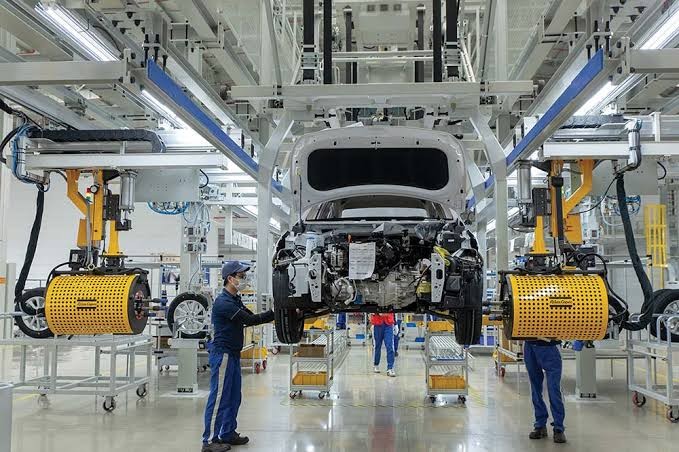
Theo phương án đề xuất, doanh nghiệp có thể được áp dụng mức thuế suất 0% ngay tại thời điểm nhập khẩu linh kiện nếu đáp ứng các điều kiện quy định, trong đó xe ô tô được sản xuất, lắp ráp từ số linh kiện này phải thực tế xuất khẩu trong vòng một năm kể từ ngày mở tờ khai nhập khẩu. Cơ quan hải quan sẽ thực hiện kiểm tra, giám sát và xử lý vi phạm sau thông quan nếu doanh nghiệp không đáp ứng các điều kiện hưởng ưu đãi.
Trường hợp hết thời hạn một năm mà xe chưa được xuất khẩu ra nước ngoài, doanh nghiệp phải kê khai và nộp đủ số tiền thuế cùng tiền chậm nộp trong vòng 5 ngày làm việc. Nếu quá thời hạn mà doanh nghiệp không kê khai hoặc kê khai chưa đầy đủ, cơ quan hải quan sẽ thực hiện ấn định thuế và tính tiền chậm nộp trong 5 ngày làm việc tiếp theo.
Cách tiếp cận này nhằm giảm chi phí vốn trong giai đoạn đầu vào, qua đó tạo thêm nguồn lực cho doanh nghiệp đầu tư sản xuất hàng xuất khẩu. Tuy nhiên, phạm vi ưu đãi mở rộng cũng đặt ra yêu cầu phải xác định rõ đối tượng, số lượng linh kiện và cơ chế kiểm soát để tránh lợi dụng chính sách hoặc chồng chéo với các quy định miễn thuế hiện hành.
Liên quan đến nội dung này, Bộ Ngoại giao đề nghị đánh giá thêm tác động của đề xuất đối với các doanh nghiệp sản xuất linh kiện ô tô trong nước. Cơ quan này cho rằng có thể cân nhắc triển khai thí điểm chính sách thuế nhập khẩu ưu đãi 0% đối với linh kiện nhập khẩu để sản xuất xe xuất khẩu trong một thời hạn nhất định, tương tự phương án đang được đề xuất đối với xe máy điện xuất khẩu.
Bộ Công Thương cơ bản thống nhất về chủ trương nhưng đề nghị tiếp tục hoàn thiện khoản 10 Điều 8 của dự thảo. Theo đó, cần làm rõ sự khác biệt giữa cơ chế ưu đãi mới và chính sách miễn thuế đối với nguyên liệu nhập khẩu để gia công, sản xuất hàng xuất khẩu theo Luật Thuế xuất khẩu, thuế nhập khẩu, đồng thời bảo đảm một loại linh kiện không được hưởng đồng thời hai chế độ ưu đãi.
Bộ Công Thương cũng đề nghị giới hạn số lượng linh kiện được hưởng thuế suất 0% theo định mức sử dụng thực tế và số lượng xe ghi trong hợp đồng, đơn đặt hàng xuất khẩu. Việc quản lý cần gắn với hạch toán riêng theo tờ khai hải quan, mã linh kiện, số VIN, số lượng xe xuất khẩu và mức hao hụt bình thường. Bên cạnh đó, cơ quan soạn thảo được đề nghị xem xét chấp nhận hợp đồng khung đi kèm đơn đặt hàng có tính ràng buộc, thay vì chỉ giới hạn trong một loại hợp đồng xuất khẩu.
Đối với phương tiện sản xuất riêng để xuất khẩu, yêu cầu kỹ thuật cũng cần được thiết kế phù hợp với thị trường tiêu thụ. Theo đề xuất của Bộ Công Thương, xe phải đáp ứng tiêu chuẩn kỹ thuật và môi trường của nước nhập khẩu hoặc tiêu chuẩn tương đương, thay vì bắt buộc áp dụng tiêu chuẩn khí thải mức 5 của Việt Nam trong mọi trường hợp.
Ngoài ra, dự thảo dự kiến điều chỉnh tăng sản lượng chung và sản lượng riêng tối thiểu để doanh nghiệp được hưởng ưu đãi theo lộ trình ba giai đoạn. Năm 2027 tiếp tục áp dụng mức hiện hành tại Nghị định số 26/2023/NĐ-CP; giai đoạn 2028 - 2029 và 2030 - 2032 sẽ có các mức điều chỉnh nhằm duy trì tính ổn định của chính sách nhưng vẫn gắn với quy mô thị trường và mục tiêu phát triển ngành.