
Theo Nghị quyết quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật đất đai có hiệu lực từ ngày 1/1/2026, khi chuyển mục đích sử dụng đất, người dân phải nộp tiền sử dụng đất, tiền thuê đất một lần cho thời gian còn lại, tính theo chênh lệch giữa loại đất sau và trước khi chuyển mục đích.
Đối với đất vườn, ao hoặc đất nông nghiệp trong cùng thửa có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở thì tính tiền sử dụng đất theo mức thu: 30% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương.
Hiện hành tại khoản 1 và 2 Điều 8 Nghị định 103/2024/NĐ-CP thì hộ gia đình, cá nhân khi được cơ quan nhà nước có thẩm quyền ban hành quyết định cho phép chuyển mục đích sử dụng sang đất ở thì tiền sử dụng đất tính như sau:
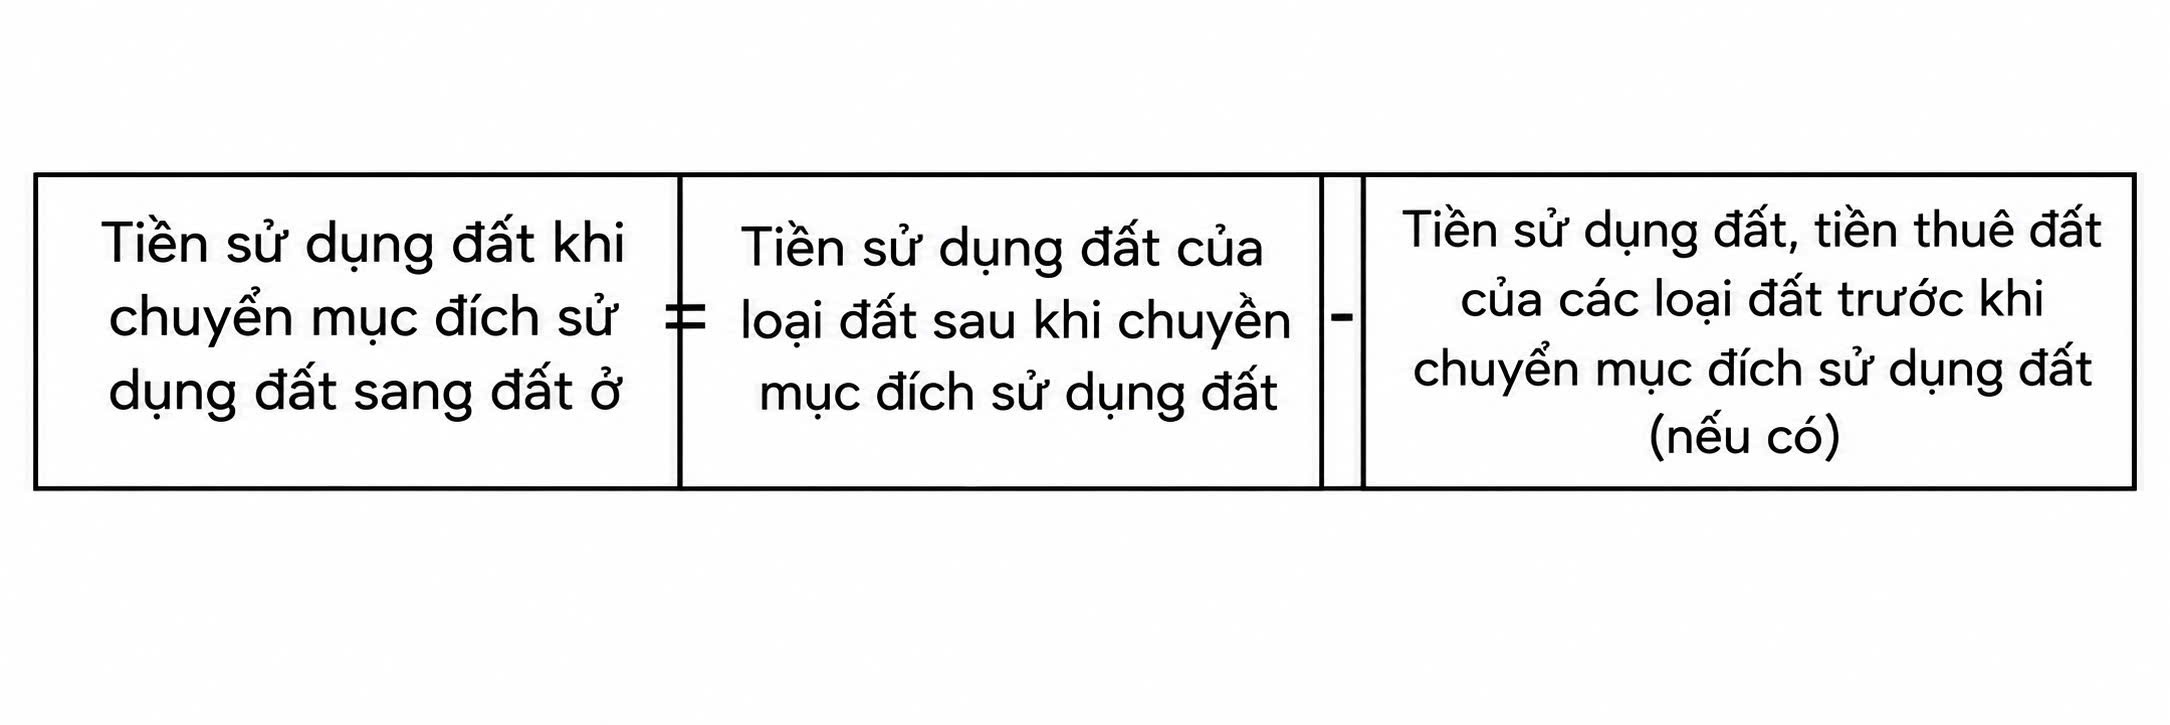
Như vậy, từ 1/1/2026 người dân sẽ chỉ nộp 30% chênh lệch khi chuyển đất nông nghiệp sang đất ở trong hạn mức, thay vì 100%.
Tuy nhiên, theo ông Lê Quốc Kiên – Chuyên gia bất động sản độc lập, không phải cứ có đất vườn, đất trồng cây lâu năm hay đất nông nghiệp thì khi chuyển lên đất ở đều được giảm 50% - 70%.
Ông Kiên chỉ ra các bước xác định thửa đất có thuộc diện được áp dụng được giảm đến 70% tiền sử dụng đất.
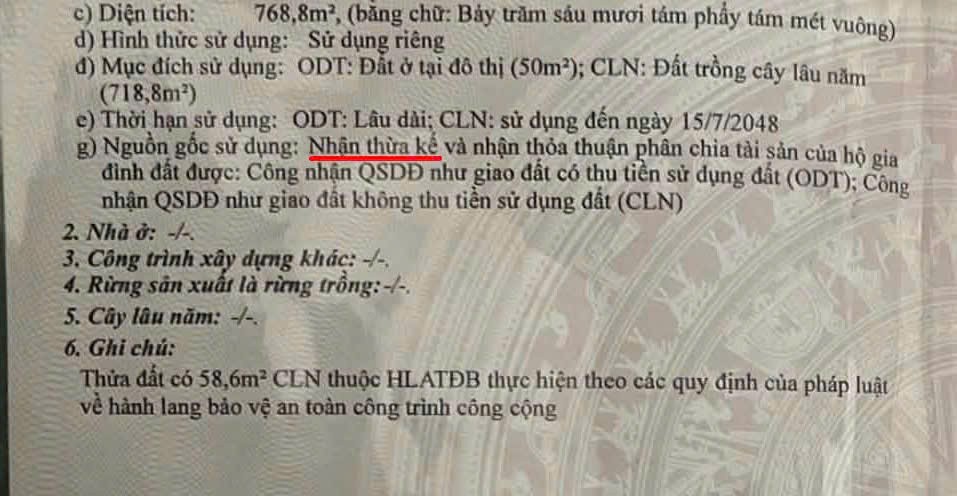
Bước 1, mở Trang 2 Giấy chứng nhận, tìm mục “Nguồn gốc sử dụng”. Kiểm tra nguồn gốc thửa đất xem có phải là ‘Nhà nước công nhận quyền sử dụng đất’, thường được thể hiện bằng nội dung như: “Công nhận QSDĐ như giao đất không thu tiền sử dụng đất” (như hình dưới).
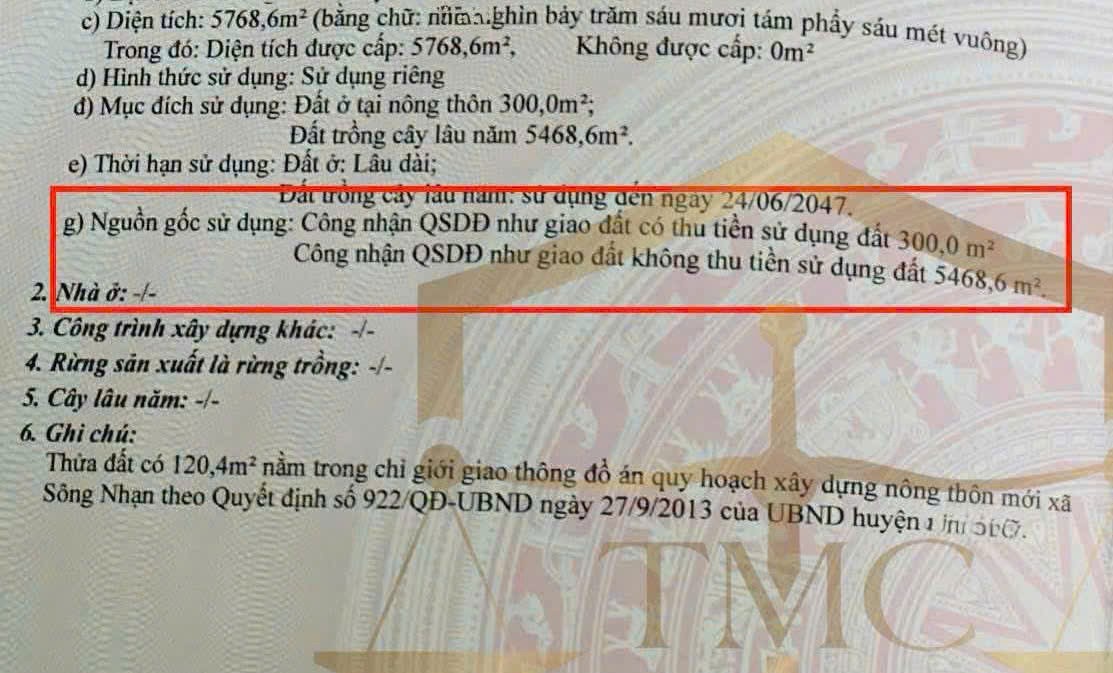
Các nguồn gốc khác như: nhận chuyển nhượng, nhận tặng cho, nhận thừa kế, Nhà nước cho thuê đất trả tiền một lần hoặc trả tiền hằng năm… có thể không thỏa điều kiện này.
Đa số các thửa đất khi chuyển lên thổ cư bị vướng ở bước 1.
Tại Công văn 11840 của Bộ Tài Chính ngày 6/8/2026 trả lời có ý: “…đã quy định về việc tính, tính lại tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ 03 loại đất nêu trên (trong đó, có đất có nguồn gốc là đất vườn, ao, gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất (không phân biệt hộ gia đình, cá nhân được chuyển mục đích sử dụng đất là người chuyển nhượng hay người nhận chuyển nhượng)".
Với công văn này, nếu sổ ghi “nhận chuyển nhượng, nhận thừa kế đất được nhà nước công nhận quyền sử dụng đất” vẫn có thể được miễn giảm, nếu nguồn gốc miếng đất ban đầu có sẵn đất ở (sổ cấp lần đầu có sẵn đất ở).
Bước 2 – Kiểm tra có thuộc 1 trong 3 trường hợp được ưu đãi hay không
1. Đất vườn, ao, đất nông nghiệp nằm trong cùng thửa đất đã có đất ở, được xác định khi Nhà nước công nhận quyền sử dụng đất.
Ông Kiên ví dụ: Ông A có thửa đất 5.768m², trên GCN ghi 300m² đất ở và 5.468m² đất trồng cây lâu năm; nguồn gốc là “Công nhận QSDĐ như giao đất không thu tiền sử dụng đất”. Khi ông chuyển thêm 200m2 đất trồng cây lâu năm sang đất ở, đây là trường hợp được áp dụng chính sách ưu đãi.
2. Đất có nguồn gốc là đất vườn, ao gắn liền với đất ở, sau đó người sử dụng đất tách ra để chuyển quyền sử dụng đất.
3. Đất có nguồn gốc là đất vườn, ao gắn liền với đất ở, nhưng trước ngày 01/7/2014, đơn vị đo đạc khi đo vẽ bản đồ địa chính đã tự đo đạc tách thành các thửa riêng.