
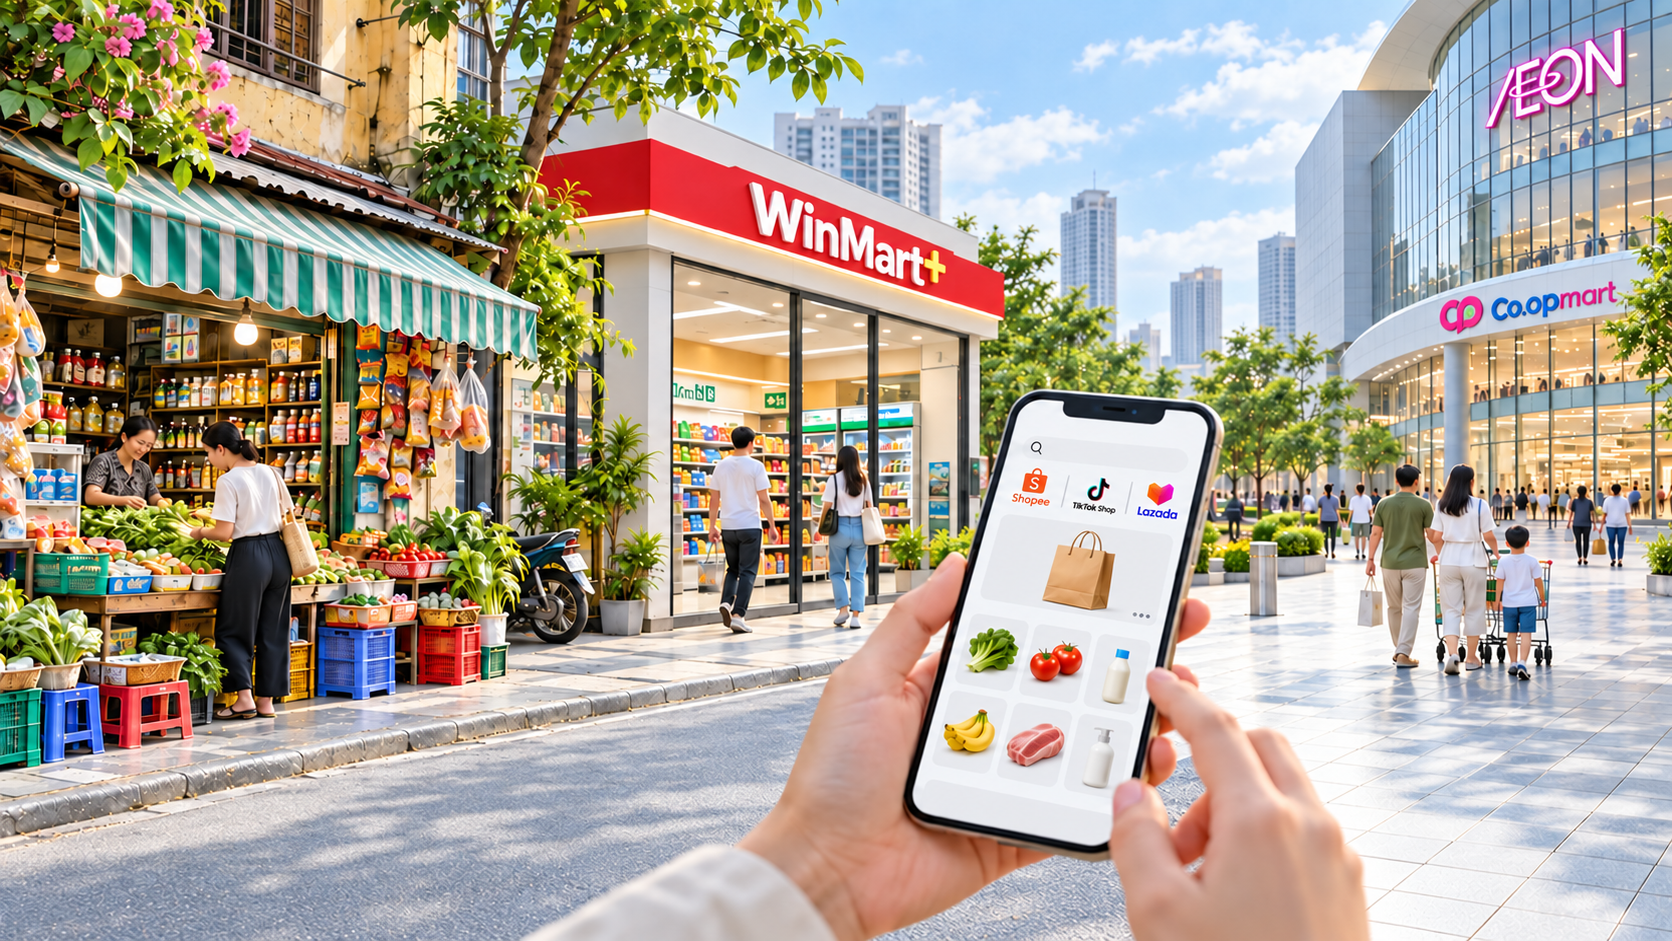
Nhưng phía sau những cửa hàng tưởng như rất giống nhau ấy là những mô hình kinh doanh khác biệt, và một cuộc đua có quy mô ngày càng lớn.
Trong tám tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng của Việt Nam đạt 5.235,5 nghìn tỷ đồng, tăng 13,3% so với cùng kỳ. Riêng bán lẻ hàng hóa tăng 12,8%. Theo Bộ Công Thương, bán lẻ hiện đại hiện chiếm khoảng 25% đến 30% tổng doanh số bán lẻ, nghĩa là phần lớn giao dịch vẫn diễn ra qua chợ truyền thống, cửa hàng tạp hóa và những điểm bán nhỏ lẻ.
Trong khi đó, một phần cuộc mua sắm đã chuyển lên màn hình điện thoại. Quy mô thương mại điện tử B2C của Việt Nam năm 2025 được ước tính khoảng 31 tỷ USD, tăng 25,5% và tương đương khoảng 10% tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng.
Vì thế, nếu hỏi ai đang thống lĩnh thị trường bán lẻ Việt Nam, câu trả lời sẽ khác nhau tùy cách đo. Nếu tính số lượng cửa hàng, WinCommerce đang ở nhóm dẫn đầu. Nếu nhìn vào quy mô của một nhà bán lẻ nội địa lâu năm, Saigon Co.op là cái tên không thể bỏ qua. Nếu nhìn vào tốc độ mở rộng, Bách Hóa Xanh đang gây chú ý. Còn nếu tính cả trung tâm thương mại, siêu thị, đại siêu thị và những mô hình khác, Central Retail và AEON lại có vị trí rất khác trên bản đồ.
Trên không gian số, Shopee, TikTok Shop và Lazada lại đang định hình một bản đồ mua sắm khác.
Thị trường chưa có vua
WinCommerce hiện sở hữu một trong những mạng lưới bán lẻ thực phẩm lớn nhất Việt Nam. Cuối năm 2025, hệ thống WinMart và WinMart+ có khoảng 4.500 cửa hàng. Doanh thu cả năm đạt khoảng 39.000 tỷ đồng, tăng 18,3%, trong khi doanh nghiệp mở thêm 764 cửa hàng.
Điều đáng chú ý nằm ở hướng đi của mạng lưới. Trong nửa đầu năm 2025, khoảng 75% số cửa hàng WinMart+ mới nằm tại khu vực nông thôn. Với một ngành kinh doanh phụ thuộc nhiều vào vị trí, mật độ dân cư và khả năng quay vòng hàng hóa, việc đưa cửa hàng tới những thị trường chưa được phục vụ bởi bán lẻ hiện đại có ý nghĩa lớn hơn việc đơn thuần tăng số lượng biển hiệu.
Bách Hóa Xanh cũng đang đi theo hướng này nhưng với tốc độ nhanh hơn. Tám tháng đầu năm 2026, chuỗi đạt doanh thu khoảng 40.100 tỷ đồng, tăng 32% so với cùng kỳ. Đến cuối tháng 8, Bách Hóa Xanh có 3.612 cửa hàng, sau khi mở ròng hơn 1.000 điểm bán từ đầu năm.
Nếu chỉ nhìn vào hai chuỗi này, thị trường dường như đang được chia thành những mạng lưới cửa hàng ngày càng dày đặc. Nhưng bức tranh thực tế rộng hơn.
Saigon Co.op không tạo ra cảm giác về tốc độ phủ kín đường phố giống các chuỗi siêu thị mini, nhưng vẫn là một trong những hệ thống bán lẻ nội địa lớn nhất. Năm 2025, Saigon Co.op đạt doanh thu hơn 32.000 tỷ đồng và có trên 800 điểm bán, gồm Co.opmart, Co.op Food, Co.opXtra và nhiều định dạng khác.
Central Retail lại cho thấy vì sao không thể so sánh các nhà bán lẻ chỉ bằng số cửa hàng. Tập đoàn Thái Lan hiện diện tại Việt Nam thông qua nhiều thương hiệu và định dạng, từ GO!, Tops Market tới các trung tâm thương mại. Đến tháng 9/2026, doanh nghiệp cho biết mạng lưới tại Việt Nam đã vượt 300 địa điểm ở 26 tỉnh, thành.
Trước đó, tại ngày 30/6, Central Retail ghi nhận 202 cửa hàng và 44 trung tâm thương mại. Hai con số này có phạm vi thống kê khác nhau và không thể đặt cạnh số cửa hàng của WinCommerce hay Bách Hóa Xanh như một phép so sánh đơn giản.
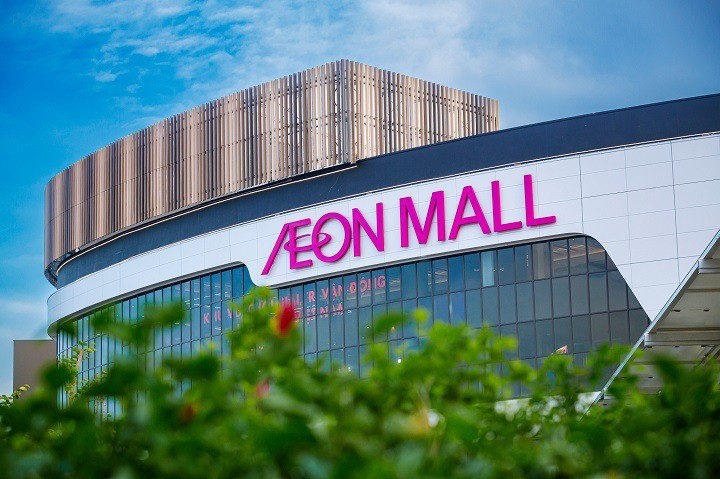
AEON cũng theo một cách khác. Tập đoàn Nhật Bản vận hành các trung tâm mua sắm, trung tâm bách hóa tổng hợp và siêu thị, đồng thời mở rộng sang những mô hình nhỏ hơn. Doanh nghiệp đặt mục tiêu tăng quy mô hoạt động tại Việt Nam lên gấp ba lần vào năm 2030. Lợi thế của AEON nằm nhiều hơn ở khả năng xây dựng một hệ sinh thái bán lẻ quanh trung tâm thương mại và khu dân cư.
Những mô hình khác nhau ấy cùng tồn tại vì thị trường Việt Nam vẫn còn một khoảng trống lớn. Phần bán lẻ hiện đại mới chiếm khoảng một phần tư đến một phần ba tổng thị trường. Phần còn lại vẫn thuộc về chợ, cửa hàng tạp hóa và những điểm bán nhỏ.
Và khoảng trống ấy không chỉ nằm trên mặt phố.
Năm 2025, tổng giá trị giao dịch trên bốn nền tảng Shopee, TikTok Shop, Lazada và Tiki đạt khoảng 429.700 tỷ đồng, tăng 34,75%. Trong nhóm này, Shopee chiếm khoảng 56% và TikTok Shop hơn 41%. Đây là tỷ trọng trong phạm vi bốn nền tảng được theo dõi, không phải thị phần của toàn bộ thị trường thương mại điện tử Việt Nam.
Nếu một chuỗi bán lẻ mở thêm cửa hàng để đến gần người mua hơn, một nền tảng số có thể mở rộng khả năng tiếp cận khách hàng mà không cần thêm một mặt bằng. Bản đồ bán lẻ vì thế không còn chỉ được đo bằng số cửa hàng.
Cuộc chiến thật sự nằm ở đâu?
Có một thời, câu chuyện của các nhà bán lẻ chủ yếu xoay quanh việc mở được bao nhiêu cửa hàng. Với một thị trường còn phân mảnh như Việt Nam, quy mô mạng lưới rõ ràng là lợi thế. Nhưng càng mở rộng, bài toán càng thay đổi.
Một cửa hàng mới cần đủ khách hàng để tạo doanh thu, đủ doanh thu để bù chi phí mặt bằng và nhân sự, đồng thời phải được cung ứng hàng hóa với chi phí hợp lý. Khi số lượng cửa hàng lên tới hàng nghìn, chỉ một tỷ lệ nhỏ điểm bán hoạt động kém hiệu quả cũng có thể trở thành khoản chi phí đáng kể. Vì thế, doanh thu và lợi nhuận trên mạng lưới bắt đầu quan trọng không kém số lượng cửa hàng.
WinCommerce bước vào năm 2026 với một câu chuyện khác so với vài năm trước. Trong nửa đầu năm, doanh thu đạt gần 23.000 tỷ đồng, tăng gần 30%, trong khi lợi nhuận sau thuế tăng hơn năm lần so với cùng kỳ theo công bố của Masan. Bách Hóa Xanh cũng đang mở rộng mạnh đồng thời cải thiện hiệu quả của những cửa hàng mới.
Cuộc đua vì thế đang bước sang giai đoạn mà tốc độ mở rộng phải đi cùng khả năng kiếm tiền từ từng điểm bán.
Với thương mại điện tử, bài toán được đặt theo cách khác. Sáu tháng đầu năm 2026, tổng giá trị giao dịch trên bốn nền tảng lớn đạt khoảng 291.600 tỷ đồng, tăng 44,11% so với cùng kỳ. Số sản phẩm bán ra tăng 13,67%, trong khi số cửa hàng có đơn hàng tăng 14,11%.
Một cửa hàng có thể mở rộng từ phường này sang phường khác. Một chuỗi có thể từ thành phố lớn đi xuống thành phố cấp hai rồi tới nông thôn. Một nền tảng số lại có thể tiếp cận người mua ở nhiều địa phương cùng lúc. Ba cách mở rộng này ngày càng có thể kết hợp với nhau: cửa hàng trở thành điểm giao hàng, siêu thị xử lý đơn trực tuyến, còn thương hiệu bán đồng thời qua cửa hàng và các nền tảng như Shopee, TikTok Shop hay Lazada.
Bản đồ địa lý cũng đang thay đổi. Hà Nội và TP.HCM vẫn là những thị trường quan trọng, nhưng dư địa tăng trưởng của bán lẻ hiện đại nằm ngày càng nhiều ở các tỉnh và thành phố cấp hai. WinCommerce đẩy mạnh WinMart+ về nông thôn. Bách Hóa Xanh mở rộng ra miền Trung. Central Retail hướng tới cả thành phố lớn và thành phố cấp hai.
Điều này khiến câu hỏi “ai có nhiều cửa hàng nhất?” ngày càng khó trả lời một cách có ý nghĩa. Một cửa hàng WinMart+ không có cùng diện tích hay chức năng với một Co.opmart. Một trung tâm mua sắm AEON lại càng không thể đặt cạnh một cửa hàng Bách Hóa Xanh chỉ bằng một phép đếm.
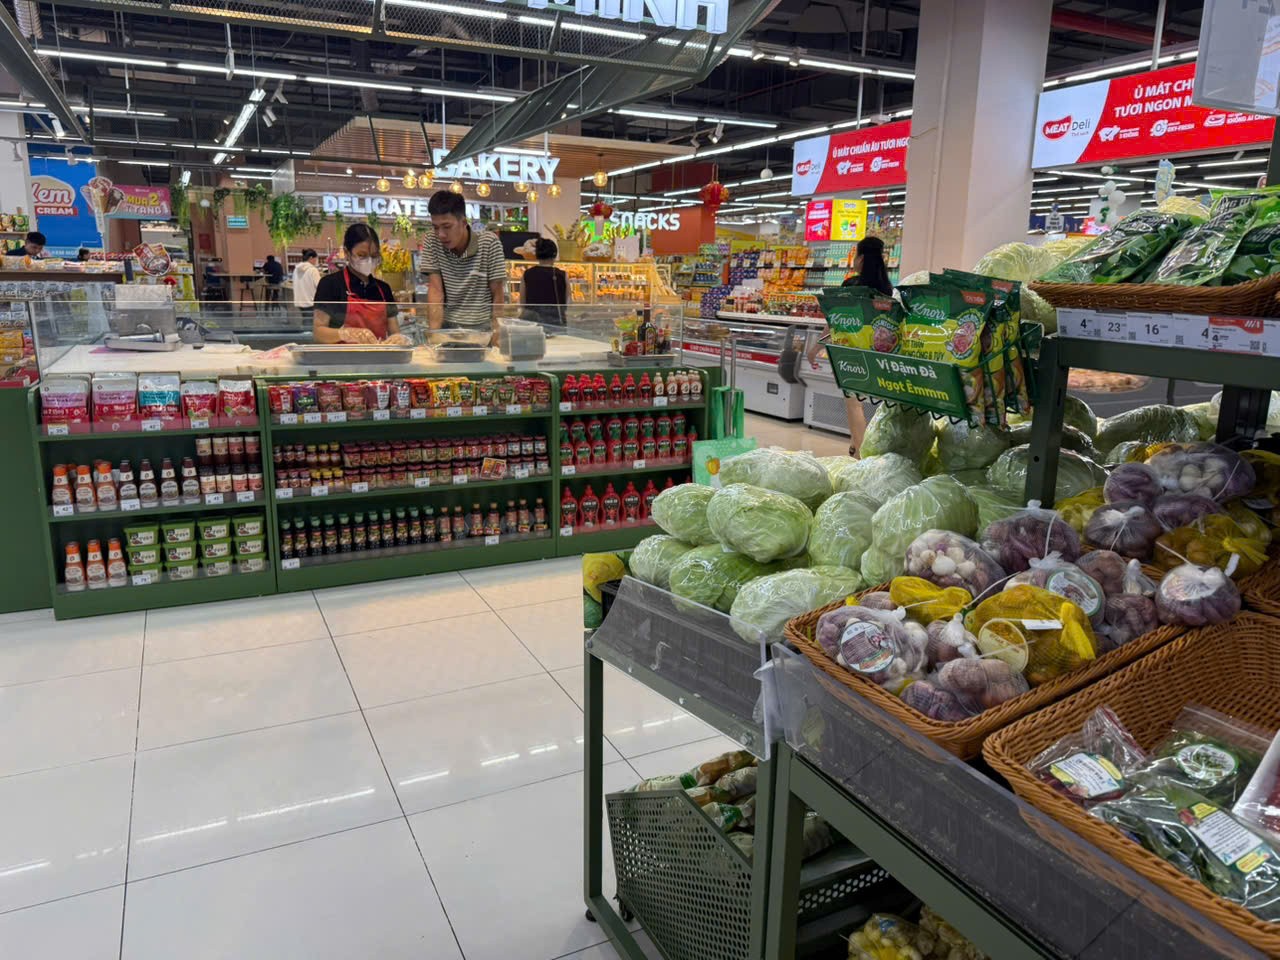
Bởi vậy, thị trường bán lẻ Việt Nam hiện chưa có một “ông vua” theo nghĩa tuyệt đối. WinCommerce có mạng lưới cửa hàng rất lớn. Bách Hóa Xanh đang tăng trưởng nhanh. Saigon Co.op sở hữu một hệ thống lâu năm và quy mô đáng kể. Central Retail và AEON có những lợi thế riêng từ trung tâm thương mại, vốn và kinh nghiệm vận hành của các tập đoàn khu vực. Shopee, TikTok Shop và Lazada lại đang định hình một không gian mua sắm mà vài năm trước chưa có vị trí tương đương trong bản đồ bán lẻ.
Trong khi các doanh nghiệp này cạnh tranh với nhau, phần lớn thị trường vẫn nằm ngoài các chuỗi hiện đại và ngoài những nền tảng lớn. Đó là lý do cuộc đua chưa dừng ở việc tranh giành khách hàng giữa những cửa hàng đã tồn tại. Phần hấp dẫn vẫn nằm ở những khu dân cư chưa có siêu thị, những thành phố mà các thương hiệu lớn mới bắt đầu đặt chân tới, và những người tiêu dùng chưa chuyển hẳn sang mua sắm trực tuyến.
Với doanh số bán lẻ hàng hóa tăng gần 13% trong tám tháng đầu năm 2026, khoảng trống ấy đủ lớn để nhiều người cùng chạy. Vấn đề trong những năm tới có lẽ không còn đơn giản là ai có thể mở thêm cửa hàng nhanh nhất, mà là ai có thể xây dựng được một mạng lưới đủ rộng, đủ hiệu quả và đủ gần người tiêu dùng, dù mạng lưới ấy nằm trên mặt phố hay trong chiếc điện thoại.