
Đề xuất giảm thuế xuất khẩu ba mặt hàng phân bón
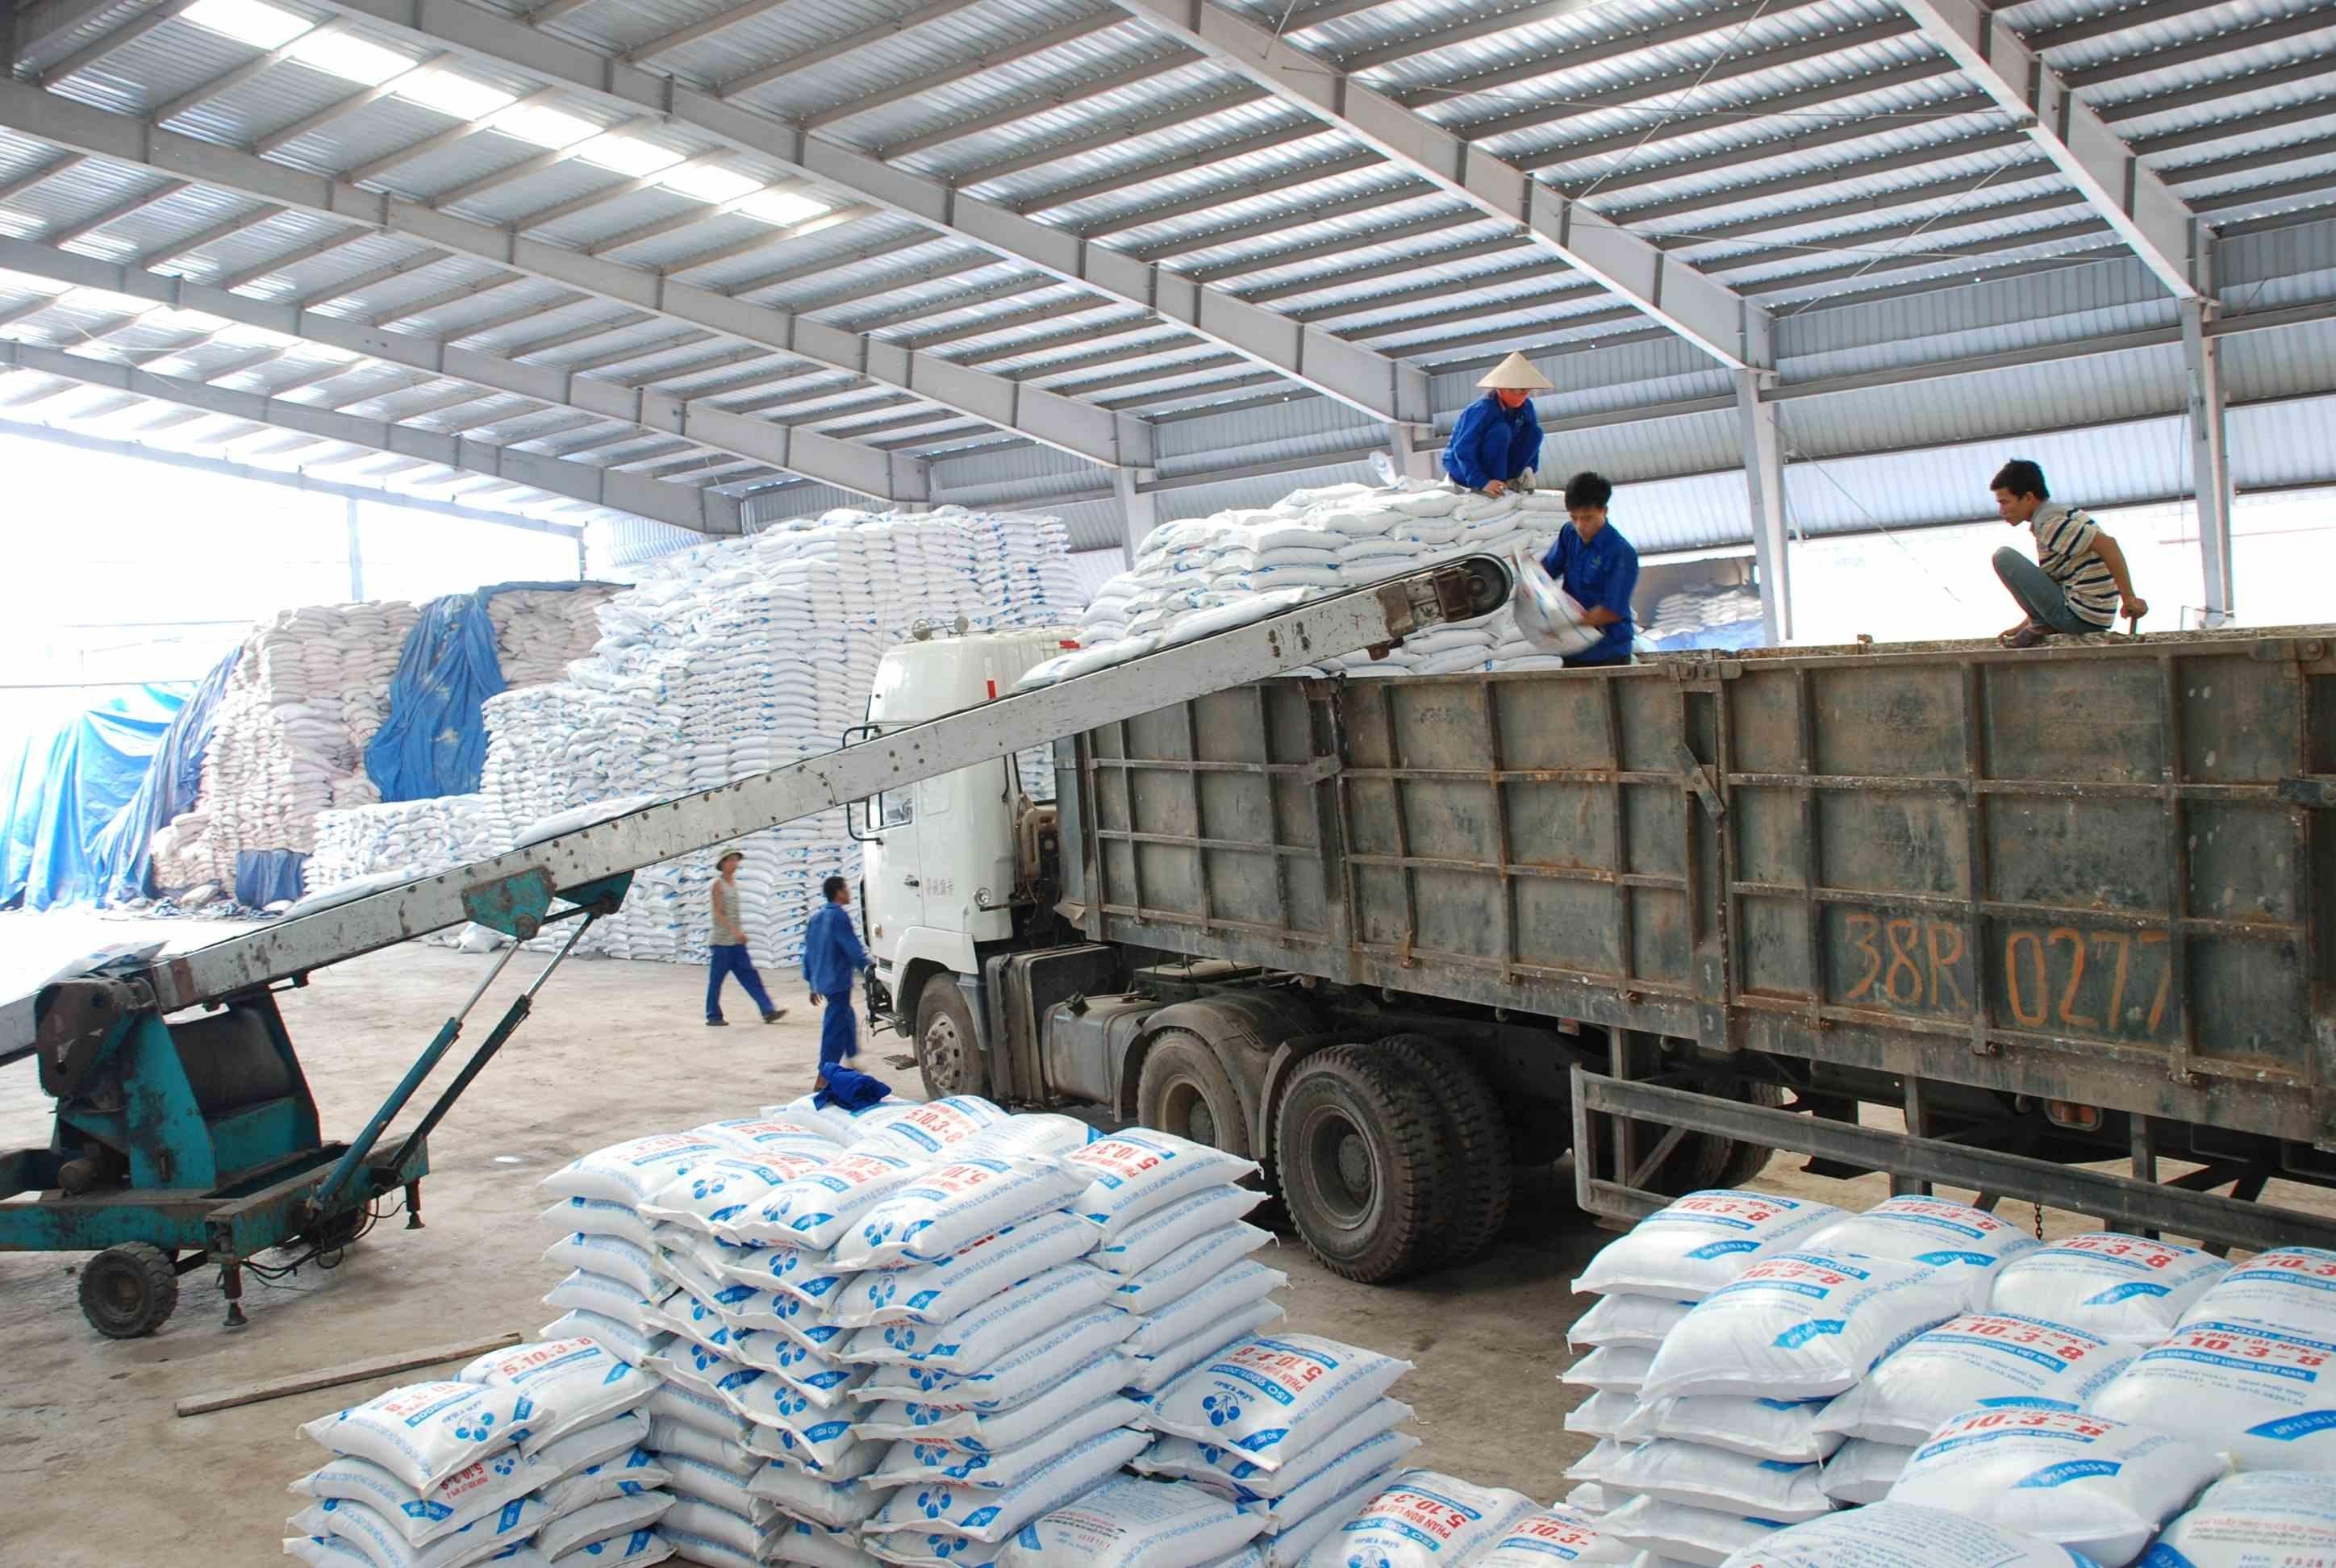
Bộ Tài chính đang lấy ý kiến đối với dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan. Dự thảo được Bộ Tư pháp công bố để thẩm định ngày 8/10, trong đó đề xuất giảm thuế xuất khẩu đối với ba mặt hàng phân bón gồm urea, supe lân và kali sulphat (SOP) từ 5% xuống 0%.
Đề xuất được đưa ra sau khoảng 5 tháng kể từ khi Bộ Tài chính đề xuất giữ nguyên mức thuế xuất khẩu 5% vào tháng 5/2026, trong bối cảnh xung đột tại Trung Đông gây biến động giá cả. Theo đánh giá mới hơn, thị trường đã dần ổn định, tạo cơ sở để xem xét điều chỉnh chính sách thuế.
Đối với urea, Việt Nam hiện có 4 nhà máy sản xuất với tổng công suất khoảng 2,73 triệu tấn/năm. Bình quân giai đoạn 2021-2024, sản lượng urea trong nước đạt khoảng 2,54 triệu tấn/năm, trong khi nhu cầu tiêu thụ bình quân khoảng 2,148 triệu tấn/năm. Lượng xuất khẩu bình quân đạt khoảng 661.000 tấn/năm, bao gồm cả urea có nguồn gốc nhập khẩu.
Đối với supe lân thuộc các mã HS 3103.11.90 và 3103.19.90, tổng công suất sản xuất phân lân của Việt Nam đạt khoảng 2 triệu tấn/năm, trong đó supe lân chiếm khoảng 1,25 triệu tấn/năm, phần còn lại là lân nung chảy và lân giàu. Đây là nhóm sản phẩm đã qua chế biến sâu hơn, có tỷ trọng tài nguyên khoáng sản trong sản phẩm thấp.
Trong khi đó, kali sulphat chủ yếu sử dụng nguyên liệu nhập khẩu, không khai thác khoáng sản trong nước để sản xuất. Quy mô sản xuất mặt hàng này còn nhỏ, nhu cầu tiêu thụ nội địa hạn chế.
Theo số liệu năm 2025, kim ngạch xuất khẩu urea đạt khoảng 329 triệu USD, trong khi supe lân đạt 18 triệu USD và kali sulphat đạt 8,7 triệu USD. Tổng kim ngạch xuất khẩu của ba mặt hàng đạt khoảng 355,7 triệu USD, trong đó urea chiếm hơn 92%.
Việc giảm thuế xuất khẩu về 0% được kỳ vọng tạo thêm dư địa về giá cho doanh nghiệp khi tiếp cận thị trường nước ngoài. Chẳng hạn, với giá trị tính thuế xuất khẩu 100 tỷ đồng, mức thuế 5% tương ứng khoản thuế phải nộp 5 tỷ đồng. Nếu thuế suất giảm về 0%, doanh nghiệp sẽ không còn phát sinh khoản thuế này, từ đó có thêm dư địa điều chỉnh giá bán hoặc cải thiện hiệu quả kinh doanh.
Theo đánh giá của Bộ Tài chính, chính sách giảm thuế có thể góp phần nâng cao sức cạnh tranh và khả năng sinh lời của doanh nghiệp. Phần thu ngân sách giảm từ thuế xuất khẩu cũng có thể được bù đắp một phần thông qua nguồn thu thuế thu nhập doanh nghiệp tăng lên khi hoạt động sản xuất, kinh doanh được cải thiện.
Doanh nghiệp sản xuất phân bón có thêm dư địa xuất khẩu
Nếu đề xuất được thông qua, các doanh nghiệp sản xuất urea như Đạm Cà Mau và Đạm Phú Mỹ có thể là những đơn vị hưởng lợi đáng kể nhờ quy mô sản xuất và tỷ trọng xuất khẩu của mặt hàng này.
Trong nửa đầu năm 2026, Đạm Cà Mau ghi nhận doanh thu 11.998 tỷ đồng, tăng 27% so với cùng kỳ; lợi nhuận sau thuế đạt 1.856 tỷ đồng, tăng 54,7%.
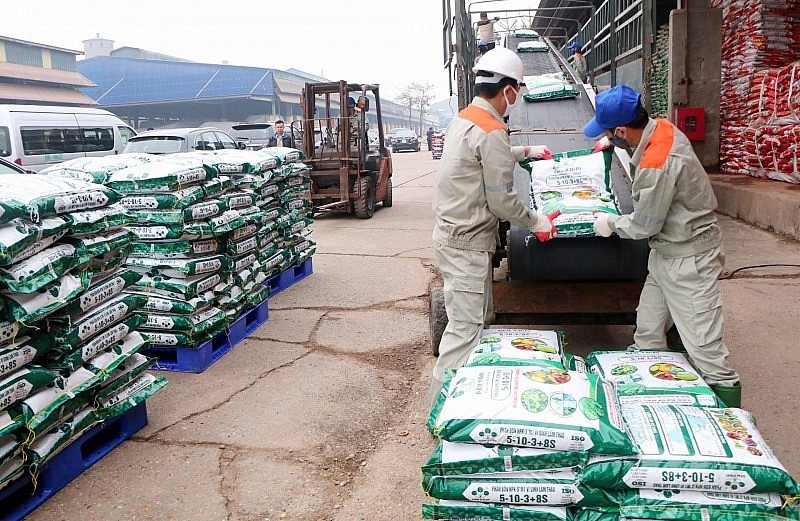
Ở nhóm supe lân và kali sulphat, Công ty CP Supe Phốt phát và Hóa chất Lâm Thao (Supe Lâm Thao, mã LAS) cũng đang mở rộng hoạt động sản xuất sản phẩm mới. Ngày 7/5/2026, doanh nghiệp đưa vào hoạt động dây chuyền sản xuất kali sulphat với công suất 20.000 tấn/năm, tổng vốn đầu tư gần 120 tỷ đồng. Ngày 1/10, doanh nghiệp công bố xuất khẩu kali sulphat sang thị trường Hàn Quốc.
Tuy nhiên, hoạt động kinh doanh của Supe Lâm Thao vẫn chịu áp lực từ nguồn nguyên liệu. Doanh nghiệp từng đề cập tình trạng thiếu quặng apatit và chất lượng quặng suy giảm, buộc phải bổ sung nguyên liệu có hàm lượng P₂O₅ cao. Chi phí bình quân theo đó tăng 23%, cao hơn mức tăng 19% của giá bán bình quân, trong khi sản lượng tiêu thụ giảm 121.264 tấn so với cùng kỳ.
Theo báo cáo sơ kết 6 tháng đầu năm 2026, Supe Lâm Thao đạt doanh thu thuần khoảng 2.235,5 tỷ đồng và lợi nhuận sau thuế 50,5 tỷ đồng, lần lượt giảm khoảng 16,2% và 59% so với cùng kỳ.
Đề xuất giảm thuế xuất khẩu phân bón về 0% được kỳ vọng tạo thêm điều kiện để doanh nghiệp mở rộng thị trường và cải thiện khả năng cạnh tranh. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào diễn biến giá bán, chi phí nguyên liệu, nhu cầu thị trường và khả năng tổ chức hoạt động xuất khẩu của từng doanh nghiệp.