
Theo Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), tổng kim ngạch xuất khẩu thủy sản trong 10 tháng đầu năm 2026 đạt 10,459 tỷ USD, tăng 12,1% so với cùng kỳ năm trước. Riêng tháng 10, giá trị xuất khẩu đạt khoảng 1,32 tỷ USD, tăng 13,5%, cho thấy hoạt động thương mại của ngành vẫn duy trì nhịp tăng trưởng tích cực.
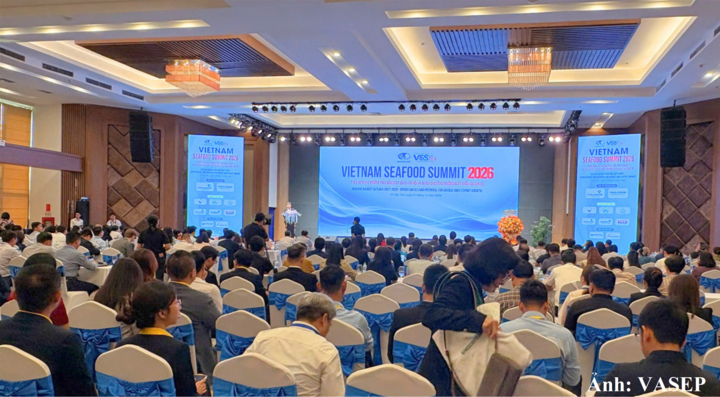
Những kết quả này được phân tích tại Hội thảo Vietnam Seafood Summit 2026, tổ chức ngày 11/11 tại TP. Cần Thơ với chủ đề “Triển vọng thị trường thủy sản 2027-2029 - Cơ hội và dư địa cho tăng trưởng xuất khẩu hai con số”. Sự kiện quy tụ đại diện các hiệp hội ngành hàng, chuyên gia và hơn 132 doanh nghiệp nhằm đánh giá triển vọng từng phân khúc sản phẩm, nhận diện thách thức và xây dựng định hướng kinh doanh cho giai đoạn tiếp theo.
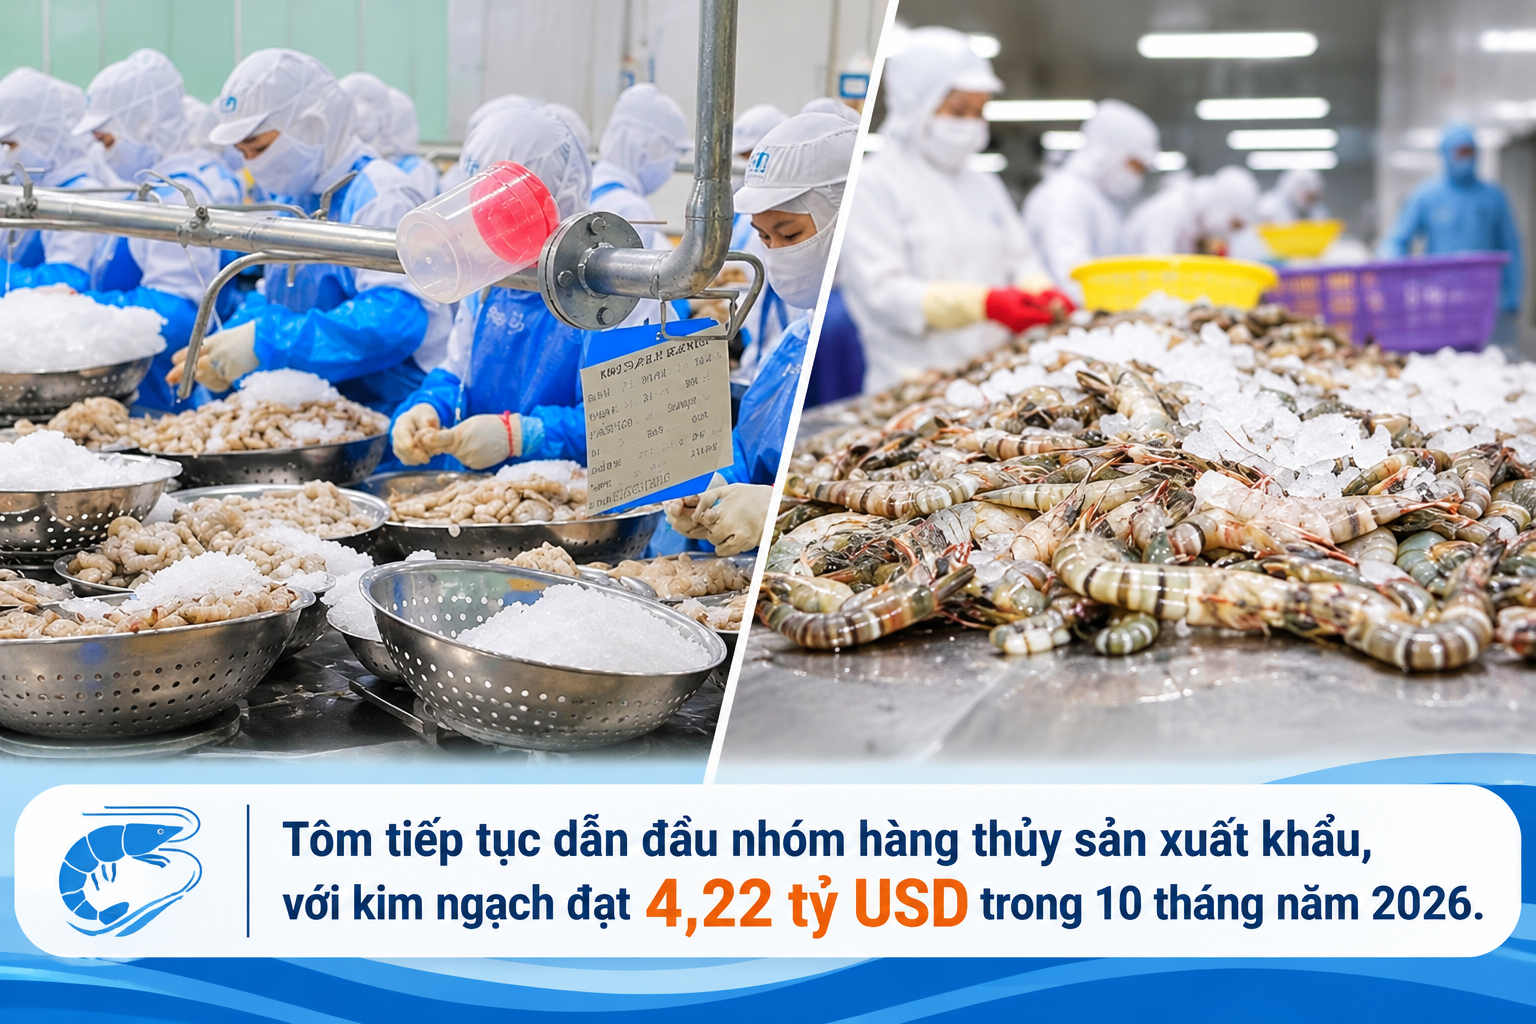
Bức tranh xuất khẩu 10 tháng cho thấy sự đóng góp ngày càng đa dạng của các nhóm hàng. Tôm tiếp tục là mặt hàng chủ lực với kim ngạch 4,22 tỷ USD, tăng 9%. Trong cơ cấu sản phẩm, tôm chân trắng đạt 2,62 tỷ USD, tăng 4%, còn tôm hùm xanh đạt khoảng 915 triệu USD, tăng 31%. Dù vậy, diễn biến trong tháng 10 đã xuất hiện dấu hiệu chững lại khi xuất khẩu tôm giảm gần 5%, xuống còn 474 triệu USD. Riêng tôm chân trắng giảm 8%, chủ yếu do sức ép cạnh tranh về giá và nguồn cung từ Ecuador, đặc biệt tại thị trường Hoa Kỳ.
Ở nhóm cá, cá tra ghi nhận kim ngạch gần 1,98 tỷ USD, tăng 11% so với cùng kỳ. Riêng tháng 10, xuất khẩu mặt hàng này đạt khoảng 249 triệu USD, tăng gần 15%. Việc giá cá tuyết trên thị trường quốc tế tăng cao đang tạo thêm cơ hội cho cá tra Việt Nam mở rộng hiện diện trong phân khúc cá thịt trắng có mức giá cạnh tranh.

Đáng chú ý, nhóm cá khác đạt kim ngạch trên 2 tỷ USD, tăng 17%. Riêng tháng 10, giá trị xuất khẩu đạt 309 triệu USD, tăng tới 55%, đóng góp khoảng 70% mức tăng kim ngạch chung của toàn ngành trong tháng. Các mặt hàng khác cũng duy trì xu hướng tích cực, trong đó cua, ghẹ và giáp xác khác đạt gần 418 triệu USD, tăng 32,6%; nhuyễn thể có vỏ vượt 260 triệu USD, tăng 23%. Xuất khẩu mực, bạch tuộc đạt gần 700 triệu USD, tăng gần 15%, còn cá ngừ đạt 817 triệu USD, tăng 5%.
Xét theo thị trường, Trung Quốc và Hồng Kông đang nổi lên như một trong những động lực tăng trưởng quan trọng. Kim ngạch xuất khẩu sang khu vực này đạt 2,62 tỷ USD, tăng 30,3%, đóng góp khoảng 54% mức tăng xuất khẩu thủy sản của cả nước trong 10 tháng. Thị trường ASEAN cũng ghi nhận kết quả khả quan với 722 triệu USD, tăng 22,9%.
Trong khi đó, xuất khẩu sang EU và Nhật Bản có dấu hiệu cải thiện trong tháng 10, lần lượt tăng 22,1% và 6,7%. Tuy nhiên, tính chung 10 tháng, mức tăng tại hai thị trường này vẫn khá khiêm tốn, tương ứng 1,1% và 2,8%. Riêng Hoa Kỳ tiếp tục là thị trường nhiều thách thức khi kim ngạch tháng 10 giảm 11,8%, còn gần 200 triệu USD; lũy kế đạt 1,63 tỷ USD, giảm 1,2%.
Trên cơ sở kết quả năm 2026, VASEP xây dựng ba kịch bản phát triển xuất khẩu thủy sản đến năm 2029. Với kịch bản thận trọng, trong điều kiện sức mua toàn cầu duy trì ở mức thấp, ngành có thể tăng trưởng bình quân 3% mỗi năm, đưa kim ngạch lên khoảng 13 tỷ USD vào năm 2029.
Ở kịch bản cơ sở, tốc độ tăng trưởng được đặt ở mức 6% mỗi năm nhờ sự cải thiện đồng thời về sản lượng và đơn giá xuất khẩu. Theo đó, kim ngạch dự kiến đạt 12,7 tỷ USD năm 2027, tăng lên 13,47 tỷ USD năm 2028 và khoảng 14,28 tỷ USD vào năm 2029. Nếu đạt được mức tăng trưởng 10% mỗi năm theo kịch bản mục tiêu, xuất khẩu thủy sản Việt Nam có thể tiến sát 16 tỷ USD vào cuối giai đoạn.
Khoảng cách gần 1,7 tỷ USD giữa kịch bản cơ sở và kịch bản mục tiêu cho thấy dư địa phát triển của ngành vẫn còn đáng kể. Tuy nhiên, con số này không đơn thuần phụ thuộc vào khả năng mở rộng sản lượng mà đòi hỏi những thay đổi thực chất trong phương thức tổ chức sản xuất, kiểm soát chi phí và nâng cao giá trị sản phẩm.
Theo bà Shirlene Maria Anthonysamy, Vụ Thủy sản và Nuôi trồng thủy sản, Tổ chức Lương thực và Nông nghiệp Liên hợp quốc (FAO), đến năm 2034, sản lượng thủy sản toàn cầu dự kiến đạt 214 triệu tấn, tăng 10% so với năm 2024. Trong đó, sản lượng nuôi trồng có thể đạt 119 triệu tấn, tăng 16%, còn châu Á tiếp tục chiếm khoảng 3/4 tổng lượng tiêu thụ thủy sản toàn cầu.
Dù nhu cầu vẫn mở ra cơ hội cho các quốc gia xuất khẩu, triển vọng thị trường không đồng nghĩa với việc doanh nghiệp có thể dễ dàng gia tăng doanh thu. Giá thực tế của thực phẩm được dự báo có xu hướng giảm, trong khi những quốc gia có quy mô sản xuất lớn như Trung Quốc đang đẩy mạnh năng lực cung ứng trong nước. Điều này khiến các doanh nghiệp Việt Nam phải tính toán kỹ hơn về chủng loại, kích cỡ, phương thức chế biến và phân khúc khách hàng.
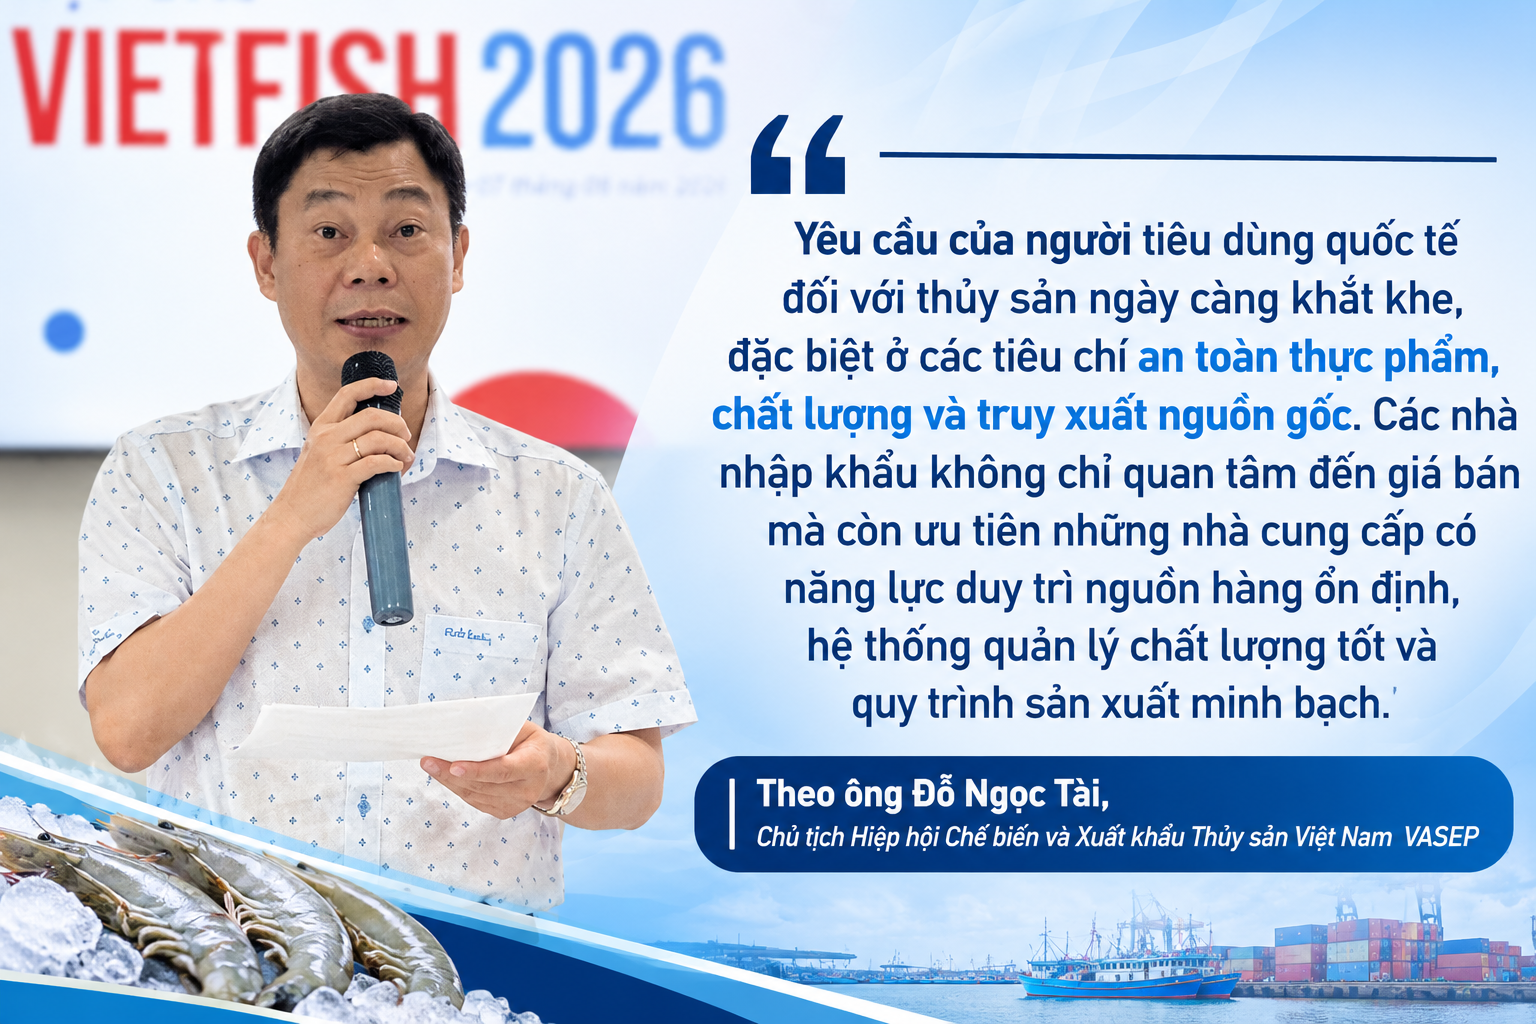
Theo ông Đỗ Ngọc Tài, Chủ tịch VASEP, yêu cầu của người tiêu dùng quốc tế đối với thủy sản ngày càng khắt khe, đặc biệt ở các tiêu chí an toàn thực phẩm, chất lượng và truy xuất nguồn gốc. Các nhà nhập khẩu không chỉ quan tâm đến giá bán mà còn ưu tiên những nhà cung cấp có năng lực duy trì nguồn hàng ổn định, hệ thống quản lý chất lượng tốt và quy trình sản xuất minh bạch.
Thủy sản Việt Nam có lợi thế nhờ mạng lưới thị trường rộng, năng lực chế biến đa dạng và khả năng đáp ứng nhiều phân khúc tiêu dùng. Tuy nhiên, chi phí sản xuất vẫn là điểm yếu đáng kể. Riêng ngành tôm, giá thành sản xuất tại Việt Nam hiện cao hơn Ecuador và Ấn Độ khoảng 20-30%, chủ yếu do chi phí con giống, thức ăn, điện năng và xử lý môi trường.
Mức chênh lệch này khiến doanh nghiệp gặp bất lợi khi cạnh tranh ở những phân khúc nhạy cảm về giá. Trong bối cảnh căng thẳng địa chính trị, xung đột thương mại và biến động chính sách thuế quan tiếp tục ảnh hưởng đến hoạt động giao thương, áp lực đối với doanh nghiệp càng lớn. Đặc biệt, những thay đổi trong chính sách nhập khẩu và các biện pháp phòng vệ thương mại tại Hoa Kỳ có thể tác động trực tiếp đến giá bán, hợp đồng và kế hoạch sản xuất.
Vì vậy, ông Đỗ Ngọc Tài cho rằng doanh nghiệp cần chuẩn bị năng lực cung ứng ngay từ đầu chuỗi, từ lựa chọn con giống, quy hoạch vùng nuôi đến đầu tư thiết bị, bố trí công suất chế biến và nguồn vốn. Việc chủ động kế hoạch sản xuất sẽ giúp doanh nghiệp hạn chế rủi ro khi thị trường biến động, thay vì chỉ tìm cách điều chỉnh sau khi đơn hàng đã được ký kết.
Những điểm nghẽn về chi phí và chất lượng nguyên liệu cũng được các doanh nghiệp phân tích sâu tại Vietnam Seafood Summit 2026. Đối với ngành tôm, ông Lê Văn Quang, Tổng Giám đốc Công ty cổ phần Tập đoàn Thủy sản Minh Phú, cho rằng áp lực cạnh tranh không chỉ đến từ giá thành mà còn xuất phát từ sự thay đổi trong năng lực chế biến của các quốc gia đối thủ.
Theo ông Quang, trước đây, các đối thủ chủ yếu cung cấp tôm nguyên con và tôm lột đầu, nhưng hiện đã phát triển mạnh những sản phẩm chế biến sâu như tôm PD (tôm lột vỏ, rút chỉ đen), PND (tôm lột vỏ nhưng giữ lại chỉ đen) và IQF (tôm cấp đông rời từng con). Việc nâng cấp danh mục sản phẩm giúp các nước này gia tăng khả năng cạnh tranh, kể cả ở những phân khúc trước đây Việt Nam có thế mạnh.
Từ thực tế đó, ông Quang nhận định nếu tiếp tục tập trung quá nhiều vào tôm thẻ chân trắng, ngành tôm Việt Nam sẽ khó tạo lợi thế về khoảng cách địa lý và giá bán. Thay vào đó, cần xem xét chuyển hướng sang phát triển tôm sú, mặt hàng có nguồn nguyên liệu dồi dào và mức độ cạnh tranh thấp hơn.
Đáng chú ý, nhu cầu đối với tôm sú kích cỡ nhỏ, khoảng 40-100 con/kg, đang có xu hướng tăng từ cuối năm 2025 sang năm 2026. Việc tổ chức nuôi theo quy cách này có thể giúp người nuôi cải thiện năng suất, tối ưu chi phí và đáp ứng tốt hơn nhu cầu của các phân khúc tiêu thụ.
Ở góc độ sản xuất, ông Võ Văn Phục, Chủ tịch Hội đồng quản trị, Tổng Giám đốc Công ty cổ phần Thủy sản sạch Việt Nam, cho rằng chất lượng con giống và hiệu quả kiểm soát chi phí là hai vấn đề cần được ưu tiên giải quyết. Theo ông, hệ thống sản xuất giống tôm trong nước hiện còn phân tán, với hàng nghìn cơ sở nhưng thiếu cơ chế giám sát đủ hiệu quả về chất lượng và dịch bệnh. Nguy cơ mầm bệnh tồn tại ngay từ nguồn giống khiến người nuôi và doanh nghiệp phải tự tìm biện pháp phòng ngừa, làm gia tăng chi phí và rủi ro trong quá trình sản xuất.
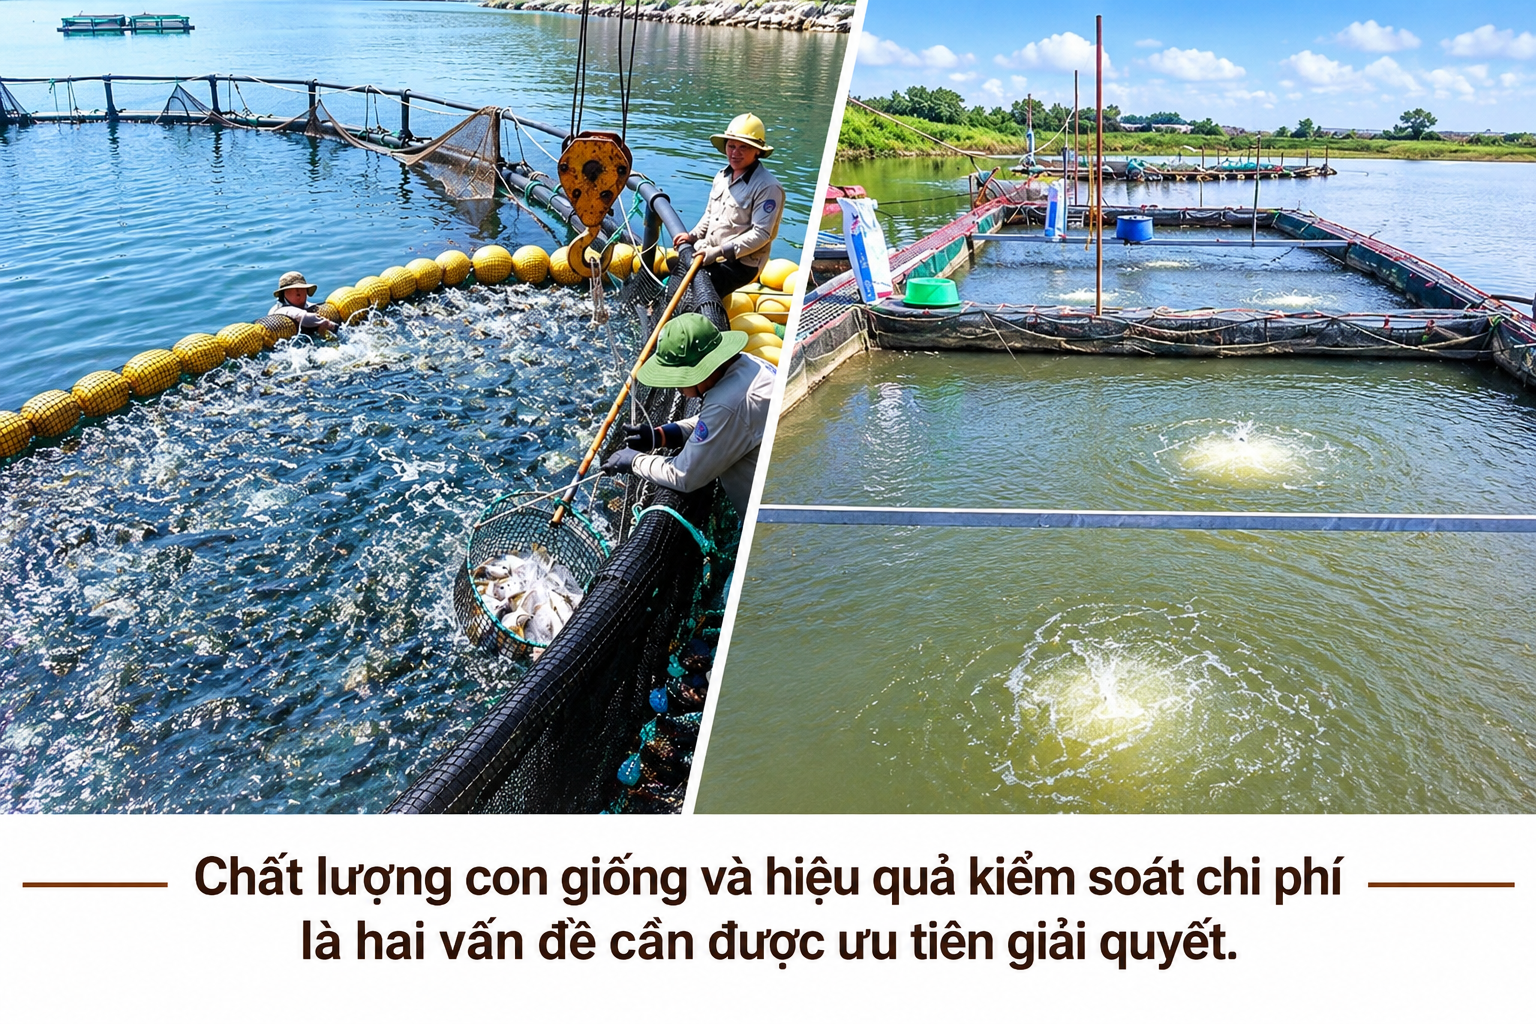
Bên cạnh việc kiểm soát con giống, ông Phục nhấn mạnh yêu cầu cắt giảm các khoản chi lớn như điện, thức ăn và nhân công. Quản lý dịch bệnh, tối ưu quy trình nuôi và nâng cao hiệu quả chuỗi cung ứng cần được triển khai đồng bộ nhằm hạn chế thua lỗ. Đồng thời, việc tuân thủ các quy định về lao động, môi trường và truy xuất nguồn gốc cũng là điều kiện quan trọng để sản phẩm tôm Việt Nam tiếp cận những thị trường có tiêu chuẩn cao.
Đối với cá tra, ông Ong Hàng Văn, Phó Tổng giám đốc Công ty cổ phần Thủy sản Trường Giang, đánh giá Trung Quốc với quy mô dân số hơn 1,4 tỷ người vẫn là thị trường có nhiều tiềm năng. Trong đó, cá tra philê đông lạnh tiếp tục giữ vai trò duy trì sản lượng và phục vụ các chuỗi nhà hàng, lẩu. Tuy nhiên, dư địa cải thiện lợi nhuận nằm nhiều hơn ở những sản phẩm chế biến sâu, tiện lợi, được điều chỉnh theo khẩu vị địa phương như cá tẩm ướp, cá cắt khúc bỏ da, bỏ xương và các sản phẩm tận dụng từ da cá, bóng cá, collagen.
Ông Ong Hàng Văn cũng lưu ý vấn đề cơ cấu kích cỡ cá trong ao nuôi. Với ao có sản lượng khoảng 500 tấn, tỷ lệ cá nhỏ có thể chiếm từ 15-20% trở lên, gây khó khăn trong tiêu thụ và làm giảm biên lợi nhuận. Để hạn chế tình trạng này, ông đề xuất cơ cấu sản phẩm tham khảo theo tỷ lệ 60-30-10, trong đó 60% dành cho philê phổ thông, 30% cho nhóm hàng giá trị gia tăng và 10% cho phân khúc cao cấp. Cách tiếp cận này cần đi kèm quản lý thống nhất từ khâu thả giống đến thu hoạch để bảo đảm chất lượng và quy cách nguyên liệu.
Trong khi đó, ông Nguyễn Văn Dư, Giám đốc Công ty Trách nhiệm hữu hạn Cá ngừ Việt Nam (Hải Vương Group) và ông Nguyễn Nam Vinh, Phó Tổng Giám đốc Công ty Trách nhiệm hữu hạn Huy Nam, nhấn mạnh vai trò của kinh tế tuần hoàn và số hóa trong nâng cao sức cạnh tranh của ngành thủy sản. Việc tận dụng phụ phẩm để tách chiết dầu, protein từ đầu và da cá không chỉ giảm lượng chất thải mà còn tạo thêm nguồn thu. Cùng với đó, ứng dụng công nghệ trong truy xuất nguồn gốc và xây dựng quan hệ cung ứng dài hạn với đối tác quốc tế sẽ giúp doanh nghiệp nâng cao độ tin cậy, thay vì chỉ cạnh tranh bằng giá bán và sản lượng.
Về định hướng thị trường, bên cạnh các đối tác lớn như Hoa Kỳ, Nhật Bản và Hàn Quốc, doanh nghiệp cần tăng cường khai thác cơ hội tại Trung Đông, Anh, Canada và Australia. Mỗi khu vực có đặc điểm tiêu dùng và yêu cầu nhập khẩu riêng, do đó chiến lược tiếp cận cần được thiết kế phù hợp với từng nhóm khách hàng.
Có thể thấy, mục tiêu tiến sát 16 tỷ USD vào năm 2029 không chỉ là câu chuyện gia tăng kim ngạch mà còn là phép thử đối với năng lực chuyển đổi của toàn ngành. Khi lợi thế về sản lượng ngày càng khó tạo khác biệt, khả năng kiểm soát nguyên liệu, giảm giá thành, phát triển chế biến sâu và minh bạch hóa chuỗi cung ứng sẽ quyết định vị thế của thủy sản Việt Nam trong cuộc cạnh tranh quốc tế. Đây cũng là nền tảng để ngành duy trì tăng trưởng bền vững, thay vì phụ thuộc vào những đợt tăng đơn hàng hoặc biến động thuận lợi của thị trường trong ngắn hạn.
Trần Huyền