
Hàng tỷ USD đã được cam kết cho quá trình chuyển dịch năng lượng công bằng của Việt Nam, nhưng từ một cam kết tài chính đến một dự án điện gió, lưới điện hay hệ thống lưu trữ năng lượng có thể vận hành ngoài thực tế vẫn là một khoảng cách dài.
Ngày 25/9/2026 tại TP.HCM, đại diện các cơ quan quản lý, tổ chức phát triển, định chế tài chính quốc tế, ngân hàng thương mại và doanh nghiệp năng lượng cùng ngồi lại tại hội thảo về các điều kiện để dự án trong khuôn khổ Đối tác chuyển dịch năng lượng công bằng (JETP) có thể huy động vốn. Sự kiện do Cục Điện lực, Bộ Công Thương phối hợp với Cục Quản lý nợ và Kinh tế đối ngoại, Bộ Tài chính tổ chức, với sự tham gia của đại diện EU, KfW, GFANZ, UNDP cùng các tổ chức tài chính và doanh nghiệp.
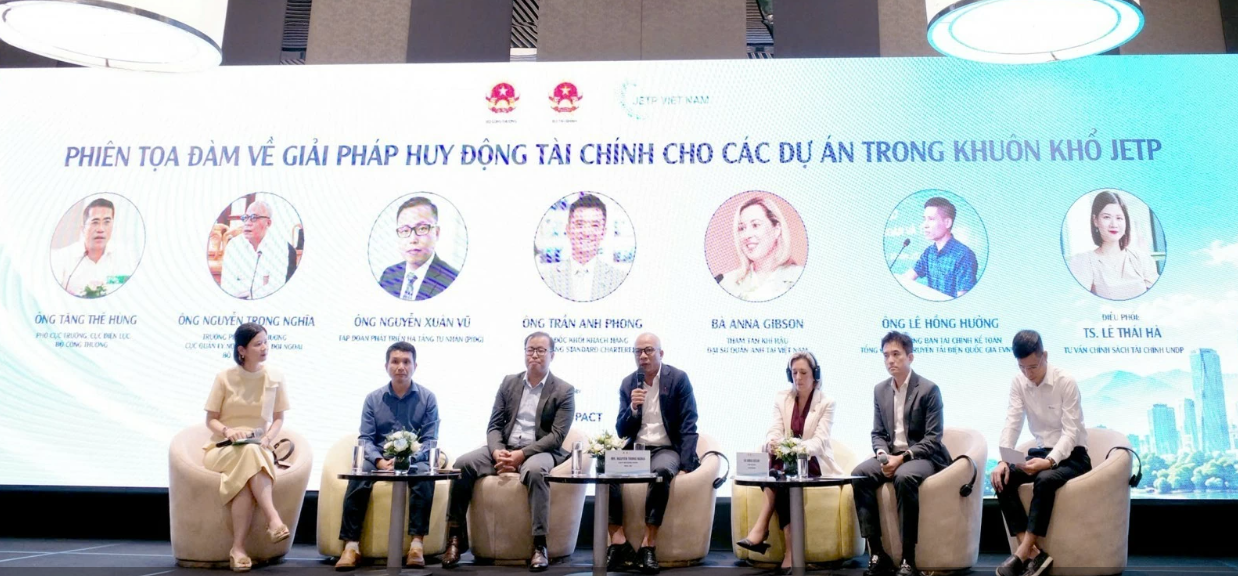
Phiên tọa đàm về giải pháp huy động tài chính cho các dự án trong khuôn khổ JETP phần nào cho thấy vấn đề mà quá trình chuyển dịch năng lượng đang phải giải quyết. Câu hỏi không còn dừng ở việc Việt Nam có thể huy động bao nhiêu tỷ USD, mà chuyển sang một vấn đề thực chất hơn: làm thế nào để dòng tiền có thể đi được từ những cam kết quốc tế đến từng dự án cụ thể.
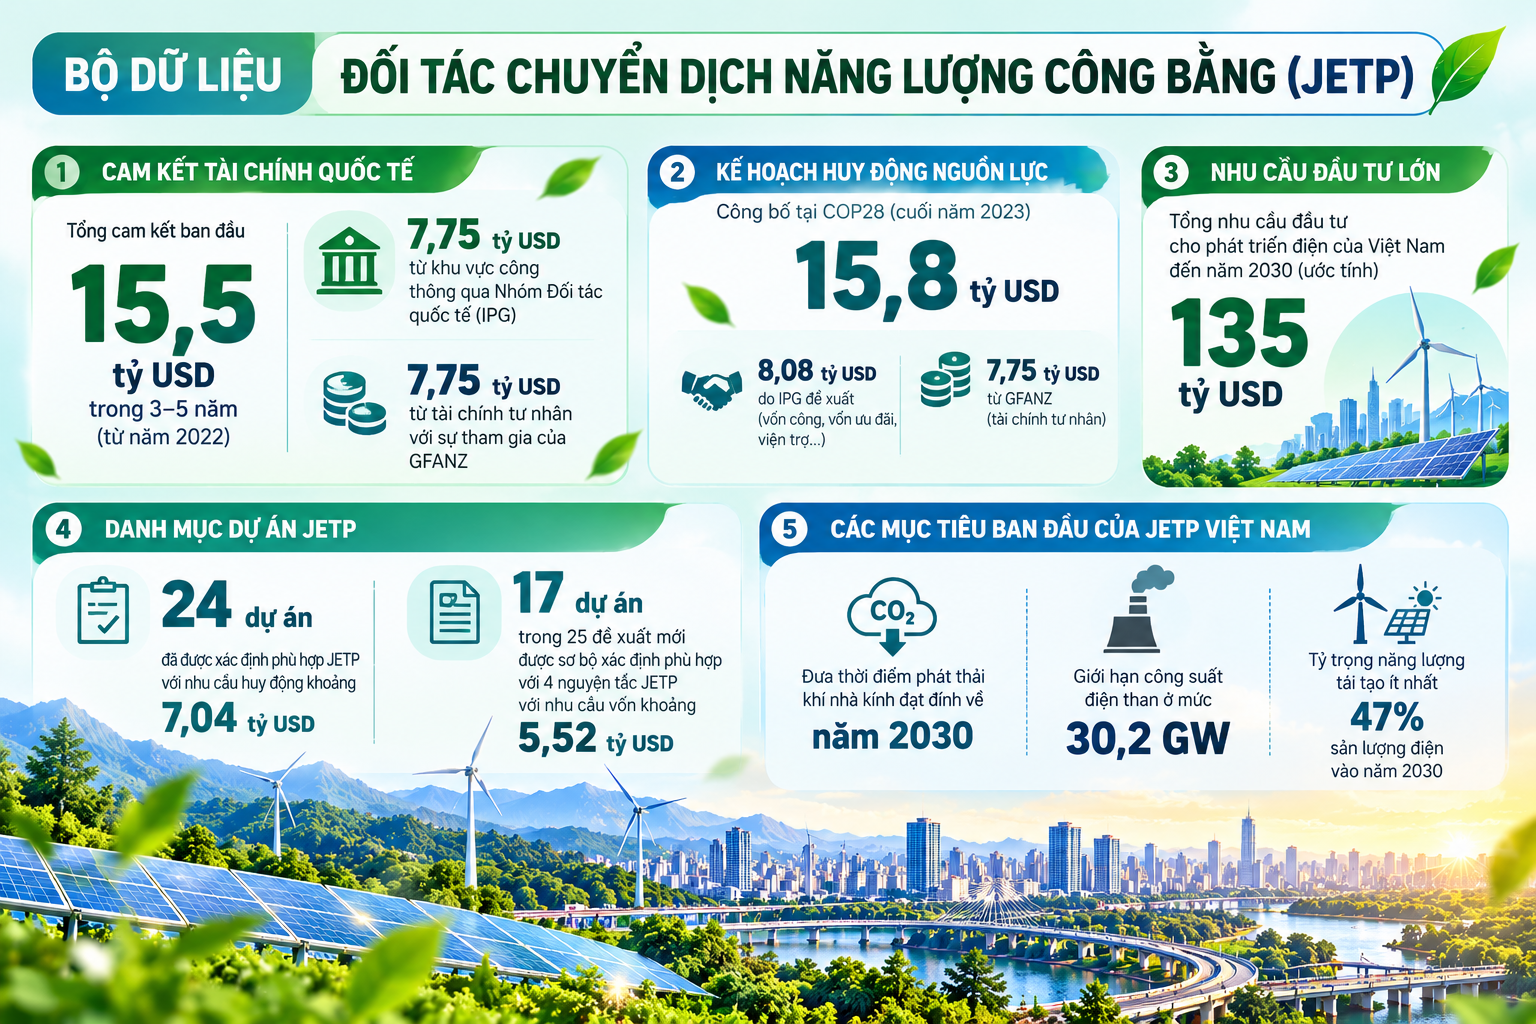
Điều này đặc biệt quan trọng khi quy mô vốn cần cho chuyển dịch năng lượng lớn hơn rất nhiều nguồn lực của ngân sách nhà nước. JETP được thiết lập giữa Việt Nam và Nhóm Đối tác quốc tế (IPG) cuối năm 2022 với cam kết ban đầu huy động ít nhất 15,5 tỷ USD trong 3-5 năm. Theo Tuyên bố chính trị ban đầu, 7,75 tỷ USD dự kiến được huy động từ khu vực công thông qua IPG và ít nhất 7,75 tỷ USD từ tài chính tư nhân với sự tham gia của GFANZ. Kế hoạch huy động nguồn lực công bố tại COP28 sau đó chi tiết hóa khoảng 15,8 tỷ USD, gồm 8,08 tỷ USD do IPG đề xuất và 7,75 tỷ USD từ GFANZ.
Đó là nguồn lực rất lớn, nhưng vẫn chỉ là vốn xúc tác. UNDP từng ước tính riêng đầu tư cho phát triển điện của Việt Nam đến năm 2030 cần khoảng 135 tỷ USD. Bởi vậy, thành công của JETP không thể được đo đơn giản bằng tổng số tiền được cam kết, mà phải nhìn vào khả năng dùng nguồn vốn công và ưu đãi để giảm rủi ro, từ đó kéo thêm những dòng vốn tư nhân lớn hơn vào quá trình chuyển đổi.
Từ góc nhìn đó, phiên tọa đàm ngày 25/9 giống như một cuộc thảo luận về cách xây chiếc cầu nối giữa hai đầu đang cùng tồn tại: một bên là nguồn vốn xanh đang tìm kiếm cơ hội đầu tư, bên kia là hàng loạt dự án năng lượng đang cần vốn để triển khai.
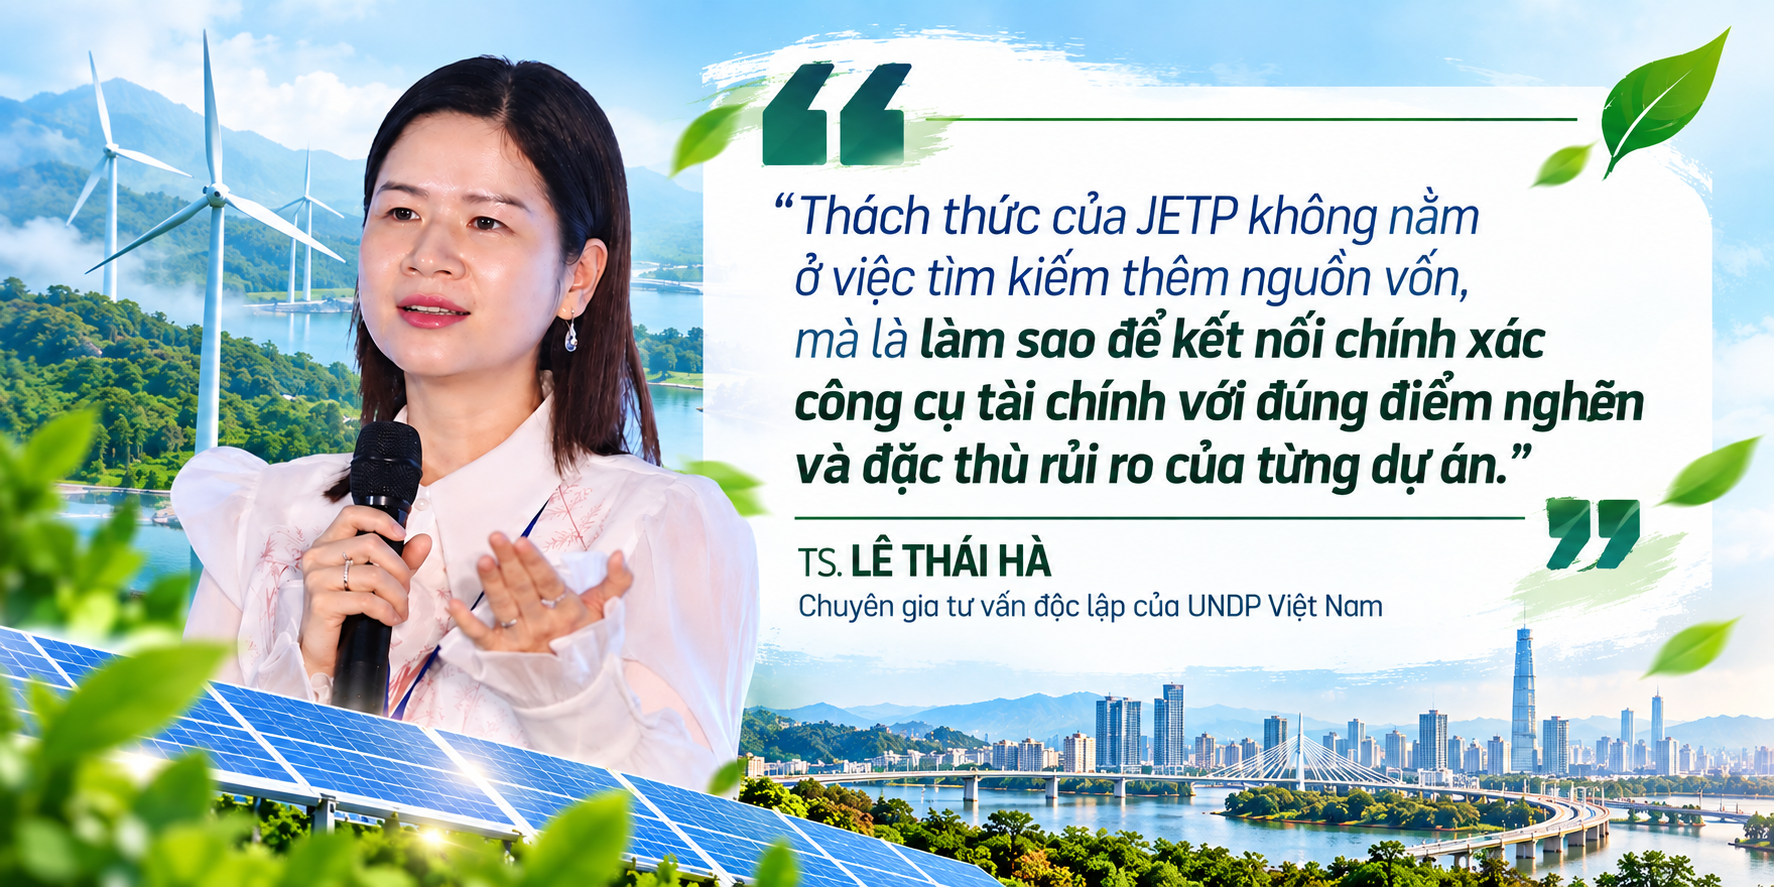
Một trong những thông điệp nổi bật được đưa ra tại phiên tọa đàm là điểm nghẽn của JETP hiện nay không đơn thuần nằm ở việc tiếp tục tìm thêm nguồn tiền. Vấn đề quan trọng hơn là làm thế nào kết nối đúng công cụ tài chính với đúng điểm nghẽn và đặc điểm rủi ro của từng dự án.
Đây là khác biệt rất lớn giữa “có nguồn vốn” và “huy động được vốn”.
Một định chế tài chính có thể sẵn sàng cung cấp khoản vay dài hạn cho một dự án năng lượng tái tạo, nhưng dự án đó vẫn phải chứng minh được tính khả thi về kỹ thuật, dòng tiền, pháp lý, hợp đồng mua bán điện và khả năng quản trị những rủi ro trong hàng chục năm vận hành. Nhà đầu tư tư nhân có thể quan tâm tới điện gió ngoài khơi, hệ thống lưu trữ năng lượng hay lưới điện thông minh, nhưng họ cần nhìn thấy cơ chế doanh thu đủ rõ và khả năng kiểm soát những rủi ro mà bản thân doanh nghiệp không thể tự xử lý.
Dòng vốn xanh, vì thế, không tự động chảy đến một dự án chỉ vì dự án ấy được gắn nhãn “xanh”.
Tổng kết phiên thảo luận, TS. Lê Thái Hà, chuyên gia tư vấn độc lập của UNDP Việt Nam, đúc kết bốn vấn đề chính. Trong đó, mức độ sẵn sàng và tính khả thi thương mại của dự án được xem là chìa khóa để thu hút vốn tư nhân; chất lượng chuẩn bị dự án, các thỏa thuận hợp đồng và việc đáp ứng tiêu chuẩn môi trường - xã hội đều trở thành những điều kiện quan trọng. Vốn công và vốn ưu đãi, trong cách tiếp cận này, cần đóng vai trò xúc tác để tháo gỡ những nút thắt kỹ thuật và pháp lý thay vì thay thế vốn thị trường.
Thực tế triển khai JETP những năm qua cũng cho thấy khoảng cách giữa xác định dự án và hoàn tất thu xếp tài chính không nhỏ. Theo thông tin công bố giữa năm 2025, Việt Nam đã xác định tổng cộng 24 dự án phù hợp JETP với nhu cầu huy động khoảng 7,04 tỷ USD. Trong số 25 đề xuất mới được tiếp nhận khi đó, 17 dự án được sơ bộ xác định phù hợp với bốn nguyên tắc JETP, có nhu cầu vốn khoảng 5,52 tỷ USD. Các đối tác vẫn phải tiếp tục làm việc với từng chủ dự án để xác định khả năng cung cấp tài chính cụ thể.
Những con số này cho thấy một đặc điểm của tài chính chuyển dịch: danh mục dự án mới chỉ là điểm bắt đầu.
Từ danh mục đến giải ngân là quá trình sàng lọc về kỹ thuật, pháp lý, tài chính và môi trường - xã hội. Một dự án phải chứng minh được khả năng tạo dòng tiền, cơ chế hoàn vốn, năng lực của chủ đầu tư và cách thức phân bổ những rủi ro phát sinh. Với những dự án có quy mô đầu tư lớn và thời gian thu hồi vốn dài, chỉ một yếu tố chưa rõ ràng cũng có thể khiến chi phí vốn tăng lên đáng kể.
Bởi vậy, nếu Việt Nam muốn hấp thụ được dòng vốn xanh quốc tế, một trong những nhiệm vụ quan trọng nhất không chỉ là xây dựng danh sách dự án, mà phải hình thành được một đường ống dự án - project pipeline - có chất lượng, trong đó các dự án liên tục được chuẩn bị, hoàn thiện và đưa tới trạng thái có thể đầu tư.
Khi đó, câu hỏi “vốn ở đâu?” dần được thay bằng câu hỏi khó hơn: “Dự án nào đã sẵn sàng để nhận vốn?”
Cấu trúc của JETP ngay từ đầu đã được thiết kế trên nguyên tắc kết hợp nhiều nguồn lực. Trong cam kết ban đầu 15,5 tỷ USD, khoảng một nửa đến từ tài chính khu vực công do IPG huy động, phần còn lại là nguồn tài chính tư nhân mà GFANZ cam kết huy động và tạo điều kiện. Nguồn lực công có thể được triển khai thông qua nhiều công cụ, gồm viện trợ, vốn vay ưu đãi, các khoản vay khác và công cụ chia sẻ rủi ro.
Điểm quan trọng nằm ở chữ “xúc tác”.
Nếu một USD vốn ưu đãi chỉ thay thế một USD vốn thương mại mà doanh nghiệp vốn đã có thể vay được, tác động của nguồn lực JETP sẽ bị giới hạn. Nhưng nếu một phần vốn ưu đãi được sử dụng để xử lý những rủi ro mà thị trường chưa sẵn sàng chấp nhận, từ đó kéo thêm nhiều USD vốn tư nhân vào dự án, hiệu quả huy động nguồn lực sẽ lớn hơn.
Đây cũng là logic của tài chính hỗn hợp - blended finance - đang được sử dụng ngày càng nhiều đối với các dự án khí hậu. Vốn công, vốn ưu đãi hoặc bảo lãnh có thể được bố trí ở những lớp chịu rủi ro cao hơn, hỗ trợ chuẩn bị dự án hoặc giảm một phần rủi ro tín dụng. Khi mức độ bất định giảm xuống, ngân hàng thương mại và nhà đầu tư tổ chức có thêm cơ sở tham gia.
Không phải dự án nào cũng cần cùng một cấu trúc.
Một dự án nâng cấp lưới điện có đặc điểm dòng tiền và rủi ro khác một dự án điện gió ngoài khơi. Một hệ thống pin lưu trữ có vòng đời công nghệ khác nhà máy điện truyền thống. Các chương trình tiết kiệm năng lượng phân tán cho hàng nghìn doanh nghiệp vừa và nhỏ lại đòi hỏi cách huy động vốn khác với một dự án hạ tầng trị giá hàng tỷ USD.
Bởi vậy, yêu cầu được nhấn mạnh tại phiên tọa đàm là phải kết nối đúng công cụ tài chính với đúng điểm nghẽn của dự án. Khoản vay ưu đãi, bảo lãnh, tài trợ chuẩn bị dự án, vốn cổ phần, trái phiếu xanh hay công cụ chia sẻ rủi ro không thể được sử dụng như một công thức giống nhau cho mọi dự án.
Ở phía các định chế tài chính trong nước, yêu cầu cũng không chỉ là tăng dư nợ “xanh”. Đại diện Bộ Tài chính tại hội thảo cho rằng các tổ chức tài chính cần tiếp tục phát triển tín dụng xanh, trái phiếu xanh, công cụ quản trị rủi ro khí hậu và các giải pháp tài chính phù hợp hơn với nhu cầu của doanh nghiệp và các dự án chuyển đổi năng lượng. Doanh nghiệp, ở chiều ngược lại, phải tăng tính minh bạch, trách nhiệm môi trường - xã hội, đổi mới công nghệ và nâng hiệu quả sử dụng năng lượng.
Đây chính là điểm giao nhau giữa hai thị trường.
Ngân hàng cần dự án đủ tốt để cho vay. Doanh nghiệp cần nguồn vốn có kỳ hạn và chi phí phù hợp để dự án khả thi. Nhà đầu tư quốc tế cần cơ chế đủ rõ để kiểm soát rủi ro. Còn Nhà nước cần sử dụng nguồn lực công một cách có chọn lọc để tháo gỡ những điểm mà thị trường không thể tự giải quyết.
Khi bốn mắt xích này gặp nhau, nguồn vốn ưu đãi mới thực sự trở thành “vốn mồi”, thay vì chỉ là một khoản vay rẻ hơn.
Một dự án năng lượng có thể vận hành trong 20-30 năm. Trong khoảng thời gian ấy, chủ đầu tư phải đối mặt với hàng loạt biến số: chi phí đầu tư, tiến độ xây dựng, tỷ giá, lãi suất, khả năng đấu nối, giá bán điện, sản lượng được huy động, thay đổi công nghệ và những yêu cầu ngày càng cao về môi trường - xã hội.
Không phải rủi ro nào doanh nghiệp cũng có thể tự kiểm soát.
Đây là lý do phân bổ rủi ro trở thành một trong ba nội dung ngay trong tên gọi của hội thảo ngày 25/9.
Một cấu trúc tài chính chỉ bền vững khi mỗi loại rủi ro được giao cho bên có khả năng quản lý nó tốt nhất. Chủ đầu tư phải chịu trách nhiệm đối với năng lực triển khai, công nghệ và vận hành. Ngân hàng đánh giá và định giá rủi ro tín dụng. Nhưng với những yếu tố phụ thuộc vào quy hoạch, cơ chế thị trường, hạ tầng truyền tải hay khung pháp lý, việc yêu cầu một mình doanh nghiệp gánh toàn bộ có thể khiến dự án trở nên quá đắt đỏ hoặc không thể huy động vốn.
Ở chiều ngược lại, chuyển toàn bộ rủi ro sang Nhà nước cũng không phải lời giải bền vững.
Điểm cân bằng nằm ở một cơ chế chia sẻ rủi ro đủ hợp lý để bảo vệ lợi ích công nhưng vẫn tạo được sự chắc chắn cần thiết cho dòng vốn dài hạn.
Các tiêu chuẩn môi trường và xã hội cũng ngày càng trở thành một phần của chính cấu trúc tài chính. Đối với nguồn vốn khí hậu quốc tế, một dự án không chỉ được đánh giá qua lượng điện sạch tạo ra. Tác động đến cộng đồng, đất đai, sinh kế, đa dạng sinh học, người lao động và khả năng bảo đảm quá trình chuyển dịch diễn ra công bằng đều có thể trở thành điều kiện của khoản tài trợ.
Điều này phản ánh đúng tinh thần chữ “công bằng” trong JETP.
Chuyển dịch khỏi một hệ thống năng lượng phát thải cao không đơn giản là thay một nhà máy nhiệt điện bằng những turbine gió hay tấm pin mặt trời. Quá trình đó còn liên quan đến người lao động tại các ngành bị tác động, cộng đồng sống quanh các dự án, khả năng tiếp cận năng lượng và những địa phương có nền kinh tế phụ thuộc vào các ngành phát thải cao.

Tuyên bố JETP được thiết kế để hỗ trợ Việt Nam tiến tới mục tiêu phát thải ròng bằng 0 vào năm 2050, đồng thời thúc đẩy quá trình giảm carbon của hệ thống điện và mở ra các cơ hội kinh tế mới. Các mục tiêu ban đầu của quan hệ đối tác bao gồm đưa thời điểm phát thải khí nhà kính đạt đỉnh về năm 2030, giới hạn công suất điện than ở mức 30,2 GW và hướng tới tỷ trọng năng lượng tái tạo ít nhất 47% sản lượng điện vào năm 2030.
Để những mục tiêu ấy trở thành hiện thực, dòng vốn phải đi vào nhiều lớp của hệ thống năng lượng: từ nguồn điện tái tạo đến lưới truyền tải, lưu trữ, sử dụng năng lượng hiệu quả, công nghệ mới và các chương trình hỗ trợ chuyển dịch công bằng.
Bởi vậy, chất lượng của một dự án JETP cuối cùng không chỉ được quyết định bởi câu hỏi “dự án có sinh lời hay không?”, mà còn bởi hai câu hỏi khác: “rủi ro đã được phân bổ hợp lý chưa?” và “dự án tạo ra một quá trình chuyển dịch công bằng đến mức nào?”
Sau gần bốn năm kể từ khi Việt Nam và các đối tác quốc tế thiết lập JETP cuối năm 2022, trọng tâm của quá trình hợp tác đang chuyển dần từ xây dựng khuôn khổ sang triển khai.
Kế hoạch huy động nguồn lực JETP được công bố tại COP28 cuối năm 2023 là một bước quan trọng khi xác định rõ hơn nguồn tài chính và các lĩnh vực ưu tiên. Những năm tiếp theo, Ban Thư ký JETP cùng các đối tác tiếp tục rà soát, lựa chọn các dự án có khả năng tạo đột phá cho quá trình chuyển dịch năng lượng.
Đến giai đoạn hiện nay, áp lực lớn hơn nằm ở tốc độ biến những danh mục đó thành dự án thực tế.
Đây cũng là kết luận đáng chú ý của phiên tọa đàm ngày 25/9: ưu tiên cấp bách là chuyển từ cam kết tài chính sang triển khai những dự án cụ thể có mức độ sẵn sàng cao, trên cơ sở phối hợp giữa Nhà nước, đối tác phát triển, định chế tài chính quốc tế và khu vực tư nhân.
Muốn làm được điều đó, Việt Nam cần đồng thời vận hành ba dòng chảy.
Dòng chảy đầu tiên là dự án. Những dự án phù hợp cần được chuẩn bị sớm hơn, với hồ sơ kỹ thuật, pháp lý, tài chính và đánh giá môi trường - xã hội đủ chất lượng để nhà đầu tư có thể thẩm định.
Dòng chảy thứ hai là vốn. Nguồn lực công và ưu đãi phải được tập trung vào những điểm có khả năng tạo hiệu ứng đòn bẩy lớn nhất, từ hỗ trợ chuẩn bị dự án, giảm rủi ro đến tạo điều kiện cho vốn thương mại tham gia.
Dòng chảy thứ ba là chính sách. Một dự án năng lượng chỉ có thể huy động vốn dài hạn khi nhà đầu tư có đủ khả năng dự báo về cơ chế thị trường, quy hoạch, đấu nối, doanh thu và trách nhiệm của các bên trong suốt vòng đời dự án.
Nếu một trong ba dòng chảy bị tắc, hai dòng còn lại khó có thể vận hành trơn tru.
Đó cũng là lý do bài toán tài chính cho chuyển dịch năng lượng không thể chỉ giao cho ngành ngân hàng hay các tổ chức tài chính. Nó bắt đầu từ chất lượng quy hoạch, tiếp tục qua quá trình chuẩn bị dự án, cơ chế pháp lý, hợp đồng, quản trị rủi ro và cuối cùng mới đến quyết định rót vốn.
Trong bức tranh đó, 15,5 tỷ USD của JETP nên được nhìn như một đòn bẩy hơn là đích đến. Quy mô đầu tư mà quá trình chuyển dịch năng lượng cần tới lớn hơn nhiều. Giá trị quan trọng của JETP nằm ở khả năng dùng nguồn lực ưu đãi và hợp tác quốc tế để tạo ra những dự án đầu tiên có cấu trúc tốt, từ đó hình thành một thị trường đủ hấp dẫn để vốn tư nhân có thể tham gia ở quy mô lớn hơn.
Phiên tọa đàm ngày 25/9 vì thế đưa câu chuyện tài chính xanh trở lại một nguyên tắc khá căn bản: tiền chỉ có thể chảy khi có một con đường đủ rõ để tiền đi qua.
Con đường ấy được tạo nên từ những dự án đủ “độ chín”, một cơ chế phân bổ rủi ro hợp lý, các tiêu chuẩn môi trường - xã hội minh bạch và một khung chính sách đủ ổn định để nhà đầu tư nhìn thấy dòng tiền trong nhiều năm phía trước.
Khi những điều kiện này được hình thành, vốn công có thể kéo vốn tư nhân, vốn quốc tế có thể kết nối với nguồn lực trong nước, còn các cam kết hàng tỷ USD mới có thể chuyển hóa thành turbine gió, hệ thống lưu trữ, đường dây truyền tải, công nghệ tiết kiệm năng lượng và những dự án chuyển đổi thực sự.
Khơi thông dòng vốn xanh, xét đến cùng, không chỉ là tìm thêm tiền cho chuyển dịch năng lượng. Đó là quá trình tạo ra một hệ sinh thái mà ở đó dự án tốt có thể gặp đúng nguồn vốn, rủi ro được đặt đúng nơi và mỗi đồng vốn ưu đãi có khả năng mở đường cho nhiều đồng vốn tư nhân cùng tham gia. Khi dòng vốn ấy thực sự chảy, JETP mới có thể đi từ những cam kết trên bàn hội nghị tới những thay đổi hữu hình trong hệ thống năng lượng Việt Nam.
Hoàng Việt