
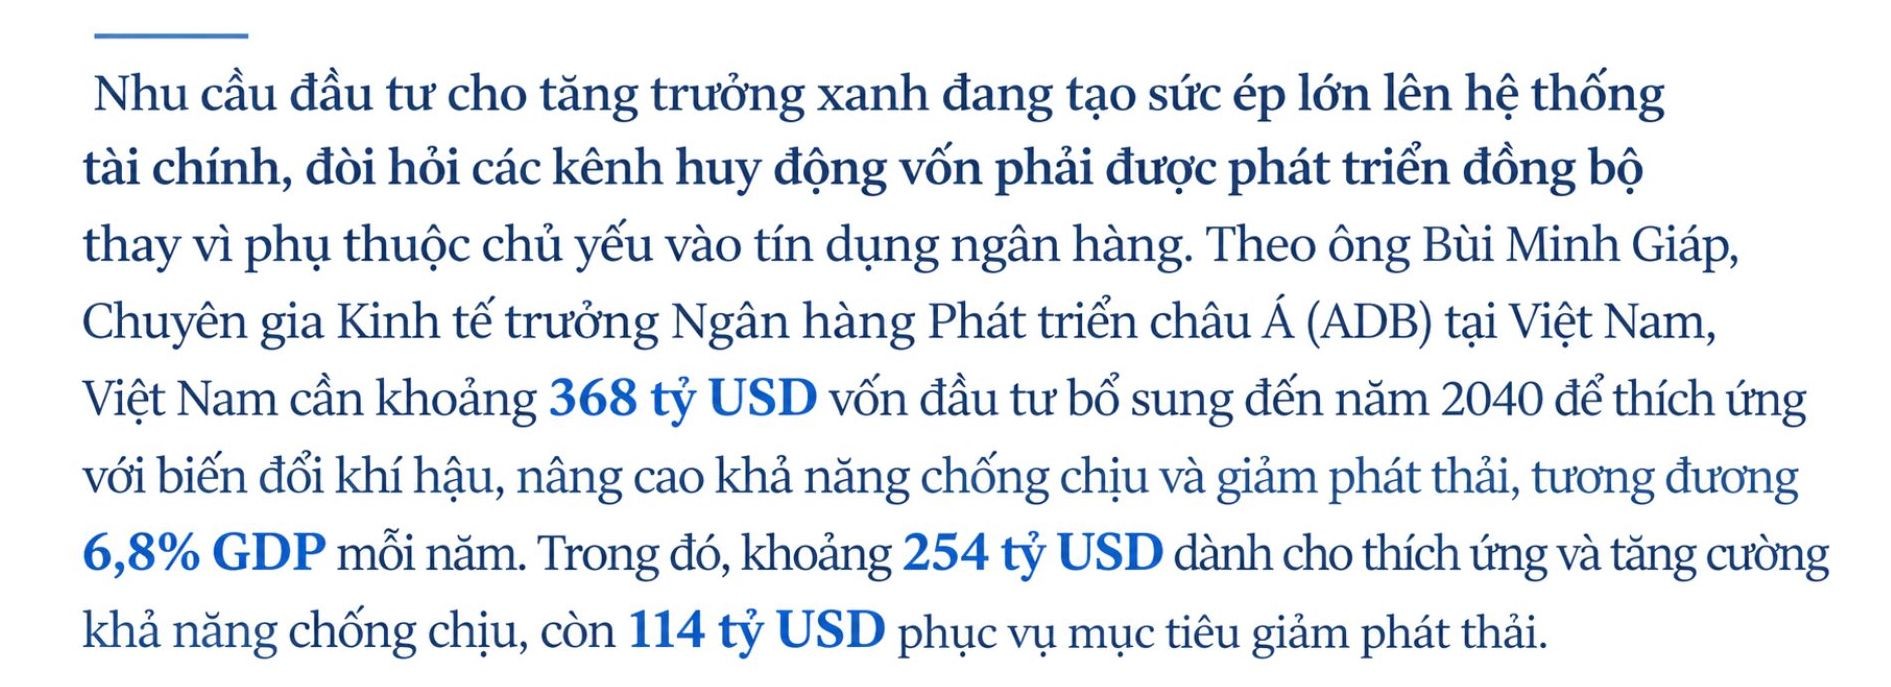
Quy mô nhu cầu này cho thấy việc mở rộng tín dụng xanh là cần thiết nhưng chưa đủ. Các dự án phải chứng minh được hiệu quả đầu tư, khả năng tạo dòng tiền và năng lực trả nợ, đồng thời có kết quả môi trường đủ cơ sở để kiểm chứng.
Tại hội thảo “Chính sách tín dụng và thị trường carbon: Khơi thông dòng vốn xanh” do Báo Tài chính - Đầu tư tổ chức ngày 14/10, Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh cho biết, đến cuối tháng 6/2026, dư nợ tín dụng xanh đạt trên 856.000 tỷ đồng, tăng gần 10% so với cuối năm 2025. Trong giai đoạn 2017-2025, lĩnh vực này duy trì tốc độ tăng trưởng bình quân trên 20% mỗi năm. Nguồn vốn chủ yếu được phân bổ cho nông nghiệp, lâm nghiệp, thủy sản và bảo tồn đa dạng sinh học, chiếm khoảng 31%; năng lượng xanh chiếm 28%.
Cùng với mở rộng tài trợ, ngành ngân hàng tăng cường đánh giá các yếu tố môi trường và xã hội trong hoạt động cấp tín dụng. Đến cuối tháng 6/2026, dư nợ đã được đánh giá rủi ro môi trường, xã hội đạt trên 6,22 triệu tỷ đồng, tương đương khoảng 31,3% tổng dư nợ toàn nền kinh tế.
Theo Phó Thống đốc Nguyễn Ngọc Cảnh, Ngân hàng Nhà nước đã từng bước hoàn thiện chính sách, khuyến khích các tổ chức tín dụng xây dựng chiến lược, quy trình quản trị và sản phẩm phù hợp với định hướng tăng trưởng xanh. Tuy nhiên, yêu cầu đặt ra không dừng ở việc xác định một dự án thuộc nhóm xanh, mà còn phải theo dõi kết quả đầu tư thực tế. Ông nhấn mạnh: “điều quan trọng không chỉ là nguồn vốn được giải ngân cho một dự án được xác định là xanh, mà còn là kiểm định kết quả về tiết kiệm năng lượng, giảm phát thải và bảo vệ môi trường của khách hàng vay vốn”.
Từ góc độ doanh nghiệp, ông Nguyễn Hữu Tú, Phó Tổng Giám đốc Công ty cổ phần MIZA, cho biết hành trình tiếp cận nguồn vốn xanh đòi hỏi quá trình chuẩn bị dài hơi. Với đặc thù sản xuất giấy tái chế, doanh nghiệp phải đầu tư đáng kể cho hệ thống xử lý nước thải, công nghệ sản xuất và năng lượng tái tạo, đồng thời định hình chiến lược phát triển kinh tế tuần hoàn.
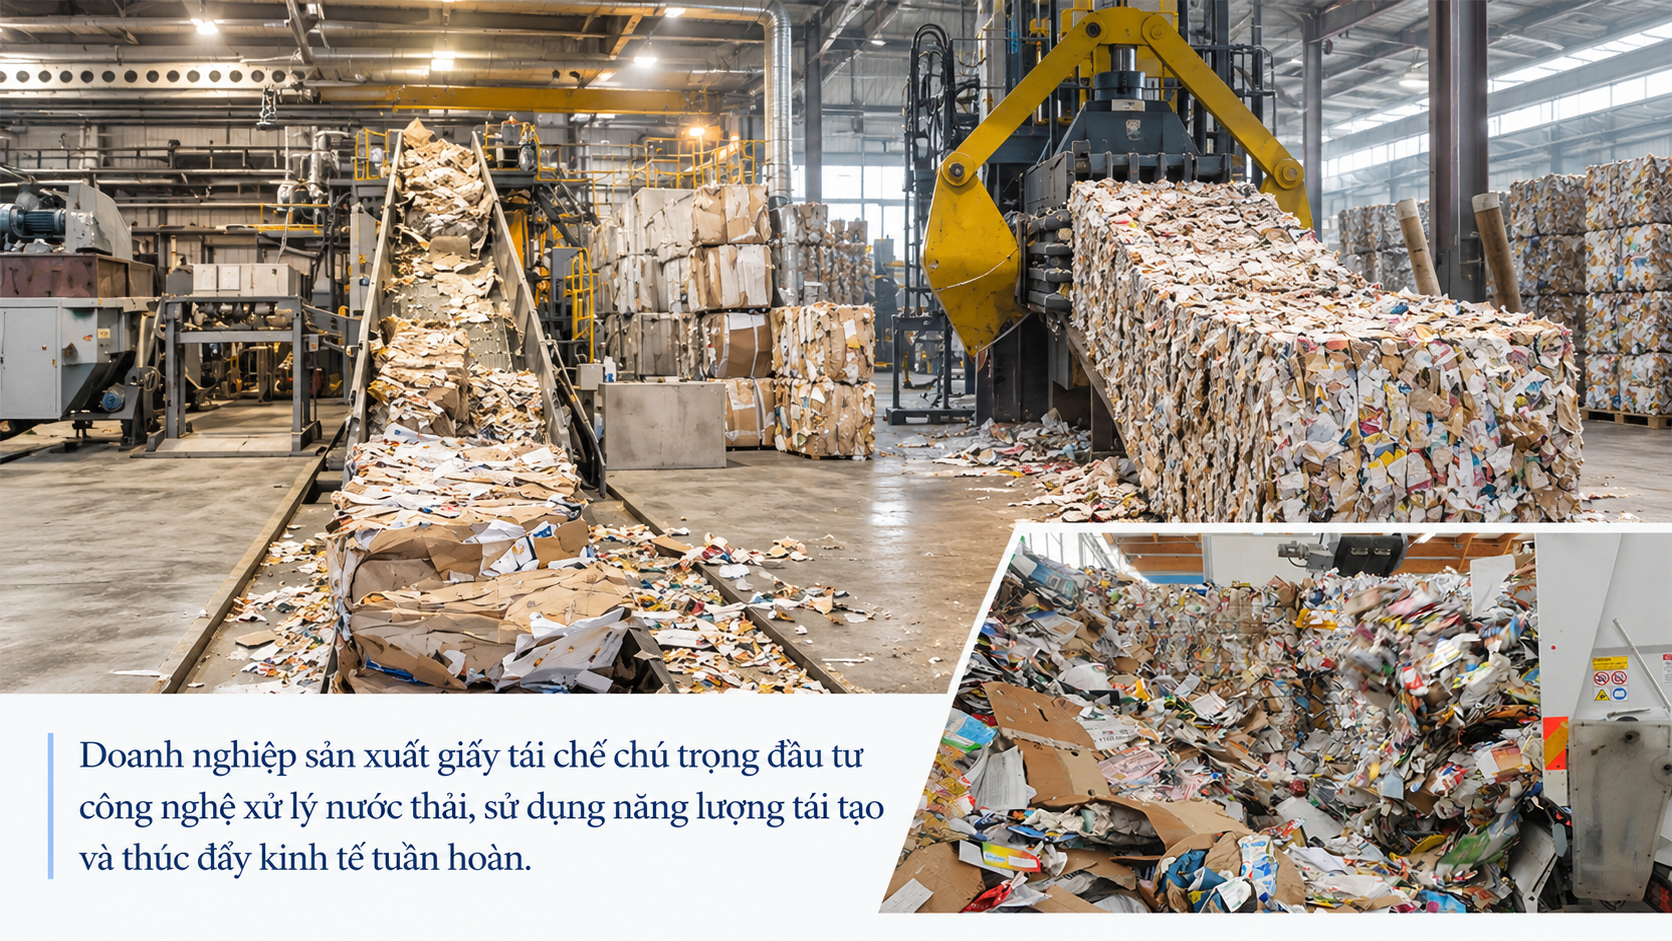
Ở giai đoạn đầu, MIZA chưa thể tiếp cận ngay nguồn vốn xanh để triển khai các hạng mục đầu tư. Doanh nghiệp phải từng bước hoàn thiện định hướng phát triển, chiến lược và khung xanh, đồng thời chứng minh tính khả thi của công nghệ, thị trường tiêu thụ và phương án tài chính. Sau nhiều vòng làm việc với ngân hàng, MIZA đã tiếp cận được nguồn tài trợ xanh từ các tổ chức trong nước và quốc tế, với mức lãi suất thấp hơn mặt bằng thông thường khoảng 2-3 điểm phần trăm, đồng thời tiến tới phát hành trái phiếu xanh.
Ở góc độ tư vấn, ông Nguyễn Việt Long, Phó Tổng Giám đốc Tư vấn EY Việt Nam, lưu ý rằng việc tích hợp tiêu chí xanh ngay từ giai đoạn thiết kế dự án sẽ giúp doanh nghiệp hạn chế nguy cơ phải điều chỉnh tổng mức đầu tư, hoàn thiện lại hồ sơ hoặc kéo dài tiến độ khi tìm kiếm nguồn tài trợ. Hồ sơ vay vốn cần làm rõ vốn tự có, báo cáo tài chính được kiểm toán, dự báo dòng tiền và khả năng tiêu thụ sản phẩm. Một dự án có lợi ích môi trường nhưng thiếu phương án kinh doanh khả thi vẫn khó đáp ứng yêu cầu thẩm định của ngân hàng.
TS. Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó trưởng ban Chỉ đạo ESG Agribank, cũng nhấn mạnh tầm quan trọng của dữ liệu, công tác chuẩn bị dự án và quản trị rủi ro. Theo bà, ngân hàng phải đánh giá phương án sản xuất, kinh doanh, khả năng tạo dòng tiền và độ tin cậy của các nguồn thu dự kiến. Yếu tố xanh không thể thay thế việc thẩm định khả năng trả nợ, do đó cần nâng cao năng lực chuẩn bị dự án, chuẩn hóa dữ liệu và giảm chi phí xác minh.
Bàn về cấu trúc nguồn vốn, ông Lê Hoài Ân, CFA, Founder IFSS, chuyên gia đào tạo và tư vấn hoạt động ngân hàng, cho rằng giảm lãi suất không phải giải pháp duy nhất để thúc đẩy tín dụng xanh. Những dự án có vòng đời 15-20 năm cần nguồn tài trợ tương ứng với thời gian thu hồi vốn. Theo ông, ngân hàng có thể đảm nhận phần dự án có dòng tiền ổn định, thị trường trái phiếu bổ sung nguồn vốn dài hạn, trong khi quỹ đầu tư, vốn chủ sở hữu và các tổ chức tài chính phát triển tham gia chia sẻ rủi ro ở những giai đoạn khác nhau.
Ông Bùi Minh Giáp cũng đề xuất kết hợp tín dụng ngân hàng với trái phiếu xanh, trái phiếu chuyển đổi, vốn cổ phần, tài chính hỗn hợp và cơ chế bảo lãnh. Kinh nghiệm quốc tế cho thấy hỗ trợ tài chính cần đi đôi với kiểm soát rủi ro, củng cố tiêu chí và dữ liệu thẩm định. Danh mục tài trợ không chỉ nên hướng đến hoạt động đã đáp ứng tiêu chí xanh, mà còn cần xem xét các dự án chuyển đổi có mục tiêu giảm phát thải, thời hạn thực hiện và kết quả kiểm chứng rõ ràng.
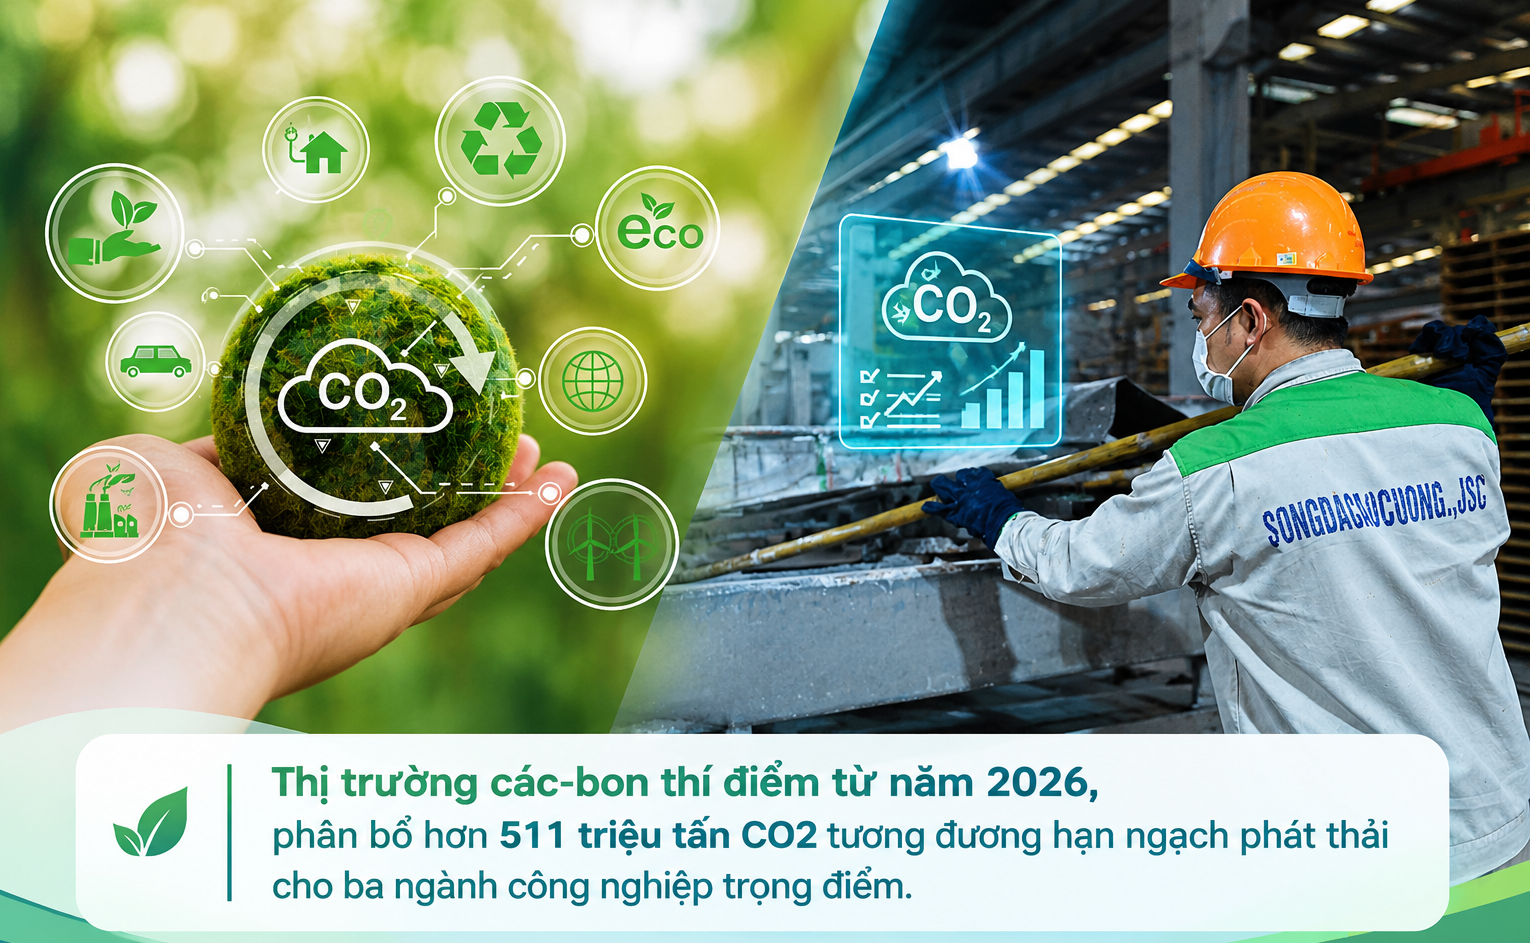
Bên cạnh tín dụng và trái phiếu, thị trường các-bon được kỳ vọng trở thành một kênh bổ sung nguồn lực cho quá trình chuyển đổi xanh. Ngày 29/1/2026, Chính phủ ban hành Nghị định số 29/2026/NĐ-CP quy định về sàn giao dịch các-bon trong nước, tạo cơ sở pháp lý cho hoạt động tổ chức, vận hành thị trường và giao dịch hạn ngạch phát thải khí nhà kính, tín chỉ các-bon.
Thị trường bắt đầu vận hành từ ngày 29/6/2026, với hơn 511 triệu tấn CO2 tương đương hạn ngạch phát thải được phân bổ cho các cơ sở thuộc ba ngành nhiệt điện, sắt thép và xi măng trong giai đoạn 2025-2026. Giai đoạn thí điểm kéo dài đến hết năm 2028, trước khi chuyển sang vận hành bắt buộc toàn diện từ năm 2029. Trong thời kỳ thí điểm, BIDV là ngân hàng thanh toán duy nhất trên thị trường.
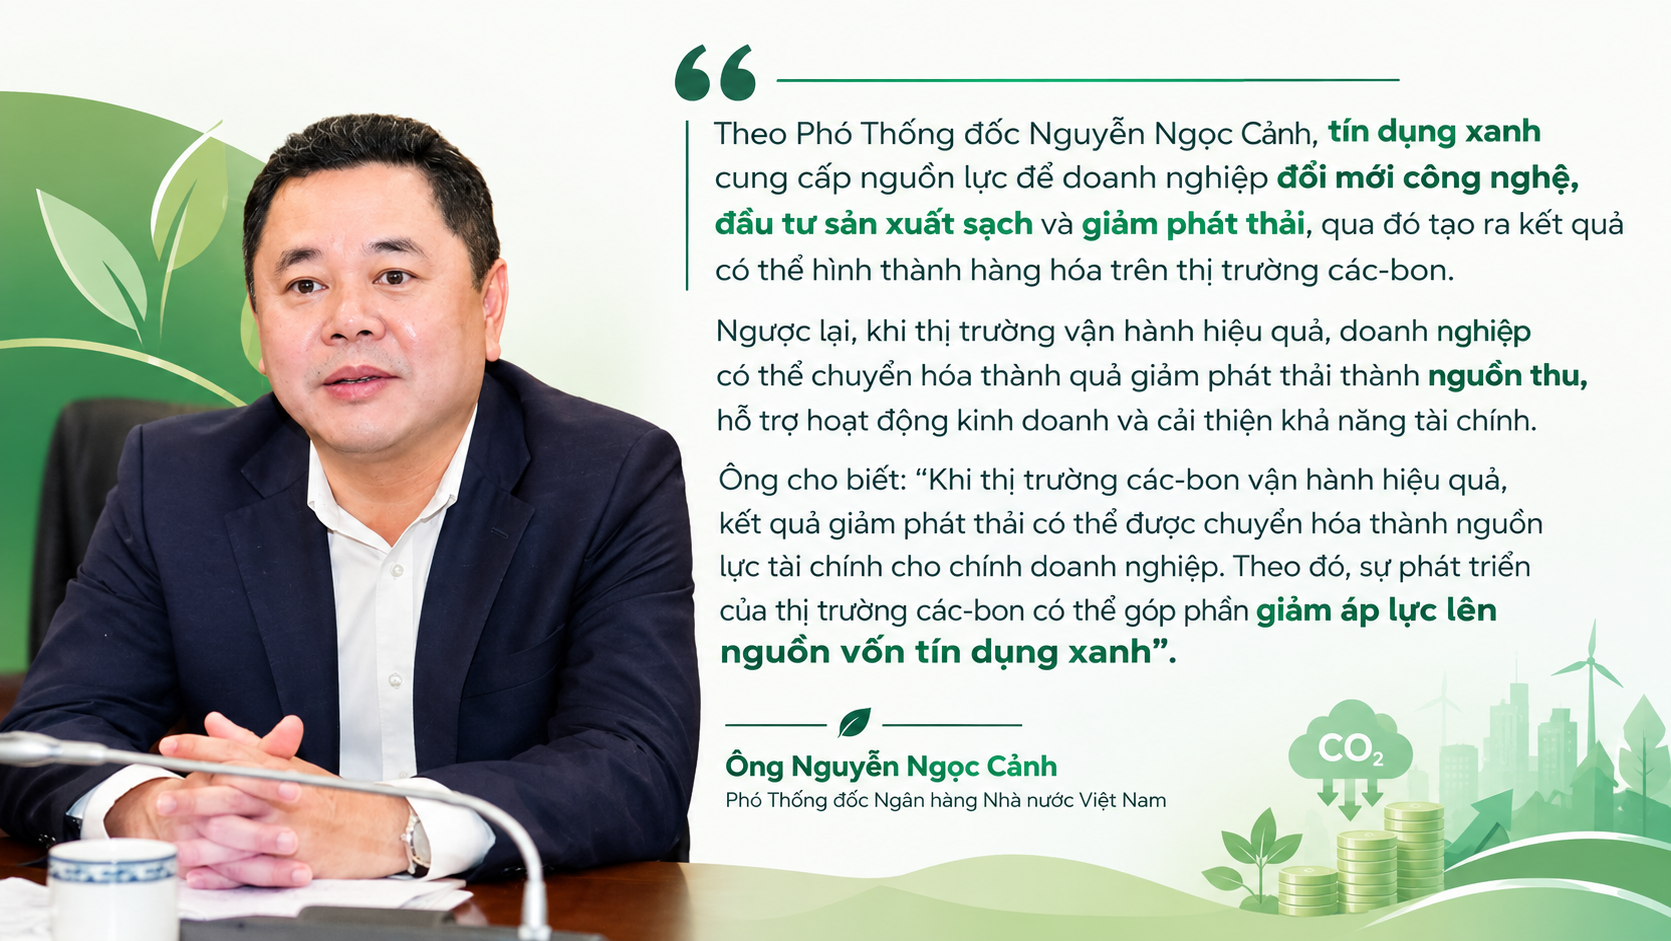
Tuy nhiên, để nguồn thu này thực sự đóng góp vào phương án trả nợ, kết quả giảm phát thải phải được đo lường, xác nhận và có khả năng giao dịch. Ông Đặng Thái An Trang, Phó Tổng Giám đốc Sở Giao dịch Chứng khoán Việt Nam, cho rằng thị trường các-bon có ý nghĩa trong việc đưa chi phí và lợi ích phát thải vào quyết định kinh doanh, giúp doanh nghiệp lượng hóa hiệu quả đầu tư dài hạn. Điều này đòi hỏi cơ chế đo lường, báo cáo và thẩm định phải bảo đảm chất lượng tín chỉ, đồng thời hoạt động thị trường cần gắn với công bố thông tin, giám sát và ngăn ngừa thao túng.
Dù vậy, việc có khả năng tạo tín chỉ không đồng nghĩa doanh nghiệp chắc chắn thu được khoản tiền tương ứng. Theo ông Bùi Minh Giáp, tổ chức tín dụng vẫn cần xem xét khả năng dự án được cấp tín chỉ, sản lượng thực tế, người mua, giá bán, chi phí xác minh và thời điểm nhận tiền. Hợp đồng mua dài hạn có thể hạn chế rủi ro đầu ra nhưng không loại trừ nguy cơ doanh nghiệp không tạo đủ sản lượng cam kết. Vì vậy, nguồn thu các-bon chỉ nên được tính đến khi quyền hưởng lợi rõ ràng và dòng tiền có cơ sở thu hồi đáng tin cậy.
TS. Nguyễn Thị Thu Hà cho rằng cần làm rõ quyền sở hữu, quyền định đoạt và quyền hưởng lợi đối với tín chỉ các-bon, đồng thời hoàn thiện quy định về khoản phải thu, giao dịch bảo đảm, kế toán, thuế và ngoại hối. Với lĩnh vực nông nghiệp, chi phí đo lường, báo cáo và thẩm định (MRV) có thể trở thành gánh nặng đối với hộ sản xuất nhỏ, hợp tác xã và vùng nguyên liệu. Do đó, việc xây dựng nền tảng dữ liệu dùng chung, chuẩn hóa thông tin ngay từ đầu dự án và hỗ trợ kỹ thuật theo vùng sản xuất sẽ giúp giảm chi phí tiếp cận vốn. Bên cạnh đó, hoạt động sản xuất xanh cần gắn với thị trường tiêu thụ để bảo đảm người sản xuất có thể bù đắp chi phí đầu tư.
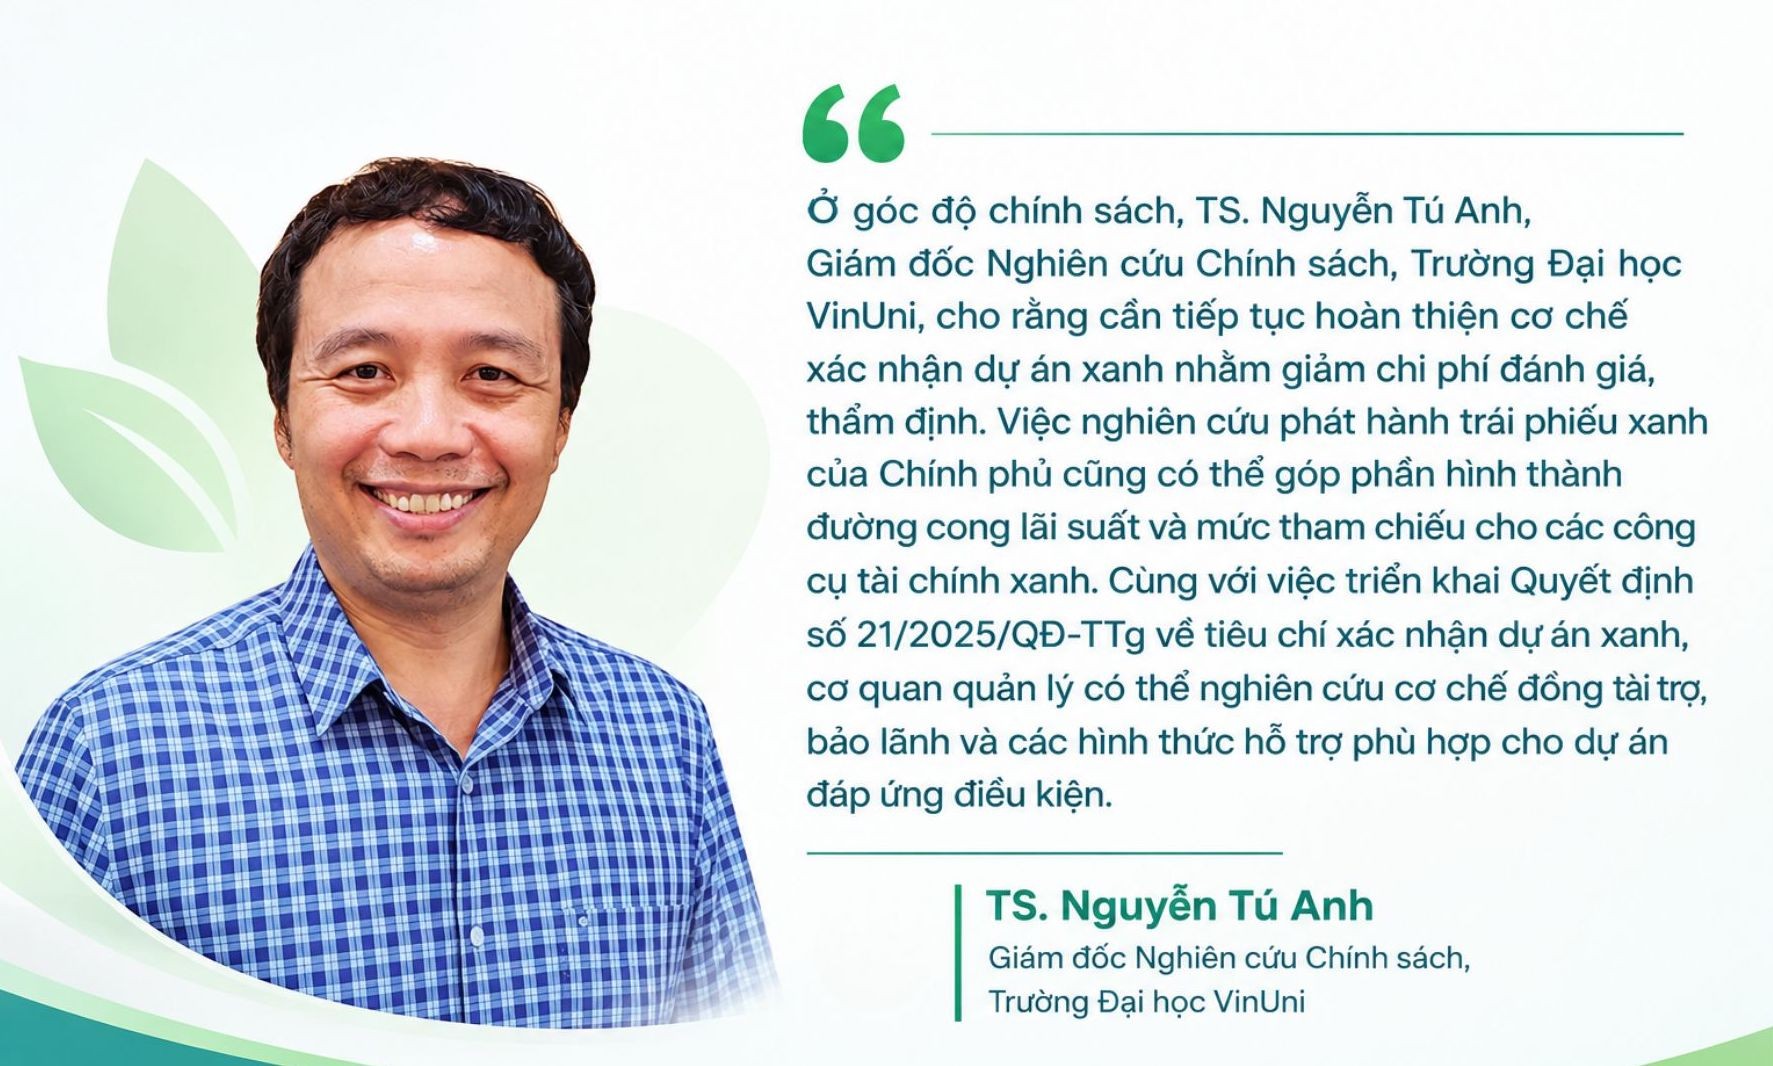
Để thị trường các-bon phát huy vai trò, ông Nguyễn Việt Long đề xuất phát triển các tổ chức độc lập, trong đó có tổ chức xếp hạng tín nhiệm, đồng thời đầu tư cơ sở dữ liệu và cổng kết nối thông tin giữa doanh nghiệp với bên cung cấp vốn. Những cơ chế này có thể giảm chi phí chuẩn bị hồ sơ và tăng độ tin cậy của thông tin. Đối với hộ sản xuất, hợp đồng cần quy định rõ quyền dữ liệu, chi phí và quyền hưởng doanh thu nhằm bảo đảm lợi ích được phân chia minh bạch.
Nhìn chung, khơi thông dòng vốn xanh đòi hỏi sự phối hợp giữa chính sách tín dụng, thị trường vốn và thị trường các-bon. Khi tiêu chí xanh được chuẩn hóa, dữ liệu đủ tin cậy, dự án có phương án tài chính khả thi và rủi ro được phân bổ phù hợp, doanh nghiệp sẽ có thêm cơ hội tiếp cận nguồn vốn dài hạn. Đây cũng là điều kiện để các khoản đầu tư giảm phát thải không chỉ tạo ra lợi ích môi trường mà còn hình thành giá trị kinh tế bền vững.
Trần Huyền